Marktausblick für Mehrkernprozessoren:
Der Markt für Mehrkernprozessoren hatte 2025 ein Volumen von 111,9 Milliarden US-Dollar und wird bis Ende 2035 voraussichtlich auf 407,9 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen für Mehrkernprozessoren auf 127,4 Milliarden US-Dollar geschätzt.
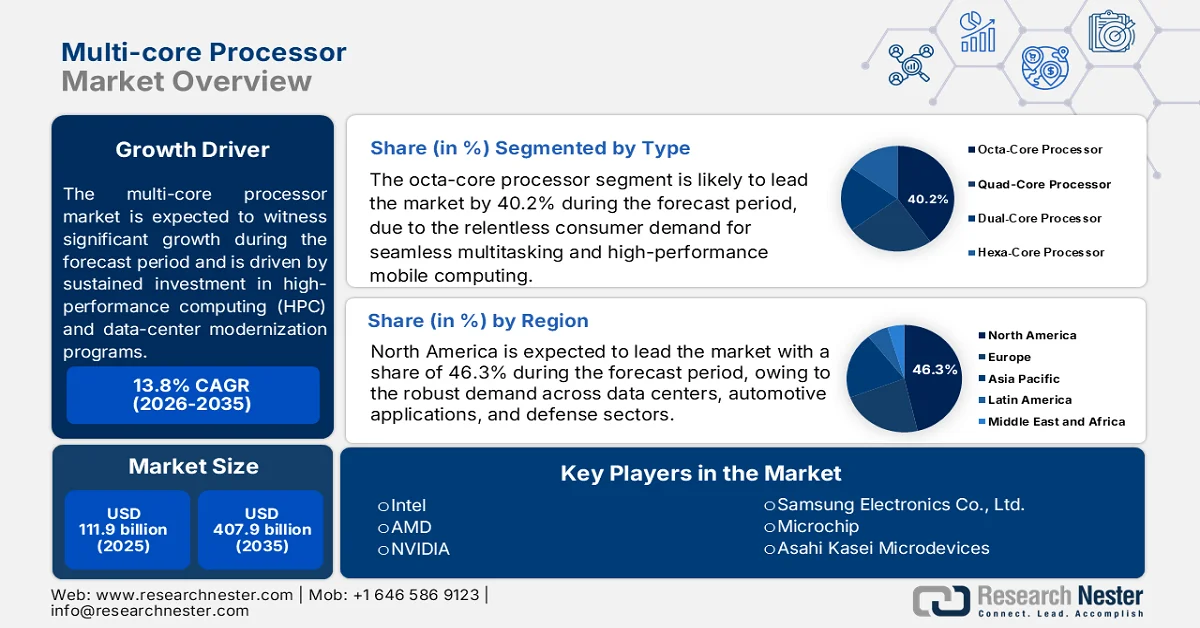
Der Markt für Mehrkernprozessoren profitiert von kontinuierlichen Investitionen in Hochleistungsrechnen (HPC), Künstliche Intelligenz (KI) und Modernisierungsprogramme für Rechenzentren, die von Regierungen und öffentlichen Forschungseinrichtungen vorangetrieben werden. Laut den OLCF-Daten vom April 2024 erreichte der Supercomputer Frontier am Oak Ridge National Laboratory eine Dauerleistung von über 1,102 Exaflops. Dies unterstreicht den wachsenden Bedarf an fortschrittlichen Prozessorarchitekturen, die große parallele Arbeitslasten bewältigen können. Auch die Nachfrage des öffentlichen Sektors steigt durch staatlich geförderte Forschungsprojekte und KI-Infrastrukturinitiativen. Die National Science Foundation (NSF) unterstützt weiterhin fortschrittliche Rechenressourcen und KI-Forschungsprogramme, die eine höhere Verarbeitungsdichte und effiziente Rechenleistung erfordern.
Darüber hinaus investieren Unternehmen branchenübergreifend verstärkt in Cloud-Computing, digitales Engineering, Simulation und Datenanalyseplattformen, die auf Mehrkernprozessoren setzen, um Durchsatz und Workload-Management zu optimieren. Laut der Semiconductor Industry Association (SIA) erreichten die weltweiten Halbleiterumsätze im Jahr 2024 627,6 Milliarden US-Dollar, was die starke Nachfrage in den Bereichen Computing, Kommunikation, Automobilindustrie und Industrieanwendungen widerspiegelt. Da Unternehmen immer größere Datensätze verarbeiten und zunehmend komplexe Softwareumgebungen einsetzen, verlagern sich die Beschaffungsprioritäten hin zu Prozessoren mit höherer Kernanzahl, Virtualisierungsfunktionen und verbesserter Energieeffizienz. Diese Faktoren verstärken die Nachfrage nach Mehrkernprozessoren in Servern, Workstations, Netzwerkgeräten und eingebetteten Systemen.
Schlüssel Mehrkernprozessor Markteinblicke Zusammenfassung:
Regionale Highlights:
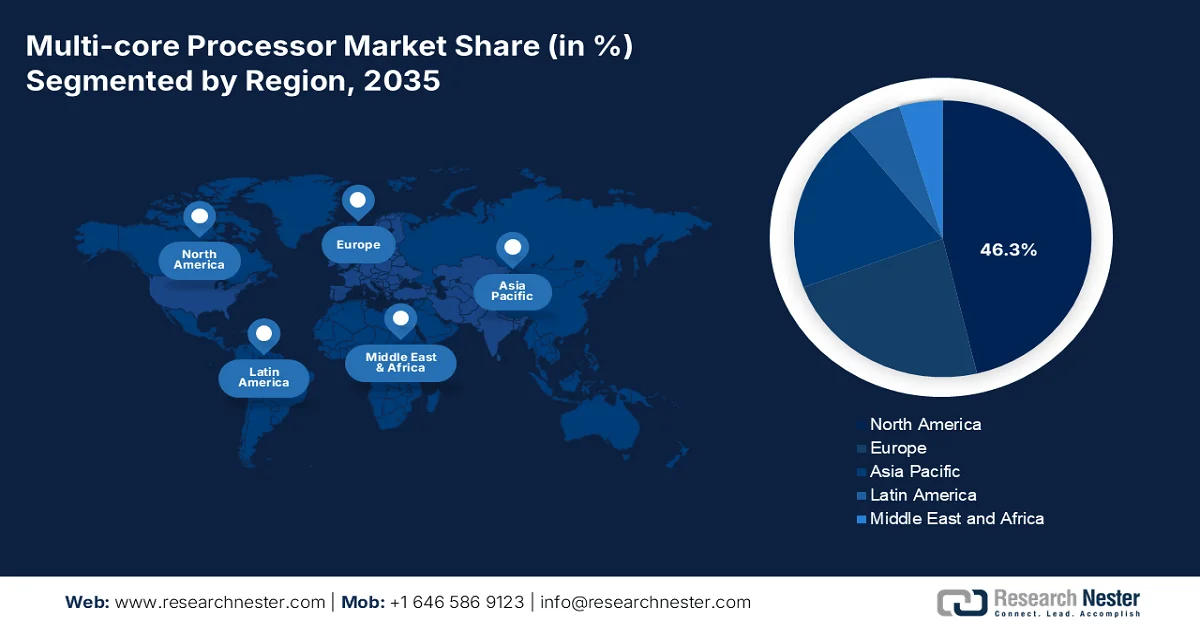
- Im Markt für Mehrkernprozessoren wird Nordamerika bis 2035 voraussichtlich 46,3 % des regionalen Umsatzes erzielen. Dies wird durch die starke Nachfrage in Rechenzentren, Automobilanwendungen und dem Verteidigungssektor gestützt.
- Der asiatisch-pazifische Raum wird im Zeitraum 2026–2035 ein deutliches Wachstum verzeichnen, das durch die massive Produktion von Unterhaltungselektronik und die rasante digitale Transformation in der Region begünstigt wird.
Segmenteinblicke:
- Das Segment der Achtkernprozessoren wird bis 2035 voraussichtlich 40,2 % des Marktes für Mehrkernprozessoren ausmachen. Grund dafür ist die anhaltend hohe Nachfrage der Verbraucher nach nahtlosem Multitasking und leistungsstarken mobilen Endgeräten.
- Das Segment der Unterhaltungselektronik wird seine führende Position voraussichtlich im Zeitraum 2026–2035 beibehalten, angetrieben durch den kontinuierlichen Innovationszyklus bei persönlichen Geräten.
Wichtigste Wachstumstrends:
- Ausweitung staatlich geförderter Programme zur Halbleiterfertigung
- Investitionen in die Modernisierung der Verteidigung
Hauptherausforderungen:
- Hohe F&E-Kosten
- Komplexe Fertigungsprozesse
Wichtigste Akteure:Intel (USA), AMD (USA), NVIDIA (USA), Samsung Electronics Co., Ltd. (Südkorea), Microchip (USA), Asahi Kasei Microdevices (Japan).
Global Mehrkernprozessor Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 111,9 Milliarden USD
- Marktgröße 2026: 127,4 Milliarden USD
- Prognostizierte Marktgröße: 407,9 Milliarden USD bis 2035
- Wachstumsprognose: 13,8 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (46,3 % Anteil bis 2035)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: USA, China, Japan, Südkorea, Deutschland
- Schwellenländer: Indien, Vietnam, Taiwan, Singapur, Malaysia
Last updated on : 27 August, 2025
Markt für Mehrkernprozessoren – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Ausbau staatlich geförderter Programme zur Halbleiterfertigung : Staatliche Investitionen in die heimische Halbleiterproduktion sind ein wichtiger Nachfragetreiber für Mehrkernprozessoren. Laut Daten des US-Finanzministeriums vom Oktober 2024 sind im Rahmen des CHIPS Act Anreize in Höhe von über 36 Milliarden US-Dollar geplant, um die Halbleiterfertigung und die Stabilität der Lieferketten zu stärken. Diese Investitionen beschleunigen den Aufbau moderner Fertigungsanlagen und Verpackungsbetriebe, wodurch die Produktionskapazität für Prozessoren erhöht und Mehrkernprozessoren der nächsten Generation unterstützt werden. Eine verstärkte lokale Produktion reduziert zudem die Anfälligkeit der Lieferkette und ermöglicht eine schnellere Einführung fortschrittlicher Prozessoren in kritischen Sektoren wie Telekommunikation, Verteidigung, Automobilindustrie und wissenschaftliches Rechnen.
- Investitionen in die Modernisierung der Verteidigung: Verteidigungsbehörden beschaffen zunehmend fortschrittliche Computerplattformen zur Unterstützung von Geheimdienstanalyse, autonomen Systemen, Cybersicherheitsoperationen und Einsatzplanung. Laut Daten des US-Verteidigungsministeriums vom April 2024 wurden rund 17,2 Milliarden US-Dollar für Wissenschafts- und Technologieaktivitäten angefordert, darunter Investitionen in fortschrittliche Computertechnologien. Moderne Verteidigungssysteme generieren große Mengen an Sensor- und Betriebsdaten, die eine schnelle Verarbeitung erfordern. Mehrkernprozessoren ermöglichen die effiziente Ausführung komplexer Analysen, Simulationen und Führungs- und Kontrollanwendungen. Ähnliche Investitionen sind auch in den NATO-Staaten zu beobachten, da die Regierungen ihre digitale Verteidigungsinfrastruktur und Cyberresilienz stärken.
Herausforderungen
- Hohe F&E-Kosten: Die Entwicklung fortschrittlicher Mehrkernarchitekturen erfordert massive Investitionen in Forschung, Design und Validierung. Unternehmen wie Intel und AMD investieren kontinuierlich Milliarden, um wettbewerbsfähig zu bleiben. Diese finanzielle Hürde behindert neue Marktteilnehmer, da eine kontinuierliche Finanzierung für Innovationen und die Anpassung an die sich rasant entwickelnden technologischen Anforderungen unerlässlich ist.
- Komplexe Fertigungsprozesse: Die Herstellung von Mehrkernprozessoren erfordert höchste Präzision im Nanometerbereich. Auftragsfertiger wie TSMC und Samsung stehen vor enormen Herausforderungen bei der Optimierung der Ausbeute und dem Fehlermanagement. Neue Hersteller haben Schwierigkeiten, akzeptable Produktionsausbeuten zu erzielen, was den Markteintritt ohne etablierte Expertise und moderne Fertigungsanlagen extrem erschwert.
Marktgröße und Prognose für Mehrkernprozessoren:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
13,8 % |
|
Marktgröße im Basisjahr (2025) |
111,9 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
407,9 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Mehrkernprozessoren:
Typensegmentanalyse
Im Segment der Prozessortypen ist der Achtkernprozessor führend und wird voraussichtlich bis Ende 2035 einen Marktanteil von 40,2 % erreichen. Treiber dieses Segments ist die anhaltende Nachfrage der Verbraucher nach nahtlosem Multitasking und leistungsstarker mobiler Datenverarbeitung. Laut Samsung-Daten vom Januar 2022 hat das Unternehmen den Exynos 2200 vorgestellt. Dieser Prozessor integriert die neuesten Armv9-CPU-Kerne von Arm und bietet im Vergleich zu Armv8 deutliche Verbesserungen in den für die moderne mobile Kommunikation entscheidenden Bereichen Sicherheit und Leistung. Seine Achtkernstruktur mit drei Clustern besteht aus einem leistungsstarken Cortex-X2-Flaggschiffkern für Spitzenleistung, drei Cortex-A710-Kernen für ausgewogene Effizienz und vier energieeffizienten Cortex-A510-Kernen. Wie Rene Haas von Arm anmerkte, nutzen solche Prozessoren die Total-Compute-Strategie von Arm und Sicherheitsfunktionen wie Memory Tagging Extension, um zukünftige mobile Anwendungen zu ermöglichen.
Endnutzersegmentanalyse
Der Markt für Unterhaltungselektronik ist der dominierende Endverbraucher von Mehrkernprozessoren, angetrieben durch den kontinuierlichen Innovationszyklus bei persönlichen Endgeräten. Dieses Segment umfasst Smartphones, Tablets, Smartwatches, Laptops und Spielekonsolen, die allesamt immer leistungsstärkere und gleichzeitig energieeffiziente Prozessorlösungen benötigen. Die zunehmende Verbreitung KI-gestützter Funktionen, hochauflösender Displays und immersiver Unterhaltungserlebnisse hat den Bedarf an fortschrittlichen Mehrkernarchitekturen, die komplexe parallele Arbeitslasten bewältigen können, verstärkt. Die enorme Größe dieses Segments und die vielfältigen Anwendungsanforderungen prägen die strategische Ausrichtung der Chipdesigner und zwingen sie, vielseitige und leistungsstarke Lösungen zu entwickeln, die den sich wandelnden Erwartungen und Nutzungsmustern der Verbraucher gerecht werden.
Anwendungssegmentanalyse
Computer bleiben ein wichtiger Anwendungsbereich für Mehrkernprozessoren und umfassen Desktop-PCs, Laptops und Workstations, die hohe Rechenleistung benötigen. Die Daten des PIB vom Februar 2026 zeigen, dass die Ausweitung des Förderprogramms zur Herstellung elektronischer Komponenten (ECMS) auf 40.000 Crore INR durch die Regierung ein strategisches Signal zur Stärkung der heimischen Computerhardware-Produktion und zur Reduzierung der Importabhängigkeit ist. Diese beträchtliche Investition zielt darauf ab, ein robustes Ökosystem für die Herstellung kritischer Komponenten, darunter fortschrittliche Mehrkernprozessoren für moderne Computersysteme, aufzubauen. Diese politische Unterstützung soll die lokale Produktion beschleunigen, Skaleneffekte erzielen und Computer für Unternehmen und Endverbraucher zugänglicher machen.
Unsere detaillierte Analyse des Marktes für Mehrkernprozessoren umfasst die folgenden Segmente:
Segment | Teilsegmente |
Typ |
|
Endbenutzer |
|
Anwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Mehrkernprozessoren – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika dominiert den Markt für Mehrkernprozessoren und wird voraussichtlich bis Ende 2035 einen regionalen Umsatzanteil von 46,3 % halten. Treiber dieser Entwicklung ist die starke Nachfrage in Rechenzentren, der Automobilindustrie und dem Verteidigungssektor. Die Region profitiert von einem ausgereiften Technologie-Ökosystem, signifikanten Investitionen in Forschung und Entwicklung sowie starker staatlicher Förderung von Halbleiterinnovationen. Führende Unternehmen erweitern kontinuierlich die Leistungsgrenzen und erfüllen gleichzeitig Anforderungen an Energieeffizienz und Sicherheit. Die zunehmende Verbreitung von KI-Workloads, autonomen Systemen und Edge Computing treibt die Prozessornachfrage in kommerziellen und industriellen Anwendungen weiter an. Kooperative Initiativen zwischen Industrie und Wissenschaft beschleunigen architektonische Fortschritte, während die Bemühungen um eine stabile Lieferkette an Dynamik gewinnen. Der Fokus der Region auf kundenspezifische Siliziumentwicklung und heterogenes Computing sichert ihr eine nachhaltige Marktrelevanz.
Die zunehmenden Investitionen in künstliche Intelligenz, Cloud Computing, die Modernisierung der Verteidigung und die heimische Halbleiterfertigung prägen den Markt für Mehrkernprozessoren in den USA. Die staatliche Förderung der Produktion fortschrittlicher Chips stärkt das Prozessor-Ökosystem des Landes und fördert den Ausbau leistungsstarker Recheninfrastruktur. Ein bemerkenswertes Beispiel ist der CHIPS and Science Act, der den Ausbau der Halbleiterkapazitäten landesweit unterstützt. Laut NIST vom Januar 2025 kündigte das CHIPS-Programmbüro Fördermittel in Höhe von über 36 Milliarden US-Dollar für Halbleiterfertigungsprojekte bis 2024 an. Dies beschleunigt Investitionen in fortschrittliche Prozessortechnologien und deckt die Nachfrage von Rechenzentren, Unternehmens-IT, Telekommunikation und staatlichen Forschungsanwendungen.
Die bedeutende staatliche Förderung der Halbleiterfertigung und -innovation prägt den Markt für Mehrkernprozessoren in Kanada . Im April 2024 gab der kanadische Premierminister bekannt, dass die kanadische Regierung 59,9 Millionen US-Dollar aus dem Strategischen Innovationsfonds für IBM Kanada und das MiQro Innovation Collaborative Centre (C2MI) bereitstellt. Ziel ist der Ausbau der Kapazitäten für die Halbleiterverpackung, die Stärkung der Lieferketten und die Förderung der Quantentechnologieforschung. Die geförderten Projekte mit einem Wert von 226,5 Millionen CAD sollen mehr als 280 hochqualifizierte Arbeitsplätze in der Region Bromont in Québec schaffen. Darüber hinaus umfasst das kanadische Halbleiter-Ökosystem über 500 Unternehmen, mehr als 100 Designbüros und fünf Produktionsstätten und stärkt damit die Position des Landes als wachsendes Zentrum für die Entwicklung fortschrittlicher Prozessoren und Mikrochips.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum wird sich im Prognosezeitraum von 2026 bis 2035 voraussichtlich zu einem führenden Markt für Mehrkernprozessoren entwickeln. Treiber dieser Entwicklung sind die massive Produktion von Unterhaltungselektronik und die rasante digitale Transformation. Länder wie China, Japan, Südkorea und Indien fungieren als Produktionszentren und bauen gleichzeitig ihre eigenen Halbleiterkapazitäten aus. Die Region profitiert von starken staatlichen Initiativen zur Förderung des lokalen Chipdesigns und der Chipfertigung, wodurch die Importabhängigkeit reduziert wird. Die wachsende Mittelschicht treibt die Verbreitung von Smartphones voran, während die Automobil- und Industrieautomatisierungsbranche zunehmend fortschrittliche Prozessorlösungen nachfragt. Die Präsenz führender Auftragsfertiger und Fabless-Chipdesigner schafft ein dynamisches Ökosystem.
Das Wachstum von Rechenzentren, künstlicher Intelligenz, Telekommunikation und Unterhaltungselektronik sowie die staatlichen Bemühungen um eine heimische Halbleiterfertigung treiben den Markt für Mehrkernprozessoren in Indien an. Die zunehmende Digitalisierung in allen Branchen und die steigende Nachfrage nach Hochleistungsrechnern fördern die Einführung fortschrittlicher Prozessortechnologien. Laut den PIB-Daten vom März 2025 genehmigte die indische Regierung Halbleiterprojekte mit einem Gesamtinvestitionsvolumen von über 1,52 Billionen INR (ca. 18 Milliarden USD), um die Chipfertigung, das Packaging und das zugehörige Ökosystem des Landes zu stärken. Diese Investitionen dürften die Nachfrage nach Prozessoren in den Bereichen Computing, Netzwerktechnik, Automobilindustrie und Industrieanwendungen ankurbeln.
Die starken Investitionen in Halbleiterfertigung, künstliche Intelligenz, Cloud Computing und digitale Infrastruktur prägen den Markt für Mehrkernprozessoren in China . Chinas große Elektronikfertigungsbasis und die steigende Nachfrage nach Hochleistungsrechnern treiben die Einführung fortschrittlicher Prozessortechnologien in Konsumgüter-, Industrie- und Unternehmensanwendungen voran. Laut Daten der Global Times vom April 2025 produzierte das Land im Jahr 2024 451,4 Milliarden integrierte Schaltkreise, ein Anstieg von 22,2 % gegenüber dem Vorjahr. Dies spiegelt ein deutliches Wachstum der Halbleiterfertigung wider. Die expandierende Produktionskapazität stärkt die inländischen Lieferketten und unterstützt den verstärkten Einsatz von Mehrkernprozessoren in wichtigen Technologiesektoren.
Einblicke in den europäischen Markt
Europa nimmt im Markt für Mehrkernprozessoren eine bedeutende Position ein, geprägt durch einen hohen Bedarf in den Bereichen Automobilelektronik, industrielle Automatisierung und Telekommunikationsinfrastruktur. Die Region legt Wert auf energieeffiziente Prozessorarchitekturen, die mit Nachhaltigkeitszielen und strengen Umweltauflagen im Einklang stehen. Europäische Forschungseinrichtungen arbeiten aktiv an der Entwicklung von Open-Source-RISC-V-Architekturen und Edge-KI-Prozessoren. Durch strategische Investitionen in heimische Fertigungskapazitäten konzentriert sich die Region darauf, die Abhängigkeit von Halbleiterimporten zu reduzieren. Industrielles Internet der Dinge (IIoT), Initiativen für intelligente Fertigung und Programme zur Modernisierung der Verteidigung kurbeln die Nachfrage nach zuverlässigen und sicheren Mehrkernprozessorlösungen für vielfältige Anwendungen zusätzlich an.
Die starke Nachfrage aus den Bereichen Industrieautomation, Automobilelektronik, Künstliche Intelligenz und fortgeschrittene Fertigung treibt den Markt für Mehrkernprozessoren in Deutschland an. Als größte Industrienation Europas investiert Deutschland weiterhin in Halbleiterkapazitäten und digitale Infrastruktur, um seine technologische Wettbewerbsfähigkeit und die Resilienz der Lieferketten zu stärken. Laut Daten der Europäischen Kommission vom August 2024 hat das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) im Rahmen des Europäischen Chipgesetzes staatliche Beihilfen in Höhe von rund 5 Milliarden Euro für Halbleiterprojekte bewilligt. Ziel ist der Ausbau der Chipproduktion und Innovationskapazitäten. Diese Investitionen sollen die Einführung fortschrittlicher Mehrkernprozessoren in Rechenzentren, Industrie-4.0-Anwendungen, Automobilsystemen und Forschungsumgebungen beschleunigen.
Investitionen in künstliche Intelligenz, Hochleistungsrechnen, Halbleiterforschung und die Modernisierung der digitalen Infrastruktur treiben den Markt für Mehrkernprozessoren in Großbritannien an. Die Nachfrage steigt in Rechenzentren, Telekommunikation, Finanzdienstleistungen und der Industrieautomatisierung, wo höhere Rechenleistung und Effizienz erforderlich sind. Staatliche Förderung stärkt das heimische Halbleiter-Ökosystem durch Innovations- und Forschungsinitiativen. Laut Daten der britischen Regierung vom Mai 2023 sieht die Nationale Halbleiterstrategie bis zu 1 Milliarde Pfund Sterling für das kommende Jahrzehnt vor, um die Kapazitäten in den Bereichen Halbleiterdesign, Forschung und Kommerzialisierung zu verbessern. Diese Investition soll Prozessorinnovationen fördern und die Anwendung in wachstumsstarken Technologiebereichen ausweiten.
Wichtige Akteure auf dem Markt für Mehrkernprozessoren:
- Intel (USA)
- AMD (USA)
- NVIDIA (USA)
- Samsung Electronics Co., Ltd. (Südkorea)
- Mikrochip (USA)
- Asahi Kasei Microdevices (Japan)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Intel ist nach wie vor ein Eckpfeiler des Marktes für Mehrkernprozessoren und prägt die Leistungsstandards für Desktop-PCs und Server. Der Fokus auf Hybridarchitekturen sorgt für ein ausgewogenes Verhältnis von Leistung und Effizienz, erfüllt die Anforderungen anspruchsvoller Rechenumgebungen und gewährleistet robuste Verarbeitungskapazitäten für vielfältige Unternehmensanwendungen.
- AMD hat den Markt für Mehrkernprozessoren mit seinen innovativen Chiplet-Designs revolutioniert und liefert herausragende Multithreading-Leistung. Der Wettbewerbsvorteil liegt darin, hohe Kernzahlen zu erschwinglichen Preisen anzubieten und so fortschrittliche Parallelverarbeitung für Gamer, Kreative und Rechenzentren mit hohem Leistungspotenzial zugänglich zu machen.
- NVIDIAs Einfluss auf den Markt für Mehrkernprozessoren basiert auf seinen Hochleistungs-GPUs, die Tausende von Kernen für die Parallelverarbeitung nutzen. Diese Architektur ermöglicht bahnbrechende Fortschritte in den Bereichen KI, Deep Learning und wissenschaftliche Simulationen und positioniert NVIDIA als führendes Unternehmen bei der Beschleunigung komplexer Rechenlasten.
- Samsung ist ein wichtiger Akteur auf dem Markt für Mehrkernprozessoren und spezialisiert auf ARM-basierte Exynos-SoCs für mobile Geräte. Die Designs konzentrieren sich auf Energieeffizienz und integrierte Konnektivität und ermöglichen so nahtloses Multitasking und leistungsstarke Grafik für die nächste Generation von Smartphones und Wearables.
- Microchip bedient den Markt für Mehrkernprozessoren mit Fokus auf eingebettete Systeme und Echtzeitanwendungen. Die Mikroprozessoren sind für Industrie- und Automobilsysteme konzipiert und priorisieren deterministische Leistung und geringen Stromverbrauch, um kritische Aufgaben in hochzuverlässigen und ressourcenbeschränkten Umgebungen zu bewältigen.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt für Mehrkernprozessoren:
Der globale Markt für Mehrkernprozessoren ist stark konsolidiert und wird von wenigen vertikal integrierten Halbleitergiganten dominiert, die sowohl Design als auch Fertigung kontrollieren. Der Wettbewerb ist geprägt von einem intensiven technologischen Wettlauf um die Miniaturisierung der Prozessknoten (unter 5 nm), die Skalierung der Kernanzahl und die Energieeffizienz, insbesondere für Rechenzentren und KI-Anwendungen. US-amerikanische Marktführer sichern sich ihre Vormachtstellung durch massive Forschungs- und Entwicklungsbudgets sowie proprietäre x86- und ARM-Architekturen, während asiatische Hersteller ihre Produktionskapazitäten in großen Stückzahlen nutzen, um die Segmente Unterhaltungselektronik und IoT zu bedienen. Wichtige Unterscheidungsmerkmale sind integrierte KI-Beschleuniger, Sicherheitsfunktionen und die Bindung an das jeweilige Ökosystem durch Softwareoptimierung.
Unternehmenslandschaft des Marktes für Mehrkernprozessoren:
Neueste Entwicklungen
- Im April 2026 stellte Intel® seine neuen Intel Core™ Series 3 Mobilprozessoren vor. Diese bieten Käufern von kommerziellen und wichtigen Edge-Geräten fortschrittliche Leistung, außergewöhnliche Akkulaufzeit und KI-Unterstützung.
- Im April 2026 veröffentlichte AMD den AMD Ryzen™ 9 9950X3D2 Dual Edition Prozessor. Dieser Prozessor ist der erste, der die Dual AMD 3D V-Cache™ Technologie auf Desktop-PCs bringt und Entwicklern, Kreativen und Gamern ein neues Leistungsniveau ermöglicht.
- Im März 2026 brachte NVIDIA die NVIDIA Vera CPU auf den Markt. Diese ist der weltweit erste Prozessor, der speziell für das Zeitalter der agentenbasierten KI und des Reinforcement Learning entwickelt wurde und Ergebnisse mit doppelter Effizienz und 50 % höherer Geschwindigkeit als herkömmliche Rack-CPUs liefert.
- Report ID: 7081
- Published Date: Aug 27, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
