Marktausblick für Netzoptimierungslösungen:
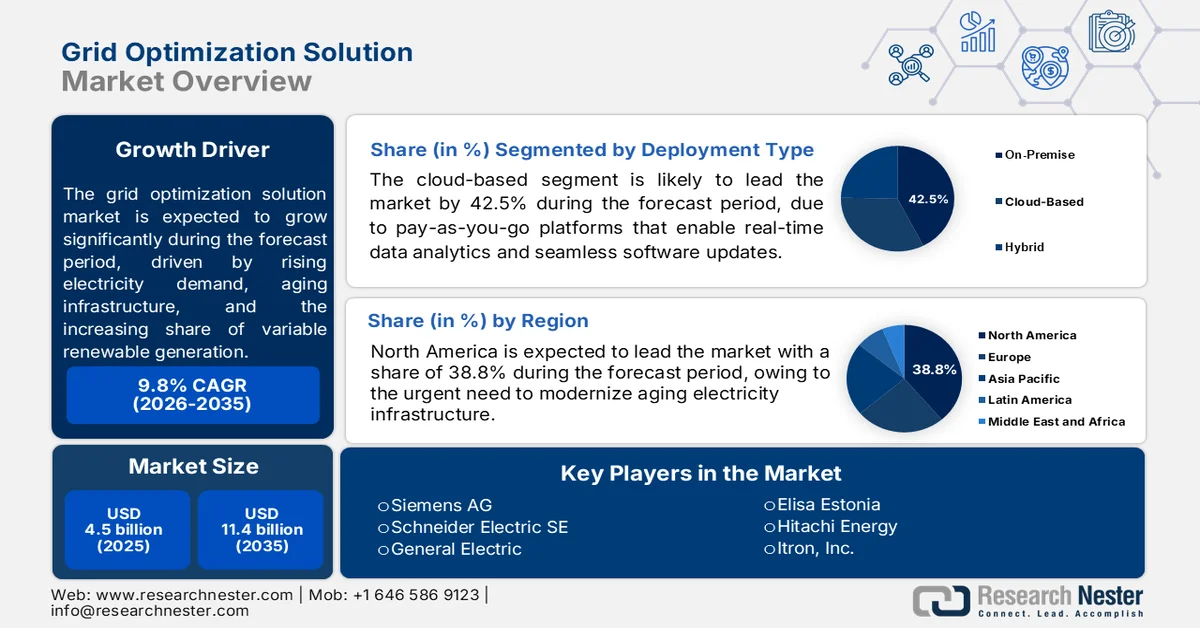
Der Markt für Netzoptimierungslösungen hatte 2025 ein Volumen von 4,5 Milliarden US-Dollar und wird bis Ende 2035 voraussichtlich auf 11,4 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9,8 % im Prognosezeitraum 2026–2035 entspricht. Im Jahr 2026 wird das Marktvolumen für Netzoptimierungslösungen auf 4,9 Milliarden US-Dollar geschätzt.
Netzoptimierungslösungen gewinnen in Versorgungs-, Übertragungs- und Verteilnetzen zunehmend an Bedeutung, da Netzbetreiber dem steigenden Strombedarf, der alternden Infrastruktur und dem wachsenden Anteil fluktuierender erneuerbarer Energien begegnen müssen. Laut der US-Energieinformationsbehörde (EIA) stieg die Solarstromerzeugung in den USA im Versorgungsmaßstab von rund 163 Milliarden kWh auf über 238 Milliarden kWh, während die Windstromerzeugung weiterhin über 430 Milliarden kWh lag. Dies erhöht den Bedarf an fortschrittlicher Netzplanung, Engpassmanagement und Netzausgleichskapazitäten. Das US-Energieministerium schätzt, dass sich das Wachstum des Strombedarfs im kommenden Jahrzehnt aufgrund der Elektrifizierung, der industriellen Expansion und des Ausbaus von Rechenzentren deutlich beschleunigen könnte.
Die Marktexpansion wird auch durch die von Regierungen und Energiebehörden festgelegten Zuverlässigkeits- und Resilienzziele unterstützt. Laut der nationalen Übertragungsbedarfsstudie des US-Energieministeriums (DOE) aus dem Jahr 2026 muss die US-Übertragungskapazität bis 2030 voraussichtlich um rund 60 % ausgebaut und möglicherweise sogar verdreifacht werden, um den prognostizierten Strombedarf und den Ausbau sauberer Energien zu decken. Energieversorger und Netzbetreiber investieren daher verstärkt in Optimierungslösungen, die die Übertragungsplanung, das Störungsmanagement, die Integration dezentraler Energiequellen, die Spannungsregelung und operative Echtzeit-Entscheidungen unterstützen. Förderprogramme des öffentlichen Sektors, Anforderungen an die Zuverlässigkeit und langfristige Infrastrukturausbaupläne schaffen weiterhin ein günstiges Umfeld für Lösungsanbieter, die Energieversorger, Netzbetreiber und Akteure der Energieinfrastruktur bedienen.
Schlüssel Netzoptimierungslösung Markteinblicke Zusammenfassung:
Regionale Highlights:
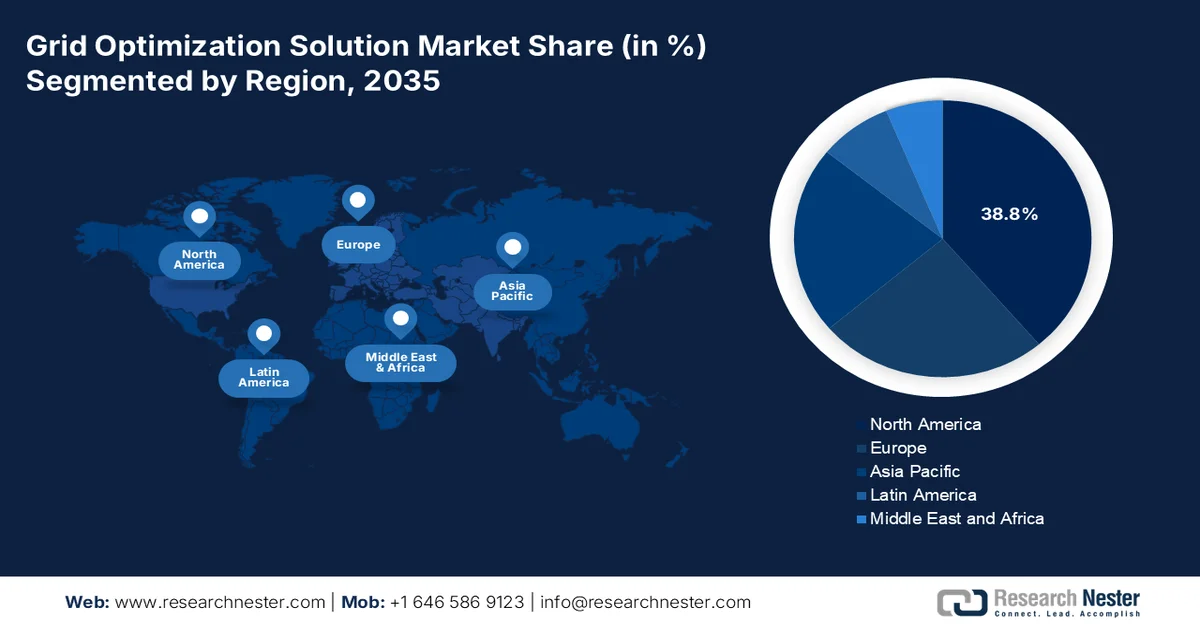
- Nordamerika wird voraussichtlich bis 2035 einen Marktanteil von 38,8 % erreichen. Dies wird durch die Modernisierung der veralteten Strominfrastruktur und die zunehmende Integration dezentraler erneuerbarer Energiequellen begünstigt.
- Für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2035 ein rasantes Wachstum des Marktes für Netzoptimierungslösungen prognostiziert. Treiber dieser Entwicklung sind die schnelle Urbanisierung, der steigende Strombedarf und ambitionierte Ziele für erneuerbare Energien in Industrie- und Schwellenländern.
Segment-Einblicke:
- Cloudbasierte Lösungen werden voraussichtlich bis 2035 einen Anteil von 42,5 % am Markt für Netzoptimierungslösungen ausmachen. Treiber dieser Entwicklung ist der Wechsel von Energieversorgern von veralteter On-Premise-Infrastruktur zu skalierbaren Cloud-Plattformen, die Echtzeitanalysen und nahtlose Software-Updates ermöglichen.
- Softwarekomponenten werden ihre führende Position im Prognosezeitraum 2026–2035 voraussichtlich beibehalten. Unterstützt wird dies durch die zunehmende Nutzung prädiktiver KI-Module für die proaktive Wartung von Netzanlagen und die Vermeidung von Stromausfällen.
Wichtigste Wachstumstrends:
- Steigende staatliche Investitionen in Programme zur Modernisierung der Stromnetze
- Integration erneuerbarer Energien
Hauptherausforderungen:
- Hoher Forschungs- und Entwicklungsaufwand sowie Kapitalbedarf
- Fachkräftemangel mit Branchenexpertise
Wichtigste Akteure:Siemens AG, Schneider Electric SE, General Electric, Elisa Estonia, Hitachi Energy, Itron, Inc.
Global Netzoptimierungslösung Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 4,5 Mrd. USD
- Marktgröße 2026: 4,9 Mrd. USD
- Prognostizierte Marktgröße: 11,4 Mrd. USD bis 2035
- Wachstumsprognose: 9,8 % CAGR (2026–2035)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (38,8 % Anteil bis 2035)
- Am schnellsten wachsende Region: Asien-Pazifik
- Führende Länder: USA, China, Deutschland, Japan, Kanada
- Aufstrebende Länder: Indien, Südkorea, Singapur, Saudi-Arabien, Brasilien
Last updated on : 1 July, 2026
Markt für Netzoptimierungslösungen – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Steigende staatliche Investitionen in Netzmodernisierungsprogramme: Staatliche Investitionen in die Netzmodernisierung treiben die Nachfrage nach Netzoptimierungslösungen maßgeblich an, da Energieversorger fortschrittliche Planungs-, Überwachungs- und Betriebsinstrumente benötigen, um den Nutzen neuer Infrastrukturinvestitionen zu maximieren. Laut IEA-Daten vom Juli 2023 vergab das US-Energieministerium (DOE) im Rahmen des Programms „Grid Resilience and Innovation Partnerships“ (GRIP) bis zu 10,5 Milliarden US-Dollar zur Stärkung von Übertragungs- und Verteilungsnetzen. Auch die Energiewendestrategie der Europäischen Kommission priorisiert den Ausbau intelligenter Stromnetze, um die Systemeffizienz und grenzüberschreitende Stromflüsse zu verbessern. Da staatliche Haushalte weiterhin auf resiliente und effiziente Stromsysteme ausgerichtet sind, wird mit einer steigenden Nachfrage nach Netzoptimierungstechnologien bei Übertragungsnetzbetreibern, Verteilnetzbetreibern und öffentlichen Energieagenturen gerechnet.
- Integration erneuerbarer Energien: Der rasante Ausbau erneuerbarer Energien führt zu einer erhöhten Komplexität des Netzbetriebs. Laut Daten der Internationalen Energieagentur (IEA) vom April 2024 warteten weltweit rund 1.500 GW an Projekten für erneuerbare Energien aufgrund von Netzengpässen auf den Netzanschluss. Die schwankende Erzeugung von Solar- und Windenergie verursacht Versorgungsschwankungen, die verbesserte Prognosen, eine optimierte Einsatzplanung und ein effektives Engpassmanagement erfordern. Regierungen weltweit fördern den Ausbau erneuerbarer Energien weiterhin durch Anreize und schaffen so eine langfristige Nachfrage nach fortschrittlichen Betriebstechnologien. Energieversorger setzen zunehmend Optimierungslösungen ein, um die fluktuierende Erzeugung zu bewältigen und gleichzeitig die Zuverlässigkeitsstandards zu gewährleisten. Mit steigendem Anteil erneuerbarer Energien werden Optimierungsfähigkeiten unerlässlich, um Erzeugungsanlagen effizient zu integrieren, ohne die Netzstabilität zu beeinträchtigen.
Herausforderungen
- Hoher Forschungs- und Entwicklungsaufwand sowie Kapitalintensität: Die Entwicklung fortschrittlicher ADMS-, DERMS- und KI-basierter Analysesysteme erfordert kontinuierliche, mehrjährige Investitionen in Softwareentwicklung und Branchenexpertise. Kleinere Marktteilnehmer können mit den F&E-Budgets etablierter Konzerne wie Siemens oder GE nur schwer mithalten, was die Markteinführung verzögert und die Funktionsgleichheit einschränkt.
- Fachkräftemangel mit Branchenexpertise : Die Entwicklung von Netzoptimierungsalgorithmen erfordert Fachwissen in den Bereichen Energiesysteme, maschinelles Lernen und Regelungstechnik – eine seltene Kombination. Neue Marktteilnehmer konkurrieren mit Technologiekonzernen und Energieversorgern um diese Talente, was die Rekrutierungs- und Bindungskosten in die Höhe treibt.
Marktgröße und Prognose für Netzoptimierungslösungen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
9,8 % |
|
Marktgröße im Basisjahr (2025) |
4,5 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
11,4 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Netzoptimierungslösungen:
Segmentanalyse der Bereitstellungstypen
Im Bereich der Bereitstellungsarten dominiert die Cloud den Markt für Netzoptimierungslösungen und wird voraussichtlich bis Ende 2035 einen Marktanteil von 42,5 % erreichen. Treiber dieses Segments ist die Abkehr der Energieversorger von veralteten On-Premise-Infrastrukturen hin zu skalierbaren, nutzungsbasierten Plattformen, die Echtzeit-Datenanalysen und nahtlose Software-Updates ermöglichen. Cloud-Lösungen reduzieren die Investitionskosten drastisch und bieten gleichzeitig nahezu unbegrenzten Speicherplatz für hochauflösende Daten von Phasormessgeräten, die für die vorausschauende Störungsbehebung unerlässlich sind. Sie erleichtern zudem die Integration mit Wetter- und Marktpreisdiensten von Drittanbietern und ermöglichen so dynamische Einsatzentscheidungen. Darüber hinaus haben FedRAMP-zertifizierte Cloud-Anbieter die Bedenken hinsichtlich der Cybersicherheit ausgeräumt und die Akzeptanz bei börsennotierten Energieversorgern beschleunigt.
Komponentensegmentanalyse
Die Softwarekomponente dominiert den Markt für Netzoptimierungslösungen, wobei prädiktive KI-Module das am schnellsten wachsende Teilgebiet darstellen. Die jüngsten Innovationen des Argonne National Laboratory (ANL) im Bereich der künstlichen Intelligenz revolutionieren die Instandhaltung von Netzanlagen. Laut ANL-Bericht vom Mai 2024 können US-amerikanische Energieversorger beginnende Transformatorausfälle, Isolatorverschleiß und Leiterdurchhang Tage oder Wochen vor einem Stromausfall erkennen. Diese KI-Algorithmen verarbeiten hochfrequente Sensordaten, Wetterdaten und historische Ausfallprotokolle, um priorisierte Arbeitsaufträge zu generieren. Dadurch werden ungeplante Ausfallzeiten reduziert und die Lebensdauer der Anlagen verlängert. Das US-Energieministerium berichtete über ein von Argonne geleitetes Pilotprojekt, das zeigte, dass KI-basierte vorausschauende Wartung die Anzahl ungeplanter Stromausfälle bei teilnehmenden Energieversorgern im Mittleren Westen im Vergleich zu herkömmlichen zeitbasierten Inspektionsplänen verringerte.
Endnutzersegmentanalyse
Verteilnetzbetreiber dominieren den Markt für Netzoptimierungslösungen, da sie zunehmend regulatorischen Anforderungen zur Integration erneuerbarer Energien, zur Reduzierung von Stromausfällen und zur Gewährleistung von Netztransparenz gegenüberstehen – ähnlich wie Rundfunkaufsichtsbehörden die Einhaltung der EPG-Richtlinien durchsetzen. Die DSI-Daten vom Juli 2023 skizzieren explizit einen Fahrplan für die Etablierung von Verteilnetzbetreibern als unabhängige, gemeinnützige Einrichtungen zur Verwaltung aktiver Verteilnetze mit hohem Anteil dezentraler Energieerzeugungsanlagen. Der Bericht betont, dass Verteilnetzbetreiber für den Echtzeitbetrieb, die Netzsicherheit und die Marktunterstützung verantwortlich sein werden, was die Nachfrage nach fortschrittlichen Verteilnetzmanagementsystemen (ADMS), Prognosetools und cybersicherer IKT-Infrastruktur direkt ankurbelt. Dieser regulatorische Druck positioniert Verteilnetzbetreiber als primäres Endkundensegment, da sie Optimierungslösungen zur Integration von Photovoltaikanlagen auf Dächern, Elektrofahrzeugen und Speichern beschaffen werden, während gleichzeitig die gesamten technischen und kommerziellen Verluste (AT&C) von ca. 22 % auf das Ziel von 12–15 % bis 2025 gesenkt werden sollen.
Unsere detaillierte Analyse des Marktes für Netzoptimierungslösungen umfasst die folgenden Segmente:
Segment | Teilsegmente |
Bereitstellungstyp |
|
Komponente |
|
Technologie |
|
Rasterebene |
|
Anwendung |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Netzoptimierungslösungen – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika dominiert den Markt für Netzoptimierungslösungen und wird voraussichtlich bis Ende 2035 einen Marktanteil von 38,8 % halten. Treiber dieser Entwicklung ist der dringende Bedarf an der Modernisierung der veralteten Strominfrastruktur und der Integration wachsender Anteile dezentraler erneuerbarer Energien. Energieversorger in der gesamten Region setzen aktiv fortschrittliche Verteilnetzmanagementsysteme, KI-basierte prädiktive Analysen und robuste Cybersicherheitsframeworks ein, um die Netzstabilität und -resilienz gegenüber Extremwetterereignissen zu verbessern. Der Markt zeichnet sich durch eine starke regulatorische Unterstützung aus: Bundes- und Landesrichtlinien fördern netzunabhängige Alternativen und Lastmanagementprogramme. Führende Technologieanbieter dominieren den Markt und bieten umfassende Softwarelösungen an. Die grenzüberschreitende Koordination zwischen den Netzbetreibern in den USA und Kanada verstärkt den Bedarf an interoperablen und skalierbaren Optimierungsplattformen zusätzlich.
Die zunehmende staatliche Förderung der Netzmodernisierung und steigende Investitionen in die Infrastruktur zur Verbesserung der Zuverlässigkeit und Betriebseffizienz prägen den Markt für Netzoptimierungslösungen in den USA. Laut Daten der US-Energieinformationsbehörde (EIA) vom Februar 2024 erreichten die gesamten Stromverkäufe in den USA im Jahr 2024 rund 4,08 Billionen kWh. Dies spiegelt die steigende Netzauslastung und den Bedarf an fortschrittlichen Netzmanagementfunktionen wider. Darüber hinaus kündigte das US-Energieministerium (DOE) im Oktober 2024 Fördermittel in Höhe von bis zu 1,5 Milliarden US-Dollar im Rahmen des Programms zur Förderung des Übertragungsnetzausbaus (Transmission Facilitation Program) an, um Hochleistungsübertragungsprojekte im ganzen Land zu beschleunigen. Diese Entwicklungen ermutigen Energieversorger und Übertragungsnetzbetreiber, Optimierungslösungen für Lastprognosen, Engpassmanagement, Anlagenüberwachung und Übertragungsnetzplanung einzusetzen und so das weitere Marktwachstum im US-amerikanischen Energiesektor zu unterstützen.
Die alternde Strominfrastruktur und die Notwendigkeit, die Netzstabilität angesichts der zunehmenden Elektrifizierung zu verbessern, prägen den Markt für Netzoptimierungslösungen in Kanada . Laut Daten des Carbon Brief vom April 2024 erzeugte Kanada im Jahr 2023 rund 636 Terawattstunden (TWh) Strom. Dies verdeutlicht den Umfang des Netzbetriebs, der fortschrittliche Optimierungs- und Überwachungsfunktionen erfordert. Darüber hinaus kündigte die kanadische Regierung im Juni 2026 Investitionen von über 4,5 Milliarden US-Dollar im Rahmen des Programms „Smart Renewables and Electrification Pathways“ (SREPs) ab 2024 an, um saubere Energie, Netzmodernisierung und Elektrifizierungsprojekte landesweit zu fördern. Diese Investitionen erhöhen die Nachfrage nach Netzoptimierungsplattformen, die die Übertragungsnetzplanung, die Integration dezentraler Energiequellen, das Störungsmanagement und die Analyse der Anlagenleistung unterstützen. Energieversorger setzen zunehmend auf digitale Netzlösungen, um die betriebliche Effizienz zu steigern und gleichzeitig dem zukünftigen Strombedarfswachstum gerecht zu werden.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum wird im Prognosezeitraum 2026 bis 2035 voraussichtlich ein rasantes Wachstum im Markt für Netzoptimierungslösungen verzeichnen. Treiber dieser Entwicklung sind die schnelle Urbanisierung, der stark steigende Strombedarf und die ambitionierten Ziele für erneuerbare Energien in Industrie- und Schwellenländern. Die Region steht vor besonderen Herausforderungen, darunter extreme Wetterereignisse, die Netzengpässe in Inselnetzen und die Notwendigkeit, große ländliche Bevölkerungsgruppen zu elektrifizieren. Dies beschleunigt die Einführung KI-basierter Prognose-, Fehlererkennungs- und Volt-VAR-Optimierungssysteme. Die regulatorischen Rahmenbedingungen entwickeln sich rasant weiter; Länder wie Indien schlagen die Einrichtung unabhängiger Verteilnetzbetreiber (DSOs) zur Verwaltung aktiver Verteilnetze vor. Multinationale Anbieter konkurrieren mit starken nationalen Unternehmen und fördern so Innovationen in den Bereichen Edge Computing, batterieintegrierte Optimierung und interoperable Kommunikationsprotokolle, die auf die lokalen Netzbedingungen zugeschnitten sind.
Der Ausbau der Übertragungsinfrastruktur und die verstärkte Digitalisierung des Stromnetzes zur Deckung des steigenden Strombedarfs prägen den Markt für Netzoptimierungslösungen in Indien . Laut PIB-Daten vom Juni 2025 erreichte die installierte Stromerzeugungskapazität Indiens im Juni 2025 rund 476 GW. Dies führt zu einem erhöhten Bedarf an fortschrittlichen Netzmanagement-, Prognose- und Optimierungstools. Diese Entwicklungen ermutigen Energieversorger und Übertragungsnetzbetreiber, Netzoptimierungslösungen für das Engpassmanagement, die Echtzeitüberwachung, die Integration erneuerbarer Energien und die Anlagenauslastung einzusetzen und so einen effizienten und zuverlässigen Betrieb des sich entwickelnden indischen Stromnetzes zu gewährleisten.
Die Modernisierung des Stromnetzes und die Integration erneuerbarer Energien prägen den Markt für Netzoptimierungslösungen in China . Laut den BRICS-2025-Daten erreichte Chinas installierte Stromerzeugungskapazität rund 3,35 Milliarden kW, was die Komplexität des Netzbetriebs erhöhte und die Nachfrage nach fortschrittlichen Optimierungsplattformen ankurbelte. Darüber hinaus berichtete das Nationale Statistikamt Chinas, dass das Land Strom erzeugte, was ein kontinuierliches Wachstum des Stromverbrauchs und der Netzauslastung widerspiegelt. Diese Trends ermutigen Netzbetreiber und Energieversorger, in Lösungen für die Übertragungsoptimierung, Lastprognose, die Integration erneuerbarer Energien und das Echtzeit-Systemmanagement zu investieren, um die Zuverlässigkeit und Betriebseffizienz des wachsenden chinesischen Stromnetzes zu verbessern.
Einblicke in den europäischen Markt
Europa ist ein hoch entwickelter und regulierungsgetriebener Markt für Netzoptimierungslösungen, der durch den Europäischen Green Deal und ambitionierte Klimaneutralitätsziele vorangetrieben wird. Die Region zeichnet sich durch die tiefe Integration erneuerbarer Energiequellen, insbesondere Offshore-Wind und Solarenergie, aus, was fortschrittliche Verteilnetzmanagementsysteme und Echtzeit-Netzausgleichswerkzeuge erfordert. Verteilnetzbetreiber in Großbritannien, Deutschland, Frankreich und den nordischen Ländern setzen aktiv KI-gestützte prädiktive Analysen, Volt-VAR-Optimierung und flexible DERMS-Plattformen ein, um bidirektionale Leistungsflüsse von Millionen von Prosumern zu steuern. Interoperabilität und Standardisierung, geleitet von IEC 61850 und CIM-Rahmenwerken, sind von entscheidender Bedeutung. Der Markt zeichnet sich durch eine enge Zusammenarbeit zwischen etablierten Anbietern wie Siemens und Schneider Electric und innovativen Startups aus, die sich auf Edge Computing und Blockchain-basierten Peer-to-Peer-Energiehandel konzentrieren. Cybersicherheit bleibt ein zentrales Thema, wobei die ENISA-Richtlinien die Beschaffung prägen.
Der Ausbau des Stromnetzes zur Unterstützung der Integration erneuerbarer Energien und zur Verbesserung der Systemflexibilität treibt den Markt für Netzoptimierungslösungen in Deutschland an. Laut Bundesnetzagentur wurden in Deutschland im Rahmen des Bundesbedarfsplans mehrere Kilometer Übertragungsleitungen fertiggestellt oder genehmigt, was erhebliche Investitionen in den Netzausbau widerspiegelt. Darüber hinaus zeigt eine Studie der Nationalen Energieagentur (NLM) vom Juni 2025, dass erneuerbare Energien im Jahr 2024 mit 59,4 % den höchsten Anteil an der deutschen Stromerzeugung ausmachen werden. Die zunehmende Verbreitung fluktuierender erneuerbarer Energien und der kontinuierliche Ausbau des Übertragungsnetzes veranlassen Energieversorger und Netzbetreiber, Optimierungslösungen für das Engpassmanagement, den Netzausgleich, die Netzplanung und die Echtzeit-Betriebssteuerung einzusetzen.
Die Investitionen der Netzbetreiber in digitale Infrastruktur zur Steuerung der wachsenden Erzeugung erneuerbarer Energien und zur Aufrechterhaltung der Netzstabilität treiben den Markt für Netzoptimierungslösungen in Großbritannien an. Laut dem Ministerium für Energiesicherheit und Netto-Null-Energie werden erneuerbare Energien im Jahr 2024 voraussichtlich 50,8 % des britischen Stroms erzeugen, wodurch der Bedarf an fortschrittlichen Prognose-, Ausgleichs- und Netzoptimierungsfunktionen steigt. Darüber hinaus genehmigte Ofgem im Rahmen des RIIO-T3-Programms ein erstes Investitionspaket zur Unterstützung des Ausbaus des Stromübertragungsnetzes und der zukünftigen Anforderungen an das Energiesystem. Diese Entwicklungen ermutigen Übertragungsnetzbetreiber und Energieversorger, Optimierungslösungen für das Anlagenmanagement, die Reduzierung von Netzengpässen, die Integration erneuerbarer Energien und die Echtzeit-Überwachung der Netzleistung im gesamten britischen Stromsektor einzusetzen.
Wichtigste Akteure auf dem Markt für Netzoptimierungslösungen:
- Siemens AG (Deutschland)
- Schneider Electric SE (Frankreich)
- General Electric (USA)
- Elisa Estonia (Tallinn)
- Hitachi Energy (Japan)
- Itron, Inc. (USA)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Die Siemens AG ist ein weltweit führender Anbieter von Lösungen zur Netzoptimierung und bietet ihre umfassende Spectrum Power™ Suite für fortschrittliches Verteilungsmanagement (ADMS) und Energiemanagement (EMS) an.
- Schneider Electric SE verfügt über eine starke Position im Markt für Netzoptimierungslösungen durch seine EcoStruxure™ Grid-Plattform, die IoT-Sensoren, Edge-Steuerung und Cloud-Analysen für eine durchgängige Transparenz vereint.
- General Electric (GE) bleibt eine bedeutende Kraft auf dem Markt für Netzoptimierungslösungen, vor allem durch seine Sparte Grid Solutions, die das Advanced Energy Management System (AEMS) und das Distribution Management System (DMS) anbietet.
- Elisa Estonia hat sich, obwohl sie in erster Linie ein Telekommunikations- und ICT-Anbieter ist, eine Nische im Markt für Netzoptimierungslösungen geschaffen, indem sie ihre 5G- und LPWAN-Infrastruktur (Low-Power Wide-Area Network) nutzt, um einen extrem zuverlässigen Datentransport für Smart-Grid-Sensoren zu ermöglichen.
- Hitachi Energy , entstanden aus dem Zusammenschluss der Energiesysteme von Hitachi und der Netzsparte von ABB, ist ein führendes Unternehmen auf dem Markt für Netzoptimierungslösungen und bietet das Asset Performance Management Lumada™ sowie das digitale Transformatoren-Ökosystem TXpert™ an.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt für Netzoptimierungslösungen:
Der Markt für Netzoptimierung ist stark konsolidiert und wird von europäischen und US-amerikanischen Konzernen mit umfangreichen Softwareportfolios und engen Beziehungen zu Energieversorgern dominiert. Führende Unternehmen streben verstärkt Fusionen und Partnerschaften mit KI-Startups an, um Echtzeitanalysen und das Management dezentraler Energieressourcen zu verbessern. Siemens und Schneider konzentrieren sich auf Edge-to-Cloud-Plattformen, während Hitachi Energy und Toshiba auf Japans Expertise im Bereich Microgrids setzen. US-amerikanische Firmen legen Wert auf Cybersicherheit und die Integration erneuerbarer Energien. Anbieter aus Indien und Malaysia gewinnen durch kostengünstige SCADA- und Verteilungsmanagementsysteme an Bedeutung und kooperieren häufig mit staatlichen Energieversorgern. Strategische Initiativen priorisieren nun Netzrandintelligenz, vorausschauende Wartung und Interoperabilität mit IoT-Geräten, um das Laden und Speichern von Elektrofahrzeugen zu ermöglichen.
Unternehmenslandschaft des Marktes für Netzoptimierungslösungen:
Neueste Entwicklungen
- Im Mai 2026 implementierte Elisa Estonia die Gridle-Batterieoptimierungslösung von Elisa Industriq in ihrem Mobilfunknetz, um die Netzstabilität zu erhöhen und die Batteriekapazität ihrer Basisstationen für den Ausgleich des von Elering betriebenen estnischen Stromnetzes zu nutzen.
- Im Januar 2026 kündigte Hitachi Energy die Markteinführung von AxoniQ an, ihrem umfassenden Lösungsportfolio für Multi-Terminal-Gleichstromsysteme (MTDC). Angesichts des weltweit steigenden Strombedarfs werden MTDC-Systeme immer wichtiger für ein sicheres, bezahlbares und nachhaltiges Stromnetz.
- Im Januar 2026 begann Itron, Inc. eine Kooperation mit Snowflake, dem Anbieter von KI-Daten-Cloud-Lösungen, um die Zukunft der Netzplanung und der Analyse von Versorgungsunternehmen voranzutreiben. Diese Zusammenarbeit vereint Itrons Expertise im Bereich Grid Edge Intelligence mit Snowflakes vollständig verwalteter, leistungsstarker Datenplattform, um Energieversorgungsunternehmen bei der Bewältigung einiger der drängendsten Herausforderungen der Branche zu unterstützen. Diese Kooperation vereint Itrons Expertise im Bereich Grid Edge Intelligence mit Snowflakes vollständig verwalteter, leistungsstarker Datenplattform, um Energieversorger in die Lage zu versetzen, einige der dringendsten Herausforderungen der Branche zu bewältigen.
- Report ID: 8651
- Published Date: Jul 01, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
