粘度指数改进剂市场展望:
2026年,粘度指数改进剂市场规模为2.4379亿美元,预计到2036年底将达到4.5763亿美元,在预测期(即2027-2036年)内,复合年增长率约为6.5%。2027年,粘度指数改进剂行业规模估计为2.5964亿美元。
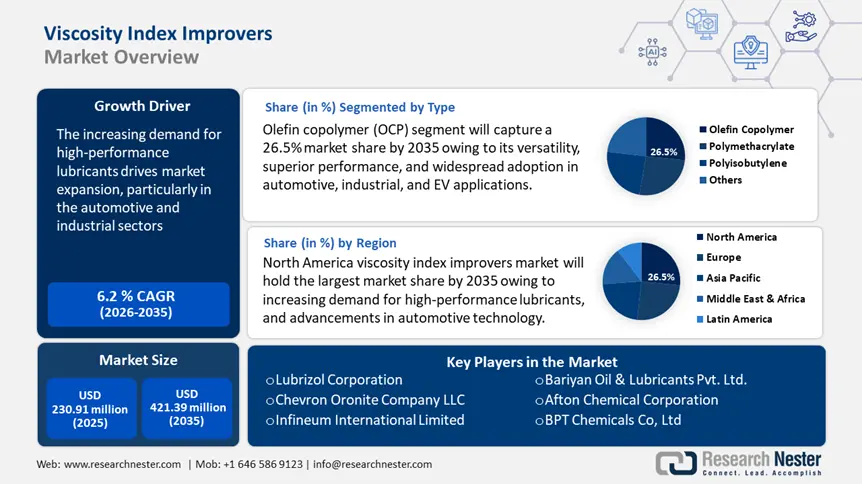
对高性能润滑油日益增长的需求推动了粘度指数改进剂(VII)市场的扩张,尤其是在汽车和工业领域。汽车产量的增长以及对能够在宽温度范围内高效运行的润滑油的需求,显著提升了汽车行业对VII的需求。这些添加剂能够改善润滑油的粘温特性,确保其在高温和低温条件下均能发挥最佳性能。
粘度指数改进剂是一种添加剂,有助于在不同温度下保持润滑油的粘度,从而确保发动机平稳运行。由于现代发动机需要高性能润滑油,发动机油生产商高度依赖粘度指数改进剂来满足行业标准。新建的调合厂和炼油厂的升级改造正在推动粘度指数改进剂的使用。壳牌、埃克森美孚、雪佛龙和道达尔能源等主要润滑油制造商正在扩建其发动机油生产设施,从而增加了对粘度指数改进剂的需求。例如,埃克森美孚是全球最大的炼油商之一,在21家炼油厂拥有近500万桶/日的蒸馏能力。
此外,2023年,雪佛龙上游业务日产量为310万桶油当量,资本支出超过130亿美元。该公司新增9.8亿桶净油当量探明储量,约占当年净油当量产量的86%。
关键 粘度指数改进剂 市场洞察摘要:
区域亮点:
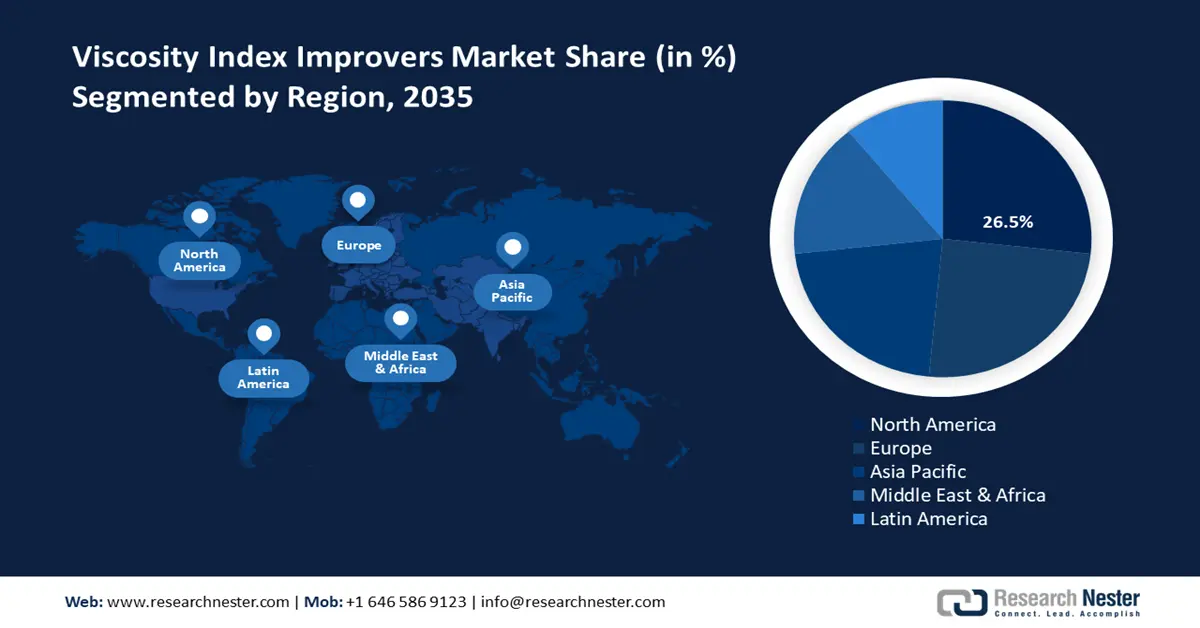
- 北美以 26.5% 的市场份额领跑粘度指数改进剂市场,这主要得益于高性能润滑油需求的增长和汽车技术的进步,预计到 2036 年将持续增长。
- 欧洲粘度指数改进剂市场预计到 2036 年将实现显著的市场份额增长,这主要归功于欧盟旨在减少碳排放和提高能源效率的法规。
细分市场洞察:
- 预计到 2036 年,烯烃共聚物细分市场将占据约 26.5% 的市场份额,这主要得益于其在各行业润滑油领域的多功能性和优异性能。
- 预计到 2036 年,制造业细分市场也将占据显著份额,这主要得益于制造业活动的增长和对稳定润滑油需求的增加。
主要增长趋势:
- 电动汽车 (EV) 快速扩张
- 原油和成品油的全球贸易
主要挑战:
- 全球油气行业的波动性
- 对少数几家主要制造商的依赖
- 主要参与者:路博润公司、雪佛龙奥伦耐特公司、艾夫顿化学公司、英富凌国际有限公司、巴里扬石油润滑油私人有限公司、BPT化学有限公司。
全球 粘度指数改进剂 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:2.4379亿美元
- 2027年市场规模:2.5964亿美元
- 预计市场规模:到2036年将达到4.5763亿美元
- 增长预测:2027-2036年复合年增长率为6.5%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 26.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、法国
- 新兴国家:中国、印度、巴西、俄罗斯、墨西哥
Last updated on : 31 August, 2026
粘度指数改进剂市场增长驱动因素和挑战:
增长驱动因素
电动汽车(EV)的快速发展:电动汽车的电机、变速器、电池冷却系统和传动系统等部件需要专用润滑油。这些润滑油必须在高温和高负荷下工作,因此需要粘度指数改进剂(VII)来增强其热稳定性和粘度一致性。此外,汽车制造商正在转向使用低粘度润滑油,以减少摩擦并提高电动汽车的效率。粘度指数改进剂有助于在不同温度下保持最佳粘度,从而延长润滑油的使用寿命并提高车辆性能。
电动汽车依靠介电冷却液和变速箱油等电子流体来控制高压电池产生的热量。近期发布的《2025-2036年电动汽车热管理:材料、市场和技术》报告预测,到2036年,电动汽车将需要约8.8亿升冷却液,其中包括水-乙二醇混合物、润滑油和制冷剂。粘度改进剂(VII)能够增强这些电子流体的热稳定性和剪切稳定性,从而提高电池冷却效率和系统寿命。新一代聚合物基粘度改进剂具有更优异的剪切稳定性、抗氧化性和与电子流体的兼容性。此外,还开发了能够根据温度变化自动调节的智能粘度改进剂,以满足电动汽车特有的润滑需求。
此外,对电动汽车车队(出租车、公交车和送货车辆)投资的增加也推动了对高性能润滑油的需求。粘度指数改进剂 (VII) 有助于优化润滑油在车队应用中的性能,尤其是在车辆持续高负荷运行的情况下。政府政策正通过税收抵免和相关政策推动电动汽车车队的投资。美国能源部 (DOE) 表示,根据美国国税局 (IRS) 执行的《2022 年通货膨胀削减法案》,投资于新型、二手和商用清洁能源车辆(包括燃料电池电动汽车、插电式混合动力电动汽车和纯电动汽车)以及电动汽车充电基础设施的消费者、车队、企业和免税实体,可在 2032 年前获得联邦税收抵免。
为了确保电动汽车车主能够享受这些税收抵免,电动汽车制造商和经销商需要与美国国税局 (IRS) 合作。购买符合条件的车辆的纳税人,购买合格的二手车最高可获得 4,000 美元的税收抵免,购买经批准的全新认证插电式电动汽车或燃料电池电动汽车 (FCV) 最高可获得 7,500 美元的税收抵免。全球原油和成品油贸易:随着世界各国原油和成品油的进出口,对高质量润滑油的需求日益增长,以确保汽车、制造和能源等行业机械设备的顺畅运行。原油提炼过程可生产一系列石油产品,例如汽油、柴油和合成油,这些产品需要添加粘度指数改进剂(VII)等添加剂,才能满足汽车、工业和船舶润滑油的性能标准。
因此,全球原油贸易支撑了新兴经济体炼油行业的增长,进而带动了这些地区对挥发性有机化合物(VIs)的需求上升。经济复杂性观察站(OEC)报告称,2022年原油是全球交易量最大的产品,贸易总额达1.45万亿美元,较2021年的9930亿美元增长了46.1%。
2022年原油主要出口国和进口国
国家 | 出口额(单位:十亿美元) | 国家 | 进口额(单位:十亿美元) |
沙特阿拉伯 | 236 | 中国 | 287 |
俄罗斯 | 133 | 我们 | 199 |
加拿大 | 123 | 印度 | 170 |
我们 | 118 | 韩国 | 89.1 |
伊拉克 | 111 | 日本 | 86.7 |
资料来源:OEC
挑战
全球油气行业的波动性:全球油气行业极易受到价格波动、地缘政治不稳定和供需失衡的影响。原油或成品油供应链的任何中断都可能影响润滑油和添加剂的生产。油价的不稳定性以及向替代能源的持续转型可能会降低对传统润滑油的需求,进而影响对粘度指数改进剂(VIIs)的需求。此外,对化石燃料依赖性的降低可能会降低汽车和船舶等行业(这些行业历来是润滑油需求的主要驱动力)中粘度指数改进剂等产品的重要性。
对少数几家大型制造商的依赖:粘度指数改进剂市场由少数几家大型公司主导,这些公司对添加剂的供应拥有相当大的控制权。这为小型企业进入市场设置了障碍,可能限制产品的多样性并降低市场竞争。这些主导公司任何运营或物流方面的挑战都可能导致供应链中断,从而对粘度指数改进剂的供应和价格产生重大影响。
粘度指数改进剂市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.5% |
|
基准年市场规模(2026 年) |
2.4379亿美元 |
|
预测年份市场规模(2036 年) |
4.5763亿美元 |
|
区域范围 |
|
粘度指数改进剂市场细分:
类型(聚甲基丙烯酸酯、烯烃共聚物和聚异丁烯)
预计到2036年底,烯烃共聚物(OCP)将占据粘度指数改进剂市场约26.5%的份额。OCP因其用途广泛、性能卓越,并在汽车、工业和电动汽车领域得到广泛应用,成为市场增长的主要驱动力。对高性能润滑油日益增长的需求、不断提高的监管要求以及合成油技术的进步,持续推动着基于OCP的粘度指数改进剂(VII)市场的增长。烯烃共聚物(OCP)是粘度指数改进剂中使用的一种关键聚合物。这些油溶性共聚物由乙烯和丙烯组成,也可能包含一种非共轭二烯作为第三单体。用作粘度指数改进剂的烯烃共聚物等级通常具有较低的丙烯浓度(40-60摩尔%)。
烯烃共聚物是用途广泛的中高分子量聚合物,非常适合中低剪切应用。这些应用包括发动机或曲轴箱油、拖拉机油、液压油、气动油、润滑脂、防锈剂和通用工业润滑油。烯烃共聚物是重质石油的经济替代品,具有更好的低温流动性和更高的高温粘度。Functional Products Inc. 是一家专门生产润滑油添加剂的化学品制造商,提供液态和固态的烯烃共聚物。向润滑油中添加粘度调节剂最快捷简便的方法是先将高品质的烯烃共聚物溶解在高度精炼的石油中。而块状、颗粒状或片状的烯烃共聚物虽然经济性最佳,但加工过程耗时耗力。
最终用户(制造业、食品加工业、采矿业、建筑业和发电业)
在预测期内,粘度指数改进剂市场中的制造业领域将占据显著份额。制造业活动的快速扩张,尤其是在中国、印度和东南亚等新兴经济体,正在推动对工业润滑油的需求增长。粘度指数改进剂有助于维持重型机械、液压系统和金属加工应用中使用的润滑油的效率和使用寿命。
金属加工工艺,例如切削、磨削、冲压和锻造,都依赖于在温度变化范围内保持稳定粘度的金属加工液。粘度指数改进剂 (VII) 可增强金属加工润滑剂的性能,改善冷却效果、降低摩擦并延长刀具寿命。此外,自动化、机器人和工业4.0等先进制造技术的日益普及,也增加了对具有粘度稳定性的专用润滑剂的需求。先进的数控机床、机械臂和精密加工工具需要使用添加了粘度指数改进剂的润滑剂,以确保平稳运行并减少磨损。
我们对粘度指数改进剂市场的深入分析涵盖以下几个方面:
类型 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
粘度指数改进剂市场区域分析:
北美市场统计数据
预计到2036年底,北美粘度指数改进剂市场将占据约26.5%的市场份额。该地区正经历稳步增长,这主要得益于对高性能润滑油需求的不断增长、汽车技术的进步以及工业领域的扩张。以美国、加拿大和墨西哥为首的北美地区在全球润滑油添加剂行业中扮演着至关重要的角色,粘度指数改进剂是其不可或缺的组成部分。
美国环境保护署 (EPA) 和加拿大环境保护法 (CEPA) 等严格的环境法规推动了低排放和高燃油效率润滑油的发展。粘度指数改进剂 (VII) 在开发低粘度、高能效发动机油方面至关重要,这些发动机油有助于满足严格的燃油经济性和减排目标。
在美国,原油蒸馏产能的扩张预计将成为粘度指数改进剂市场的重要驱动力,因为它能确保汽车、工业和合成润滑油生产所需的基础油稳定供应。根据美国能源信息署(EIA)发布的年度炼油产能报告,炼油产能的主要衡量指标——可操作的常压原油蒸馏产能——在2024年初达到每日1840万桶(b/cd),较2023年初增长2%。
美国制造商 | 2024年原油蒸馏总产能(桶/日) |
埃克森美孚 | 609,000 |
瓦莱罗能源公司 | 360,000 |
Motiva's | 626,000 |
加尔维斯顿湾炼油厂 | 631,000 |
来源:美国能源信息署
此外,加拿大严格的燃油效率标准导致对能够提高燃油经济性的发动机油和变速箱油的需求增加。粘度指数改进剂(VII)对于实现现代车辆所需的低粘度和高性能润滑至关重要。随着电动汽车在加拿大的普及,对专用润滑油的需求也在增长。这些润滑油通常需要先进的粘度指数改进剂,以增强其热稳定性和粘度控制。
欧洲市场分析
预计在预测期内,欧洲粘度指数改进剂市场将占据显著份额。欧盟旨在减少碳排放和提高能源效率的法规正在推动先进润滑油的研发和需求。粘度指数改进剂在满足这些性能标准方面发挥着关键作用,因为它们有助于润滑油在高温和低温下保持粘度并有效发挥作用。
英国和德国都是向可再生能源转型领域的领先者。然而,两国的石油和天然气行业仍然需要高粘度润滑油用于涡轮机、压缩机和其他设备,这推动了这些应用领域对粘度指数改进型润滑油(VII)的需求。德国拥有大众、宝马和梅赛德斯-奔驰等多家全球汽车巨头,因此对需要使用粘度指数改进型润滑油的高性能润滑油有着很高的需求。
粘度指数改进剂市场主要参与者:
- 赢创工业集团
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 路博润公司
- 雪佛龙奥罗耐特公司有限责任公司
- 阿夫顿化学公司
- 英飞凌国际有限公司
- 巴里扬石油润滑油有限公司
- BPT化学有限公司
- 布拉德化学有限公司
- Chetas Biochem
领先企业正通过战略创新、业务扩张和合作,推动粘度指数改进剂市场的增长。他们专注于可持续发展、高性能润滑油以及适应电动汽车的兴起,从而能够满足汽车、工业和能源行业不断变化的需求。随着市场需求的增长和技术的进步,这些企业必将引领粘度指数改进剂市场的未来发展。
最新发展
- 2024年12月,雪佛龙公司全资子公司雪佛龙美国公司(CUSA)完成了其位于德克萨斯州帕萨迪纳炼油厂的改造,预计将提高产品灵活性,并将轻质原油的加工能力扩大近15%,达到每日12.5万桶。
- 2022年3月,润滑油和燃油添加剂市场的全球领导者艾富顿化学公司完成了其新加坡化学添加剂制造工厂的三期扩建工程,新增了汽油性能添加剂(GPA)调配能力。
- Report ID: 7076
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
