氮化硅球市场展望:
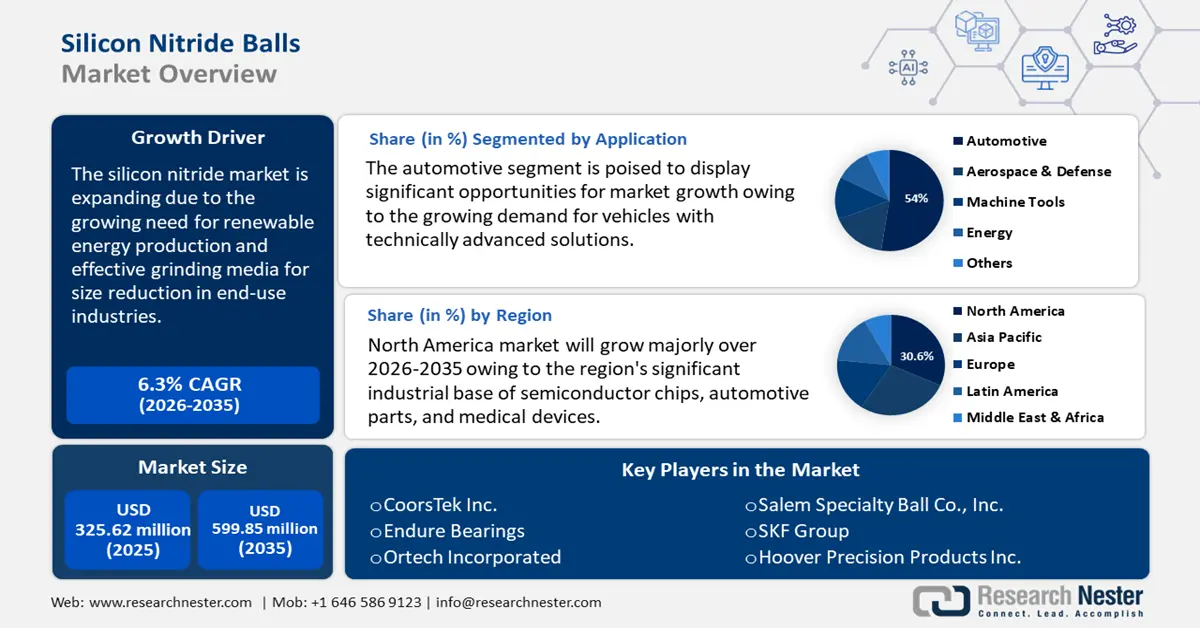
2026年氮化硅球市场规模为3.4408亿美元,预计到2036年底将达到6.5198亿美元,在预测期(即2027-2036年)内复合年增长率约为6.6%。2027年,氮化硅球行业规模估计为3.6679亿美元。
由于终端用户行业对可再生能源生产和高效研磨介质的需求不断增长,全球氮化硅球市场正在蓬勃发展。随着环保意识的增强和可再生能源技术的不断进步,风能作为一种清洁能源得到了广泛应用。国际能源署报告称,2022年风力发电量增长了创纪录的265太瓦时(增幅14%),超过2100太瓦时。风能是继太阳能光伏之后增长速度第二快的可再生能源技术。作为风力涡轮机的重要组成部分,氮化硅轴承球必不可少。
风力发电机中氮化硅轴承球的主要功能是支撑发电机转子的旋转并保持其平衡,同时承受发电机转子的巨大载荷,确保其稳定运行。此外,氮化硅轴承球的高硬度和高耐磨性可以减少磨损和摩擦,延长轴承球的使用寿命,降低维护和更换成本。
此外,东芝材料和SKF等公司对氮化硅球生产的投资,正通过满足关键行业(尤其是汽车和可再生能源行业)日益增长的需求,显著推动氮化硅球市场的增长。例如,SKF与业界领先的氮化硅材料和陶瓷球开发商及生产商中材氮化物有限公司签署了合资协议,以深化双方在混合陶瓷球轴承领域的合作。由于陶瓷轴承是SKF战略中优先发展的技术,因此这项合作意义重大。此外,东芝材料株式会社于2022年7月宣布,将在其位于日本横滨的总部所在地新建一座氮化硅球生产工厂,该项目预算超过3800万美元,并于2023年11月投产。
关键 氮化硅球 市场洞察摘要:
区域亮点:
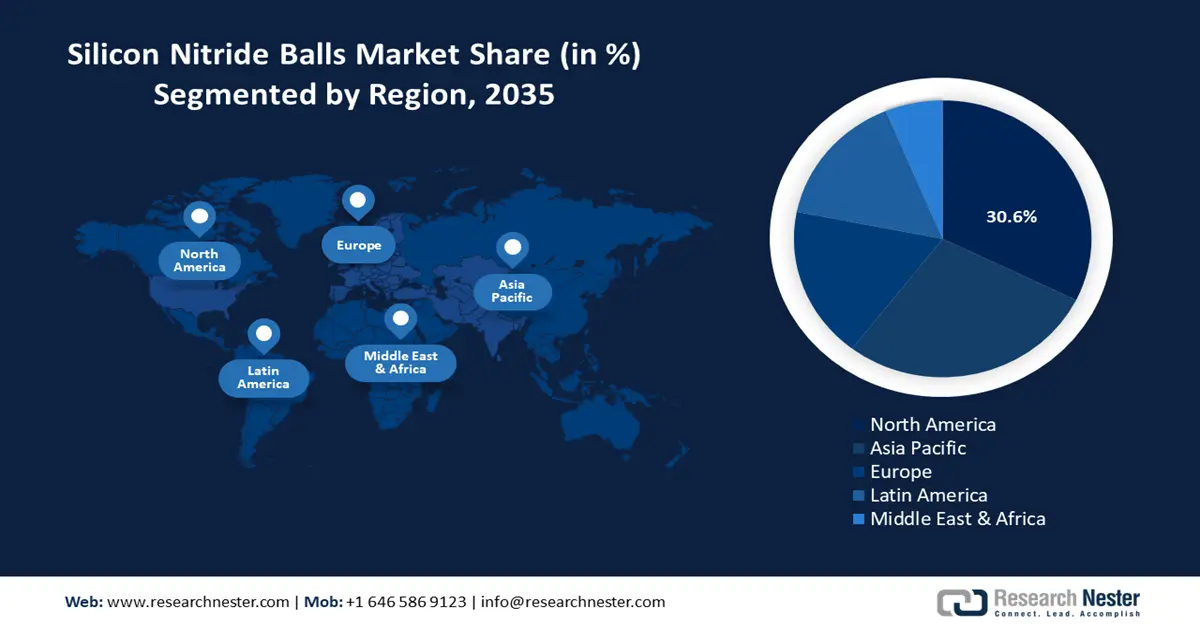
- 北美在氮化硅球市场占据 30.6% 的份额,这主要得益于该地区在半导体芯片、汽车零部件和医疗器械领域庞大的产业基础,预计到 2036 年将保持强劲的增长势头。
- 亚太地区的氮化硅球市场预计到 2036 年将显著增长,这主要得益于中国、日本、韩国和印度消费电子和汽车制造业的蓬勃发展。
细分市场洞察:
- 预计到 2036 年,汽车行业市场份额将超过 54%,这主要得益于全球汽车产量增长和对电动汽车零部件的需求增加。
- 预计到 2036 年,1.0-1.5 毫米厚度的细分市场将占据显著份额,这主要得益于其轻质高硬度的特性,使其适用于工业用途。
主要增长趋势:
- 广泛应用于各种终端行业
- 在生物医学应用领域日益广泛
主要挑战:
- 假冒产品的泛滥
- 疲劳应力及测试限制导致的耐久性问题
- 主要参与者:CoorsTek Inc.、Endure Bearings、Ortech Incorporated、Salem Specialty Ball Co., Inc.、Sinoma International Engineering Co., Ltd.、SKF Group、ZYS Bearing Research Institute Co., Ltd.、Hoover Precision Products Inc.、Redhill Precision Specialty Balls、Thomson Industries, Inc.。
全球 氮化硅球 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:3.4408 亿美元
- 2027 年市场规模:3.6679 亿美元
- 预计市场规模:到 2036 年将达到 6.5198 亿美元
- 增长预测:2027-2036 年复合年增长率 6.6%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 30.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、日本、中国、德国、韩国
- 新兴国家:中国、印度、日本、韩国、台湾
Last updated on : 31 August, 2026
氮化硅球市场增长驱动因素和挑战:
增长驱动因素
- 氮化硅球因其卓越的性能而备受青睐,这些性能包括高强度、低密度、耐磨耐腐蚀以及优异的热稳定性。这些特性使其成为各种高性能应用中不可或缺的材料,从而推动了氮化硅球市场的增长。在汽车行业,它们被广泛应用于电动汽车的混合动力轴承中,以提高能源效率并减少电循环腐蚀。在航空航天和国防工业中,其轻质和耐用性使其成为精密部件的理想选择;而在风能领域,它们则提高了涡轮轴承的可靠性。由于这些球在极端润滑和磨损条件下(例如极端温度、大温差和超高真空)的显著应用,该材料能够满足特定需求,例如飞机维护作业。
由于氮化硅轴承在严苛条件下表现出卓越的性能,预计其将继续在各种工业应用中得到广泛应用。此外,在存在磁场的情况下,氮化硅滚珠轴承在半导体制造设备中表现最佳。氮化硅之所以适用于磁场环境,主要原因在于其非磁性。在这些应用中,使用钢珠可能会改变旋转扭矩或干扰磁场。
据SEMI预测,2024年全球半导体制造设备原始设备制造商(OEM)的销售额预计将达到1130亿美元,创下新的行业纪录,并保持6.5%的年增长率。在前端和后端设备的共同推动下,预计未来几年半导体制造设备的销售额将继续增长,并在2025年和2026年分别达到1210亿美元和1390亿美元,再创新高。因此, 半导体制造设备销售额的增长将带动对氮化硅球的需求。 - 氮化硅球因其优异的材料特性而成为一种极具潜力的生物材料,在生物医学领域得到广泛应用。近期科学研究推动了氮化硅在各个生物医学领域的创新应用。除了其卓越的机械、热学和化学特性外,氮化硅还具有其他独特的性能,使其在骨科应用中更具优势,尤其是在髋关节和膝关节置换假体以及脊柱植入物方面。据美国国立卫生研究院 (NIH) 估计,到 2060 年,全髋关节和全膝关节置换手术的数量将分别比 2018 年增长 37.7% (n=130,766) 和 36.6% (n=137,341)。因此,这一增长将加速氮化硅球市场的扩张。
值得注意的是,其部分透射X射线的特性消除了标准X光摄影中的图像畸变,从而能够在手术过程中和术后评估中更准确地评估植入物。氮化硅球已被证实是一种适用于脊柱植入物的理想材料,研究人员也开始探索其在牙科植入物和颅颌面植入物方面的应用潜力。全球牙科植入物行业对无金属牙科植入物日益增长的需求,极大地推动了氮化硅球的发展。
挑战
- 假冒产品的泛滥:假冒轴承是造成零部件频繁故障的重要原因,导致成本增加、风险上升,并降低机械设备的可靠性。这些假冒产品通常由低薪工人使用过时的设备和劣质材料生产。由于其结构,这些仿冒轴承与正品轴承极为相似,使得消费者难以区分真假。使用这些劣质轴承会导致故障频发,从而增加相关的维护和更换成本。这些额外支出几乎总是超过购买时因单价降低而节省的成本。因此,这一因素将阻碍氮化硅球市场的增长。
- 疲劳应力及测试限制导致的耐久性问题:由于滚动接触疲劳 (RCF) 会导致裂纹扩展,氮化硅球极易受到表面缺陷的影响,并可能因预先存在的 C 形裂纹或部分锥形裂纹引发的疲劳剥落而失效。为了获得亚微米级的球体精加工尺寸和表面特性,从而避免球体碰撞速度降低以及由径向拉应力场(在接触边缘处最大)引发的表面裂纹,氮化硅球通常采用研磨工艺制造。
C形裂纹更常见于球体碰撞中,它们不仅具有非平面裂纹面,而且裂纹尖端也非平面,这与球体正常碰撞产生的轴对称锥形裂纹截然不同。随着球体接触强度(CFS)的降低和球体直径的增大,氮化硅球的无损检测(NDE)技术成本呈指数级增长,并可能占到总制造成本的相当大一部分。由于该材料不导电且透明度较低,检测过程也变得更加困难。
氮化硅球市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.6% |
|
基准年市场规模(2026 年) |
3.4408亿美元 |
|
预测年份市场规模(2036 年) |
6.5198亿美元 |
|
区域范围 |
|
氮化硅球市场细分:
类型(<0.5,5-<1.0,1.0-1.5,<1.5)
在预测期内,1.0-1.5毫米粒径段的氮化硅球市场份额将显著增长。该细分市场的增长主要得益于航空航天、汽车、能源、电机和医疗器械等多个应用领域对1.0-1.5毫米氮化硅球的需求不断增加。用于制造1.0-1.5毫米氮化硅(Si3N4)陶瓷球的高性能陶瓷材料以其卓越的耐久性、硬度和轻质特性而闻名。在20°C下,其导热系数为29 W/mK。其工作温度范围为-176至1472°F。其独特的设计能够降低高速运转时的离心力,从而提高运行效率。
应用领域(航空航天与国防、汽车、机床、能源、其他)
预计到2036年,汽车行业将占据氮化硅球市场54%以上的份额。这一增长主要归因于全球汽车产量的提升。此外,市场对配备先进技术的汽车的需求不断增长,进而推动了汽车制造业的发展,并增加了对先进产品的需求。由于对超现代汽车的需求激增以及随之而来的车辆性能提升,氮化硅轴承在汽车行业变得愈发重要。在汽车领域,氮化硅轴承被广泛应用于电动汽车(EV)的混合动力轴承中,以提高能源效率并减少电循环腐蚀。燃油价格上涨和发动机排放法规的限制也促进了氮化硅在汽车领域的应用。为了满足相关要求并实现优于其他材料的性能优势,每种汽车应用都需要略有不同但又受到严格监管的性能指标。此外,全球电动汽车贸易的增长也进一步推动了氮化硅球市场的发展。
国家 | 电动汽车出口额(单位:十亿美元) | 国家 | 电动汽车进口额(单位:十亿美元) |
德国 | 26.5 | 我们 | 11.4 |
中国 | 17.3 | 英国 | 10.7 |
比利时 | 8.23 | 德国 | 9.83 |
韩国 | 8.15 | 挪威 | 6.08 |
我们 | 6.27 | 法国 | 5.87 |
资料来源:OEC
经济复杂性观察站报告称,电动汽车是全球第27大贸易产品,2022年贸易总额达930亿美元。2021年至2022年,电动汽车出口额增长46.7%,从634亿美元增至930亿美元。电动汽车占全球贸易总额的0.39%。
我们对全球氮化硅球市场的深入分析包括以下几个方面:
类型 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
氮化硅球市场区域分析:
北美市场统计数据
预计到2036年底,北美氮化硅球市场将占据约30.6%的市场份额。该地区半导体芯片、汽车零部件和医疗器械等产业的庞大基础推动了氮化硅球的巨大需求。美国国家科学基金会透露,为了支持美国半导体产业供应链的各个环节,2022年《芯片与科学法案》拨款527亿美元,其中137亿美元用于研发以及相关的人才和技术项目。因此,这些投资正在扩大该地区的半导体芯片规模,从而推动氮化硅球市场的增长。
3M和HC Starck Ceramics等主要的氮化硅球生产商正努力满足国内终端用户行业不断增长的需求。此外,该地区的制造商还投入巨资进行研发,以打造尖端的氮化硅球,从而获得竞争优势。通过持续的研发,生产工艺、材料成分和应用特定设计方面的创新,以及对替代原材料来源和生产流程的优化,有助于在不牺牲产品质量的前提下降低成本。
此外,在美国,电动汽车的日益普及推动了混合轴承和陶瓷轴承对氮化硅滚珠的需求,以提高能源效率、减少腐蚀并延长使用寿命。同时,政府对可再生能源的重视也促进了对风能的投资,这些滚珠被用于风力涡轮机轴承中,以提高可靠性。美国能源部已在2024财年(FY24)拨款1.37亿美元用于风能创新。2021年两党基础设施法案还拨款4000万美元用于研究加强风能技术再利用和回收的策略,并拨款6000万美元用于支持风能技术研发、示范和商业化工作。
加拿大对航空航天和医疗行业研发的投资进一步推动了对氮化硅球的需求,因为这些材料可用于制造轻质、耐用且具有生物相容性的组件。政府对可持续技术和本地制造能力的激励措施也促进了氮化硅球的应用和生产,从而加速了市场增长。
亚太市场分析
预计亚太地区氮化硅球市场在预测期内将以显著的速度增长。包括中国、日本、韩国和印度在内的国家庞大的消费电子和汽车制造业推动了氮化硅需求的增长。中国凭借其庞大的电子设备、汽车零部件和工业组件本地产量,已成为全球制造和出口强国。据半导体行业协会统计,全球36%的电子产品(包括计算机、手机、云服务器和电信设备)产自中国,使其成为全球最大的制造中心和全球电子供应链的关键环节。因此,各行各业对氮化硅的需求大幅增长。此外,由于印度等其他亚洲国家汽车行业的复苏,对氮化硅耐热陶瓷轴承的需求也随之增加。
此外,中国庞大的制造业基础,尤其是在电子和汽车行业,由于氮化硅优异的热性能和机械性能,推动了其需求的增长。在医疗领域,氮化硅球因其良好的生物相容性、生物活性和抗细菌感染能力,被用于骨科植入物和脊柱融合器械。中国医疗保健行业的蓬勃发展也促进了氮化硅球在医疗应用领域的广泛应用。
在政府举措和私人投资的推动下,印度航空航天业目前正经历着显著增长,这主要得益于市场对涡轮机和结构件用轻质耐用材料日益增长的需求。据印度新闻信息局(PIB)报道,印度民航部(MoCA)通过制定印度机场碳核算和报告框架的标准化方案,已采取措施朝着碳中和和实现全国机场净零碳排放的目标迈进。此外,印度国防现代化计划推动了国防应用领域对高性能陶瓷的需求不断增长,这也成为推动这一增长的另一重要动力。
氮化硅球市场主要参与者:
- 库尔斯泰克公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 耐久轴承
- 奥泰克公司
- 塞勒姆特种球有限公司
- 中材国际工程有限公司
- SKF集团
- ZYS轴承研究所有限公司
- 胡佛精密产品公司
- 红山精密特种球
- 汤姆逊工业公司
氮化硅球市场格局复杂,众多实力雄厚的竞争对手凭借技术突破、产品质量和创新能力展开竞争。主要市场参与者经常通过并购和扩张等战略举措来扩大市场份额,并有效满足不断增长的市场需求。
最新发展
- 2024年6月,CeramTec 推出了新产品 Sinalit,恰逢今年在纽伦堡举行的欧洲电力电子展 (PCIM Europe)。这家陶瓷专家由此扩展了其产品组合,新增了氮化硅衬底。
- 2022年9月,为医疗和技术应用提供先进陶瓷材料的原始设备制造商 (OEM) SINTX Technologies, Inc. 宣布,已成功完成与美国食品药品监督管理局 (FDA) 的 510(k) 预提交会议,讨论氮化硅-PEEK (FleX-SN PEEK) 脊柱植入物的潜在开发和商业化。
- Report ID: 7108
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
