患者参与解决方案市场展望:
2026年,患者参与解决方案市场规模超过323.3亿美元,预计到2036年底将达到1810.4亿美元,在预测期(即2027-2036年)内,复合年增长率约为18.8%。2027年,患者参与解决方案的行业规模估计为384.1亿美元。
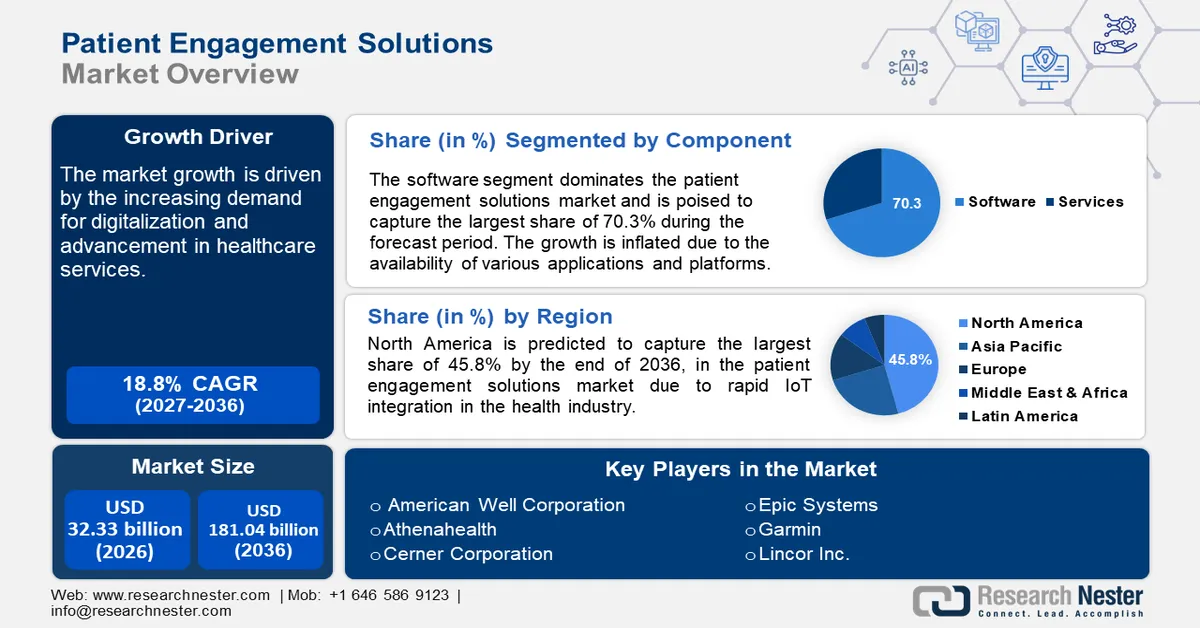
医疗服务数字化需求的不断增长推动了这一增长。人工智能在医疗沟通系统中的应用正在加速提升患者在该领域的参与度。根据美国国家医学图书馆 (NLM) 2023 年 9 月发布的一份报告,大型语言模型 (LLM) 正在被医疗机构广泛应用。这种基于文本的沟通系统利用机器学习技术处理大型数据集,从而实现无缝的患者互动。
远程医疗服务的成功正促使医疗保健行业投资于聊天机器人、健康风险评估 (HRA)、护理缺口等先进设施。自动生成的消息,包括化验结果通知和用药提醒,可以提升医患关系。这种直接沟通方式的改进也有助于医疗机构将患者意见纳入服务优化。向价值医疗模式的转变正促使企业引入追踪技术,从而推动对患者互动解决方案市场的更大投资。2023年1月,朝日科技推出了全新的数字健康生态系统,使患者能够追踪自己的用药情况和健康状况。
关键 患者参与解决方案 市场洞察摘要:
区域亮点:
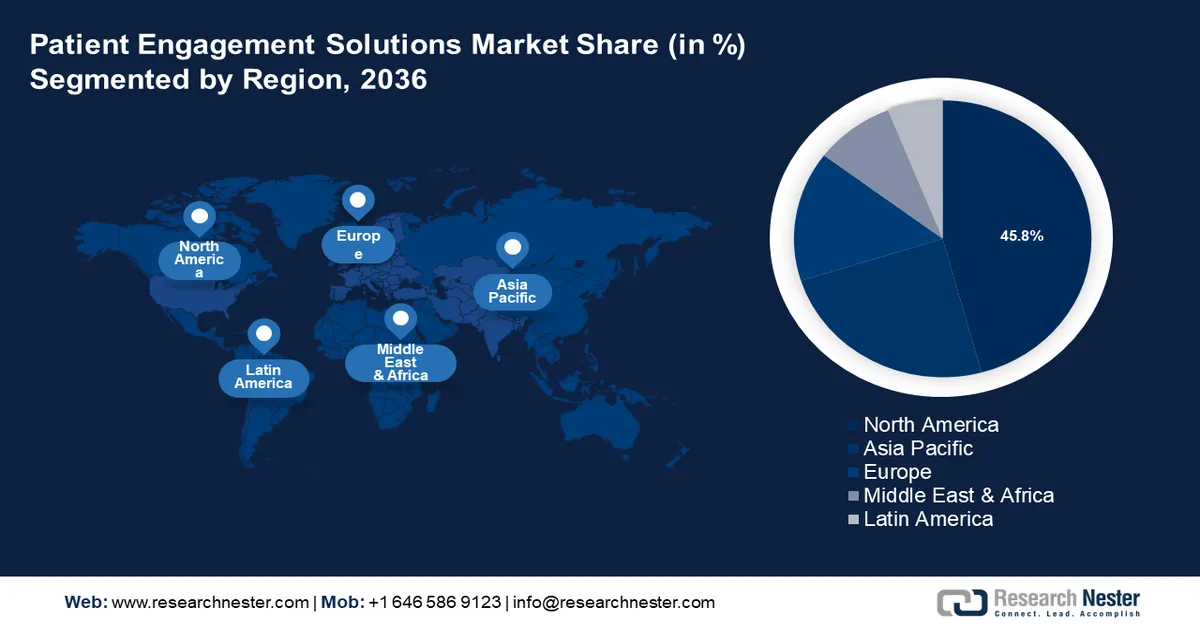
- 北美以 45.8% 的市场份额领先,这得益于物联网的快速整合、基础设施的建设以及政府对患者参与工具的支持,确保了 2027 年至 2036 年的强劲增长。
- 预计到 2036 年,亚太地区将占据患者参与解决方案市场相当大的份额,这主要得益于人口老龄化带来的远程医疗解决方案需求的增长,以及医疗保健和技术提供商之间为加强数字化患者参与而日益密切的合作。
细分市场洞察:
- 预计到 2036 年,软件细分市场将占据超过 70.3% 的市场份额,这主要得益于数字平台的广泛应用,从而实现个性化的医疗保健体验。
- 预计到 2036 年,健康管理细分市场将引领患者互动解决方案市场,这主要得益于先进的数字工具在自我管理、慢性病管理和改善患者预后方面的日益普及。
主要增长趋势:
- 医疗保健领域的技术进步
- 对远程医疗和预防性医疗的需求不断增长
主要挑战:
- 缺乏技术素养
- 严格的监管压制
主要参与者:American Well Corporation、Athenahealth、Cerner Corporation、Epic Systems、Garmin、Lincor Inc.、McKesson、MEDHOST、Oracle、Orion Health、Teladoc Health、Veradigm LLC。
全球 患者参与解决方案 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:323.3 亿美元
- 2027 年市场规模:384.1 亿美元
- 预计市场规模:到 2036 年将达到 1810.4 亿美元
- 增长预测:2027-2036 年复合年增长率 18.8%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 45.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、英国、加拿大、日本
- 新兴国家:印度、中国、巴西、墨西哥、土耳其
Last updated on : 31 August, 2026
患者参与解决方案市场增长驱动因素和挑战:
增长驱动因素
医疗保健领域的技术进步:包括电子病历 (EHR) 和远程医疗服务在内的医疗领域先进技术,对患者互动解决方案市场产生了影响。患者与医疗服务提供商之间沟通的加强,促使用户采用此类系统。目前,领先企业正在设计用户友好的互动解决方案,以实现直接互动。2023 年 8 月,LG 推出了一款用于医院有效沟通的患者互动白板。这款 43 英寸全高清型号支持 PoE 供电,可满足不同病房的需求。
远程和预防性医疗需求日益增长:后疫情时代推动了与医疗机构即时沟通系统的需求。移动医疗应用和可穿戴监测设备通过增强可及性,进一步推动了这一需求。居家医疗服务需求的激增也需要高效的平台来连接专业人员。患者互动解决方案市场正在支持这种自我管理的需求。2021年1月,Naunce推出了一款面向患者的虚拟助手平台,旨在促进远程医疗。电子病历系统、客户关系管理系统和患者访问系统的结合,有助于实现临床护理的现代化。
挑战
技术素养不足:患者和医护人员的操作技能不足会限制所需数据的获取。老年人群体与这些先进平台之间的技术障碍会阻碍其个人使用。不同的用户界面可能难以理解,导致患者互动解决方案市场的基础设施薄弱。用户常常难以驾驭数字工具,从而影响其有效性。医院缺乏可靠的设备和操作人员来处理大型数据库,可能导致医疗服务质量的差异。
严格的监管阻碍:为保障患者安全而制定的严格医疗保健法规可能会阻碍发展进程。诸如HIPAA之类的标准对合规性要求很高。复杂的监管框架可能会使投资者对患者参与解决方案市场望而却步。缺乏先进技术的医疗机构可能无法采用创新技术。实施和管理敏感的患者信息可能会引发数据安全方面的担忧。此外,这些因素还会阻碍机构采用患者参与实践。
患者参与解决方案市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
18.8% |
|
基准年市场规模(2026 年) |
323.3亿美元 |
|
预测年份市场规模(2036 年) |
1810.4亿美元 |
|
区域范围 |
|
患者参与解决方案市场细分:
组件细分分析
由于各种应用程序和平台的普及,预计到2036年底,软件领域将占据患者参与解决方案市场70.3%以上的份额。便捷的患者登录门户、用户友好的移动应用程序、临床决策支持系统(CDSS)工具和其他平台提供个性化的体验。医疗服务提供商倾向于使用这些软件解决方案来促进持续的监测和管理。2023年4月,Athenahealth面向医疗集团和医疗系统推出了患者参与度测量软件和服务。该联网数字指数将提供患者使用数字工具的概览。将健康相关的分析数据重定向到患者家中的功能也扩大了其远程使用需求。
应用细分市场分析
按应用领域划分,预计健康管理领域将对患者互动解决方案市场产生重大影响。技术先进的工具和服务在居家健康自我管理中发挥着至关重要的作用。各行各业对改善患者治疗效果的需求正在激增。药物、预约和健康习惯的自动提醒功能正在推动这些互动解决方案的普及。精心设计的程序已被证明能有效管理慢性病症状。存储个人健康记录并与医疗服务提供者共享病史的需求,进一步提升了对这些健康管理工具的需求。例如,2021年7月,Amwell推出了Conversa Health,旨在为慢性病管理提供自动化虚拟医疗服务。
我们对市场的深入分析涵盖以下几个方面。
成分 |
|
应用 |
|
功能 |
|
最终用途 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
患者参与解决方案市场区域分析:
北美市场洞察
预计到2036年,北美产业将占据45.8%的市场份额,成为全球主要收入来源。该地区各行各业的物联网快速整合推动了产业的蓬勃发展。软件的部署促进了医疗保健行业的基础设施建设。这进一步促使政府出台支持性举措,推广电子健康记录(EHR)和其他患者互动工具。数字化进程的持续推进也对该地区的整体格局产生了积极影响。2023年8月,Orion Health推出了人工智能驱动的数字门户Virtuosa。Orion-DFD为北美1500万人口提供预防性、主动性和预测性医疗保健服务。
由于其完善的医疗保健体系,美国在该地区占据着最大的市场份额之一。先进设施的普及使美国能够向全球提供世界一流的医疗服务。美国政府颁布了包括《健康信息技术促进经济和临床健康法案》(HITECH Act)在内的多项法规,鼓励医院采用患者参与模式。经合组织(OECD)发布的一份报告显示,2023年9月,患者参与显著降低了美国医院的成本和死亡率。2023年3月,Amwell与DarioHealth合作,拓展其数字化临床项目。此次合作旨在为慢性病患者提供个性化的数字化治疗方案。
未来几年,加拿大在患者互动解决方案市场也展现出巨大的增长潜力。该国正大力投资研发,以加强其医疗保健基础设施。创新技术正被应用于疾病管理。患者管理能力的提升推动了数据分析系统的发展。企业间的战略合作正在拓展其产品组合,以提供此类创新解决方案。例如,2022年3月,UST与Well-Beat合作推出了一款数字化患者互动解决方案。该SaaS解决方案利用人工智能技术模拟人类行为,为临床医生提供更合理的对话指导。
亚太市场洞察
亚太地区预计将成为患者互动解决方案市场庞大的消费群体。该地区开放的市场环境为全球企业拓展业务范围提供了机遇。人口老龄化加剧了对远程医疗解决方案的需求,从而提升了在线患者互动。领先的制药公司也正与科技领军企业合作,利用消费者反馈推动产品开发。例如,2022年7月,MedAdvisor收购了GuideLink 100%的股份,旨在为澳大利亚的药房开发一个数字化平台。该平台为澳大利亚药剂师协会的会员提供了预约、临床服务、疫苗接种和药物管理等功能。
在政府各项举措的影响下,印度的患者互动解决方案市场展现出巨大的增长潜力。例如,国家数字健康使命等项目致力于通过患者互动来改善医疗基础设施。包括 Practo、BestDoc 和 Clinion 在内的行业领先企业正在进行战略投资和合作,以巩固其在国内市场的地位。根据 Practo 发布的 2024 年财务报告,其 EBITDA 增长了 90%,收入较 2023 年增长了 22%。这些企业的蓬勃发展正推动着印度患者互动行业的整体增长。
由于对以患者为中心的医疗保健服务的需求不断增长,中国患者互动解决方案市场正在蓬勃发展。中国医疗行业深受数字化医疗融合的影响。移动医疗应用和远程医疗平台正在改变患者与医疗服务提供者互动的方式。诸如“健康中国2030”规划等政府举措,正助力提升患者互动解决方案的可及性和效率。企业也正利用患者互动解决方案提供数字化心理健康服务。例如,京东于2024年5月推出了一系列人工智能驱动的服务项目,旨在提供心理疾病的治疗和康复解决方案。
患者互动解决方案市场主要参与者:
- 美国威尔公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 雅典娜健康
- Cerner公司
- Epic Systems
- Garmin
- Lincor公司
- 麦克森
- 医疗主机
- 甲骨文
- Orion Health
- Teladoc Health
- Veradigm LLC
患者互动解决方案市场的关键参与者目前正致力于推出创新的个性化和数字化医疗保健系统。远程服务的发展在其中发挥着重要作用。他们还积极参与患者教育,帮助患者做出明智的健康决策。利用数据改善护理管理的做法日益普遍。此外,该行业的增长也有助于提升患者体验和医疗服务质量。2024年8月,PatientPoint推出了全新的患者互动系统,用于患者就诊前后的互动。全球领先的患者互动解决方案提供商包括:
最新发展
- 2024年8月,HEALWELL与WELL Health Technologies达成合作,共同推进其子公司Intrahealth和OceanMD的技术解决方案。此次整合将使WELL广泛的医疗机构网络能够接入OceanMD的电子转诊系统,从而进一步提升患者获取医疗服务的便利性。
- 2024年7月,SAIGroup收购了数字患者互动领域的领先企业Get Well。此次收购将使SAIGroup的临床人工智能平台能够利用Get Well庞大的用户群体。Get Well每年与超过1000家医疗机构进行1000万次患者互动,这将进一步拓展SAIGroup的产品组合。
- Report ID: 6600
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)



版权所有 © 2026 Research Nester。保留所有权利。
