人工智能在患者参与市场展望:
2026年,人工智能在患者参与领域的市场规模为92.3亿美元,预计到2036年底将超过552.7亿美元,在预测期(即2027-2036年)内,复合年增长率将超过19.6%。2027年,人工智能在患者参与领域的行业规模预计为110.4亿美元。
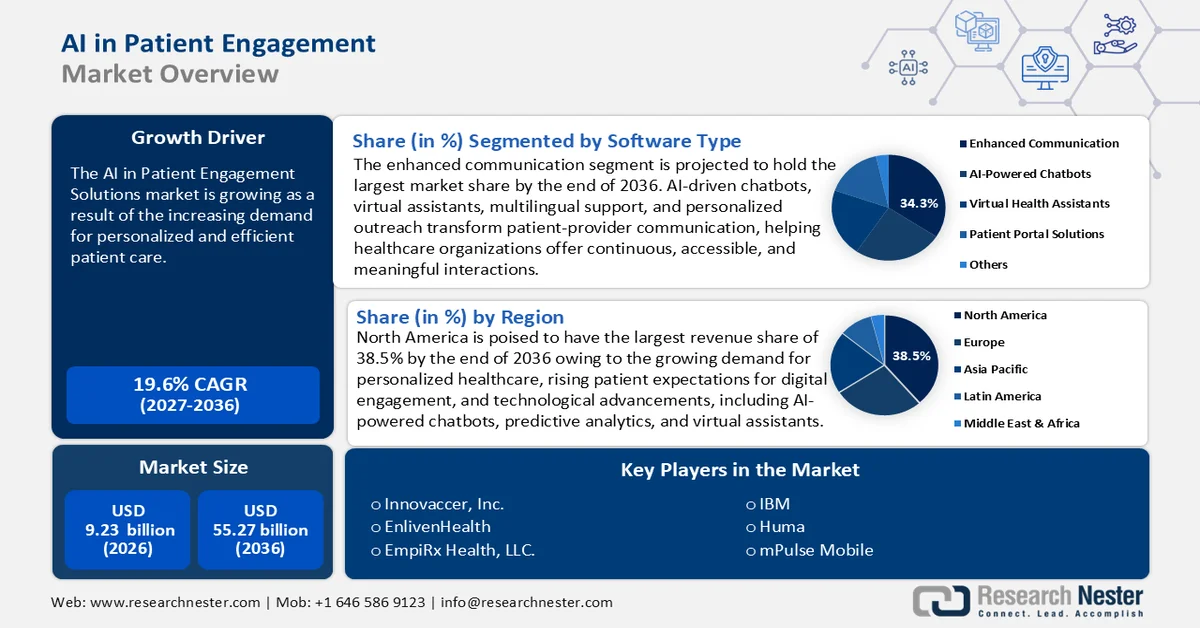
推动增长的主要因素是患者对个性化和高效医疗服务的需求日益增长。Rendia公司的一项调查显示,72%的患者表示他们希望获得更加个性化的医疗服务,以满足其特定的临床需求,而且大多数患者认为技术是解决方案。患者期望获得根据自身需求量身定制的医疗体验。人工智能技术使医疗服务提供者能够分析患者的数据、偏好和行为,从而促进个性化的沟通和干预。
人工智能通过提供支持更佳健康管理的工具来增强患者参与度。例如,用药依从性提醒、个性化健康建议和教育内容等解决方案可以提高患者对治疗方案的依从性,并改善整体健康状况。
关键 人工智能在患者参与中的应用 市场洞察摘要:
区域亮点:
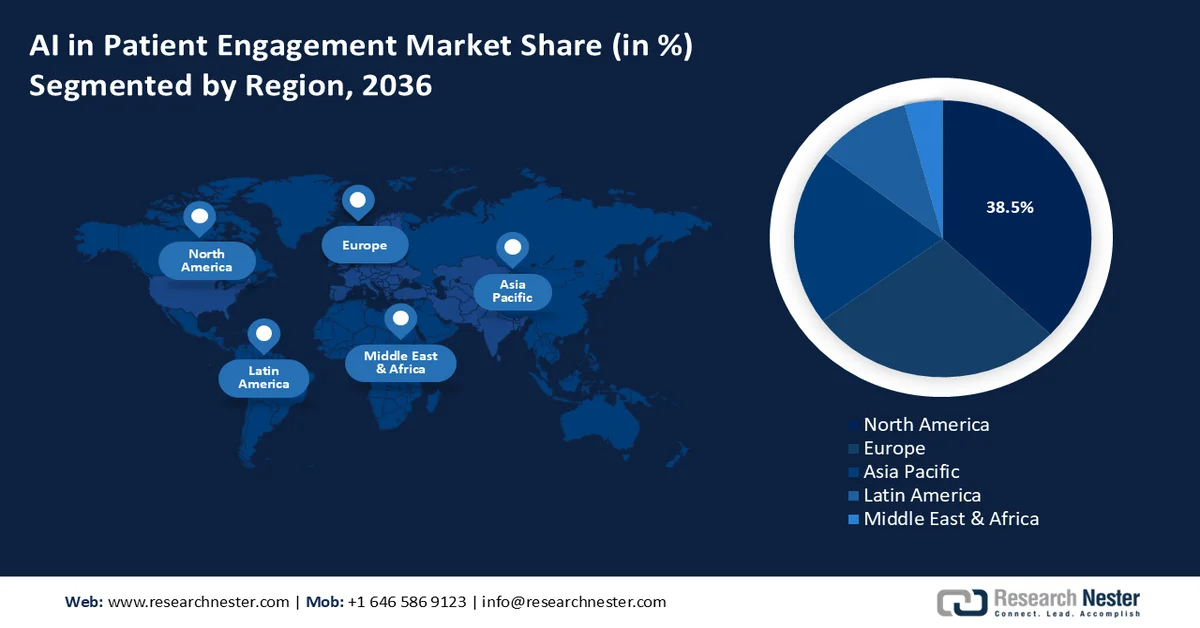
- 北美在人工智能患者互动市场中占据 38.5% 的份额,这主要得益于对个性化医疗保健日益增长的需求以及技术的进步,预计到 2027 年至 2036 年,北美地区的人工智能患者互动市场将持续改善患者预后。
- 预计欧洲在 2027 年至 2036 年期间,人工智能患者互动市场将实现最快增长,这主要得益于监管框架的完善,从而促进了人工智能的应用和患者参与。
细分市场洞察:
- 预计到 2036 年,基于云的细分市场将创造可观的收入,这主要归功于其能够简化运营流程并改善医患互动。
- 预计到 2036 年,增强型沟通细分市场将占据超过 34.3% 的市场份额,这主要得益于人工智能 (AI) 推动的医患沟通转型。
主要增长趋势:
- 远程医疗和数字健康工具的日益普及
- 慢性病患病率上升
主要挑战:
- 高昂的实施和集成成本
- 缺乏标准化
- 主要参与者:Innovaccer, Inc、EnlivenHealth(Omnicell, Inc. 的一个部门)、EmpiRx Health, LLC.、IBM、Huma、mPulse Mobile 和 AllazoHealth。
全球 人工智能在患者参与中的应用 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:92.3 亿美元
- 2027 年市场规模:110.4 亿美元
- 预计市场规模:到 2036 年将达到 552.7 亿美元
- 增长预测:2027-2036 年复合年增长率 19.6%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 38.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、英国、日本
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
人工智能在患者互动市场中的增长驱动因素和挑战:
增长驱动因素
- 远程医疗和数字健康工具的普及率不断提高:远程医疗使患者能够远程获取医疗保健服务,这在农村或医疗资源匮乏的地区尤为重要。人工智能驱动的患者互动工具,例如虚拟助手、聊天机器人和自动提醒,通过提供全天候支持和改善患者在临床就诊之外的互动,提升了远程医疗体验。根据 RockHealth Inc. 2022 年的一项调查,远程医疗的总体接受度达到了 80%,使其成为处方治疗和轻症诊疗的主要途径。
人工智能驱动的远程医疗系统可以远程监测患者的生命体征,并对潜在的健康问题发出早期预警,从而确保患者与医护人员之间的持续互动。此外,人工智能系统还能分析来自远程医疗互动的大量数据集,生成有助于医疗服务提供者优化患者互动策略并改善整体治疗效果的洞察。 - 慢性病患病率不断上升:糖尿病、心血管疾病、哮喘和高血压等慢性病需要持续监测、与医疗保健提供者定期沟通以及积极主动的管理,而人工智能技术可以为此提供助力。例如,根据国际糖尿病联盟 (IDF) 发布的《糖尿病地图集》,截至 2021 年,全球有 5.37 亿成年人(20-79 岁)患有糖尿病,预计到 2030 年这一数字将上升至 6.43 亿,到 2045 年将达到 7.83 亿。人工智能正在帮助医疗保健系统实施全面的慢性病管理 (CCM) 项目。这些项目利用人工智能识别高危患者,提供个性化的健康干预措施,并通过自动化工具和警报确保患者持续参与。人工智能还有助于简化数据收集和报告流程,从而提高 CCM 项目的效率。
- 自然语言处理 (NLP) 和机器学习 (ML) 的进步: NLP 和 ML 在推动人工智能在患者互动领域的应用方面发挥着关键作用。这些技术正在改变患者与医疗保健系统的互动方式,提升患者体验和医疗服务效率。NLP 使人工智能驱动的聊天机器人和虚拟助手能够理解并以对话的方式回应患者的疑问。这些工具可以处理日常咨询、提供健康教育、安排预约,并解答有关药物或治疗方案的问题。
自然语言处理(NLP)领域的最新进展,尤其是在理解上下文、情感和医学术语方面,使得更复杂、更人性化的交互成为可能,让患者感受到更多支持和参与感。阿波罗医院已扩大与谷歌云的合作,旨在通过阿波罗的数字化平台 Apollo 24|7,让每位印度人都能获得医疗保健服务。Apollo 24|7 团队与谷歌云合作,利用顶点人工智能(Vertex AI)和生成式人工智能(gen AI)模型开发了临床智能引擎(CIE)。阿波罗医院还在探索使用谷歌开发的语言学习管理系统(LLM)Med-PaLM 2,该系统能够回答医疗咨询并提供临床文本摘要。
机器学习算法结合自然语言处理技术,可以分析患者的健康史、偏好和实时数据,从而提供个性化的建议和提醒。机器学习模型可以根据患者独特的健康状况,推荐药物剂量、生活方式调整方案,或提醒患者注意潜在风险。这种个性化程度对于维持患者的参与度至关重要,尤其对于需要管理慢性疾病的患者而言。
挑战
- 高昂的实施和集成成本:实施人工智能驱动的患者互动系统通常需要对技术基础设施进行大量投资,包括数据集成、软件开发和人工智能模型训练。对于许多医疗机构,尤其是在资源有限的环境中,采用这些先进系统的成本可能难以承受。此外,将人工智能解决方案与现有的电子健康记录 (EHR) 系统或其他医疗平台集成,在技术上可能具有挑战性且成本高昂。
- 缺乏标准化:人工智能算法、数据格式和医疗保健互操作性方面缺乏标准化,会阻碍人工智能在患者互动中的广泛应用。不同的医疗机构使用不同的系统,在缺乏通用标准的情况下跨平台集成人工智能工具,会导致效率低下、数据共享不畅以及人工智能解决方案效果降低。
人工智能在患者互动领域的市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
19.6% |
|
基准年市场规模(2026 年) |
92.3亿美元 |
|
预测年份市场规模(2036 年) |
552.7亿美元 |
|
区域范围 |
|
人工智能在患者参与市场细分中的应用:
软件类型(增强型通信、人工智能聊天机器人、虚拟健康助手、预测分析工具和患者门户解决方案)
预计到2036年,增强型沟通领域将在人工智能(AI)患者互动市场中占据主导地位,市场份额超过34.3%。由人工智能驱动的增强型沟通对于患者互动至关重要。人工智能驱动的聊天机器人、虚拟助手、多语言支持和个性化服务正在改变医患沟通方式,帮助医疗机构提供持续、便捷且有意义的互动。通过优先考虑增强型沟通,医疗系统可以提高患者参与度,提升患者满意度,并在日益数字化的医疗环境中取得更好的健康结果。
此外,语音识别技术的进步使患者,尤其是残障人士或数字素养有限的患者,更容易与医疗保健系统互动。语音激活的人工智能工具使患者无需打字即可提问、接收健康更新并访问自己的健康数据,从而提高了更广泛患者群体的就医便利性和参与度。
部署模式(云端部署、Web部署和本地部署)
到2036年底,人工智能在患者互动领域的云端细分市场有望占据可观的收入份额。通过利用云技术,医疗服务提供商和机构可以比以往任何时候都更高效地简化运营、提升服务可及性并改善患者互动。云端人工智能解决方案支持集中式数据存储和处理,从而能够更轻松地跨平台实时分析患者数据,这对于提供主动式和个性化医疗服务至关重要。
基于云的平台可以整合来自多个来源的数据,包括电子健康记录 (EHR)、可穿戴设备和其他数字健康工具,从而提供全面的患者健康状况视图,实现个性化护理。此外,患者和医护人员可以随时随地访问云平台,通过移动设备或网络门户促进无缝沟通和互动。
我们对人工智能在患者互动市场中的应用进行了深入分析,分析内容包括以下几个方面:
软件类型 |
|
部署模式 |
|
应用 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
人工智能在患者互动市场中的区域分析:
北美市场预测
预计到 2036 年,北美行业将占据最大的收入份额,达到 38.5%。市场增长归功于对个性化医疗保健日益增长的需求、患者对数字化互动日益增长的期望以及技术进步,包括人工智能聊天机器人、预测分析和虚拟助手。
在美国,人工智能在患者互动领域的市场增长主要得益于该国慢性病的高发率,而持续的患者互动对于有效管理疾病至关重要。此外,人口老龄化也推动了对持续健康监测和支持的需求,而人工智能工具的便捷性和有效性正是实现这一目标的关键。据人口参考局(Population Reference Bureau)预测,美国65岁及以上人口数量将从2022年的5800万增至2050年的8200万,增幅达47%,占总人口的比例也将从17%上升至23%。此外,包括微软、甲骨文和IBM在内的行业领先企业正在加大对人工智能的投资,以增强患者数据分析能力,从而实现更精准、更个性化的医疗服务。
在加拿大,人工智能在患者互动领域的应用市场正蓬勃发展,这主要得益于电子健康记录、数字健康工具的日益普及以及政府的支持性举措。加拿大卫生部已投资多个数字健康项目以推进患者互动,其中加拿大健康信息高速公路(Canada Health Infoway)尤为重要,该机构制定标准并提供资金以增强数字健康互操作性。人工智能工具的集成在预约安排、健康管理和远程咨询等患者互动功能方面发挥了尤为重要的作用,这些功能简化了患者与医疗保健系统的互动。
欧洲市场分析
欧洲人工智能在患者互动领域的市场预计将在预测期内实现最快增长。该市场正随着欧盟《通用数据保护条例》(GDPR)和即将出台的《人工智能法案》等监管框架的实施而蓬勃发展。这些法规旨在加强医疗保健领域的数据隐私、透明度和人工智能的合乎伦理的使用。人工智能驱动的患者互动工具正被越来越多地应用于个性化护理、辅助慢性病管理以及改善医患沟通。
欧洲领先市场包括德国、英国和法国,人工智能解决方案在这些国家被广泛应用于心理健康、心血管护理和肿瘤学等各种治疗领域。
在德国,医疗机构正越来越多地采用人工智能工具,例如聊天机器人、自然语言处理和计算机视觉,以支持住院和门诊环境中的患者互动和参与。这些工具通过自动化沟通、计费和患者教育,增强了个性化护理并有助于减轻行政负担。德国对健康数据安全的重视以及在教育和研发方面的大力投入,进一步推动了人工智能在改善患者治疗效果和就医体验方面的应用。
患者互动领域人工智能主要市场参与者:
- Medadvisor Solutions
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Innovaccer公司
- EnlivenHealth(Omnicell, Inc. 的一个子公司)
- EmpiRx Health, LLC。
- IBM
- 胡玛
- mPulse Mobile
- AllazoHealth
- P360
- 品牌互动网络公司
人工智能在患者互动市场的主要参与者正通过专注于一系列先进技术、战略合作和针对性解决方案来推动增长,以满足不断变化的医疗保健需求。这些主要参与者还在努力解决管理方面的挑战、优化成本并帮助医疗服务提供商改善治疗效果。
以下是市场上的一些主要参与者:
最新发展
- 2024 年 6 月,全球领先的以药房为主导的患者互动解决方案提供商 MedAdvisor Solutions 宣布推出全渠道药房互动解决方案,该方案由公司人工智能平台 THRiV 提供支持。
- 2023 年 11 月,全球领先的数字健康公司 Huma 与德国达姆施塔特的知名科技公司默克集团 (Merck KGaA) 宣布合作,共同打造一款旨在帮助癌症患者更好地了解和管理自身疾病及治疗方案的数字化解决方案。
- Report ID: 6624
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
