颅内动脉瘤市场展望:
2026年,颅内动脉瘤市场规模为16.6亿美元,预计到2036年底将达到41.5亿美元,在预测期(即2027-2036年)内,复合年增长率约为9.6%。2027年,颅内动脉瘤行业的规模预计为18.2亿美元。
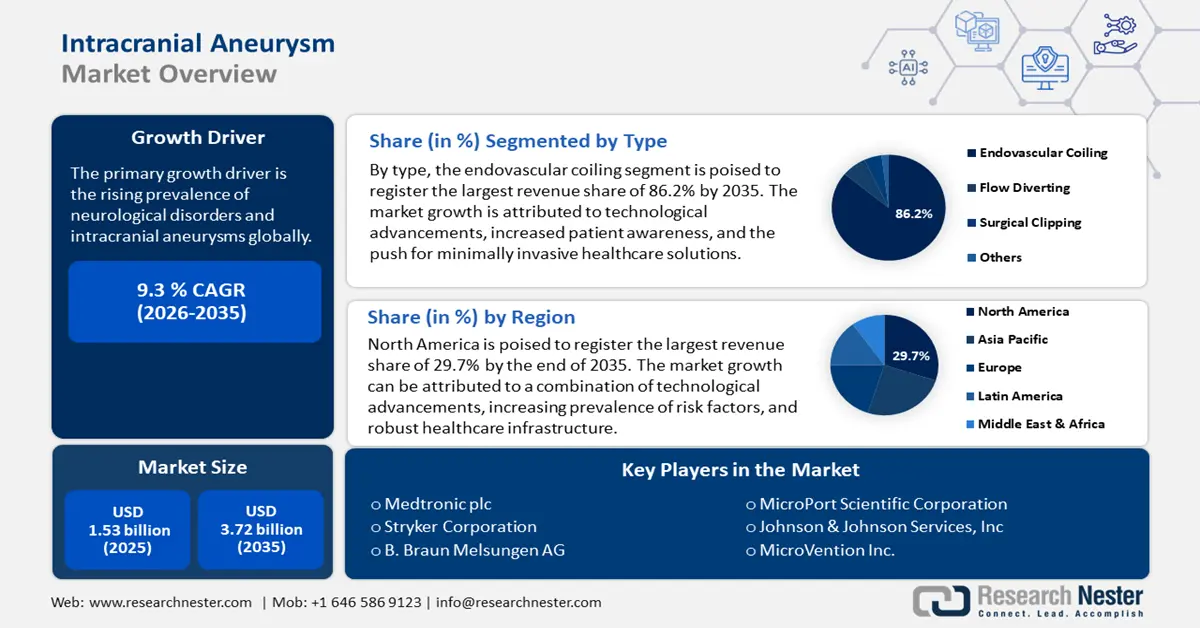
主要增长驱动因素是全球神经系统疾病和颅内动脉瘤患病率的上升。根据健康指标与评估研究所(IHME)的数据,2021年神经系统疾病是全球疾病负担的最大贡献因素,影响了全球43%的人口。
高血压、吸烟、过量饮酒和肥胖等疾病的日益普遍显著增加了颅内动脉瘤的风险。全球人口老龄化也加剧了动脉瘤的发生风险,从而推动了对诊断和治疗方案的需求。CT血管造影、MRI和数字减影血管造影(DSA)等先进影像技术的发展提高了颅内动脉瘤的早期发现和诊断率。无症状动脉瘤诊断准确性的提高也促进了治疗方案的推广应用。
关键 颅内动脉瘤 市场洞察摘要:
区域亮点:
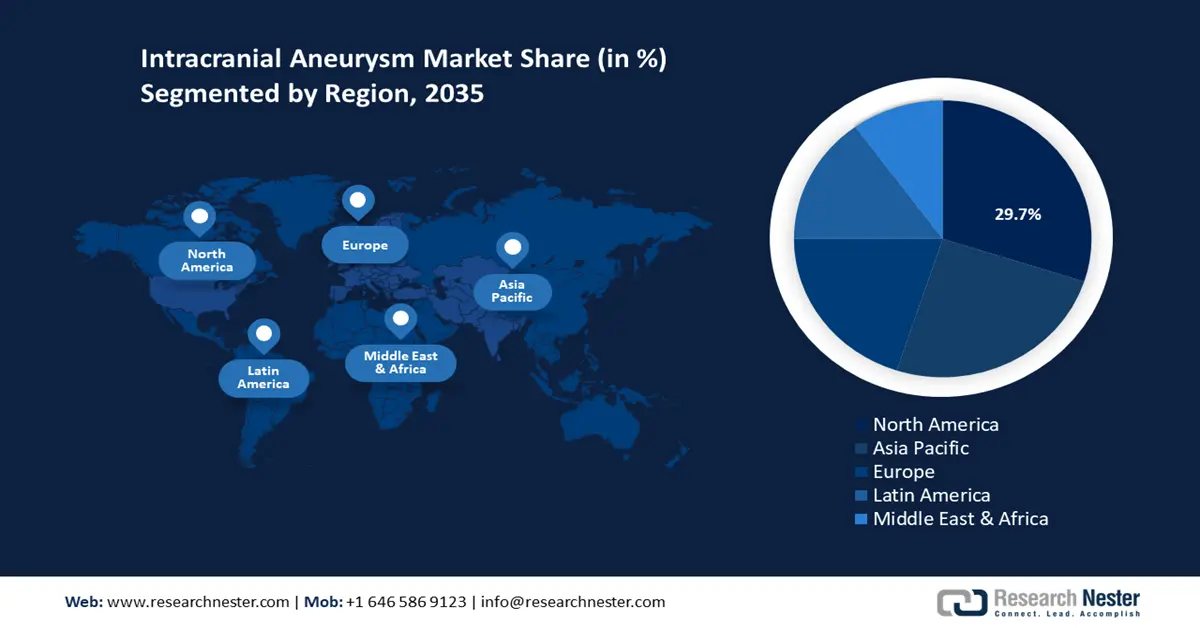
- 北美地区在颅内动脉瘤市场中占据主导地位,市场份额达 29.7%,这主要得益于技术进步、风险因素增加以及完善的医疗保健基础设施,预计这一趋势将持续到 2027 年至 2036 年。
- 亚太地区的颅内动脉瘤市场预计到 2036 年将快速增长,这主要得益于诊断技术的进步、微创手术的日益普及以及医疗保健水平的提高。
细分市场洞察:
- 预计到 2036 年,血管内栓塞术细分市场将占据约 86.2% 的市场份额,这主要得益于技术进步和人们对微创手术的偏好。
主要增长趋势:
- 医疗技术进步
- 意识提升和诊断率提高
主要挑战:
- 治疗费用高昂
- 并发症风险
- 主要参与者:美敦力公司、史赛克公司、微创医疗科技公司、强生服务公司、MicroVention公司、贝朗医疗股份公司、Integra LifeSciences公司。
全球 颅内动脉瘤 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:16.6亿美元
- 2027年市场规模:18.2亿美元
- 预计市场规模:到2036年将达到41.5亿美元
- 增长预测:2027-2036年复合年增长率9.6%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 29.7%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、英国、法国
- 新兴国家:中国、印度、巴西、墨西哥、新加坡
Last updated on : 31 August, 2026
颅内动脉瘤市场增长驱动因素和挑战:
增长驱动因素
- 医疗技术的进步:栓塞弹簧圈(例如水凝胶涂层弹簧圈)的进步提高了血管闭塞率并降低了复发率。例如,水凝胶涂层弹簧圈完全可拆卸,其铂金芯包裹在水凝胶中。弹簧圈有 0.018 英寸和 0.035 英寸两种规格。这些弹簧圈在释放 20 分钟后可伸展至其初始尺寸的四倍,从而实现高效的机械性血管阻塞。
现代血流导向支架,例如Pipeline栓塞装置,能够将血流从动脉瘤处引开,促进自然愈合并降低破裂风险。高分辨率3D成像等先进的诊断成像技术能够精确绘制动脉瘤的大小、形状和位置,从而实现靶向介入治疗。人工智能增强了医学影像中动脉瘤的检出率,减少了诊断错误,提高了早期干预率。此外,机器人系统能够提高血管内手术的精准度,减轻术者疲劳,并改善复杂病例的治疗效果。 - 认知度和诊断率的提高:患者和医疗服务提供者对颅内动脉瘤的认识不断加深,加上诊断技术的进步,使得颅内动脉瘤的早期发现和治疗得以实现,从而推动了颅内动脉瘤市场的扩张。非营利组织和医疗服务提供者正日益重视提高公众对颅内动脉瘤及其风险因素和症状的认识。例如,每年九月是脑动脉瘤宣传月,旨在强调早期发现的重要性。
此外,各组织的宣传活动已在全球范围内普及了数百万人的知识。世界卫生组织预测,到2031年,所有国家都将积极开展神经系统疾病的宣传或倡导活动。 - 政府和私人投资:发达国家和新兴颅内动脉瘤市场的政府都在为神经学研究拨款,包括改进颅内动脉瘤的诊断和治疗方案。澳大利亚莫里森政府正在投资2180万美元用于关键研究,这些研究有望推动神经系统疾病治疗的进步。私营企业也在大力投资研发先进的医疗器械、栓塞线圈和支架。这些创新旨在改善患者预后并减少并发症。
此外,公共部门和私营部门之间日益密切的合作有望减轻颅内动脉瘤的负担。
挑战
- 治疗费用高昂:血管内栓塞术、支架置入术和外科夹闭术等先进治疗方法费用昂贵,使得许多患者,特别是中低收入国家的患者,难以负担。血流导向装置、栓塞线圈和影像系统等医疗器械价格高昂,也限制了这些疗法在资源匮乏地区的普及应用。
- 并发症风险:治疗颅内动脉瘤的手术,例如栓塞或夹闭术,都存在并发症风险,包括中风、血管破裂或神经功能缺损,这可能会让患者和医护人员望而却步。已治疗的动脉瘤有时会复发,需要再次手术,从而增加患者的负担和医疗成本。
颅内动脉瘤市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
9.6% |
|
基准年市场规模(2026 年) |
16.6亿美元 |
|
预测年份市场规模(2036 年) |
41.5亿美元 |
|
区域范围 |
|
颅内动脉瘤市场细分:
类型(外科夹闭术、血管内栓塞术和血流导向装置)
按类型划分,预计到2036年底,血管内栓塞术将占据颅内动脉瘤市场约86.2%的份额。市场增长归功于技术进步、患者意识的提高以及对微创医疗解决方案的需求。与传统的手术方法(如动脉瘤夹闭术)相比,微创治疗方案因其安全性、有效性和更短的恢复时间而日益普及。根据美国整形外科医师协会(ASPS)2023年发布的一份报告,微创手术的数量每年增长7%。
颅内动脉瘤检出率的提高,得益于诊断技术的进步,推动了血管内栓塞等治疗方案的需求增长。微创手术的优惠保险和报销政策也促使更多患者选择栓塞术。此外,神经外科医生和介入放射科医生在血管内技术方面的培训不断加强,也促进了该领域的发展。
最终用途(医院和诊所)
按最终用户划分,预计在预测期内,颅内动脉瘤市场中的医院领域将占据可观的收入份额。医院配备了先进的诊断工具,例如CT扫描、MRI和血管造影系统,这些工具对于检测和评估颅内动脉瘤至关重要。许多医院设有专门的神经血管或神经外科病房,配备了训练有素的专业人员,能够处理包括动脉瘤手术和血管内介入治疗在内的复杂病例。此外,医院还采用机器人辅助手术和人工智能驱动的成像工具等最新技术,以提高动脉瘤治疗的准确性和安全性。
此外,许多医院与研究机构和医疗器械公司合作,开拓新的治疗方法,进一步提升了其市场地位。公立医院的神经科通常会获得政府拨款,使更多人群能够获得治疗。
我们对全球颅内动脉瘤市场的深入分析涵盖以下几个方面:
类型 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
颅内动脉瘤市场区域分析:
北美市场预测
预计到2036年,北美地区将占据最大的市场份额,达到29.7%。市场增长可归因于技术进步、风险因素日益普遍以及完善的医疗保健基础设施等因素的共同作用。高血压、吸烟、肥胖和饮酒的高发率是该地区颅内动脉瘤发病率不断上升的主要原因。
美国高血压、吸烟、肥胖和饮酒的发病率不断上升,这些因素都会增加患动脉瘤的风险。根据美国卫生与公众服务部的数据,2021年8月至2023年8月,18岁及以上人群的高血压患病率为47.7%。18至39岁人群的患病率为23.4%,40至59岁人群的患病率上升至52.5%,60岁及以上人群的患病率则高达71.6%。美国拥有众多神经内科和神经外科专科中心,提供最先进的颅内动脉瘤诊断和治疗方案。完善的急诊医疗体系确保了动脉瘤破裂后能够得到及时治疗,从而降低死亡率并改善预后。
此外,美国的综合健康保险涵盖了颅内动脉瘤的多种诊断和治疗方案,降低了患者的经济负担。同时,美敦力、史赛克和Penumbra等行业巨头的存在也推动了创新,并确保了先进产品的供应。
在加拿大,微创手术(例如血管内栓塞术和血流导向装置)的日益普及是推动该领域发展的重要因素。这些治疗方法因其恢复时间短、手术风险低而备受青睐。此外,加拿大颅内动脉瘤患者数量不断增长,也带动了对诊断和治疗方案的需求。与此同时,人们对神经系统疾病及其治疗的认识也在不断提高。
亚太市场分析
预计到2036年,亚太地区颅内动脉瘤市场将实现最快的收入增长。该地区在诊断和治疗技术方面取得了显著进步。此外,微创手术因其有效性和安全性而日益受到青睐。亚太地区在治疗方法和医疗基础设施建设方面拥有巨大的持续发展和创新潜力。
由于手术费用低廉,印度正逐渐成为医疗旅游中心。这吸引了众多国内外患者,从而推动了颅内动脉瘤市场的发展。此外,印度的医疗保健支出也在稳步增长,政府计划在2023年将国内生产总值的2.1%用于医疗保健,这反映出政府重视微创动脉瘤手术等先进疗法。
在中国,政府致力于提升医疗卫生体系,加之私人投资不断增长,推动了创新型动脉瘤治疗技术的应用。预计整体医疗卫生支出将进一步增长,从而促进颅内动脉瘤市场的扩张。
颅内动脉瘤市场主要参与者:
- 美敦力
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 史赛克
- 微创科学公司
- 强生服务公司
- MicroVention公司
- Integra LifeSciences
- B. Braun Melsungen AG
- Delta Surgical
- Penumbra公司
主要企业正加大研发投入,以提高血管内栓塞术和血流导向术等治疗方法的疗效。同时,它们也重视建立合作伙伴关系,并积极拓展新兴的颅内动脉瘤市场,从而提升了自身的市场影响力。
一些主要的关键人物包括:
最新发展
- 2023年5月,全球领先的医疗技术公司之一史赛克(Stryker)宣布完成对Cerus Endovascular Ltd.的收购。Cerus Endovascular Ltd.是一家私营的商业化阶段医疗器械公司,致力于设计和开发用于治疗颅内动脉瘤的神经介入器械。
- 2021年4月,全球领先的医疗技术公司美敦力(Medtronic plc)的Pipeline Flex栓塞装置(采用Shield技术)获得美国食品药品监督管理局(FDA)的批准。美敦力开发的Shield技术是生物材料科学领域的一项突破性专利技术,旨在通过引入首个表面改性植入装置来推进血流导向疗法。该装置降低了材料的血栓形成性,即表面处理材料形成血栓的能力。纽约市的纽约大学朗格尼医学中心(NYU Langone Health)完成了全美首例采用该创新技术的手术。
- Report ID: 6746
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
