盐酸电解市场展望:
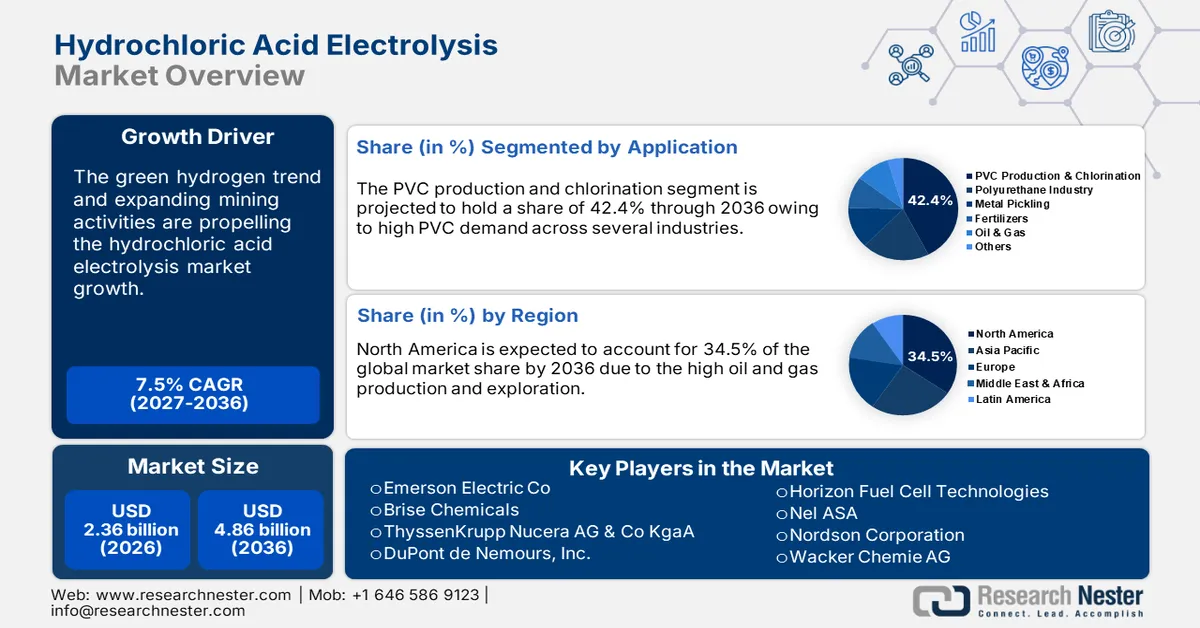
2026年盐酸电解市场规模超过23.6亿美元,预计到2036年底将达到48.6亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.5%。2027年,盐酸电解行业的市场规模估计为25.4亿美元。
盐酸电解法在水处理、金属、石油天然气和塑料等行业的应用日益广泛,显著推动了盐酸电解市场的整体增长。这些行业的增长直接带动了对盐酸电解技术的需求。金属矿业公司广泛使用盐酸电解液进行酸洗工艺。发展中国家和发达国家快速增长的城市化和工业活动,进一步推高了对金属的需求,为盐酸电解市场参与者创造了盈利机会。
金属 | |||
国家 | 出口额(单位:十亿美元) | 国家 | 进口额(单位:十亿美元) |
中国 | 296 | 我们 | 196 |
德国 | 131 | 中国 | 144 |
我们 | 84.7 | 德国 | 131 |
日本 | 69.7 | 意大利 | 66.6 |
意大利 | 65.4 | 法国 | 57.8 |
来源:OEC World
经济复杂性观测站(OEC)的研究表明,全球金属贸易正以强劲的速度增长。2022年,金属贸易额达到1.7万亿美元,位列全球第五大贸易产品。产品复杂性指数(PCI)排名第13位,占全球贸易总额的7.37%。中国和美国分别是金属的主要出口国和进口国。根据香农熵,市场集中度为5.29,凸显了39个国家在金属出口领域的主导地位。
关键 盐酸电解 市场洞察摘要:
区域亮点:
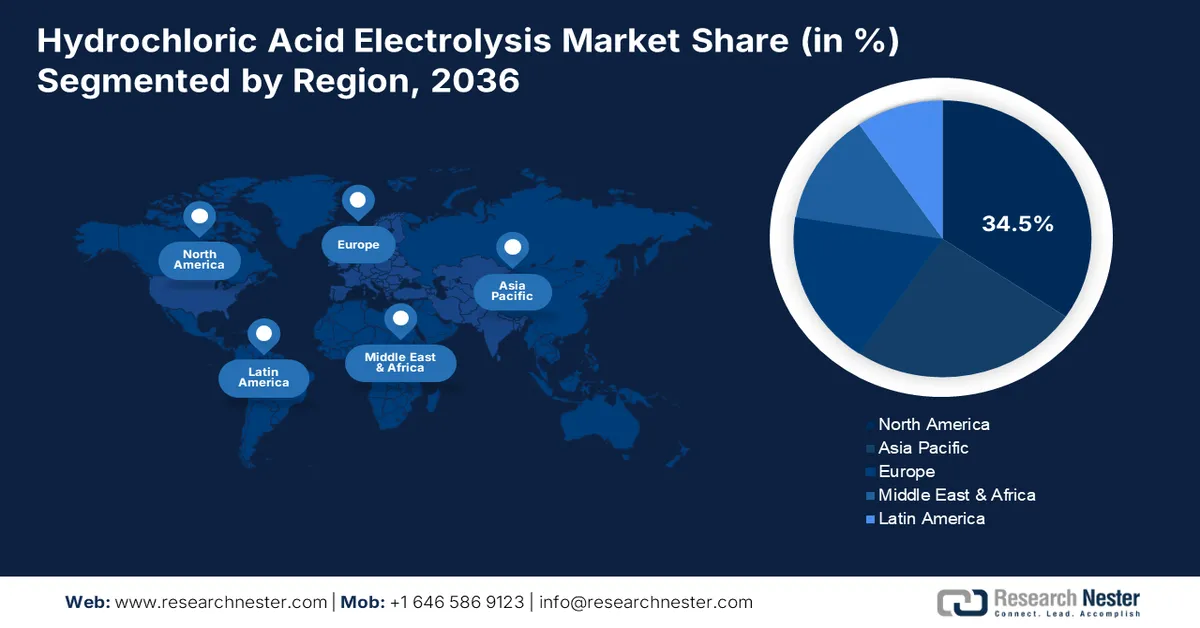
- 北美在盐酸电解市场中占据34.5%的份额,这主要得益于绿色氢能趋势、对可再生能源系统的高需求以及电解技术的进步,预计到2027年至2036年,北美市场将持续增长。
- 亚太地区的盐酸电解市场预计到2036年将实现最快增长,这主要归功于其高工业和城市活动、不断扩大的采矿活动以及占主导地位的消费品市场。
细分市场洞察:
- 预计到 2036 年,PVC 生产及氯化细分市场将达到 42.4% 的市场份额,这主要得益于 PVC 树脂生产对氯的高需求。
主要增长趋势:
- 高化学品产量
- 绿色氢能趋势
主要挑战:
- 安装和维护方面的挑战
- 反应迟钝和耐久性差
- 主要参与者:Brise Chemicals、ThyssenKrupp Nucera AG & Co KgaA、杜邦公司和科思创公司。
全球 盐酸电解 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:23.6亿美元
- 2027年市场规模:25.4亿美元
- 预计市场规模:到2036年将达到48.6亿美元
- 增长预测:2027-2036年复合年增长率7.5%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 34.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、日本、韩国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
盐酸电解市场增长驱动因素和挑战:
增长驱动因素
- 高化学品产量:蓬勃发展的全球化学工业是盐酸电解技术销售的主要驱动力。盐酸电解是生产各种重要化学中间体的关键方法。塑料、制药、家居护理产品和农药等多个行业对化学品的广泛应用和需求,推动了盐酸电解液的销售。例如,国际化学协会理事会(ICCA)的数据显示,其164个成员占据了全球约98.0%的化学品贸易份额,为全球经济贡献了2万亿美元。亚太地区的化学品生产对全球GDP的贡献最大,其次是北美和欧洲。化学品作为各行业发展的催化剂,促进了贸易活动的蓬勃发展,也为盐酸电解技术生产商创造了丰厚的利润空间。
- 绿色氢能趋势:盐酸电解技术在可再生能源中的日益普及,正推动着无碳氢气的有效生产。绿色氢能趋势以及对可再生能源能源系统日益增长的需求,将推动盐酸电解槽的销售。例如,美国能源部(DOE)公布了其中期目标,即到2025年,利用无碳电力实现“氢能冲击”(Hydrogen Shot)清洁氢成本目标2美元/公斤氢气。由于脱碳趋势,全球正大力投资绿色氢能生产。据氢能理事会和国际能源署(IEA)等行业追踪机构的数据显示,已宣布的氢能项目累计直接投资额已超过6000亿美元,预计到2030年左右,绿色氢能的生产速度将超过化石天然气。中国在绿色氢能项目方面吸引了最多的直接投资,其次是北美和欧洲国家。
挑战
- 安装和维护方面的挑战:盐酸电解装置的高昂安装成本常常成为小型企业和新企业的准入门槛。电解槽和其他专用设备的安装和维护费用都很高。因此,在对价格敏感的盐酸电解市场中,盐酸电解的需求在一定程度上受到抑制。
- 反应性和耐久性差:催化剂耐久性和活性差,以及阴极氧还原反应动力学缓慢,限制了盐酸电解的需求。这通常是由于技术进步不足造成的。这进一步推动了对替代方法的需求,对盐酸电解公司的收入增长构成挑战。
盐酸电解市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.5% |
|
基准年市场规模(2026 年) |
23.6亿美元 |
|
预测年份市场规模(2036 年) |
48.6亿美元 |
|
区域范围 |
|
盐酸电解市场细分:
应用领域(PVC生产及氯化、聚氨酯行业、金属酸洗、化肥、石油天然气、其他)
预计到2036年底,聚氯乙烯(PVC)生产及氯化工艺将占据盐酸电解市场约42.4%的份额。聚氯乙烯是建筑、汽车、医疗保健和消费品行业中最常用的塑料。PVC树脂生产中对氯的需求推动了对盐酸电解技术的需求。根据OEC报告,聚氯乙烯是全球第193大贸易产品。2022年,聚氯乙烯贸易总额达到178亿美元,其中美国和印度的市场饱和度较高。根据香农熵,2022年盐酸电解市场的集中度为4.3,这解释了19个国家在出口方面占据主导地位的原因。发展中国家是PVC需求的主要贡献者,进而推动了盐酸电解技术的发展。
聚氯乙烯(PVC) | |||
国家 | 出口额(单位:十亿美元) | 国家 | 进口额(百万美元) |
我们 | 3.27 | 印度 | 2320 |
中国 | 2.56 | 火鸡 | 1250 |
中华台北 | 1.35 | 德国 | 1040 |
德国 | 1.26 | 意大利 | 979 |
法国 | 1.08 | 越南 | 821 |
来源:OEC World
我们对盐酸电解市场的深入分析涵盖以下几个方面:
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
盐酸电解市场区域分析:
北美市场预测
预计到2036年底,北美盐酸电解市场将占据约34.5%的市场份额。绿色氢能的发展趋势、对可再生能源系统的高需求以及电解解决方案技术的进步,都推动了盐酸电解市场的整体增长。此外,美国和加拿大严格的碳排放法规以及石油和天然气生产设施的蓬勃发展,也进一步刺激了对盐酸电解技术的需求。
美国对绿色氢气生产的投资不断增加,推动了盐酸电解技术的销售。这主要得益于可持续发展倡议和能源转型目标的支持。人们对利用可再生能源生产氢气的兴趣日益浓厚,也推动了对盐酸电解液的需求。据美国能源部统计,美国每年生产约1000万吨氢气。为了支持“氢能地球计划”(Hydrogen Energy Earthshot)的目标——即在十年内将清洁氢气的价格降低80%,降至每公斤1美元——能源部氢能和燃料电池技术办公室正致力于研发相关解决方案,力争到2026年将氢气价格降至每公斤2美元,到2031年降至每公斤1美元。
加拿大丰富的石油储量推动了盐酸电解技术的应用。蓬勃发展的石油生产周期促进了盐酸电解法在油气厂的应用。加拿大能源信息中心指出,加拿大是全球主要的油气生产国。2022年,原油产量占加拿大一次能源总产量的41.0%。此外,美国能源信息署(EIA)估计,2022年加拿大石油产量占总能源产量的近51.7%。
亚太市场统计数据
预计亚太地区盐酸电解市场在预测期内将以最快的速度增长。高工业和城市活动是盐酸电解液销售的主要驱动力。庞大的消费品和家居护理产品市场为盐酸电解技术制造商创造了丰厚的利润空间。采矿活动的扩张也推动了该地区盐酸电解系统的销售。中国、印度、韩国和日本是盐酸电解公司最重要的市场。
中国化工行业的蓬勃发展为盐酸电解企业拓展全国业务提供了有利条件。贸易活动中技术的不断进步推动了对创新型盐酸电解系统的需求。OEC 的研究显示,2022 年中国化工产品出口总额达 2480 亿美元。中国化工产品的主要出口市场已趋于饱和,主要出口至美国、印度、韩国和日本。
在印度,采矿和油气勘探活动的扩张推动了盐酸电解液的销售。油气是印度八大核心产业之一,对该国GDP增长起到了显著的推动作用。印度品牌资产基金会(IBEF)的报告显示,预计油气行业将吸引约250亿美元的勘探和生产投资。2024年第二季度至第三季度,原油产量达到1326万吨。此外,该报告还指出,2022年印度共有1319个金属矿产项目。2023年,金属矿产产量预计达到127.6亿美元。
盐酸电解市场主要参与者:
- 艾默生电气公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 布里斯化学公司
- 蒂森克虏伯纽塞拉股份公司
- 杜邦公司
- 科思创股份公司
- Horizon燃料电池技术
- Nel ASA
- 诺信公司
- 瓦克化学股份公司
盐酸电解市场领先企业正实施多种有机和无机增长战略以获取高额利润。这些战略包括技术创新、新产品发布、并购、合作与伙伴关系以及区域扩张。大多数行业巨头都采用全球扩张和合作战略来提升其盐酸电解市场的收入和覆盖范围。为了在竞争中脱颖而出,并以最小的资本支出扩展产品线,一些盐酸电解市场参与者更倾向于投资并购战略。
主要参与者包括:
最新发展
- 2024年12月,蒂森克虏伯纽塞拉股份公司宣布,其高效电解装置在2023/2024财年绿色氢能领域实现了强劲增长。通过与弗劳恩霍夫IKTS研究所就创新型固体氧化物电解池(SOEC)技术开展战略合作,该公司进一步强化了其技术组合。
- 2023年8月,瓦克化学股份公司宣布其位于德国布格豪森的工厂成功扩建了高纯氯化氢生产线。 此举将加强公司的化学品产品组合。
- Report ID: 7014
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
