高介电常数和化学气相沉积金属前驱体市场展望:
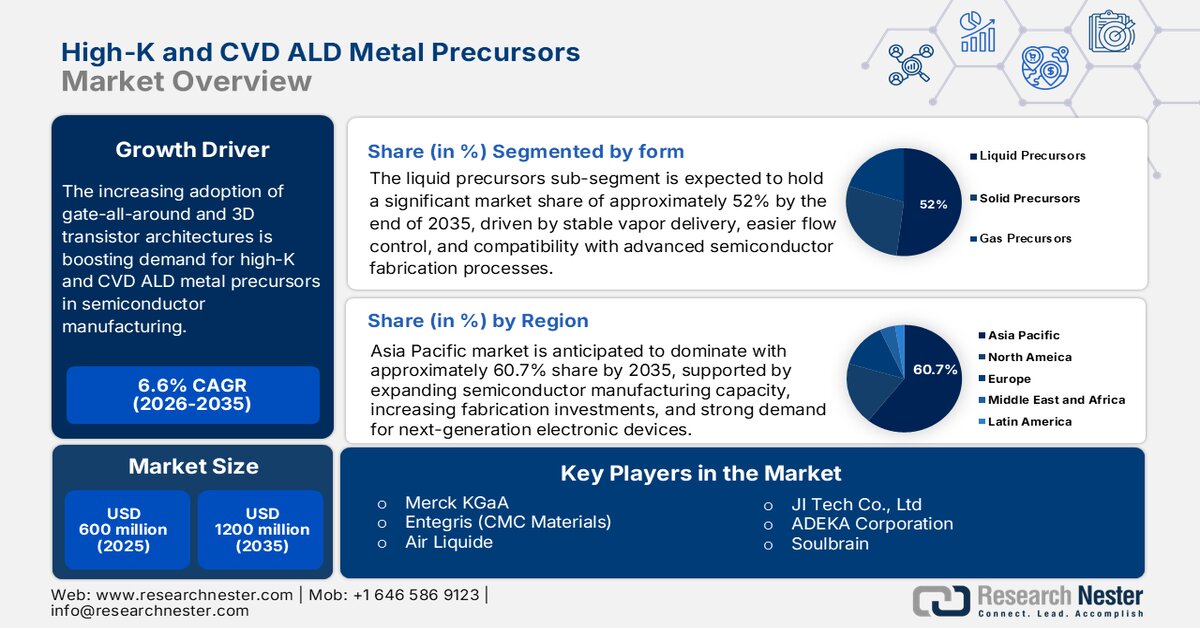
2025年,高介电常数和CVD ALD金属前驱体市场规模为6亿美元,预计到2035年底将达到12亿美元,在预测期(即2026-2035年)内,复合年增长率约为6.6%。2026年,高介电常数和CVD ALD金属前驱体的行业规模估计为7亿美元。
随着半导体制造商不断采用先进的沉积材料以支持更小的工艺节点并提升芯片性能,全球高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体市场正稳步增长。向更小工艺节点和高性能计算的转变,促使半导体制造商采用能够提升晶体管性能和制造精度的先进沉积材料。因此,半导体行业协会(SIA)指出,2024年全球半导体销售额将达到约6276亿美元,较上年有所增长。半导体生产的持续发展为高介电常数材料和CVD ALD金属前驱体材料在逻辑器件、存储器和先进封装应用领域创造了广阔的前景。
薄膜沉积技术的不断进步正帮助半导体制造商生产出精度和质量更高的芯片。人工智能芯片、先进存储器件和3D半导体设计的日益增长的产量,提高了对用于原子层沉积(ALD)和化学气相沉积(CVD)工艺的高性能前驱体材料的需求。此外,美国国家标准与技术研究院(NIST)表示,其国家先进封装制造计划(CHIPS)已最终确定拨款3亿美元用于半导体晶圆和材料研究,以增强美国的先进封装能力。预计这些进展将有助于满足先进半导体制造中对高介电常数(High-K)和CVD ALD金属前驱体的需求。
关键 高介电常数和化学气相沉积金属前驱体 市场洞察摘要:
区域亮点:
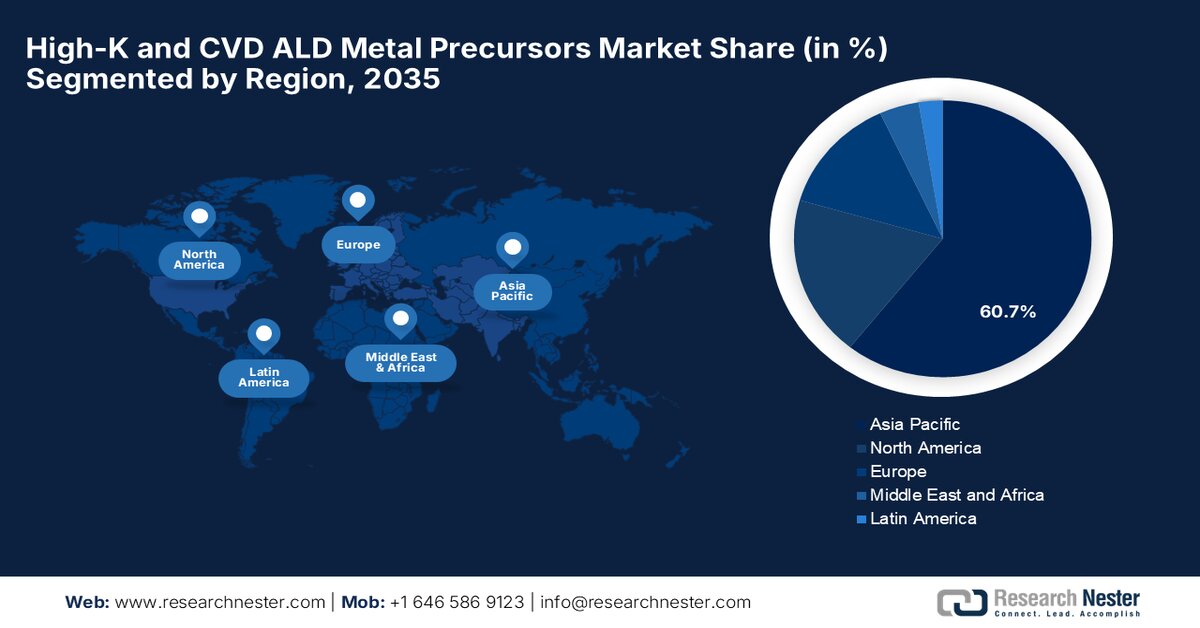
- 预计到2035年,亚太地区将占据高介电常数材料和化学气相沉积(CVD)/原子层沉积(ALD)金属前驱体市场60.7%的份额,这主要得益于半导体制造能力的扩张、先进制造设施投资的增加以及对下一代电子设备日益增长的需求。
- 预计北美地区在整个预测期内将占据重要的市场份额,这主要得益于半导体制造投资的增加、对先进逻辑和存储芯片需求的增长以及政府对国内半导体生产的大力支持。
细分市场洞察:
- 预计到 2035 年,液态前驱体细分市场将占据高介电常数和 CVD-ALD 金属前驱体市场 52% 的份额,这得益于其稳定的蒸汽输送、更易于控制的流量以及与现有半导体制造设备的兼容性,并得益于均匀的薄膜沉积和在先进半导体制造工艺中一致的性能。
- 预计到 2035 年,钨细分市场将占据相当大的市场份额,这主要得益于其优异的导电性和高热稳定性,使其在半导体互连和接触结构中得到广泛应用。
主要增长趋势:
- 先进封装技术日益普及
- 环栅封装和3D晶体管架构日益普及
主要挑战:
- 严格的材料纯度要求
- 特种原材料供应有限
主要参与者:默克集团、Entegris(CMC Materials)、液化空气集团、JI Tech Co., Ltd.、ADEKA Corporation、Soulbrain。
全球 高介电常数和化学气相沉积金属前驱体 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模: 6亿美元
- 2026年市场规模: 7亿美元
- 预计市场规模: 到2035年将达到12亿美元
- 增长预测: 2026-2035年复合年增长率6.6%
主要区域动态:
- 最大区域: 亚太地区(到 2035 年,份额将达到 60.7%)
- 增长最快的地区: 欧洲
- 主要国家/地区: 美国、中国、台湾、韩国、日本
- 新兴国家:印度、越南、新加坡、德国、马来西亚
Last updated on : 16 September, 2025
高介电常数和化学气相沉积金属前驱体市场——增长驱动因素和挑战
增长驱动因素
- 先进封装技术的日益普及:芯片级设计和先进芯片集成技术的日益广泛应用,使得对高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体的需求不断增长。这些材料有助于沉积先进封装所需的薄层,从而改善芯片连接性,并支持紧凑型半导体设计。随着半导体制造商采用更复杂的封装方法,对精确沉积材料的需求持续增长。此外,据美国半导体行业协会预测,2022年至2032年间,美国半导体制造产能将增长203%,而先进封装技术将在这一增长过程中发挥重要作用。
- 环栅晶体管和三维晶体管架构的日益普及:随着器件尺寸的不断缩小,这些先进的晶体管结构需要高精度的薄膜沉积技术来维持其电性能。环栅晶体管和三维半导体架构的日益广泛应用,使得对高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体的需求不断增长。高介电常数材料和原子层沉积工艺对于生产低功耗、高性能的下一代逻辑器件至关重要。此外,半导体行业协会(SIA)的数据显示,美国在全球尖端逻辑器件制造产能中的份额预计将从2022年的0%增长到2032年的28%,这反映了半导体行业正向需要精密沉积材料的先进半导体技术转型。
挑战
- 严格的材料纯度要求:高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体需要极高的纯度才能满足先进半导体制造的质量标准。即使是少量的杂质也会影响薄膜沉积,从而降低芯片性能并增加制造缺陷。随着半导体工艺节点不断缩小,对于前驱体制造商而言,保持材料质量的稳定性变得越来越具有挑战性。这种日益复杂的生产过程需要持续的投资和提纯工艺。
- 特种原材料供应有限:高介电常数材料和化学气相沉积(CVD)金属前驱体的生产依赖于特种金属和化合物,而这些材料的供应商数量有限。任何此类材料供应中断都可能延误生产,并影响半导体制造商所需前驱体化学品的供应。此外,企业也难以确保这些材料的稳定供应。
高介电常数和化学气相沉积金属前驱体市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测期 |
2026-2035 |
|
复合年增长率 |
6.6% |
|
基准年市场规模(2025 年) |
6亿美元 |
|
预测年份市场规模(2035 年) |
12亿美元 |
|
区域范围 |
|
高介电常数和化学气相沉积金属前驱体市场细分:
表单段分析
在形态细分市场中,液态前驱体子细分市场预计将占据高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体市场的重要份额,到预测期结束时约为52%。这主要归功于液态前驱体稳定的蒸汽输送、更易于控制的流量以及与现有半导体制造设备的兼容性。液态前驱体之所以被广泛采用,是因为它们能够实现均匀的薄膜沉积,并确保在先进的半导体制造工艺中性能的一致性。它们在ALD和CVD应用中的成熟应用预计将继续推动该子细分市场的增长。
金属类型细分分析
钨细分市场属于金属材料细分市场,预计到2035年底,其市场份额将显著增长。该细分市场的增长主要归功于其优异的导电性和高热稳定性,使其在半导体互连和接触结构中得到广泛应用。钨基前驱体被广泛用于沉积先进逻辑和存储器件所需的导电薄膜。此外,据美国地质调查局称,约有六家美国公司具备将钨精矿转化为钨金属粉末、碳化钨粉末和钨化学品的能力,这凸显了钨在先进制造和电子应用领域的重要作用。
沉积方法分段分析
在沉积方法细分市场中,原子层沉积(ALD)子细分市场预计到2035年底将占据相当大的市场份额。其增长主要得益于ALD在先进芯片制造中日益广泛的应用,因为在芯片制造中,精确的材料沉积对器件性能至关重要。此外,据SEMI(美国半导体制造商协会)统计,2024年全球半导体制造设备销售额达到创纪录的1171亿美元,这表明对支持ALD工艺应用的先进半导体制造技术的持续投资。
我们对高介电常数材料和化学气相沉积金属前驱体的深入分析包括以下几个部分:
部分 | 子段 |
形式 |
|
金属类型 |
|
沉积法 |
|
最终用户 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
高介电常数和化学气相沉积金属前驱体市场——区域分析
亚太市场洞察
预计在预测期内,亚太地区高介电常数材料和化学气相沉积(CVD)/原子层沉积(ALD)金属前驱体市场将占据全球市场约60.7%的份额。该地区半导体制造能力的不断提升、对先进制造设施投资的持续增长以及对下一代电子设备的强劲需求,是推动市场增长的主要因素。亚太地区各国政府正通过政策支持、制造业扶持和供应链发展,不断加强国内半导体生态系统建设。此外,据半导体行业协会(SIA)预测,亚太地区仍将是全球最大的半导体市场,预计到2024年市场规模将达到约3334亿美元,这充分展现了该地区强大的半导体制造生态系统以及对高介电常数材料和化学气相沉积(CVD)/原子层沉积(ALD)金属前驱体的强劲需求。
由于日本在半导体材料和特种化学品制造领域拥有强大的实力,其高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体市场预计将保持稳定增长。日本国内企业在供应先进芯片制造所需的高纯度材料方面发挥着至关重要的作用,而政府的各项举措也在支持下一代半导体生产。正如日本经济产业省(METI)所指出的,政府已批准高达9200亿日元的资金,用于支持Rapidus公司建立先进的半导体制造能力,这将进一步刺激对用于ALD和CVD工艺的先进沉积材料的需求。
韩国在存储半导体制造领域处于领先地位,人工智能和高带宽存储器生产的持续扩张是韩国市场保持稳定增长的原因之一。对先进存储器件需求的不断增长,也带动了半导体制造过程中高纯度沉积材料的消耗。因此,据韩国产业通商资源部(MOTIE)消息,韩国宣布将于2024年推出一项总额达26万亿韩元的半导体扶持计划,旨在加强半导体制造,提升全球竞争力,并满足未来对高介电常数材料(High-K)和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体的需求。
北美市场洞察
由于半导体制造投资不断增长、对先进逻辑和存储芯片的需求日益增加,以及政府对国内半导体生产的支持,预计北美高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体市场在预测期内将占据显著份额。该地区正通过新的制造服务和材料生产能力来强化其半导体供应链,这增加了对用于ALD和CVD工艺的高纯度前驱体化学品的需求。此外,半导体行业协会(SIA)指出,在《芯片与科学法案》(CHIPS and Science Act)的投资支持下,美国预计在2023年至2033年间将其半导体制造能力提高约203%,这为高介电常数材料和CVD ALD金属前驱体创造了巨大的市场机遇。
美国正通过《芯片与科学法案》(CHIPS and Science Act)扩大先进芯片的生产,这导致对用于原子层沉积(ALD)和化学气相沉积(CVD)工艺的高纯度前驱体化学品的需求增加。由于对先进半导体制造和国内制造设施的投资不断增长,预计美国高介电常数材料和CVD/ALD金属前驱体市场将在该地区占据重要份额。此外,据美国商务部称,CHIPS计划旨在美国至少建立两个新的大型尖端逻辑芯片制造基地,同时提升先进封装能力,这将进一步增加半导体制造中使用的高介电常数材料和CVD/ALD金属前驱体材料的需求。
由于加拿大不断加大对半导体研究、先进材料开发和微电子创新领域的投资,预计加拿大市场将保持稳步增长。加拿大政府正支持研究机构和产业联盟,以巩固加拿大在半导体材料和下一代电子技术领域的地位。此外,加拿大政府表示,已根据《加拿大关键矿产战略》承诺投入高达38亿加元,用于支持清洁技术和半导体相关产业的国内供应链。
欧洲市场洞察
由于欧洲地区半导体制造领域的投资不断增加,预计欧洲市场在预测期内将实现显著增长。各国正在加强国内芯片生产并强化半导体供应链,这催生了对用于原子层沉积(ALD)和化学气相沉积(CVD)工艺的高纯度沉积材料的需求。此外,根据欧盟委员会的说法,《欧洲芯片法案》旨在调动超过430亿欧元的公共和私人投资,以加强欧洲的半导体生态系统并扩大先进芯片制造能力。
德国正在扩大其半导体制造基地,并加大对先进晶圆制造设施的投资,这是德国高介电常数材料和化学气相沉积(CVD)原子层沉积(ALD)金属前驱体市场保持稳定增长的少数几个趋势之一。此举旨在支持国内芯片生产,提高供应链韧性,并助力欧洲半导体制造能力的提升。此外,据德国联邦经济能源部称,联邦政府正通过“先进半导体技术计划”(IPCEI AST)提供高达38亿欧元的资金,用于支持先进半导体技术的发展,并增加对先进沉积材料的需求。
由于法国日益重视半导体研究和先进微电子创新,预计法国高介电常数材料和化学气相沉积(CVD)/原子层沉积(ALD)金属前驱体市场将保持稳定增长。法国政府正加大研发投入,以提升国内半导体能力并支持先进电子技术的发展。据法国政府称,“法国2030”战略已投入约50亿欧元用于电子技术的研发和产业化,以支持半导体生产、创新以及未来对先进前驱体材料的需求。
高介电常数和化学气相沉积金属前驱体市场主要参与者:
- 默克集团(德国)
- Entegris(CMC材料)(美国)
- 法国液化空气集团
- JI Tech Co., Ltd(韩国)
- ADEKA株式会社(日本)
- Soulbrain(韩国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 德国默克集团(Merck KGaA)致力于研发用于半导体制造的高纯度电子材料和特种化学品。该公司专注于利用专为下一代芯片技术设计的沉积材料,为先进逻辑和存储器的生产提供支持。
- Entegris(CMC Materials)(美国)为半导体制造提供先进的工艺材料和污染控制解决方案;它有助于提高制造效率,同时帮助先进的沉积和晶圆加工应用。
- 法国液化空气集团提供半导体生产中使用的特种气体和前驱体材料。
- 韩国 JI Tech Co., Ltd.专注于提供满足稳定沉积和先进芯片制造需求的材料。
- 日本 ADEKA 公司生产用于先进电子应用的特种化学品和半导体材料;该公司通过开发用于先进半导体器件的产品,不断扩大其电子材料业务。
- 韩国Soulbrain公司为先进晶圆制造提供高纯度半导体化学品和沉积材料。
以下是全球市场主要参与者的名单:
随着半导体技术的不断发展,能够为不同的芯片制造工艺提供合格的前驱体材料已成为一项重要的竞争因素。全球高介电常数材料和化学气相沉积(CVD)/原子层沉积(ALD)金属前驱体市场竞争较为激烈,各公司通过提供能够满足先进半导体制造所需纯度和性能标准的材料来展开竞争。供应商还与客户紧密合作,开发针对先进逻辑、存储器和沉积应用的特定材料。除了产品性能之外,稳定的供应、丰富的制造经验以及支持不断变化的半导体工艺节点的能力也正成为影响整个市场竞争的关键因素。
市场企业格局:
最新发展
- 2026年7月,默克公司(Merck)的恩帕托兰(enpatoran)获得美国FDA授予的突破性疗法认定,这体现了该公司在其科技组合中持续致力于推进创新技术的决心。
- 2026年5月,恩特格里斯公司(Entegris)与JSR/Inpria就EUV光刻技术达成非独家交叉许可协议,从而提升其在下一代半导体制造领域的能力。
- 2025年4月,阿德卡公司(ADEKA)通过增加投资和加强产品研发活动,加速其先进半导体材料业务的增长,以满足未来半导体生产的需求。
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
