医疗保健云基础设施市场展望:
2026年,医疗保健云基础设施市场规模为954.1亿美元,预计到2036年底将超过4431.8亿美元,在预测期(即2027-2036年)内,复合年增长率将超过16.6%。2027年,医疗保健云基础设施行业规模估计为1112.5亿美元。
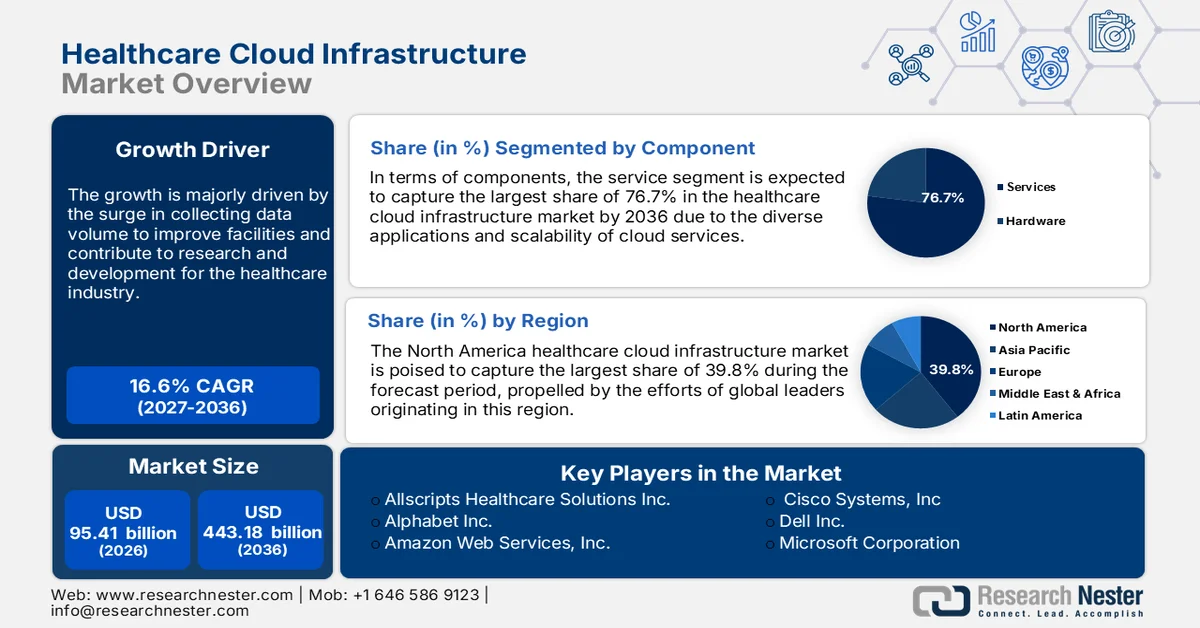
医疗机构数据收集量的激增是推动这一增长的主要因素。收集到的数据将进一步用于改善医疗服务范围。许多制药公司也选择云服务来收集患者反馈,以用于药物研发。2024年3月,微软与英伟达合作,旨在通过云计算技术提升健康和生命科学领域的研究与创新。
电子病历 (EHR) 和远程医疗服务的兴起也推动了医疗保健云基础设施市场的需求增长。医疗机构正在采用云解决方案来实现高效的数据管理和存储。医院和其他大型医疗机构正在寻求安全的云服务以符合监管法规。领先的科技公司正在开发符合 HIPAA 合规要求的技术。2021 年 4 月,IBM 推出了 Trestle,旨在帮助包括医疗保健在内的高度监管行业。这款开源工具可以在开发过程中实现自动合规。此类创新的云解决方案正在帮助开发人员节省时间,同时最大限度地降低违规风险。
关键 医疗保健云基础设施 市场洞察摘要:
区域亮点:
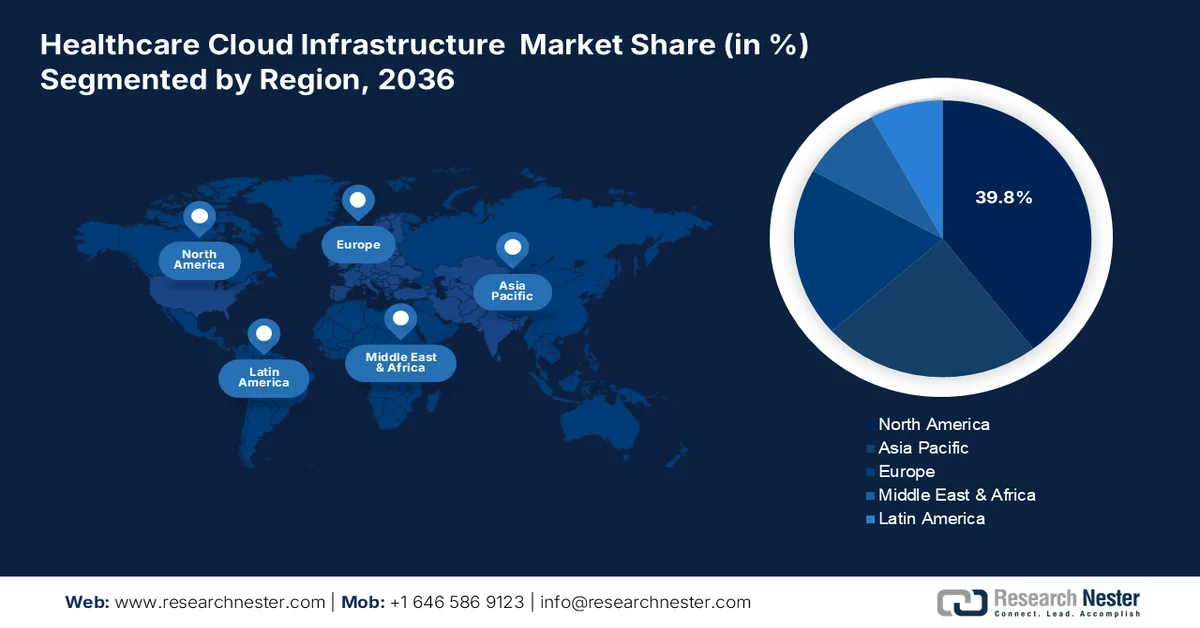
- 北美地区占据医疗保健云基础设施市场 39.8% 的份额,这主要得益于该地区众多全球医疗保健领导者的聚集以及云解决方案的日益普及,确保其在 2027 年至 2036 年期间保持市场领先地位。
- 亚太地区的医疗保健云基础设施市场预计在 2027 年至 2036 年期间将实现显著增长,这主要得益于对远程医疗服务需求的增长以及对经济高效医疗保健服务的追求。
细分市场洞察:
- 预计到 2036 年,服务细分市场将达到 76.7% 的市场份额,这主要得益于多样化的应用和可扩展性推动了云服务的快速普及。
主要增长趋势:
- 降低医疗保健数据管理成本
- 技术进步
主要挑战:
- 医疗保健转型面临的阻力
- 供应商转换受限
主要参与者:Allscripts Healthcare Solutions Inc.、Alphabet Inc.、Amazon Web Services, Inc.、Cisco Systems, Inc.、Dell Inc.、Hewlett Packard Enterprise Development LP、IBM、Microsoft Corporation、Oracle Corporation、Salesforce, Inc.。
全球 医疗保健云基础设施 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:954.1 亿美元
- 2027 年市场规模:1112.5 亿美元
- 预计市场规模:到 2036 年将达到 4431.8 亿美元
- 增长预测:2027-2036 年复合年增长率 16.6%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 39.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、加拿大、英国、德国、日本
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
医疗保健云基础设施市场增长驱动因素和挑战:
增长驱动因素
- 降低医疗保健数据管理成本:医疗保健云基础设施市场提供经济高效的数据存储、管理和分析解决方案。云基础设施的灵活可扩展性可以有效减少对昂贵 IT 硬件和维护的需求。此外,它还能降低运营成本,同时提供可扩展且易于调整的资源。例如,Oracle 于 2024 年 6 月推出了健康保险数据交换云服务 (Health Insurance Data Exchange Cloud Service)。该服务帮助医疗保险公司与美国医疗保险和医疗补助服务中心 (CMS) 合作,提供经济高效且安全的数据交换。自动合规功能还有助于根据不断变化的消费者偏好引入创新服务,从而避免大量投资。
- 技术进步:医疗服务交付方式的创新影响了医疗保健云基础设施市场。医疗服务提供商与科技公司之间的合作促进了该行业先进技术的融合。例如,2024年9月,Oracle与AWS合作推出了面向云用户的Oracle Database@AWS。此次合作将通过自主资源和管理,为用户提供统一的体验。此外,人工智能和机器学习在数据管理中的应用也加速了新型云技术的应用。2024年3月,谷歌云宣布正式推出Vertex AI Search,旨在革新医疗保健行业。
挑战
- 医疗转型面临的阻力:对先进技术的认知不足可能会阻碍专业人士投资医疗云基础设施市场。医疗机构往往更倾向于沿用传统系统,而非采用创新解决方案。这可能会进一步缩小用户群体,限制云基础设施的最大利用率。小型医疗机构可能由于初始投资高昂而无法部署云基础设施。熟练操作人员的短缺也会阻碍云解决方案的有效使用。
- 供应商转换受限:由于依赖特定的云服务提供商,机构可能不愿更换供应商。建立对升级后数据管理系统的信任可能成为医疗保健云基础设施市场的一大障碍。从之前的运营商迁移相关数据也极具挑战性。此外,这也使得说服消费者投资集成多种解决方案变得困难。对监管框架合规性的担忧可能迫使医疗机构在更换供应商之前重新考虑。此外,这也阻碍了新公司的参与。
医疗保健云基础设施市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
16.6% |
|
基准年市场规模(2026 年) |
954.1亿美元 |
|
预测年份市场规模(2036 年) |
4431.8亿美元 |
|
区域范围 |
|
医疗保健云基础设施市场细分:
组件(服务、硬件)
就组件而言,预计到2036年,服务板块将占据医疗保健云基础设施市场超过76.7%的份额。应用的多样性和可扩展性是云服务快速普及的主要原因。包括IaaS、PaaS和SaaS在内的这些产品的有效性正在推动市场需求。安全高效的解决方案使医疗机构能够改善患者护理并简化运营。2023年11月,ServiceNow与AWS签署了一份为期五年的服务合作协议(SCA),共同开发一种结合了软件即服务(SaaS)的方案。该方案致力于为医疗保健等行业开发人工智能驱动的定制应用程序。
最终用户(医疗服务提供者、医疗支付方)
从最终用户角度来看,医疗服务提供商在医疗云基础设施市场中获得了更大的增长机遇。对电子健康记录 (EHR)、患者管理和数据存储解决方案的需求不断增长,推动了该行业的发展。医疗机构数量的增加促使服务提供商开发更便捷、更经济的云工具。提升患者护理水平和运营效率是推动各机构部署云技术的动力。许多科技公司正在整合行业专长,以升级其现有的数据管理解决方案。例如,2021 年 4 月,微软以 197 亿美元收购了 Nuance,旨在扩展其在 EHR 领域的云和人工智能功能。
我们对全球市场的深入分析涵盖以下几个方面:
成分 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
医疗健康云基础设施市场区域分析:
北美市场分析
预计到2036年,北美医疗保健云基础设施市场将占据超过39.8%的市场份额。这一巨大增长得益于源自该地区的全球领先企业的努力。成熟的医疗机构需要不断改进数据管理。云服务为引入新技术以改善医疗保健效果提供了一种高效的解决方案。例如,2024年6月,Cognizant与谷歌云合作推出了首个医疗保健大型语言模型(LLM)。该解决方案基于genAI,包括Vertex AI平台和Gemini,旨在提升管理体验。
到2036年底,美国有望主导医疗保健云基础设施市场。作为微软、谷歌、IBM等行业领军企业的所在地,美国展现出巨大的投资潜力。各公司也正致力于研发以提升网络安全。2024年4月,IBM收购了HashiCorp公司,旨在为医疗保健提供商打造端到端加密的云平台。此次价值64亿美元的收购,使IBM能够提供混合云和多云解决方案,从而创造未来的云发展机遇。行业领导者们也在积极合作,以在全球医疗保健云市场中脱颖而出,提升成本竞争力。2024年7月,Humana和谷歌云将合作关系扩展为一项多年期协议,共同为会员开发一个经济高效的医疗保健平台。
加拿大也在加大监管力度,以参与区域医疗保健云基础设施市场的增长。诸如《个人健康信息保护法》(PHIPA) 和《个人信息保护和电子文件法》(PIPEDA) 等法规正在制定数据安全解决方案的标准。云服务提供商正与研究机构合作,支持生命科学领域的研发。2024年9月,CanPath与AWS合作,为OICR的研究人员提供区域数据。该研究机构将利用加拿大基因组计划提供的620万美元拨款。CanPath、Lifebit和AWS将共同构建一个安全的云平台——可信研究环境。此类数据共享、托管和分析应用推动了对云计算工具的需求。
亚太市场统计数据
由于远程医疗服务需求不断增长,亚太地区医疗保健云基础设施市场预计在未来几年将迎来显著增长。云服务的成本降低优势打破了经济壁垒,使每位患者都能获得世界一流的医疗保健服务。2024年7月,澳大利亚政府宣布投资2000万美元,用于数字健康研究项目的商业化。此类举措将推动云服务的未来发展。根据澳大利亚2040年东南亚经济战略,亚洲医疗保健价值的75%将来自数字化。这部分增长将涵盖电子健康记录(EHR)、云服务、人工智能(AI)等领域的投资机会。
预计到2036年,印度的医疗保健云基础设施市场将迎来蓬勃发展。诸如国家数字健康使命等政府项目正在推动医疗行业的数字化转型。数字解决方案的整合进一步促进了云技术的普及。2023年9月,阿波罗医院与谷歌云合作,为医生构建了一个人工智能驱动的临床决策支持系统。该系统开发的临床智能引擎利用来自阿波罗医院和谷歌LLM的集体数据提供辅助。
预计中国医疗云基础设施市场将创造历史新高。疫情后,中国医疗服务模式趋于“零接触”,推动了对云计算服务的需求激增。美国国立卫生研究院(NIH)发布的一份报告显示,截至2024年2月,中国医疗云计算市场规模在2022年达到669亿美元。受新冠疫情影响,预计到2025年底,该市场规模将达到1500亿美元。调查还显示,截至2022年,中国约有63%的医院已在使用云服务。
医疗保健云基础设施市场主要参与者:
- Allscripts Healthcare Solutions Inc.
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Alphabet 公司
- 亚马逊网络服务公司
- 思科系统公司
- 戴尔公司
- 惠普企业发展有限合伙公司
- IBM
- 微软公司
- 甲骨文公司
- Salesforce公司
医疗数据管理转型过程中,重点正转向构建安全网络。行业领导者正通过端到端加密和多因素身份验证来增强医疗保健云基础设施市场的数据安全性。2024年4月,谷歌云推出了下一代企业防火墙,旨在提供强大的网络安全保障。无缝的安全控制功能帮助运营商保护敏感的健康相关数据免受网络威胁。他们还在升级云服务,以符合HIPAA和NIST等安全法规。这些创新正在帮助企业赢得消费者信任,并抓住该领域未来的投资机遇。主要参与者包括:
最新发展
- 2024年10月,埃森哲(Accenture)收购了consus.health,旨在帮助医疗服务提供商和医院提升管理策略。此次收购将巩固埃森哲在德国、澳大利亚和瑞士的业务布局。
- 2024年9月,甲骨文(Oracle)与Evidium签署协议,甲骨文将提供其OCI人工智能基础设施,以增强Evidium的医疗保健平台。通过此次合作,甲骨文可以将其云产品组合扩展到医疗行业。
- Report ID: 6602
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
