临床数据管理系统市场展望:
2026年临床数据管理系统市场规模为69.8亿美元,预计到2036年底将达到203.6亿美元,在预测期(即2027-2036年)内复合年增长率约为11.3%。2027年,临床数据管理系统行业规模预计为77.7亿美元。
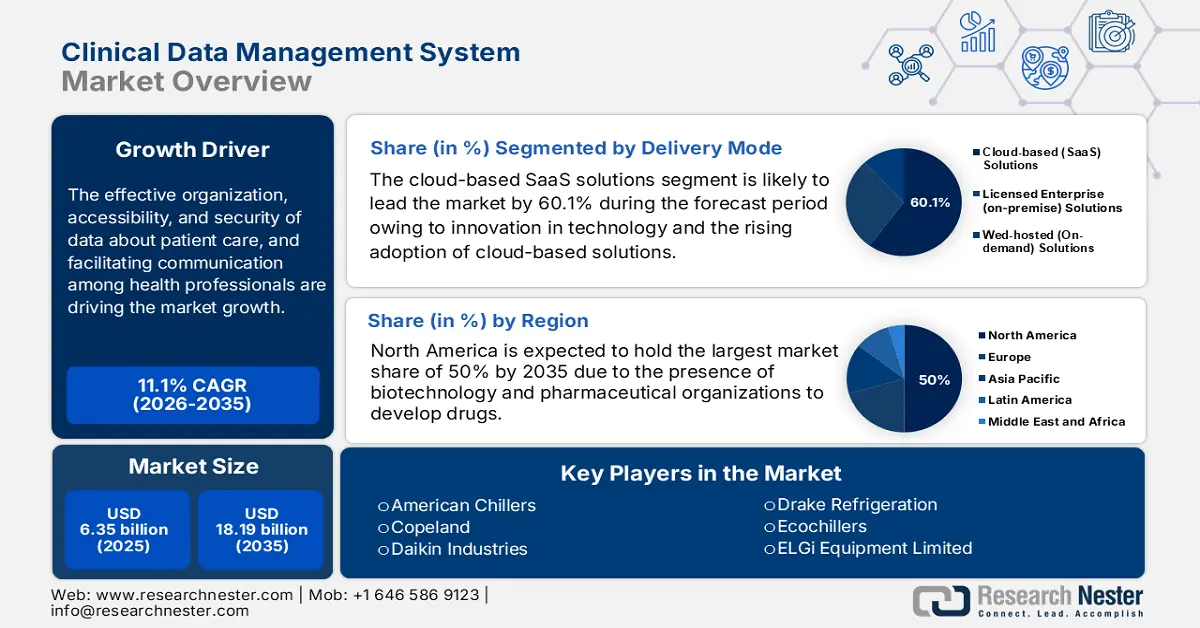
由于临床试验需求不断增长、监管体系日益严格以及数字化转型加速推进,临床数据管理系统(CDMS)市场预计在未来几年将迎来显著增长。此外,精准医疗、生物技术和罕见病研究的进步也进一步推动了市场发展,这些进步加剧了对高效数据管理解决方案的需求。
此外,人工智能和机器学习正日益融入临床数据管理系统(CDMS),用于自动化数据验证、异常检测和预测分析,以提升市场需求。例如,2024年4月,Quanticate宣布与Phase V建立合作关系,利用人工智能和机器学习技术优化临床试验。这项战略合作旨在通过提高试验效率和质量来加速药物研发进程,从而为生物技术公司提供支持。合同研究组织(CRO)与技术型组织之间的合作有望通过增加对试验解决方案的需求,推动临床数据管理系统市场的增长。
关键 临床数据管理系统 市场洞察摘要:
区域亮点:
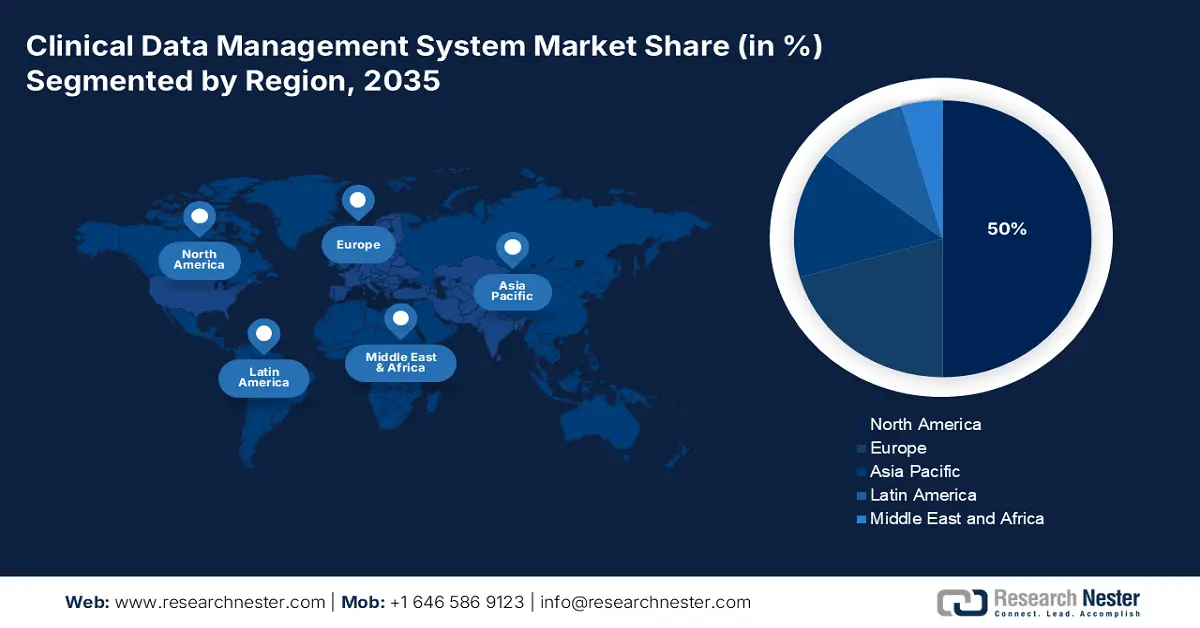
- 北美在临床数据管理系统市场占据主导地位,市场份额高达 50%,这主要得益于生物制药行业的蓬勃发展和数据驱动的临床研究计划,预计到 2036 年,北美仍将保持领先地位。
- 亚太地区的临床数据管理系统市场预计将在 2027 年至 2036 年间快速增长,这主要得益于蓬勃发展的临床外包业务和多元化的患者群体。
细分市场洞察:
- 预计在2027年至2036年期间,合同研究组织 (CRO) 细分市场将保持主导地位,并保持强劲的复合年增长率 (CAGR)。这主要得益于在干预性研究日益复杂化的背景下,对 CRO 处理数据收集的依赖性不断增强。
- 预计到2036年,基于云的 SaaS 细分市场将达到 60.1% 的市场份额,这主要得益于其在临床数据管理方面增强的安全性、定制化和监管优势。
主要增长趋势:
- 临床试验数量不断增加
- 人工智能解决方案的采用
主要挑战:
- 初始投资挑战
- 复杂的系统集成
- 主要参与者:Oracle Corporation、Medidata Solutions(达索系统公司)、Veeva Systems、Parexel International Corporation、IBM Watson Health、BioClinica。
全球 临床数据管理系统 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:69.8亿美元
- 2027年市场规模:77.7亿美元
- 预计市场规模:到2036年将达到203.6亿美元
- 增长预测:2027-2036年复合年增长率11.3%
主要区域动态:
- 最大区域:北美(到 2036 年占有 50% 的份额)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、英国、日本、法国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
临床数据管理系统市场增长驱动因素和挑战:
增长驱动因素
临床试验数量不断增长:推动临床数据管理系统行业发展的关键因素是临床试验数量的不断增长。根据世界卫生组织2024年全球卫生研究与发展观察站的数据,美国以186,497项注册临床试验位居榜首,其次是中国(135,747项)和印度(74,031项)。生物技术和制药等行业正在加大研发力度,开发新药、医疗器械和疗法,这进一步加剧了对功能强大的临床数据管理系统(CDMS)平台的需求。这些解决方案在简化数据收集、提高准确性以及确保合规性方面发挥着关键作用,从而显著提升试验效率。
人工智能解决方案的普及:外部托管解决方案的日益普及推动了临床数据管理系统 (CDMS) 市场的增长,这些解决方案能够实现实时数据访问、可扩展性和数据验证,使其成为数据管理系统转型升级的首选方案。例如,Medidata 于 2024 年 6 月推出了一款临床数据工作室,该工作室整合了来自多个数据源的数据,通过减少人为错误,将数据审查和核对流程的速度提升高达 80%。此外,这些技术还降低了运营成本,从而在预测期内积极推动了临床数据管理系统市场的扩张。
挑战
初始投资挑战:实施一套强大的CDMS系统需要大量的资金投入,这对于中小型制药企业和研究机构而言可能是一个障碍。除了软件许可、系统集成、员工培训和维护等相关成本外,这些成本也构成了资金有限的企业进入市场的门槛。尽管基于Web的解决方案可以降低IT基础设施的成本,但初始部署成本仍然使得预算受限的企业难以采用CDMS系统。
- 复杂的系统集成:大多数制药和生物技术公司主要使用多种数字平台,例如电子数据采集 (EDC)、随机化和试验供应链管理 (RTSM) 以及电子健康记录 (EHR)。将临床决策支持系统 (CDMS) 集成到这些现有系统中可能极具技术挑战性,从而导致兼容性问题和运营效率低下。传统系统与新型 CDMS 解决方案之间的不兼容性会降低数据交换速度、增加成本并需要大量的 IT 支持。企业不得不花费大量资金用于定制集成解决方案,这使得 CDMS 的实施更加困难。
临床数据管理系统市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
11.3% |
|
基准年市场规模(2026 年) |
69.8亿美元 |
|
预测年份市场规模(2036 年) |
203.6亿美元 |
|
区域范围 |
|
临床数据管理系统市场细分:
交付模式(授权企业解决方案、云端解决方案、Web托管解决方案)
根据交付模式,预计到2036年底,基于云的SaaS细分市场将占据临床数据管理系统市场约60.1%的份额。由于其增强的安全性、定制化能力以及合规性优势,该细分市场使组织能够完全掌控自身数据。例如,IQVIA于2021年6月推出了临床数据分析解决方案(CDAS),这是一个基于SaaS的平台,可整合结构化和非结构化临床试验数据,方便访问并确保合规性。此外,它还通过标准化真实世界数据和患者层面的数据,促进分散式试验,从而获得更深入的洞察。
最终用户(合同研究机构、医疗器械公司、制药/生物技术公司)
基于最终用户,合同研究组织 (CRO) 预计将主导临床数据管理系统市场,这主要归功于其在制药、生物技术和医疗器械公司中发挥的关键作用。随着干预性研究的难度和规模不断增加,申办方越来越依赖 CRO 来处理数据收集。2023 年,Saama 推出了业内首个人工智能驱动的数据平台,旨在加速临床开发,并显著帮助申办方和 CRO 将查询识别和生成时间缩短 90%,并将研究数据转换时间缩短 50%,这凸显了其在临床数据管理系统市场扩张中的主导地位。
我们对全球市场的深入分析涵盖以下几个方面:
配送方式 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
临床数据管理系统市场区域分析:
北美市场分析
预计到2036年底,北美临床数据管理系统市场将占据超过50%的市场份额。其主导地位主要归功于众多知名制药和生物制药公司以及合同研究组织(CRO)的存在。2024年9月,P95收购了Assign DMB,以扩展其数据管理和生物统计服务,尤其是在传染病和疫苗领域,这凸显了该行业对临床数据管理系统(CDMS)解决方案日益增长的需求。
由于美国领先企业对市场的大力投资,临床研究数量激增,研究过程中数据收集方式也从传统的手动收集转向实时数据分析。这促使各公司在其业务中引入数据管理系统。例如,2024年12月,ClinChoice与Medidata续签了长达13年的合作关系,新增了一个临床数据工作室,旨在提升数据管理能力,从而增强临床试验能力。
加拿大临床数据管理系统市场预计将迎来显著增长,这主要得益于其对持续研究的重视、人们对医疗保健需求的日益关注以及与医疗保健公司的合作。2024年12月,HEALWELL宣布收购Orion Health,旨在打造医疗保健数据互操作性和人工智能领域的全球领导者,此次交易融资5000万美元。
亚太市场预测
由于制药和生物技术行业的快速发展、临床外包业务的日益增长以及患者群体的多样化,亚太地区预计将成为预测期内增长最快的临床数据管理系统 (CDMS) 市场。该地区各国为肿瘤学和罕见病等各类临床研究提供了有利的环境。2025 年 2 月,LabConnect 与澳大利亚临床实验室宣布建立合作伙伴关系,旨在为该国的消费者和制造商提供支持。
受中国医药和生物技术产业蓬勃发展的推动,中国临床数据管理系统市场正经历显著增长。此外,中国政府严格的数据管理监管框架也日益推动医疗健康领域的数字化转型。人工智能、云计算和区块链等技术在临床数据管理中的应用,提高了效率和合规性,巩固了中国在全球临床数据管理系统(CDMS)行业的领先地位。
预计印度市场将稳步增长,主要驱动力是数据管理领域数字化解决方案的普及。随着对高效、安全且合规的数据管理系统的需求不断增长,印度企业正专注于自动化和技术平台。例如,2024年8月,Emmes集团旗下的Verdix AI推出了新的协议数字化功能,以提高效率和数据准确性。
临床数据管理系统市场主要参与者:
- 甲骨文公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Medidata Solutions(达索系统公司)
- Veeva系统
- 帕雷塞尔国际公司
- IBM Watson Health
- 生物诊所
- DATATRAK国际
- 梅德里奥
- 福特研究系统
- OmniComm系统
临床数据管理系统市场的格局主要受各公司为利用新兴技术进行革新而采取的竞争举措所驱动。此外,企业间的合作也进一步推动了市场增长。例如,2024年10月,Harmony Healthcare IT宣布收购Trinisys,旨在支持医疗保健领域的数据管理。
以下是业内几家知名企业:
最新发展
- 2024 年 10 月,MaxisIT 推出了 DTect AI,这是一个基于人工智能的临床数据分析平台,旨在加强数据审核和质量管理。这确保了数据完整性,并加快了数据管理周期。
- 2021 年 6 月,IQVIA 推出了临床数据分析解决方案 (CDAS),旨在实现更智能、更快速的临床试验。这推动了预测分析的发展,从而在整个流程中做出更明智的决策。
- Report ID: 7454
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
