Перспективы рынка полупроводникового производства:
Объем рынка полупроводникового производства в 2026 году превысил 167,4 млрд долларов США и, как ожидается, достигнет 371,57 млрд долларов США к концу 2036 года, увеличиваясь примерно на 8,3% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли полупроводникового производства оценивался в 181,29 млрд долларов США.
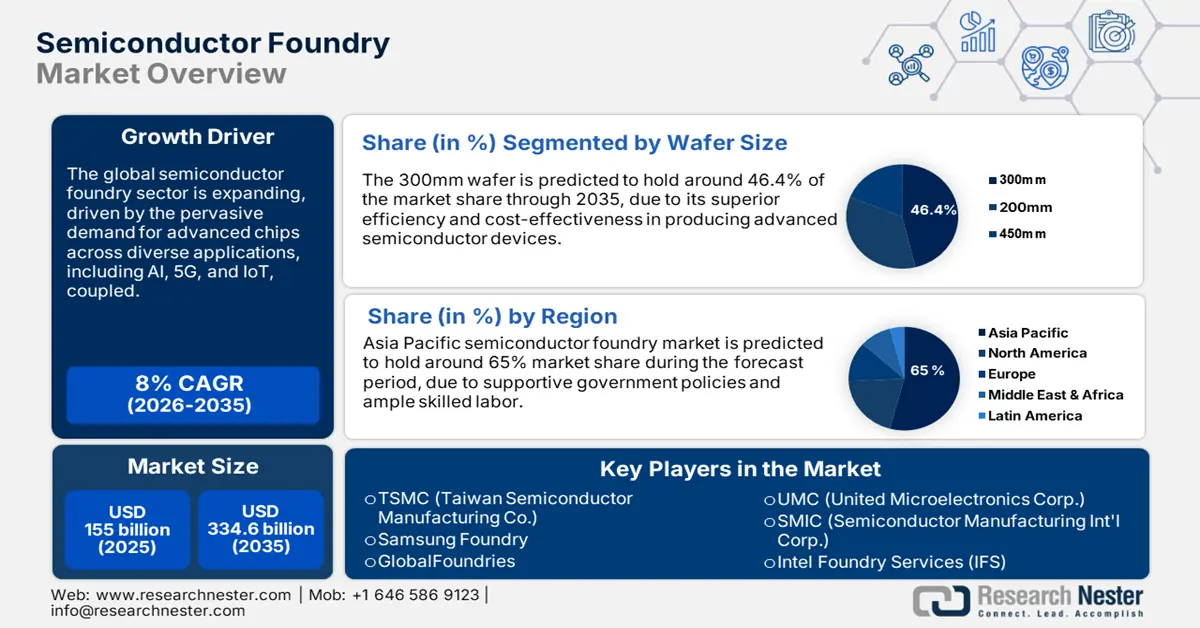
Глобальный сектор производства полупроводниковых микросхем стремительно расширяется, чему способствуют конкуренция за технологический суверенитет и надежные глобальные цепочки поставок. Полупроводниковая промышленность является критически важным фактором национальной безопасности и экономической политики для стран, выходя за рамки коммерческой конкуренции. Это подтверждается запуском Intel Foundry в феврале 2024 года, ставшего первым в мире предприятием по производству системных микросхем. Этот шаг быстро получил одобрение генерального директора Microsoft, который объявил, что компания выбрала техпроцесс Intel 18A для будущего продукта — микросхемы, изготовленных на заказ. Это подчеркивает реальность, в которой предприятия по производству микросхем перестали быть фабриками и стали стратегическими союзниками, жизненно необходимыми для инноваций.
Расширение рынка обусловлено масштабными государственными инвестициями в возвращение производства микросхем в страну и диверсификацию производственных мощностей. Эти программы уже приносят ощутимые результаты в США: количество заводов полупроводниковой промышленности значительно растет. Это стало возможным исключительно благодаря таким политическим мерам, как Закон о CHIPS и науке, который в апреле 2024 года заключил первое соглашение с TSMC на сумму до 6,6 млрд долларов США для финансирования увеличения инвестиций в Аризону. Это выдающееся сотрудничество между государственной политикой и частной промышленностью, которое меняет мировую географию производства полупроводников.
Ключ Полупроводниковое литейное производство Сводка рыночной аналитики:
Региональные показатели:
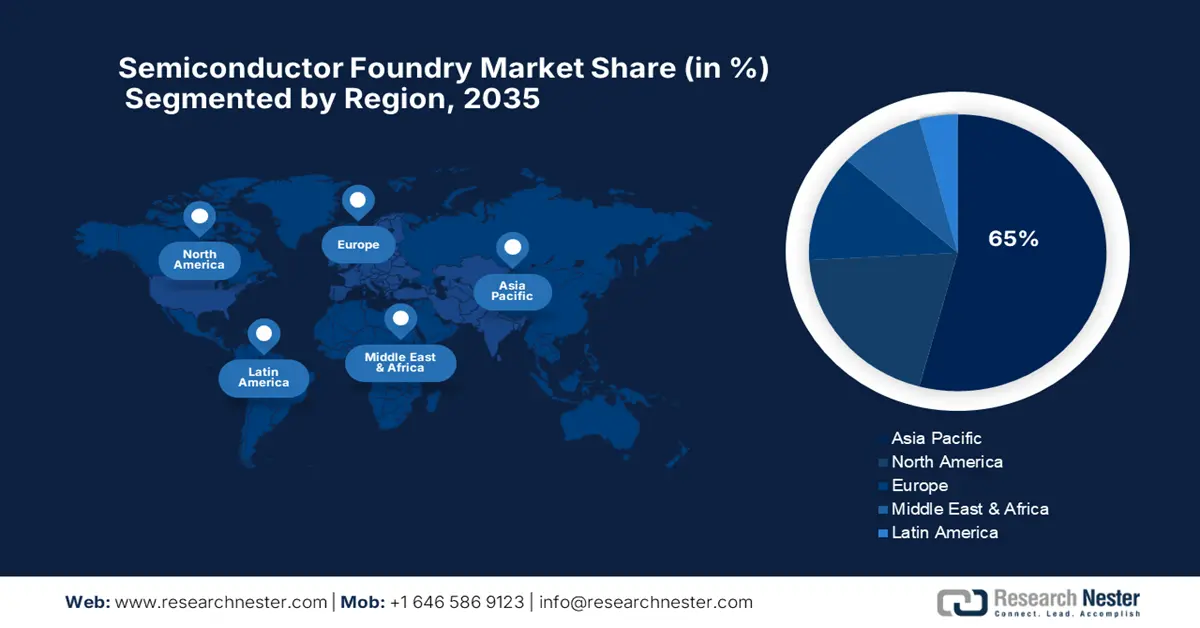
- К 2036 году ожидается, что рынок полупроводниковых контрактов в Азиатско-Тихоокеанском регионе сохранит почти 65% своей доли, чему способствуют масштабы и эффективность ведущих контрактных предприятий на Тайване и в Южной Корее, а также расширение производства в Китае.
- Прогнозируется, что в Северной Америке среднегодовой темп роста составит 13% с 2027 по 2036 год, чему способствуют беспрецедентные государственные и частные инвестиции, расширяющие мощности по производству передовых полупроводников в регионе.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент 7-нм полупроводниковых технологий займет доминирующую долю в 62,5% на рынке полупроводниковых фабрик, благодаря своей ключевой роли в массовом производстве потребительских товаров, автомобильной промышленности и центров обработки данных.
- Ожидается, что сегмент 300-мм пластин будет занимать около 46,4% рынка до 2036 года, чему способствуют более высокая эффективность площади поверхности и устойчивые глобальные инвестиции в расширение мощностей по производству 300-мм пластин.
Ключевые тенденции роста:
- Геополитическое возвращение производства и государственные субсидии
- Резкий рост ИИ и высокопроизводительных вычислений
Основные проблемы:
- Огромные капитальные затраты и риски реализации
- Управление экспортным контролем и международной торговлей
Ключевые игроки:TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS), STMicroelectronics, Tower Semiconductor, Tata Elxsi, ViTrox Corporation Berhad, Telstra, Infineon Technologies AG.
Глобальный Полупроводниковое литейное производство Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:167,4 млрд долларов США
- Размер рынка в 2027 году:181,29 млрд долларов США
- Прогнозируемый размер рынка:371,57 млрд долларов США к 2036 году
- Прогноз роста:8,3% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 65 % к 2036 году).
- Самый быстрорастущий регион: Северная Америка.
- Доминирующие страны: США, Китай, Тайвань, Южная Корея, Япония.
- Развивающиеся страны: Индия, Вьетнам, Сингапур, Германия, Малайзия.
Last updated on : 31 August, 2026
Рынок производства полупроводниковых микросхем: факторы роста и проблемы
Факторы роста
- Геополитический решоринг и государственные субсидии: одним из главных факторов расширения является глобальное стремление правительств укрепить региональное производство полупроводников, вызванное опасениями по поводу рисков в цепочках поставок и угрозой национальной безопасности. Это привело к цунами субсидий и стратегических инвестиций, возглавляемых американским Законом о чипах и науке (CHIPS and Science Act). В марте 2024 года администрация США объявила о предварительном соглашении, предусматривающем предоставление Intel до 8,5 млрд долларов США в виде прямого финансирования и 11 млрд долларов США в виде кредитов для поддержки ее колоссальных планов роста в Аризоне, Огайо, Нью-Мексико и Орегоне, что напрямую ускорит строительство новых, передовых заводов по производству полупроводников на территории США.
- Взрывной рост ИИ и высокопроизводительных вычислений: Растущий спрос на вычислительные мощности, вызванный взрывным развитием ИИ, приводит к увеличению производства логических микросхем следующего поколения такими темпами, что литейные предприятия инвестируют в передовые технологические процессы, такие как 5 нм, 3 нм и выше, для производства высокопроизводительных графических процессоров, тензорных процессоров и ускорителей ИИ, используемых в этих целях. Официальный запуск Intel Foundry в феврале 2024 года был направлен на удовлетворение этого спроса, позиционируя компанию как первое в мире системное литейное предприятие для эпохи ИИ и подчеркивая, насколько ИИ стал важным аспектом передовых технологий литейного производства.
- Новые центры производства : Международные усилия по снижению рисков в цепочках поставок приводят к беспрецедентному появлению новых кластеров по производству полупроводников в регионах, исторически не известных своими передовыми производственными возможностями. Индия является особенно ярким примером: государственные стимулы привлекают значительные инвестиции. Например, в феврале 2024 года правительство Индии санкционировало создание трех гигантских предприятий по производству полупроводников с общим объемом инвестиций около 15,2 млрд долларов. Это первый коммерческий завод по производству полупроводников в Индии, совместное предприятие Tata Electronics и Powerchip Taiwan, что знаменует собой выход нового значимого игрока на мировой рынок литейного производства.
Проблемы
- Огромные капитальные затраты и риски реализации: Полупроводниковая индустрия характеризуется огромными капитальными затратами и высокими рисками реализации, при этом строительство одного современного завода обходится в десятки миллиардов долларов и занимает годы. Такие масштабные проекты подвержены задержкам в цепочке поставок, сложностям в производстве и просто техническим трудностям при переходе от новых технологических узлов к крупномасштабному производству. В августе 2023 года TSMC объявила о создании совместного предприятия по строительству завода в Дрездене, Германия, с общими запланированными инвестициями, превышающими 10 миллиардов евро, что указывает на колоссальные капиталовложения, необходимые для конкуренции на самом высоком уровне.
- Управление экспортным контролем и международной торговлей: Литейная промышленность функционирует в сложной и зачастую враждебной геополитической обстановке, где доступ к рынкам и технологиям все чаще регулируется экспортными нормами, продиктованными соображениями национальной безопасности. Нормативные акты создают огромные проблемы с соблюдением требований и могут разрушить устоявшиеся деловые отношения и цепочки поставок, вынуждая предприятия работать в сложных и непредсказуемых условиях.
Размер и прогноз рынка полупроводникового производства:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,3% |
|
Базовый размер рынка (2026 год) |
167,4 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
371,57 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка полупроводникового производства:
Анализ сегмента технологического узла
Ожидается, что в прогнозируемый период сегмент 7 нм займет доминирующую долю рынка в 62,5%, поскольку он является основным технологическим узлом для широкого спектра крупномасштабных приложений в потребительском, автомобильном и дата-центровом секторах. В то время как игроки конкурируют за переход на 3-нм и 2-нм техпроцессы, производители микросхем переходят на более зрелые техпроцессы, чтобы обеспечить большие объемы заказов от клиентов. Эта стратегия получила продолжение в январе 2024 года, когда UMC и Intel совместно объявили о разработке 12-нанометровой платформы FinFET-процессов. Благодаря этому партнерству клиенты UMC получат новый источник поставок из США для передового и экономичного техпроцесса, что демонстрирует сохраняющуюся стратегическую важность производственных мощностей ниже абсолютного передового уровня для удовлетворения разнообразных потребностей рынка.
Анализ сегментов размеров пластин
По прогнозам, к 2036 году 300-миллиметровые кремниевые пластины будут занимать около 46,4% рынка, поскольку они являются стандартом для современного крупномасштабного производства полупроводников. Большая площадь поверхности 300-миллиметровой пластины по сравнению с 200-миллиметровой версией позволяет производить больше чипов за один производственный цикл. Приверженность отрасли стандарту 300 мм демонстрируется огромным количеством новых проектов по строительству заводов по всему миру. В феврале 2023 года компания UMC начала строительство своего нового завода Fab12i P3 в Сингапуре, инвестиции в который составят 5 миллиардов долларов США и позволят расширить мощности компании по производству 300-миллиметровых пластин для своих 22/28-нм процессов. Этот проект, производство которого должно начаться в 2025 году, является характерным показателем того, что 300 мм останутся доминирующим размером пластин в обозримом будущем, став основой для следующего поколения производства полупроводников.
Наш углубленный анализ рынка полупроводникового производства включает следующие сегменты:
Сегмент | Подсегменты |
Технологический узел |
|
Приложение |
|
Размер вафли |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок полупроводникового производства — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок полупроводниковых микросхем в Азиатско-Тихоокеанском регионе сохранит около 65% своей рыночной доли в течение прогнозируемого периода. Лидерство региона основано на рекордных размерах и эффективности заводов в Тайване и Южной Корее, которые производят подавляющее большинство самых передовых в мире логических микросхем. Этому также способствуют огромная и высокоинтегрированная цепочка поставок оборудования и материалов, а также сильная и растущая база китайского производства.
Китай активно стремится к технологической независимости в полупроводниковой отрасли, опираясь на долгосрочную национальную политику и масштабные государственные инвестиции. Цель состоит в снижении зависимости от иностранных технологий и развитии полностью собственной цепочки поставок как для зрелых, так и для передовых технологических узлов. В качестве наглядного подтверждения этого правительство в мае 2024 года создало свой третий и крупнейший национальный инвестиционный фонд для индустрии интегральных схем. Новый «Большой фонд» с уставным капиталом около 47,5 млрд долларов США призван ускорить продвижение страны к реализации своих планов в полупроводниковой отрасли.
Индия становится значимым игроком на рынке полупроводниковых микросхем благодаря амбициозному плану правительства по привлечению инвестиций и развитию отечественной производственной экосистемы. Программа «Сделано в Индии» и Индийская полупроводниковая миссия создают благоприятные условия для новых предприятий. Кроме того, в мае 2025 года в Нойде и Бангалоре были созданы новые передовые центры проектирования полупроводников, такие как центры проектирования передовых 3-нанометровых чипов. Это важная веха, поскольку Индия уже достигла уровня проектирования 7-нм и 5-нм микросхем. Более того, этот шаг стратегически позиционирует Индию как центр инноваций и производства полупроводников.
Анализ рынка Северной Америки
Ожидается, что в Северной Америке с 2027 по 2036 год будет наблюдаться устойчивый среднегодовой темп роста в 13%, обусловленный рекордной волной государственных и частных инвестиций, направленных на то, чтобы уравнять производство полупроводников на континенте с Азией. Закон США о чипах и науке (CHIPS and Science Act) выделил сотни миллиардов долларов капитала, привлекая масштабные инвестиции от ведущих мировых производителей полупроводников для строительства новых, современных заводов. Этот стратегический шаг по повышению устойчивости цепочки поставок и возвращению передового производства в страну делает регион одним из ведущих центров производства полупроводников.
США являются эпицентром этого производственного возрождения, и закон CHIPS Act стимулирует ряд новых анонсов о строительстве заводов. В рамках знакового соглашения Министерство торговли США в апреле 2024 года достигло предварительного соглашения о предоставлении Samsung до 6,4 миллиардов долларов США в виде прямого финансирования. Эта государственная поддержка лежит в основе масштабных инвестиций Samsung в размере более 40 миллиардов долларов США в строительство нового комплекса современных полупроводниковых предприятий в Тейлоре, штат Техас, который представит в Америке передовые возможности в области производства логических микросхем, исследований и разработок, а также упаковки.
Канада стратегически позиционирует себя в североамериканской цепочке создания стоимости полупроводников, опираясь на свои сильные стороны в областях составных полупроводников, передовой упаковки и исследований и разработок. Правительство активно развивает свою отечественную промышленность посредством целевых инвестиций из таких программ, как Стратегический инновационный фонд. В марте 2025 года правительство выделило 8 миллионов долларов компании Teledyne на модернизацию оборудования для производства полупроводников на заводе в Бромоне, Квебек, и на укрепление позиций Канады в глобальной цепочке поставок технологий.
Анализ европейского рынка
В результате принятия Европейского закона о микросхемах (European Chips Act), многомиллиардной инициативы, направленной на удвоение доли континента в международном производстве полупроводников, Европа, вероятно, получит значительный экономический рост в период с 2027 по 2036 год. Этот амбициозный план привлекает ведущие инвестиции от мировых гигантов в сфере производства микросхем и способствует развитию местной экосистемы, уделяя особое внимание обслуживанию сильных автомобильного и промышленного секторов региона. Цель состоит в том, чтобы повысить технологическую автономию Европы и снизить ее зависимость от внешних поставщиков микросхем, а также укрепить промышленную базу, сделав ее более прочной и конкурентоспособной.
Германия становится центром европейских планов по производству полупроводников благодаря ряду масштабных инвестиционных проектов, представленных ведущими мировыми производителями микросхем. Например, в июне 2023 года Intel и правительство Германии подписали обновленное письмо о намерениях относительно запланированного завода Intel по производству кремниевых пластин в Магдебурге. В рамках обновленного соглашения Intel увеличит свои инвестиции в завод до более чем 30 миллиардов евро, который будет значительно субсидироваться государством, чтобы разместить самый передовой в Европе комплекс по производству полупроводников.
Великобритания проводит целенаправленную стратегию, ориентированную на использование своих текущих сильных сторон в разработке микросхем, полупроводниковых компонентов и НИОКР для укрепления своих позиций в глобальной цепочке поставок. В мае 2023 года правительство Великобритании запустило Национальную стратегию развития полупроводниковой промышленности — десятилетний план, предусматривающий выделение до 1 миллиарда фунтов стерлингов в течение этого периода. Эта стратегия будет способствовать развитию отечественной индустрии микросхем за счет увеличения инвестиций в НИОКР, улучшения доступа к прототипированию и стимулирования развития ведущей в Великобритании экосистемы проектирования микросхем.
Ключевые игроки рынка полупроводникового производства:
- TSMC (Тайваньская компания по производству полупроводников)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Samsung Foundry
- GlobalFoundries
- UMC (United Microelectronics Corp.)
- SMIC (Semiconductor Manufacturing Int'l Corp.)
- Intel Foundry Services (IFS)
- STMicroelectronics
- Tower Semiconductor
- Тата Элькси
- ViTrox Corporation Berhad
- Телстра
- Infineon Technologies AG
Мировая индустрия производства полупроводников отличается жесткой конкуренцией, и несколько ведущих технологических компаний борются за лидерство в области технологических процессов. В этой отрасли доминируют такие компании, как TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS) и STMicroelectronics. За этими гигантами стоят и другие видные игроки, занимающиеся более передовыми, но не менее важными технологическими процессами для широкого спектра применений.
Важным показателем меняющейся конкурентной среды является приобретение правительством Великобритании в октябре 2024 года завода по производству полупроводников на основе арсенида галлия, специализирующегося на изготовлении полупроводниковых компонентов по индивидуальному заказу. Завод, теперь переименованный в Octric Semiconductors UK, сохраняет около 100 высококвалифицированных рабочих мест и обеспечивает надежную внутреннюю цепочку поставок ключевых компонентов, используемых в оборонных системах. Перспективы развития полупроводниковой промышленности обещают дальнейшую стратегическую национализацию и усиление внимания к устойчивости отечественных предприятий.
Вот некоторые ведущие компании на рынке производства полупроводников:
Последние события
- В мае 2025 года компания Infineon объявила о том, что правительство Германии окончательно одобрило финансирование нового завода компании в Дрездене. Это одобрение включает в себя около 1 миллиарда евро государственного финансирования проекта. Infineon инвестирует 5 миллиардов евро собственного капитала, и ожидается, что новое предприятие создаст до 1000 новых высококвалифицированных рабочих мест. Компания сообщила о хороших результатах за третий квартал 2025 финансового года, подчеркнув возможности в области программно-определяемых транспортных средств и энергетических решений для центров обработки данных с использованием ИИ.
- В январе 2025 года компания GlobalFoundries объявила о создании нового центра передовой упаковки и фотоники на своем кампусе на Мальте. Существующий завод Fab 8 компании на Мальте производит 400 000 кремниевых пластин в год, и на сегодняшний день GlobalFoundries инвестировала в этот объект более 15 миллиардов долларов.
- Report ID: 3417
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
