Обзор рынка металлических прекурсоров с высоким значением диэлектрической проницаемости (High-K) и прекурсоров, полученных методом CVD ALD:
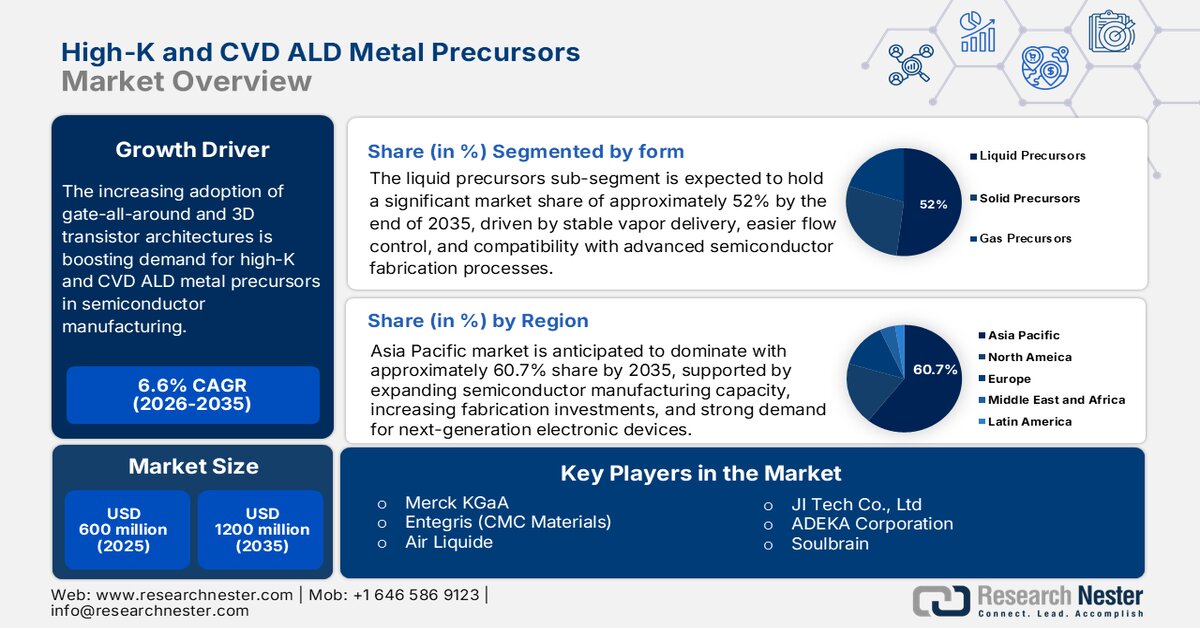
Объем рынка высокодиэлектрических (High-K) и CVD ALD металлических прекурсоров в 2025 году оценивался в 600 миллионов долларов США и, как ожидается, достигнет 1200 миллионов долларов США к концу 2035 года, демонстрируя среднегодовой темп роста около 6,6% в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем рынка высокодиэлектрических (High-K) и CVD ALD металлических прекурсоров оценивался в 700 миллионов долларов США.
Поскольку производители полупроводников продолжают внедрять передовые материалы для осаждения, поддерживающие более тонкие технологические процессы и повышающие производительность микросхем, это одна из причин устойчивого роста мирового рынка высококачественных диэлектрических материалов и прекурсоров металлов, полученных методом CVD ALD. Переход к более тонким технологическим процессам и высокопроизводительным вычислениям побуждает производителей полупроводников использовать передовые материалы для осаждения, улучшающие характеристики транзисторов и точность производства. Поэтому, по данным Ассоциации полупроводниковой промышленности, объем мировых продаж полупроводников в 2024 году достиг приблизительно 627,6 млрд долларов США, что представляет собой увеличение по сравнению с предыдущим годом. Это постоянное развитие полупроводникового производства создает многообещающие возможности для высококачественных диэлектрических материалов и прекурсоров металлов, полученных методом CVD ALD, в логических микросхемах, памяти и передовых технологиях упаковки.
Постоянное совершенствование технологий осаждения тонких пленок помогает производителям полупроводников выпускать чипы с большей точностью и качеством. Увеличение производства чипов для искусственного интеллекта, передовых устройств памяти и 3D-полупроводниковых конструкций повышает потребность в высокоэффективных прекурсорных материалах, используемых в процессах ALD и CVD. Кроме того, по данным Национального института стандартов и технологий США, Национальная программа CHIPS по передовым технологиям в производстве полупроводниковых корпусов выделила 300 миллионов долларов на исследования полупроводниковых пластин и материалов для укрепления потенциала США в области передовых технологий в производстве полупроводников. Ожидается, что эти разработки будут способствовать удовлетворению потребности в высокодиэлектрических (High-K) и CVD ALD металлических прекурсорах, используемых в передовом производстве полупроводников.
Ключ Высокодиэлектрические и CVD ALD металлические прекурсоры Сводка рыночной аналитики:
Региональные показатели:
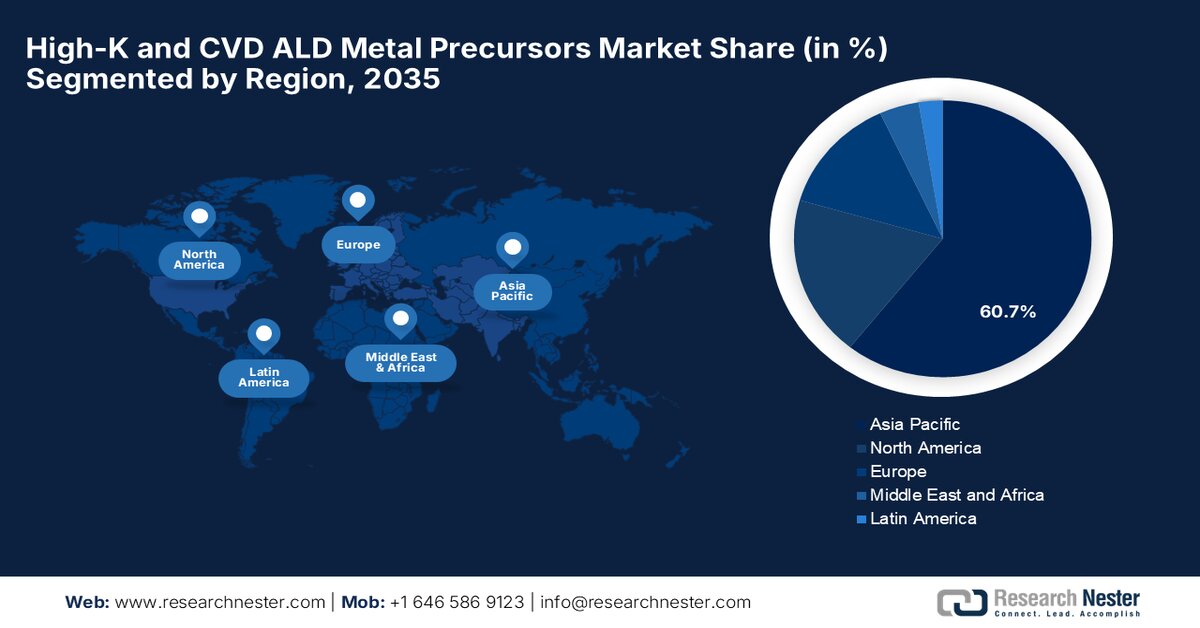
- Прогнозируется, что к 2035 году Азиатско-Тихоокеанский регион будет занимать 60,7% рынка прекурсоров высокодиэлектрических и CVD-металлов, чему способствуют расширение мощностей по производству полупроводников, рост инвестиций в передовые производственные мощности и растущий спрос на электронные устройства следующего поколения
- Ожидается, что Северная Америка будет занимать значительную долю рынка в течение всего прогнозируемого периода, чему способствуют увеличение инвестиций в производство полупроводников, растущий спрос на передовые логические и микросхемы памяти, а также сильная государственная поддержка отечественного производства полупроводников
Анализ сегментов:
- Ожидается, что к 2035 году на подсегмент жидких прекурсоров будет приходиться 52% рынка прекурсоров высокодиэлектрических и CVD-металлов, благодаря стабильной подаче пара, более простому управлению потоком и совместимости с существующим оборудованием для производства полупроводников, а также равномерному осаждению тонких пленок и стабильной производительности в передовых процессах производства полупроводников
- Прогнозируется, что к 2035 году подсегмент вольфрама займет значительную долю рынка благодаря его широкому применению в полупроводниковых межсоединениях и контактных структурах благодаря превосходной электропроводности и высокой термической стабильности
Ключевые тенденции роста:
- Растущее внедрение передовых технологий упаковки
- Растущее внедрение архитектур транзисторов с круговым затвором и 3D-транзисторов
Основные проблемы:
- Строгие требования к чистоте материалов
- Ограниченная доступность специализированного сырья
Ключевые игроки: Merck KGaA, Entegris (CMC Materials), Air Liquide, JI Tech Co., Ltd., ADEKA Corporation, Soulbrain.
Глобальный Высокодиэлектрические и CVD ALD металлические прекурсоры Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 600 млн долларов США
- Размер рынка в 2026 году: 700 млн долларов США
- Прогнозируемый размер рынка: 1200 млн долларов США к 2035 году
- Прогноз роста: 6,6% среднегодовой темп роста (2026-2035)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 60,7 % к 2035 году).
- Самый быстрорастущий регион: Европа
- Доминирующие страны: США, Китай, Тайвань, Южная Корея, Япония
- Развивающиеся страны: Индия, Вьетнам, Сингапур, Германия, Малайзия
Last updated on : 16 September, 2025
Рынок металлических прекурсоров с высоким значением диэлектрической проницаемости (High-K) и полученных методом CVD ALD — факторы роста и проблемы.
Факторы роста
- Растущее внедрение передовых технологий упаковки : Увеличение использования чиплетных конструкций и усовершенствованной интеграции микросхем приводит к росту потребности в прекурсорах металлов с высоким значением диэлектрической проницаемости (High-K) и материалах, полученных методом CVD ALD. Эти материалы помогают осаждать тонкие слои, необходимые для передовой упаковки, улучшая соединения микросхем и поддерживая компактные полупроводниковые конструкции. По мере того, как производители полупроводников внедряют более сложные методы упаковки, использование материалов для точного осаждения продолжает оставаться востребованным. Более того, по прогнозам Ассоциации полупроводниковой промышленности, производственные мощности по выпуску полупроводников в США увеличатся на 203% в период с 2022 по 2032 год, и передовые технологии упаковки будут играть важную роль в этом росте.
- Растущее внедрение транзисторных архитектур с круговым затвором (Gate-All-Around) и 3D-транзисторов : эти передовые транзисторные структуры требуют высокоточной тонкопленочной литографии для поддержания электрических характеристик по мере уменьшения размеров устройств. Расширение применения транзисторов с круговым затвором и трехмерных полупроводниковых архитектур создает повышенный спрос на диэлектрические материалы с высоким значением диэлектрической проницаемости (High-K) и прекурсоры металлов, полученные методом CVD ALD. Диэлектрические материалы с высоким значением диэлектрической проницаемости и процессы ALD становятся крайне важными для производства логических устройств следующего поколения с более низким энергопотреблением и улучшенными характеристиками. Кроме того, по данным Ассоциации полупроводниковой промышленности, ожидается, что доля США в мировом производстве передовых логических микросхем увеличится с 0% в 2022 году до 28% к 2032 году, что отражает переход отрасли к передовым полупроводниковым технологиям, требующим сложных материалов для осаждения.
Проблемы
- Строгие требования к чистоте материалов: для получения высококачественных металлических прекурсоров, используемых в технологиях CVD и ALD, требуется чрезвычайно высокая чистота, чтобы соответствовать стандартам качества передового полупроводникового производства. Даже небольшое количество примесей может повлиять на осаждение тонких пленок, что может снизить производительность чипа и увеличить количество производственных дефектов. По мере снижения технологических параметров полупроводниковых технологий поддержание стабильного качества материалов становится все более сложной задачей для производителей прекурсоров. Эта растущая сложность производства требует постоянных инвестиций и процессов очистки.
- Ограниченная доступность специализированного сырья: производство прекурсоров металлов с высоким значением диэлектрической проницаемости (High-K) и методом CVD ALD зависит от специализированных металлов и химических соединений, которые доступны у ограниченного числа поставщиков. Любые перебои в поставках этих материалов могут задержать производство и повлиять на доступность прекурсоров для производителей полупроводников. Кроме того, компаниям может быть сложно обеспечить стабильные поставки этих материалов.
Размер и прогноз рынка прекурсоров металлов с высоким содержанием диэлектрической проницаемости (High-K) и металлов, полученных методом CVD ALD:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозируемый период |
2026-2035 |
|
среднегодовой темп роста |
6,6% |
|
Базовый размер рынка (2025 год) |
600 миллионов долларов США |
|
Прогнозируемый размер рынка (2035 год) |
1200 миллионов долларов США |
|
Региональный охват |
|
Сегментация рынка металлических прекурсоров с высоким содержанием диэлектрической проницаемости (High-K) и прекурсоров, полученных методом CVD ALD:
Анализ сегментов формы
Ожидается, что подсегмент жидких прекурсоров в рамках сегмента форм займет значительную долю рынка высокодиэлектрических и CVD ALD металлических прекурсоров, примерно 52% к концу прогнозируемого периода. Это обусловлено стабильной подачей пара, более простым управлением потоком и совместимостью с существующим оборудованием для производства полупроводников. Жидкие прекурсоры выбираются в основном потому, что они обеспечивают равномерное осаждение тонких пленок и позволяют добиться стабильных результатов в передовых процессах производства полупроводников. Ожидается, что их широкое применение в ALD и CVD будет способствовать дальнейшему росту этого подсегмента.
Анализ сегментов по типам металлов
Прогнозируется, что к концу 2035 года подсегмент вольфрама, относящийся к металлическому сегменту, займет значительную долю рынка. Рост этого подсегмента в основном обусловлен его широким применением в полупроводниковых межсоединениях и контактных структурах благодаря превосходной электропроводности и высокой термической стабильности. Прекурсоры на основе вольфрама широко используются для нанесения проводящих тонких пленок, необходимых в современных логических и запоминающих устройствах. Более того, по данным Геологической службы США, около шести американских компаний обладают возможностью перерабатывать вольфрамовые концентраты в порошок металлического вольфрама, порошок карбида вольфрама и химические вещества на основе вольфрама, что подчеркивает его важную роль в передовых технологиях производства и электронных приложениях.
Анализ сегментов метода осаждения
Ожидается, что к концу 2035 года сегмент атомно-слоевого осаждения (ALD) в рамках сегмента методов осаждения займет существенную долю рынка. Его рост в основном обусловлен растущим использованием ALD в производстве современных микросхем, где точное осаждение материала имеет решающее значение для производительности устройств. Кроме того, по данным SEMI, объем мировых продаж оборудования для производства полупроводников достиг рекордных 117,1 млрд долларов США в 2024 году, что свидетельствует о продолжающихся инвестициях в передовые технологии производства полупроводников, поддерживающие внедрение процессов ALD.
Наш углубленный анализ высокодиэлектрических и CVD ALD металлических прекурсоров включает следующие разделы:
Сегмент | Подсегменты |
Форма |
|
Тип металла |
|
Метод осаждения |
|
Конечный пользователь |
|
Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок прекурсоров металлов с высоким значением диэлектрической проницаемости (High-K) и методом CVD ALD — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок высокодиэлектрических (High-K) и CVD ALD металлических прекурсоров в Азиатско-Тихоокеанском регионе займет наибольшую долю в мировом рынке, составляющую приблизительно 60,7% в течение прогнозируемого периода. Рост производственных мощностей полупроводникового производства в регионе, увеличение инвестиций в передовые производственные мощности и высокая потребность в электронных устройствах следующего поколения являются одними из причин роста рынка. Правительства стран региона укрепляют внутреннюю полупроводниковую экосистему посредством государственной поддержки, стимулирования производства и развития цепочек поставок. Более того, по данным Ассоциации полупроводниковой промышленности, Азиатско-Тихоокеанский регион остается крупнейшим региональным рынком полупроводников в мире, достигнув приблизительно 333,4 млрд долларов США в 2024 году, что демонстрирует сильную полупроводниковую производственную экосистему региона и поддерживающий спрос на высокодиэлектрические (High-K) и CVD ALD металлические прекурсоры.
Ожидается, что рынок высокодиэлектрических и CVD-прекурсоров металлов для ALD-процессов в Японии будет демонстрировать стабильный рост благодаря сильным позициям страны в производстве полупроводниковых материалов и специализированной химической продукции. Отечественные компании играют решающую роль в поставке высокочистых материалов, необходимых для производства современных микросхем, а государственные инициативы поддерживают производство полупроводников следующего поколения. Как заявило Министерство экономики, торговли и промышленности Японии (METI), правительство выделило до 920 миллиардов иен на поддержку компании Rapidus в создании передовых производственных мощностей по выпуску полупроводников, что создаст дополнительный спрос на передовые материалы для осаждения, используемые в ALD и CVD-процессах.
Страна занимает лидирующие позиции в производстве полупроводниковых микросхем памяти, и непрерывное расширение производства ИИ и высокоскоростной памяти является одной из причин стабильного роста рынка Южной Кореи . Растущий спрос на передовые запоминающие устройства увеличивает потребление высокочистых материалов для осаждения, используемых в процессе производства полупроводников. Поэтому, по данным Министерства торговли, промышленности и энергетики (MOTIE), Южная Корея объявила о выделении пакета поддержки полупроводниковой отрасли в размере 26 триллионов вон в 2024 году для укрепления полупроводниковой промышленности и повышения глобальной конкурентоспособности, а также для поддержки будущего спроса на высокодиэлектрические (High-K) и CVD ALD металлические прекурсоры.
Анализ рынка Северной Америки
Ожидается, что рынок высокодиэлектрических (high-K) и CVD ALD металлических прекурсоров в Северной Америке займет значительную долю в прогнозируемый период благодаря растущим инвестициям в полупроводниковое производство, увеличению спроса на передовые логические и запоминающие микросхемы, а также государственной поддержке отечественного производства полупроводников. Регион укрепляет свою цепочку поставок полупроводников за счет новых услуг по изготовлению и производственных мощностей, что увеличивает потребность в высокочистых прекурсорных химических веществах, используемых в процессах ALD и CVD. Кроме того, по данным ассоциации полупроводниковой промышленности (SIA), прогнозируется, что в период с 2023 по 2033 год мощности по производству полупроводников в США увеличатся примерно на 203%, чему способствуют инвестиции в рамках Закона о CHIPS и науке, что создает благоприятные возможности для рынка высокодиэлектрических (high-K) и CVD ALD металлических прекурсоров.
В стране расширяется производство передовых микросхем благодаря Закону о CHIPS и науке, что создает повышенную потребность в высокочистых прекурсорных химических веществах, используемых в процессах осаждения ALD и CVD. Ожидается, что рынок высокодиэлектрических и CVD ALD металлических прекурсоров в США займет значительную долю в регионе благодаря растущим инвестициям в передовое производство полупроводников и отечественные производственные мощности. Кроме того, по данным Министерства торговли США, программа CHIPS направлена на создание как минимум двух новых крупных объединений передовых предприятий по производству логических микросхем в Соединенных Штатах, а также на увеличение мощностей по производству передовых упаковочных материалов, что повышает потребность в высокодиэлектрических и CVD/ALD металлических прекурсорных материалах, используемых в производстве полупроводников.
Ожидается, что канадский рынок будет демонстрировать устойчивый рост благодаря увеличению инвестиций страны в исследования в области полупроводников, разработку передовых материалов и инновации в микроэлектронике. Правительство поддерживает исследовательские организации и отраслевые альянсы для укрепления роли Канады в производстве полупроводниковых материалов и электронных технологий следующего поколения. Кроме того, правительство Канады заявило, что выделило до 3,8 млрд канадских долларов в рамках Канадской стратегии по критически важным минералам для поддержки внутренних цепочек поставок для экологически чистых технологий и отраслей, связанных с полупроводниками.
Анализ европейского рынка
Прогнозируется, что европейский рынок продемонстрирует значительный рост в течение прогнозируемого периода благодаря увеличению инвестиций в производство полупроводников в регионе. Страны наращивают внутреннее производство микросхем и укрепляют цепочки поставок полупроводников, что создает спрос на высокочистые материалы для осаждения, используемые в процессах ALD и CVD. Кроме того, по данным Европейской комиссии, Закон о европейских микросхемах направлен на мобилизацию более 43 миллиардов евро государственных и частных инвестиций для укрепления европейской полупроводниковой экосистемы и расширения возможностей по производству передовых микросхем.
Расширение производственной базы страны в сфере полупроводников и увеличение инвестиций в передовые предприятия по изготовлению кремниевых пластин являются одними из немногих тенденций, демонстрирующих устойчивый рост на немецком рынке металлических прекурсоров High-K и CVD ALD. Это поддерживает отечественное производство микросхем, повышая устойчивость цепочки поставок и способствуя развитию производственных мощностей Европы в области полупроводников. Кроме того, по данным Федерального министерства экономики и энергетики Германии, правительство выделяет до 3,8 млрд евро на полупроводниковые проекты в рамках программы IPCEI Advanced Semiconductor Technologies (IPCEI AST), которая поддерживает развитие передовых полупроводниковых технологий и растущий спрос на передовые материалы для осаждения.
Ожидается, что рынок высокодиэлектрических и CVD ALD металлических прекурсоров во Франции будет демонстрировать стабильный рост благодаря растущему вниманию страны к исследованиям в области полупроводников и инновациям в передовой микроэлектронике. Правительство наращивает научно-исследовательскую и промышленную деятельность для повышения отечественных возможностей в полупроводниковой отрасли и поддержки передовых электронных технологий. По данным французского правительства, в рамках программы «Франция 2030» выделено около 5 миллиардов евро на развитие и индустриализацию электронных технологий, которые могут поддержать производство полупроводников, инновации и будущий спрос на передовые прекурсорные материалы.
Ключевые игроки рынка высококачественных диэлектрических (High-K) и CVD ALD металлических прекурсоров:
- Merck KGaA (Германия)
- Entegris (CMC Materials) (США)
- Air Liquide (Франция)
- JI Tech Co., Ltd (Южная Корея)
- Корпорация ADEKA (Япония)
- Soulbrain (Южная Корея)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания Merck KGaA (Германия) разрабатывает высокочистые электронные материалы и специальные химические вещества, используемые в производстве полупроводников. Компания уделяет особое внимание поддержке передового производства логических микросхем и памяти с помощью материалов для осаждения, предназначенных для технологий микросхем следующего поколения.
- Компания Entegris (CMC Materials) (США) поставляет передовые технологические материалы и решения для контроля загрязнений в полупроводниковой промышленности; она способствует повышению эффективности производства, а также помогает в разработке передовых технологий осаждения и обработки пластин.
- Компания Air Liquide (Франция) поставляет специальные газы и прекурсоры, используемые в производстве полупроводников.
- Компания JI Tech Co., Ltd. (Южная Корея) специализируется на поставке материалов, обеспечивающих стабильное осаждение и отвечающих потребностям современного производства микросхем.
- Японская корпорация ADEKA производит специализированные химические вещества и полупроводниковые материалы для передовых электронных приложений; она продолжает расширять свой бизнес в сфере электронных материалов, разрабатывая продукцию для современных полупроводниковых устройств.
- Компания Soulbrain (Южная Корея) поставляет высокочистые полупроводниковые химикаты и материалы для осаждения, используемые в современных технологиях производства кремниевых пластин.
Вот список ключевых игроков, работающих на мировом рынке:
Способность подбирать исходные материалы для различных процессов производства микросхем стала важным конкурентным фактором по мере дальнейшего развития полупроводниковых технологий. Глобальный рынок высококачественных и CVD ALD металлических прекурсоров является умеренно конкурентным, где компании соревнуются, предлагая материалы, отвечающие стандартам чистоты и производительности, необходимым для производства современных полупроводников. Поставщики также тесно сотрудничают с клиентами для разработки материалов, предназначенных для конкретных применений в области передовой логики, памяти и осаждения. Помимо производительности продукции, ключевыми факторами, влияющими на конкуренцию на рынке, становятся стабильные поставки, производственный опыт и способность поддерживать меняющиеся технологические процессы производства полупроводников.
Обзор корпоративного рынка:
Последние события
- В июле 2026 года компания Merck получила от Управления по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) статус «прорывной терапии» для энпаторана, что демонстрирует постоянное стремление компании к развитию инновационных технологий в рамках своего научно-технического портфеля.
- В мае 2026 года компания Entegris заключила неисключительное соглашение о перекрестном лицензировании с JSR/Inpria в отношении технологий EUV-литографии, расширив свои возможности в производстве полупроводников следующего поколения.
- В апреле 2025 года компания ADEKA ускорила рост своего бизнеса в области передовых полупроводниковых материалов, увеличив инвестиции и активизировав разработку продукции для удовлетворения будущих потребностей в производстве полупроводников.
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2026-2035

Авторские права © 2026 Research Nester. Все права защищены.
