임상시험 시장 전망:
임상시험 시장 규모는 2026년 991억 달러였으며, 2036년 말까지 1,986억 2천만 달러에 이를 것으로 예상됩니다. 예측 기간(2027~2036년) 동안 연평균 성장률(CAGR)은 약 7.2%입니다. 2027년 임상시험 산업 규모는 1,062억 4천만 달러로 추산됩니다.
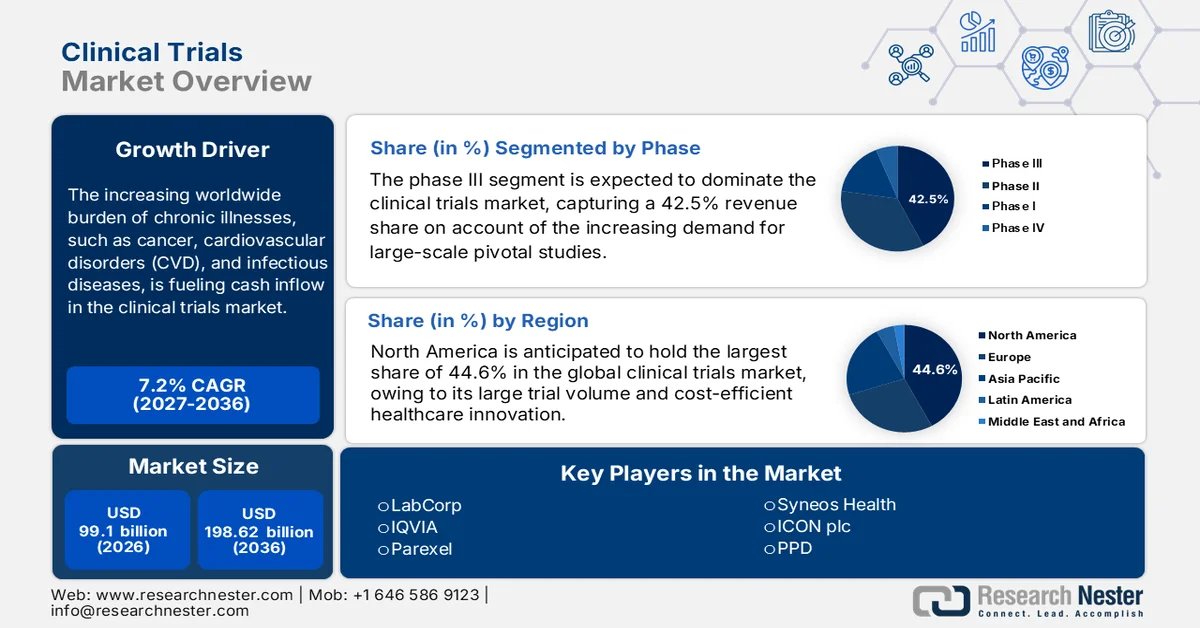
전 세계적으로 암, 심혈관 질환(CVD), 감염성 질환과 같은 만성 질환의 부담이 증가함에 따라 관련 시장의 자금 유입이 활발해지고 있습니다. 2022년 10월 미국 국립의학도서관(NLM)에 발표된 기사에 따르면, ClinicalTrials.gov는 출시 이후 현재 220개국에서 40만 건 이상의 임상 연구가 등록되어 있으며, 누구나 이용할 수 있습니다. 특히 국제 의학 저널 편집자 위원회(ICMJE)의 임상 시험 요구가 증가하면서 임상 시험 건수도 늘어났습니다. 또한, 2023년 OECD 데이터 보고서에 따르면 독일에서는 순환기 질환이 전체 사망 원인의 약 33%를 차지하여, 표준 치료 솔루션 제공을 목표로 하는 시장의 성장 잠재력이 매우 큽니다.
더욱이, 참여율이 높아졌음에도 불구하고, 연구개발(R&D) 비용과 규제 준수 비용이 크게 상승하면서 시장의 비용 압박은 여전히 지속되고 있습니다. 세계보건기구(WHO)가 2024년 12월에 발표한 자료에 따르면, 2022년 기준 유럽에서 진행된 임상시험은 총 14,888건으로, 미주 11,683건, 서태평양 7,872건, 동부 지중해 248건, 아프리카 18건 순으로 나타났습니다. 이처럼 활발한 임상시험 진행은 전 세계 시장의 성장에 기여하고 있습니다. 또한, 임상시험수탁기관(CRO)들은 규제 준수를 유지하면서 임상시험 효율성을 최적화하는 데 집중하여 각 국가 시장에 긍정적인 영향을 미치고 있습니다.
키 임상 시험 시장 통찰 요약:
지역별 주요 특징:
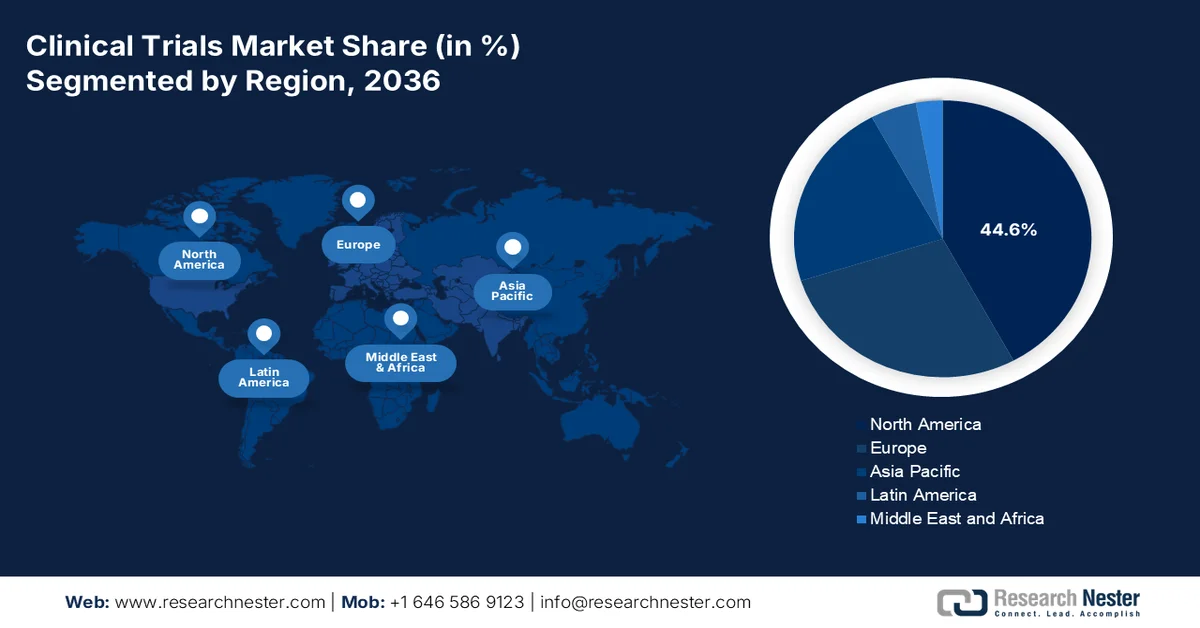
- 북미 임상시험 시장은 환자 수 증가와 종양학 임상시험 등록 증가에 힘입어 2036년까지 44.6%의 점유율을 확보할 것으로 예상됩니다.
- 아시아 태평양 지역은 비용 효율적인 모집과 점진적인 규제 개혁에 힘입어 2027년부터 2036년까지 가장 빠른 속도로 성장할 것으로 전망됩니다.
세그먼트 분석:
- 임상시험 시장에서 제약 회사 부문은 생물학적 제제 및 정밀 치료제 개발을 위한 상당한 연구 개발 투자에 힘입어 2036년까지 70.5%의 점유율을 차지할 것으로 예상됩니다.
- 3상 임상시험 부문은 질병 부담이 높은 치료 분야에서 대규모 핵심 연구에 대한 수요 증가에 힘입어 2036년까지 두 번째로 높은 점유율을 기록할 것으로 전망됩니다.
주요 성장 추세:
- 제약 연구개발 투자 증가
- 전략적 혁신 및 산업 파트너십
주요 과제:
- 수익성 및 정부 가격 통제 제약
- 데이터 개인정보 보호 및 윤리 규정
주요 기업:IQVIA, LabCorp, Parexel, PPD, Syneos Health, ICON plc, Charles River Labs, Covance, Medpace, PRA Health Sciences, WuXi AppTec, SGS SA, Eurofins Scientific, Novotech, Samsung Bioepis, Jubilant Biosys, Pharmaron, Clinigen Group, Bioequivalence Sdn Bhd.
글로벌 임상 시험 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:991억 달러
- 2027년 시장 규모:1,062억 4천만 달러
- 예상 시장 규모:2036년까지 1,986억 2천만 달러
- 성장률 예측:연평균 7.2%(2027-2036년)
주요 지역별 동향:
- 가장 큰 지역:북미 (2036년까지 44.6% 점유율)
- 가장 빠르게 성장하는 지역:아시아 태평양
- 주요 국가:미국, 독일, 중국, 일본, 영국
- 신흥 국가:인도, 한국, 싱가포르, 브라질, 호주
Last updated on : 31 August, 2026
임상시험 시장 - 성장 동력 및 과제
성장 동력
- 제약 연구개발 투자 증가: 적합한 치료제에 대한 수요 증가로 전 세계 보건 당국과 제약 회사들이 이 시장에 막대한 투자를 하고 있습니다. 더욱이, 현재 제약 연구개발 투자 추세는 이 분야에 꾸준한 자본 유입을 보장하고 있습니다. 2024년 6월 미국 국립의학도서관(NLM)에 발표된 기사에 따르면 신약 개발에는 약 1억 7270만 달러가 필요하며, 이 중 비뇨생식기 질환에는 7250만 달러, 마취 및 진통제에는 2억 9720만 달러가 필요합니다. 그러나 비용 절감 실패로 인해 필요 금액이 5억 1580만 달러로 급증하면서, 신약 개발 총비용은 8억 7930만 달러까지 증가했습니다.
- 전술적 혁신 및 산업 파트너십: 전략적 파트너십과 기술 혁신은 파이프라인 확장과 시장 성장의 핵심 동력입니다. 예를 들어, 존슨앤존슨은 2024년에 전 세계 100만 명 이상의 의료 종사자에게 자사 제품을 성공적으로 제공하여 필요할 때마다 의료 서비스를 강화했습니다. 또한, 2023년 10월 미국 국립의학도서관(NLM) 기사에 따르면, 아스트라제네카는 2022년 5월, 인공지능 기반 신약 개발을 통해 특발성 폐섬유증에 대한 새로운 표적을 선정하여 신약 개발 프로세스를 시작했습니다. 이처럼 상업적 움직임과 기술 기반 통합은 비용 효율성을 높이고 결과를 신속하게 도출하여 더 많은 기업이 이 분야에 투자하도록 장려하고 있습니다.
- 전 세계적인 고령 인구 증가: 이는 치료 및 의약품의 안전성 확보를 보장하는 중요한 요인으로, 특히 고령 인구의 대다수가 다양한 치료법을 이용하고 있는 상황에서 시장 성장에 크게 기여하고 있습니다. 2024년 10월 WHO 보고서에 따르면, 2030년 말에는 전 세계 인구 6명 중 1명이 60세 이상이 될 것이며, 2050년에는 세계 인구가 21억 명에 이를 것으로 예상됩니다. 또한, 80세 이상 인구는 2050년까지 세 배 증가하여 4억 2,600만 명에 이를 것으로 전망되며, 이는 전체 인구 대비 12%에서 22%로 증가하는 수치입니다. 따라서 이러한 추세는 전 세계 시장의 성장을 견인할 것으로 보입니다.
소득 계층별 임상 시험 수행
그룹/연도 | 2022 | 2023 |
고소득층 | 31,477 | 28,758 |
저소득층 | 368 | 291 |
하위 중소득층 | 16,599 | 19,047 |
알려지지 않은 | 3,872 | 4,816 |
상위 중산층 소득 | 23,800 | 21,776 |
출처: WHO
국가별 임상시험 수행 현황 (2024)
국가 | 시험 횟수 |
우리를 | 186,497 |
중국 | 135,747 |
인도 | 74,031 |
일본 | 65,167 |
독일 | 54,902 |
영국 | 49,145 |
프랑스 | 46,309 |
캐나다 | 35,700 |
출처: WHO
도전 과제
- 수익성 제약 및 정부 가격 통제: 의약품의 비용 효율성을 높이기 위해 가격에 민감한 지역의 행정 기관들은 엄격한 가격 지침을 시행하는 경우가 많으며, 이는 종종 브랜드 의약품의 가격 경쟁력과 이윤폭을 제한합니다. 이러한 기준은 기업들이 품질을 유지하면서 비용을 낮추는 것을 어렵게 만들어 조달 및 규정 준수 과정을 저해합니다. 예를 들어, 독일의 AMNOG 법 시행으로 인해 의약품 가격 적정성 입증이 의무화되면서 항암제 임상시험이 지연되었습니다. 그러나 이러한 문제를 해결하기 위해 제약 업계는 보험사와 협력하여 보험금 지급 요건을 우회하는 전략을 사용하고 있습니다.
- 데이터 프라이버시 및 윤리 규정: 임상 안전성과 치료 효과 외에도, 윤리 및 데이터 프라이버시 관련 규정 준수는 시장에서 중요한 걸림돌로 작용합니다. 유럽의 GDPR(일반 데이터 보호 규정) 기준은 임상시험당 평균 법률 비용을 증가시켜 제조 예산 초과 및 제품 가격 상승을 초래하는 경우가 많았습니다. 이러한 부담을 극복하기 위해 존슨앤존슨을 비롯한 제약 업계 선두 기업들은 블록체인 기반의 동의 도구를 성공적으로 도입하여 규정 준수 비용을 절감하고, 이를 통해 국제 시장 전반의 성장을 촉진했습니다.
임상시험 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
7.2% |
|
기준연도 시장 규모(2026년) |
991억 달러 |
|
예측 연도 시장 규모(2036년) |
1,986억 2천만 달러 |
|
지역적 범위 |
|
임상시험 시장 세분화:
스폰서 부문 분석
스폰서 분석에 따르면, 임상시험 시장에서 제약 회사 부문은 2036년 말까지 70.5%로 가장 높은 점유율을 차지할 것으로 예상됩니다. 이러한 성장은 제품 파이프라인 개발을 위한 지속적이고 막대한 연구개발(R&D) 투자에 기인합니다. 또한, 특히 블록버스터급 의약품의 특허 만료가 임박함에 따라 제약 회사들은 대규모 투자를 진행하고 있습니다. 이는 고비용의 장기간 임상 평가가 필요한 희귀 질환 및 종양 질환 치료를 위한 주목할 만한 생물학적 제제, 복합 치료제, 정밀 의약품 개발에 목적이 있습니다. 더불어, 제약 회사들의 풍부한 재정 자원은 대규모 다단계 국제 임상시험 자금 조달을 가능하게 하며, 이는 해당 부문의 성장에 긍정적인 영향을 미치고 있습니다.
위상 분할 분석
임상시험 단계별로 볼 때, 3상 임상시험 부문은 예측 기간 동안 두 번째로 높은 시장 점유율을 차지할 것으로 예상됩니다. 이 부문의 성장은 종양학 및 심혈관 질환과 같은 분야에서 대규모 핵심 연구에 대한 수요 증가에 힘입어 크게 촉진되고 있으며, 이는 참여 확대와 자본 유입으로 이 부문의 성장에 직접적인 영향을 미치고 있습니다. 2023년 5월 미국 국립의학도서관(NLM) 보고서에 따르면, 새로운 분자 물질 및 생물학적 제제에 대한 1상부터 4상까지의 임상시험 24,295건에 대해 논리적 회귀 분석을 수행한 결과, 모델 1에서 120.2%, 모델 2에서 112.9%, 모델 3에서 115.2%의 성공률을 보였으며, 특히 3상 임상시험에서 이러한 결과가 나타나 해당 부문의 성장에 적합한 것으로 나타났습니다.
치료 영역 세분화 분석
치료 분야별로 살펴보면, 임상시험 시장에서 종양학 부문은 예측 기간 말까지 세 번째로 높은 점유율을 차지할 것으로 예상됩니다. 이 부문의 성장은 전 세계적으로 암 발병률이 급증하면서 여러 국가에서 새로운 발병 사례가 증가하고 있는 데 크게 기인합니다. 이러한 인구 증가 추세는 전 세계적으로 혁신적인 치료법에 대한 시급한 필요성을 반영하며, 제약 개발자들에게 종양학 부문을 중요한 목표로 만들고 있습니다. 2023년 3월 미국 국립의학도서관(NLM) 보고서에 따르면, 전 세계적으로 1,930만 건의 암 발병 사례가 발생했습니다. 또한, 2025년 5월 미국 국립암연구소(NCI) 보고서에 따르면 2025년 말까지 미국에서 약 2,041,910건의 새로운 암 환자가 진단될 것으로 예상되어, 전 세계적으로 종양학 부문의 전반적인 전망이 밝습니다.
당사의 심층적인 시장 분석에는 다음과 같은 부문이 포함됩니다.
분절 | 하위 부문 |
스폰서 |
|
단계 |
|
치료 영역 |
|
설계 |
|
서비스 유형 |
|
제품 및 솔루션 |
|

Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
임상시험 시장 - 지역별 분석
북미 시장 분석
북미 임상시험 시장은 2036년 말까지 44.6%의 최대 점유율을 차지할 것으로 예상됩니다. 이 지역의 시장 성장은 환자 수 증가와 지속적인 종양학 임상시험 참여자 수 증가에 힘입은 바가 큽니다. 또한, 초기 단계 당뇨병 임상시험에서 입원율 감소와 환자 생명 연장 효과가 입증되면서 북미 지역의 시장 영향력은 환자 모집을 넘어 더욱 확대되고 있습니다. 더불어, 2022년 11월 미국 국립의학도서관(NLM)에서 발표한 자료에 따르면 미국에서 당뇨병으로 인한 입원 건수가 인구 10만 명당 3,079건에서 3,280.8건으로 급증했는데, 이는 전체 시장에 긍정적인 영향을 미치고 있습니다.
미국은 강력한 정부 지원 자본 유입, 방대한 환자 기반, 그리고 확대되는 보험 적용 범위에 힘입어 지역 시장에서 리더십을 공고히 하고 있습니다. 이는 2022년 4월 KFF 조직에서 발표한 데이터 보고서에서도 확인할 수 있는데, 해당 보고서에 따르면 2020년 1인당 메디케어 지출은 5,800달러에서 2023년 16,700달러로 증가하여 3년간 연평균 4.7%의 성장률을 기록했습니다. 또한, 2025년 8월 Medical Buyer 기사에 따르면 의료기기 규제 업무 시장은 67억 달러 규모이며, 2036년까지 183억 달러로 급증할 것으로 예상되어 미국 시장의 성장에 긍정적인 영향을 미칠 것으로 전망됩니다.
캐나다 임상시험 시장은 연방 정부의 의료 투자 증가에 힘입어 꾸준히 성장하고 있습니다. 2025년 1월 온타리오 주 정부 발표에 따르면, 온타리오 주 정부는 안전한 지역사회 조성을 위해 5억 2,900만 달러를 투입하여 주 전역에 총 27개의 노숙자 및 중독 회복 치료(HART) 시설을 설립하는 것을 승인했습니다. 또한, 허가받은 보육 시설과 학교에서 200미터 이내에 마약 주사 시설이 운영되는 것을 금지하는 조치도 성공적으로 시행했습니다. 따라서 이는 캐나다 임상시험 시장의 큰 성장 가능성을 시사합니다.
아시아 태평양 시장 분석
아시아 태평양 지역은 분석 기간 동안 전 세계 임상시험 시장에서 가장 빠른 성장세를 보일 것으로 예측됩니다. 이러한 성장은 주로 비용 효율적인 모집, 최근의 규제 개혁, 만성 질환 발생률 증가, 그리고 제약 산업의 부상에 힘입어 가속화되고 있습니다. 또한, 아시아 태평양 국가들은 AMED(아시아 태평양 의료 연구 개발 기금) 투자와 만성 질환 임상시험에 대한 연구 개발(R&D) 세액 공제를 통해 정밀 의학 분야를 선도하고 있습니다. 특히 말레이시아와 한국은 저렴한 비용을 제공하며 주목할 만한 혁신 허브로 자리매김하고 있습니다. 이러한 빠른 성장은 임상시험 분야의 글로벌 확장에 있어 아시아 태평양 지역이 주도적이고 중요한 역할을 하고 있음을 보여줍니다.
중국은 아시아 태평양 시장에서 주도적인 위치를 점하고 있으며, 2023년에는 국가 의약품 관리국(NMPA) 승인 건수의 대부분을 차지하며 승인 기간을 대폭 단축했습니다. 2024년 9월 미국 국립 의학 도서관(NLM)에 발표된 보고서에 따르면, 중국의 전체 의료비 지출은 8조 5,327억 위안(미화 1조 2,686억 달러)에 달해 GDP의 7%를 차지했습니다. 또한, 2022년 기준 1인당 의료비 지출은 6,044위안(미화 898.6달러)으로, 중국 시장의 전반적인 성장 전망은 매우 밝습니다.
인도는 놀라운 환자 수 증가와 생물학적 제제 생산의 꾸준한 성장에 힘입어 아시아 태평양 임상시험 시장의 핵심 플레이어로 부상하고 있습니다. 인도 정부는 생물약품 및 의료기기 분야에 대한 강력한 지원을 통해 국내 자원을 확대하는 데 박차를 가하고 있습니다. 2024년 8월 인도 정치정보국(PIB) 보고서에 따르면, 인도의 의료 서비스 이용 인구는 총 750만 명에 달하며, 공공 의료비 지출은 현재 전체 인구의 2.5%를 차지하고 있어 인도 시장의 성장에 긍정적인 영향을 미치고 있습니다.
2022년 아시아 태평양 지역 의료비 지출
국가 | GDP 대비 비율 |
호주 | 9.9 |
중국 | 5.3 |
인도네시아 공화국 | 2.6 |
일본 | 11.4 |
말레이시아 | 3.9 |
싱가포르 | 4.9 |
출처: 세계은행
유럽 시장 분석
유럽 임상시험 시장은 2025년에서 2036년 사이에 상당한 성장을 보일 것으로 예상됩니다. 국경 간 데이터 공유를 강화하고 승인 절차를 간소화한 EHDS(유럽 의약품 데이터 공유 시스템) 이니셔티브를 비롯한 규제 발전과 강력한 정부 지원이 이 지역 성장의 주요 동력입니다. 2023년 7월 유럽의약품청(EMA)이 발표한 자료에 따르면, EU 네트워크는 임상시험 정보 시스템(CTIS) 도입 후 18개월 만에 점진적으로 전환되고 있습니다. CTIS를 통해 1,700건 이상의 임상시험 신청이 접수되었고, 임상시험규정(CTR)에 따라 700건 이상의 임상시험이 승인되어 시장 성장을 촉진할 것으로 전망됩니다.
영국은 2023년에도 의료 예산의 대부분을 임상시험에 할당하며 유럽 임상시험 시장에서 선두 자리를 유지하고 있으며, 이는 지난 5년간 증가세를 반영한 수치입니다. 2025년 7월 영국 정부가 발표한 자료에 따르면, 의약품 및 의료기기 규제청(MHRA)은 지역 환자들이 최신 의료 기술에 쉽게 접근할 수 있도록 하는 데 필수적인 조치를 신속하게 시행하고 있습니다. 또한, 국민건강보험(NHS)이 도입한 통합 시스템은 효율적인 환자 모집을 가능하게 하여 현재 진행 중인 대부분의 임상시험을 지원하고 있으며, 이는 시장 성장에 유리한 환경을 조성하고 있습니다.
독일은 세계 임상시험 시장에서 역내 2위의 입지를 더욱 강화하고 있습니다. 이는 지난 4년간 연방 보건부(BMG)의 종양학 및 희귀질환 연구 우선 투자 확대에 힘입은 바가 큽니다. 또한, 독일 의사협회에 따르면, 탄탄한 임상시험 생태계는 학계와 제약업계의 활발한 협력 덕분에 진행 중인 임상시험 건수 증가로 입증되고 있습니다. 이러한 전략적 투자와 협력 체계는 독일이 해당 분야에서 선도적인 위치를 유지하고 시장 점유율을 높이는 데 기여하고 있습니다.
유럽에서 진행된 역사적인 1상부터 4상까지의 임상 시험
단계/연도 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
1단계 | 84 | 88 | 105 | 86 | 82 | 97 | 138 | 132 | 110 | 122 | 8 |
2단계 | 266 | 239 | 229 | 255 | 258 | 305 | 330 | 271 | 214 | 236 | 14 |
3단계 | 316 | 316 | 269 | 314 | 310 | 350 | 344 | 305 | 311 | 284 | 14 |
4단계 | 70 | 81 | 51 | 48 | 44 | 48 | 52 | 46 | 25 | 32 | 7 |
임상시험 시장의 주요 참여 기업:
- 아이크비아
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 랩코프
- 파렉셀
- PPD
- 시네오스 헬스
- ICON plc
- 찰스 리버 랩스
- 코번스
- 메드페이스
- PRA 헬스 사이언스
- 우시 앱텍
- SGS SA
- 유로핀스 사이언티픽
- 노보텍
- 삼성 바이오에피스
- 주빌런트 바이오시스
- 파마론
- 클리니젠 그룹
- 바이오이용성 Sdn Bhd
현재 임상시험 시장은 국제적인 선도 기업들의 뛰어난 역량 경쟁으로 특징지어집니다. 이러한 환경 속에서 Parexel, LabCorp, IQVIA와 같은 미국 기반의 CRO(임상시험수탁기관)들은 분산형 및 AI 기반 임상시험 통합을 통해 시장을 효과적으로 주도하고 있습니다. 또한 Eurofins와 ICON을 비롯한 유럽의 선도 기업들은 규제 준수 및 실제 데이터 활용 분야에서 탁월한 성과를 보여주고 있습니다. 동시에 Novotech와 WuXi AppTec을 포함한 아시아 태평양 지역의 기업들은 신속한 환자 모집과 비용 효율성 향상에 주력하고 있습니다. 이러한 시장 환경은 전략적인 인수합병과 AI 도입 확대로 더욱 활성화되고 있으며, 전반적인 시장 성장을 견인하고 있습니다.
다음은 글로벌 시장에서 활동하는 주요 기업 목록입니다.
최근 동향
- 2025년 3월, 이탈파르마코 S.p.A.는 뒤센 근디스트로피(DMD) 치료제인 기비노스타트(givinostat)의 임상 및 규제 개발에 대한 광범위한 업데이트를 발표하며, 진행 중인 임상 시험을 강조했습니다.
- 2025년 2월, 애브비는 자일리오 테라퓨틱스(Xilio Therapeutics, Inc.)와 협력 및 라이선스 옵션 계약을 체결하여 자일리오의 독자적인 기술을 활용해 마스크된 T세포 활성화제를 포함한 새로운 종양 활성화 항체 기반 면역 치료제를 개발하기로 했습니다.
- 2025년 2월, 노보텍은 원주 세브란스 기독병원과 의료 혁신 및 임상 연구 최적화에 중점을 둔 전략적 협력을 위한 양해각서(MOU)를 성공적으로 체결했습니다.
- 2024년 1월, 액센츄어는 퀀트헬스(QuantHealth)와 액센츄어 벤처스(Accenture Ventures)를 통해 전략적 투자를 성공적으로 수행하여 생명공학 및 제약 회사들이 환자를 위한 표준 치료법을 비용 효율적이고 신속하게 개발할 수 있도록 지원했다고 발표했습니다.
- Report ID: 4215
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036



저작권 © 2026 리서치 네스터. 모든 권리 보유.
