Perspectivas del mercado de agujas de sutura:
El mercado de agujas de sutura alcanzó un valor de 614,5 millones de dólares en 2025 y se prevé que llegue a los 1.040 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,5% durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño del mercado de agujas de sutura será de 648,3 millones de dólares.
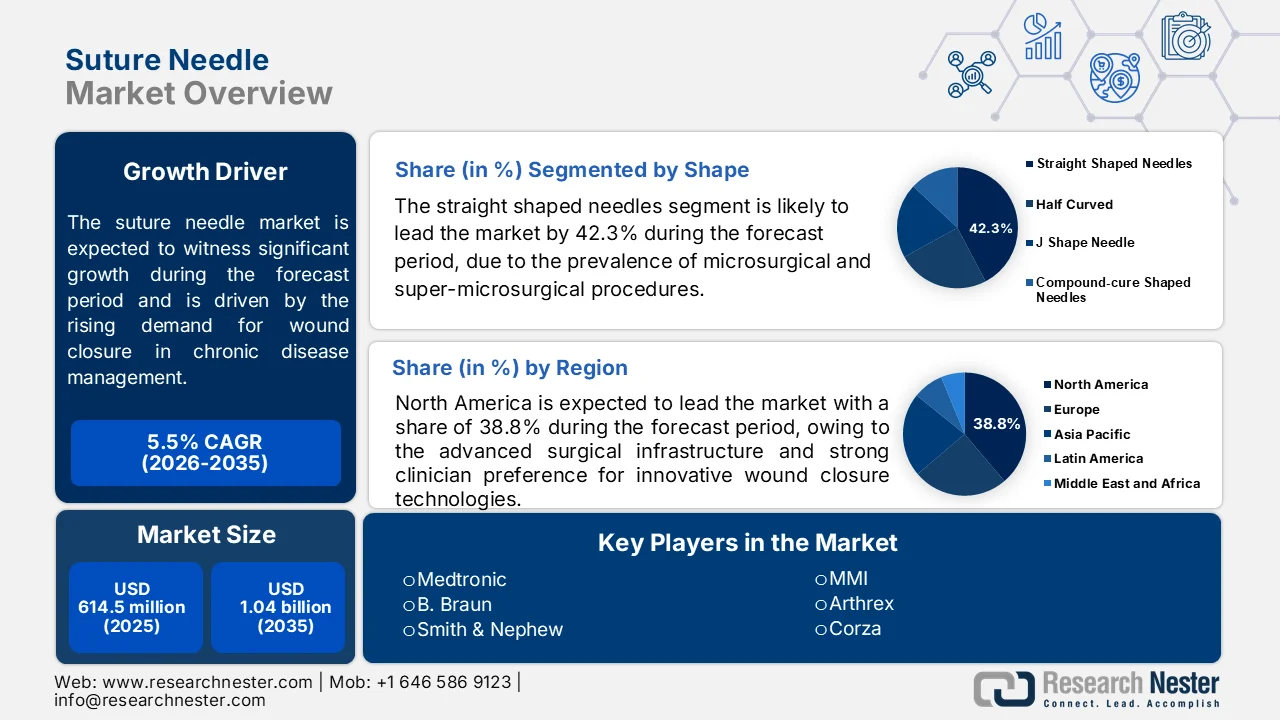
El mercado de agujas de sutura se ve impulsado por el volumen sostenido de procedimientos quirúrgicos, la creciente demanda de cierre de heridas en el tratamiento de enfermedades crónicas y la continua expansión de la infraestructura sanitaria a nivel mundial. Según el estudio de la NLM de diciembre de 2025, las enfermedades no transmisibles causan aproximadamente 43 millones de muertes anuales, lo que representa alrededor del 75 % de todas las muertes no pandémicas en el mundo, generando una carga significativa de afecciones cardiovasculares, oncológicas y gastrointestinales que con frecuencia requieren intervención quirúrgica. Los datos de la OMS de febrero de 2024 estimaron 20 millones de nuevos casos de cáncer y 9,7 millones de muertes relacionadas con el cáncer a nivel mundial en 2022, y se prevé que el número de nuevos casos aumente en las próximas décadas. Las cirugías oncológicas siguen siendo un importante contribuyente a la demanda de consumibles quirúrgicos, incluidas las agujas de sutura.
Paralelamente, los Centros para el Control y la Prevención de Enfermedades (CDC) de EE. UU. informan que los adultos en Estados Unidos padecen enfermedades crónicas, lo que aumenta la probabilidad de procedimientos quirúrgicos a lo largo de su vida. El crecimiento del gasto en atención médica también impulsa la actividad de adquisición. Según datos de la AMA de abril de 2025, el gasto en atención médica en EE. UU. alcanzó los 4,9 billones de dólares en 2023, lo que representa el 17,5 % del PIB, reflejando la continua inversión en hospitales, centros quirúrgicos ambulatorios y entornos de atención de procedimientos donde se utilizan agujas de sutura de forma rutinaria. Estas tendencias demográficas, de carga de enfermedad y de inversión en atención médica, en conjunto, respaldan la adquisición y utilización estables de agujas de sutura en hospitales, clínicas especializadas y redes de atención ambulatoria en todo el mundo.
Clave Aguja de sutura Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
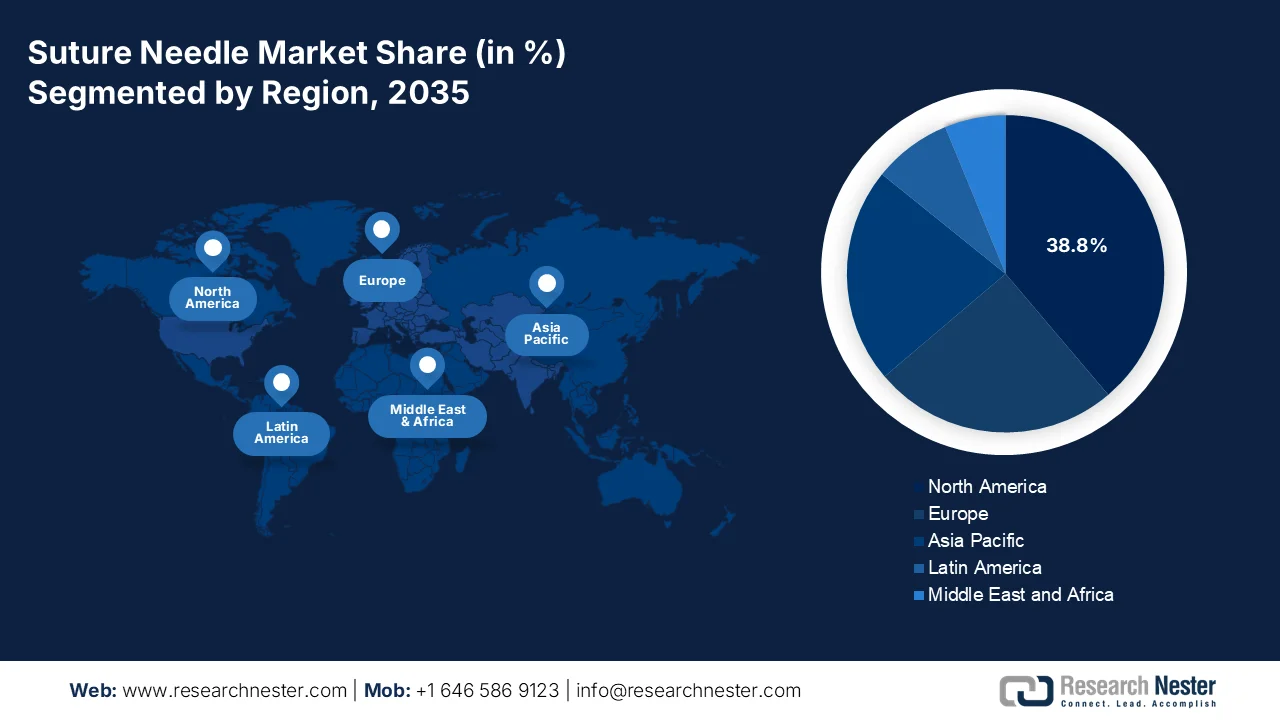
- Se prevé que el mercado de agujas de sutura en Norteamérica capture el 38,8 % de los ingresos regionales para 2035, impulsado por una infraestructura quirúrgica avanzada, un alto volumen de procedimientos y una marcada preferencia de los médicos por tecnologías innovadoras para el cierre de heridas.
- Se proyecta que la región de Asia-Pacífico experimente la expansión más rápida entre 2026 y 2035, impulsada por la creciente accesibilidad a la atención médica, el aumento del volumen de cirugías y el auge del turismo médico en las economías en desarrollo.
Análisis del segmento:
- Se prevé que el segmento de agujas de sutura rectas represente el 42,3 % de la cuota de mercado para 2035, impulsado por la creciente prevalencia de procedimientos microquirúrgicos y supermicroquirúrgicos.
- Se espera que el segmento de agujas de corte inverso mantenga su posición de liderazgo en el mercado para 2035, gracias a su diseño superior para el cierre de piel y fascia.
Tendencias clave de crecimiento:
- Expansión de los programas de acceso quirúrgico universal
- Aumento del volumen de cirugías oncológicas a nivel mundial
Principales desafíos:
- Estrictas aprobaciones regulatorias
- Alta inversión de capital para la fabricación de precisión
Principales actores:Medtronic (EE. UU.), B. Braun (Alemania), Smith & Nephew (Reino Unido), MMI (Italia), Arthrex (EE. UU.), Corza (EE. UU.).
Global Aguja de sutura Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: 614,5 millones de USD
- Tamaño del mercado en 2026: 648,3 millones de USD
- Tamaño del mercado proyectado: 1040 millones de USD para 2035
- Previsiones de crecimiento: 5,5 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 38,8 % en 2035)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes:Estados Unidos, Alemania, Japón, China, Francia
- Países emergentes: India, Corea del Sur, Malasia, Indonesia, Vietnam
Last updated on : 8 July, 2026
Mercado de agujas de sutura: factores de crecimiento y desafíos
Factores de crecimiento
- Expansión de los programas de acceso quirúrgico universal: Los gobiernos y las organizaciones internacionales de salud están incrementando las inversiones para mejorar el acceso a la cirugía esencial. El estudio de la NLM de junio de 2025 estima que se necesitan 143 millones de procedimientos quirúrgicos adicionales anualmente en países de ingresos bajos y medios para abordar las necesidades de atención médica no satisfechas. La expansión de la infraestructura de salud pública de la India bajo Ayushman Bharat continúa aumentando el acceso a la atención quirúrgica para cientos de millones de beneficiarios. Estas inversiones generan una demanda recurrente de consumibles quirúrgicos, incluidas las agujas de sutura. Las agencias de adquisiciones están priorizando productos rentables y de alto volumen que puedan respaldar la expansión de los sistemas de salud pública. Los fabricantes que establecen redes de distribución locales y estrategias de participación en licitaciones gubernamentales pueden acceder a un volumen creciente de procedimientos.
- Aumento del volumen de cirugías oncológicas a nivel mundial: La incidencia del cáncer está aumentando globalmente, lo que genera una demanda constante de procedimientos quirúrgicos y consumibles asociados. Muchos tumores sólidos requieren resección quirúrgica como tratamiento primario o complementario, lo que incrementa directamente el uso de agujas de sutura en los departamentos de oncología. Los gobiernos están destinando mayores presupuestos a la infraestructura de diagnóstico y tratamiento del cáncer. Por ejemplo, los datos del Instituto Nacional del Cáncer de EE. UU. de mayo de 2026 muestran que ha recibido financiación superior a los 7.000 millones de dólares en presupuestos federales recientes para apoyar programas de investigación y atención médica relacionados con el cáncer. Los proveedores capaces de atender a hospitales especializados en oncología y centros quirúrgicos especializados pueden beneficiarse de este creciente número de pacientes. El continuo aumento de la carga del cáncer sigue siendo uno de los principales impulsores de la demanda a largo plazo en el sector de consumibles quirúrgicos.
Desafíos
- Aprobaciones regulatorias rigurosas: Cumplir con los requisitos de la FDA 510(k) y el Reglamento Europeo de Dispositivos Médicos (EU MDR) exige una amplia evidencia clínica y documentación de calidad, lo que crea altas barreras de entrada. Los fabricantes más pequeños se enfrentan a procesos de presentación costosos y prolongados. Empresas como Ethicon aprovechan décadas de aprobaciones previas a la comercialización, mientras que los nuevos participantes deben invertir fuertemente en equipos de asuntos regulatorios para lograr el acceso al mercado.
- Alta inversión de capital para la fabricación de precisión: La producción de agujas quirúrgicas requiere equipos avanzados de rectificado CNC, forjado por láser y electropulido, con costos iniciales millonarios. Mantener tolerancias a nivel micrométrico exige instalaciones de sala limpia y técnicos especializados. Arthrex ha integrado verticalmente sus instalaciones de forja para controlar la calidad, mientras que las empresas emergentes suelen subcontratar la producción, lo que compromete el control de los márgenes.
Tamaño y pronóstico del mercado de agujas de sutura:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
5,5% |
|
Tamaño del mercado del año base (2025) |
614,5 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
1.040 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de agujas de sutura:
Análisis de segmentos de forma
En el segmento de agujas de sutura, las agujas rectas dominan el mercado y se prevé que alcancen una cuota de mercado del 42,3 % a finales de 2035. Este segmento se ve impulsado por la prevalencia de procedimientos microquirúrgicos y supermicroquirúrgicos. Su diseño lineal permite la colocación axial directa de suturas sin necesidad de rotación de la muñeca, lo que las hace ideales para la aproximación de heridas superficiales, la reparación de tendones y la anastomosis microvascular. Las agujas rectas son especialmente valoradas en cirugías oftálmicas y neurológicas, donde la precisión y la mínima disección de tejidos son fundamentales. Su simplicidad también facilita su manejo en campos quirúrgicos reducidos, ofreciendo a los cirujanos una alternativa fiable a las agujas curvas para procedimientos especializados.
Análisis de segmentos de tipo
Las agujas de corte inverso dominan el mercado de agujas de sutura por tipo, con la mayor cuota de mercado prevista para finales de 2035, gracias a su diseño superior para el cierre de piel y fascia. Según el estudio de la NLM de agosto de 2023, estas agujas presentan tres bordes afilados con la superficie de corte ubicada en la curvatura externa, lo que eleva las fibras tisulares en lugar de cortarlas hacia abajo, minimizando el riesgo de que la sutura se salga y reduciendo el traumatismo tisular. Esta geometría las hace ideales para penetrar tejidos resistentes como la piel, el esternón y la fascia cicatrizada, donde la precisión y la hemostasia son fundamentales. A diferencia de las agujas de corte convencionales, el diseño inverso proporciona mayor resistencia a la tracción y menores tasas de dehiscencia, lo que las convierte en la opción preferida para cirugías de urgencia y traumatismos. Su fuerza de penetración predecible y el menor riesgo de pinchazos con la aguja consolidan aún más su superioridad clínica en el cierre de heridas de alta tensión.
Análisis del segmento de materiales
El acero inoxidable sigue siendo un material dominante en el mercado de agujas de sutura. Este segmento se ve impulsado por su excepcional dureza, resistencia a la corrosión y capacidad para mantener el filo tras múltiples pasadas por el tejido. Los datos del estudio de la NLM de agosto de 2024 muestran que el Hospital Shouldice, un centro de hernias de renombre mundial, demuestra la fiabilidad duradera del acero inoxidable. En un estudio prospectivo de 1120 pacientes sometidos a reparación primaria de hernia inguinal, las suturas de alambre de acero inoxidable lograron una tasa de recurrencia del 1,96 % con un seguimiento medio de 16 meses, estadísticamente no inferior a la del polipropileno (p > 0,05). El estudio también informó una tasa de infección del sitio quirúrgico de tan solo el 1,96 %, lo que confirma el perfil de seguridad del acero inoxidable. Estos hallazgos refuerzan el valor del acero inoxidable en cierres fasciales de alta tensión, especialmente en centros donde no se dispone de materiales alternativos.
Nuestro análisis exhaustivo del mercado de agujas de sutura incluye los siguientes segmentos:
Segmento | Subsegmentos |
Forma |
|
Tipo |
|
Material |
|
Fijación de sutura |
|
Revestimiento |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de agujas de sutura: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de agujas de sutura y se prevé que alcance una cuota de ingresos regional del 38,8 % para finales de 2035. Este segmento se ve impulsado por la infraestructura quirúrgica avanzada, el alto volumen de procedimientos y la marcada preferencia de los médicos por tecnologías innovadoras para el cierre de heridas. Estados Unidos impulsa el crecimiento regional mediante redes hospitalarias concentradas, organizaciones de compra conjunta y modelos de reembolso basados en el valor que favorecen resultados de calidad. El sistema público canadiense prioriza la adquisición rentable, manteniendo al mismo tiempo estrictas normas regulatorias a través de Health Canada. Entre las tendencias clave se incluyen la creciente adopción de suturas sin nudos con púas, agujas recubiertas de silicona para reducir la fricción tisular y diseños sin ojales prensados que minimizan las lesiones por pinchazo.
El elevado volumen de intervenciones quirúrgicas en oncología, obstetricia, cirugía cardiovascular y cirugía general está impulsando el mercado de agujas de sutura en Estados Unidos. Según un estudio de la NLM de febrero de 2025, se prevé que Estados Unidos registre aproximadamente 2.041.910 nuevos casos de cáncer, lo que mantendrá la demanda de productos para el cierre de heridas y la resección de tumores. Además, los datos de junio de 2026 de los Centros para el Control y la Prevención de Enfermedades (CDC) reportaron aproximadamente 3,63 millones de nacimientos, lo que respalda el uso continuo de agujas de sutura en cesáreas y otros procedimientos obstétricos. Las inversiones constantes en infraestructura hospitalaria, centros de cirugía ambulatoria y capacitación del personal quirúrgico fortalecen aún más la demanda en los sistemas de salud públicos y privados.
La creciente demanda quirúrgica y la inversión pública sostenida en salud están configurando el mercado de agujas de sutura en Canadá . Según los datos de Elite Providers Hub for Progressive Play 2026, se proyecta que el gasto total en salud en Canadá alcance aproximadamente 372 mil millones de dólares canadienses, lo que equivale a unos 9054 dólares canadienses por persona, reflejando la financiación continua para hospitales y servicios quirúrgicos. Además, los datos de jubilados federales de marzo de 2025 informaron que la población de 65 años o más alcanzó aproximadamente 7,8 millones, lo que representa casi una quinta parte de la población nacional. Esta tendencia demográfica está incrementando el volumen de procedimientos quirúrgicos ortopédicos, cardiovasculares y otros relacionados con la edad, lo que impulsa la demanda de agujas de sutura en hospitales de cuidados intensivos, centros quirúrgicos especializados y centros de tratamiento ambulatorio.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente un rápido crecimiento durante el período de evaluación, de 2026 a 2035. Este crecimiento se impulsa por la expansión del acceso a la atención médica, el aumento del volumen de intervenciones quirúrgicas y el creciente turismo médico en las economías en desarrollo. Japón y Corea del Sur lideran la innovación tecnológica con microagujas de precisión, mientras que China e India impulsan el crecimiento del volumen mediante extensas redes de hospitales públicos y capacidades de fabricación rentables. Países del sudeste asiático como Malasia e Indonesia se están consolidando como centros de producción para la fabricación de agujas de sutura orientadas a la exportación. Entre las tendencias clave se incluyen la creciente adopción de agujas desechables preesterilizadas, la preferencia cada vez mayor por diseños sin ojales y la creciente demanda de agujas absorbibles compatibles con suturas.
El creciente uso de los servicios de salud y el desarrollo de infraestructura sanitaria impulsado por el gobierno están impulsando el mercado de agujas de sutura en la India . Según datos del PIB de diciembre de 2023, se autorizaron más de 61,1 millones de admisiones hospitalarias bajo el programa Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB-PMJAY), lo que refleja un crecimiento sustancial en el acceso a la atención quirúrgica y hospitalaria. Además, los datos del PIB de julio de 2025 informaron que el número de facultades de medicina en la India aumentó a 780 en 2025, frente a las 706 de 2023, lo que respalda la expansión de las instalaciones sanitarias y la capacidad quirúrgica en todo el país. Estos avances están incrementando el volumen de procedimientos en hospitales públicos y privados, fortaleciendo así la demanda de agujas de sutura utilizadas en cirugías generales, obstétricas, ortopédicas y especializadas.
La expansión de los servicios de salud, el aumento del volumen de intervenciones quirúrgicas y la continua inversión pública en infraestructura médica impulsan el mercado de agujas de sutura en China . Según datos de la OIT de 2025, el país registró aproximadamente 9.550 millones de visitas a instituciones médicas y de salud en 2024, lo que refleja una fuerte utilización de los servicios hospitalarios y clínicos que impulsa la demanda de consumibles quirúrgicos. Además, datos de la República Popular China de noviembre de 2023 muestran que el número de hospitales aumentó a más de 38.000, gracias a las iniciativas de modernización y expansión de la capacidad sanitaria en curso. La combinación de una gran base de pacientes, un acceso cada vez mayor a la atención quirúrgica y programas de desarrollo sanitario respaldados por el gobierno sigue fortaleciendo la demanda de agujas de sutura en hospitales terciarios, centros especializados e instalaciones sanitarias regionales.
Análisis del mercado europeo
El mercado europeo de agujas de sutura es maduro e impulsado por la innovación, caracterizado por una estricta supervisión regulatoria bajo el Reglamento de Dispositivos Médicos (MDR) y un fuerte énfasis en la seguridad quirúrgica y el control de infecciones. Las principales tendencias incluyen una creciente preferencia por sistemas de agujas ecológicos y con embalaje reducido, una mayor adopción de suturas sin nudos con púas en cirugías mínimamente invasivas y una creciente demanda de agujas premium recubiertas de silicona que minimizan el trauma tisular. La sensibilidad al precio varía entre el sur y el este de Europa, donde las alternativas rentables ganan terreno, mientras que Europa occidental prioriza el rendimiento clínico y el cumplimiento normativo.
La extensa red hospitalaria, las avanzadas capacidades quirúrgicas y el gasto sanitario sostenido impulsan el mercado de agujas de sutura en Alemania . Según el estudio de la NLM de marzo de 2025, los hospitales alemanes atendieron aproximadamente 16,8 millones de casos de pacientes hospitalizados, lo que pone de manifiesto el considerable volumen de procedimientos médicos realizados en todo el sistema sanitario. Este elevado nivel de actividad de pacientes sustenta una demanda constante de consumibles quirúrgicos, incluidas las agujas de sutura utilizadas en cirugía general, ortopedia, procedimientos cardiovasculares e intervenciones oncológicas. Las continuas inversiones en la modernización de los hospitales, el envejecimiento de la población que requiere más atención quirúrgica y el énfasis constante en el mantenimiento de altos estándares clínicos contribuyen aún más a la demanda de suministros en los centros sanitarios públicos y privados de toda Alemania.
La intensa actividad quirúrgica dentro del Servicio Nacional de Salud (NHS) y la continua inversión en la prestación de servicios sanitarios impulsan el mercado de agujas de sutura en el Reino Unido . Según datos del NHS England de 2024, los hospitales y los servicios de salud comunitarios gestionaron aproximadamente 1,51 millones de derivaciones a tratamiento (RTT) dirigidas por especialistas, lo que refleja el elevado volumen de pacientes que avanzan por los procesos de diagnóstico y atención quirúrgica. Los esfuerzos por reducir la lista de espera para cirugías programadas y ampliar la capacidad quirúrgica mediante centros quirúrgicos especializados están incrementando la demanda de consumibles para el cierre de heridas en los centros del NHS. Además, la creciente demanda de procedimientos quirúrgicos ortopédicos, oncológicos, cardiovasculares y generales sigue impulsando la adquisición de agujas de sutura, lo que convierte al Reino Unido en un mercado importante dentro del panorama europeo de suministros quirúrgicos.
Principales actores del mercado de agujas de sutura:
- Medtronic (EE. UU.)
- B. Braun (Alemania)
- Smith & Nephew (Reino Unido)
- MMI (Italia)
- Arthrex (EE. UU.)
- Corza (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Medtronic mantiene una sólida trayectoria en el mercado de agujas de sutura gracias a la adquisición de los activos quirúrgicos de Covidien, que incluyen la popular línea de agujas Syneture®. La compañía se centra en agujas de ingeniería de precisión con aleaciones patentadas de acero inoxidable y tecnología de engaste perforado con láser para minimizar la fricción en los tejidos y la rotura de la aguja.
- B. Braun es un actor europeo dominante en el mercado de agujas de sutura, reconocido por su gama de agujas quirúrgicas Aesculap®, que se caracteriza por sus diseños atraumáticos de alta calidad y recubrimientos siliconizados para una penetración superior. La iniciativa estratégica clave de la compañía es el desarrollo de soluciones de envasado estéril y ecológicas para agujas de sutura, reduciendo los residuos plásticos sin comprometer la esterilidad.
- Smith & Nephew compite agresivamente en el mercado de agujas de sutura a través de sus líneas de productos para ortopedia y medicina deportiva, especialmente con agujas diseñadas para la reparación del manguito rotador y la fijación de tendones. La estrategia de la compañía se centra en el desarrollo de agujas de alta resistencia a la tracción y a la corrosión que se integran a la perfección con sus suturas de polietileno de ultra alto peso molecular.
- MMI ha entrado en el mercado de agujas de sutura indirectamente a través de su sistema quirúrgico Symani®, que utiliza microagujas de sutura patentadas para supermicrocirugía (vasos <0,8 mm). La iniciativa estratégica de MMI se centra en el desarrollo conjunto de agujas ultrafinas y flexibles de aleación de tungsteno con fabricantes italianos especializados, lo que permite suturar sin temblores en procedimientos linfáticos y reconstructivos.
- Arthrex es una empresa líder en el mercado de agujas de sutura, especialmente en ortopedia y medicina deportiva, y ofrece una amplia gama de agujas para reparaciones de hombro, rodilla y pie/tobillo. Su producto estrella son las agujas-sutura FiberLoop® y FiberWire®, que incorporan puntas patentadas de PEEK o titanio para una mejor penetración en el hueso sin que se desafilen.
Aquí tienes una lista de los principales actores que operan en el mercado mundial de agujas de sutura:
El mercado global de agujas de sutura está altamente consolidado y dominado por empresas estadounidenses y europeas que aprovechan sus sólidas relaciones clínicas y su amplia cartera de productos. Entre las iniciativas estratégicas clave se incluyen el desarrollo de geometrías de agujas patentadas para reducir el trauma tisular y la integración de recubrimientos inteligentes para una mejor penetración. Para contrarrestar la presión sobre los precios de los fabricantes asiáticos, los líderes están invirtiendo en procesos automatizados de engaste por láser para lograr una mayor consistencia y expandiéndose a sistemas de sutura absorbibles y con púas. Simultáneamente, las empresas regionales de India y Malasia están incrementando sus exportaciones mediante una fabricación competitiva en costos y certificaciones regulatorias, mientras que las empresas japonesas se centran en agujas ultrafinas para microcirugía.
Panorama corporativo del mercado:
Desarrollos Recientes
- En abril de 2026, MMI (Medical Microinstruments, Inc.) anunció el lanzamiento comercial en EE. UU. de su sutura robótica. La primera sutura diseñada específicamente para el sistema quirúrgico Symani® representa la continua innovación de MMI en microcirugía y es adecuada para casos que requieren suturas delicadas.
- En septiembre de 2025, Arthrex anunció el lanzamiento de NanoNeedle™ scope 2.0, la última versión de la plataforma de imágenes mínimamente invasivas de la compañía. La tecnología fue utilizada recientemente por primera vez en un caso clínico por el Dr. Kyle Anderson en Anderson Sports Medicine en Bingham Farms, Michigan.
- En julio de 2025, Corza Medical anunció el lanzamiento de su portafolio ampliado de suturas oftálmicas Onatec. Esto marca una extensión significativa de la gama de productos, facilitando el trabajo de los cirujanos. en todo el mundo para encontrar la solución de sutura Onatec adecuada para sus procedimientos oftalmológicos.
- Report ID: 8663
- Published Date: Jul 08, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
