Perspectivas del mercado de servidores:
El mercado de servidores alcanzó un valor superior a los 117.870 millones de dólares en 2026 y se prevé que llegue a los 279.040 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 9,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de servidores será de 128.480 millones de dólares.
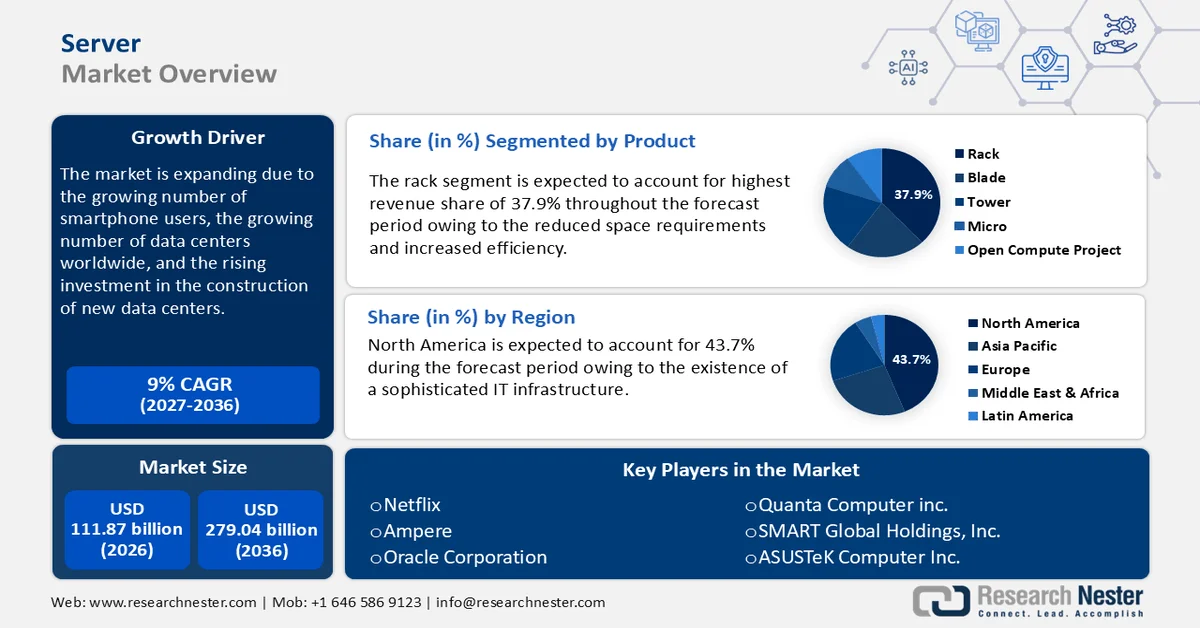
El mercado de servidores se está expandiendo debido al creciente número de usuarios de teléfonos inteligentes, al aumento de centros de datos en todo el mundo y a la creciente inversión en la construcción de nuevos centros de datos. Por ejemplo, se prevé que el gasto en centros de datos de TI alcance los 222 mil millones de dólares a nivel mundial en 2023.
A medida que las empresas digitalizan sus operaciones, exploran formas de maximizar sus ganancias y buscan la resiliencia a largo plazo de sus modelos de negocio, la infraestructura de servidores ha pasado de ser un costo a un activo, generando retornos tangibles sobre sus inversiones. Con la depreciación de los servidores antiguos y los costos de mantenimiento acumulados, los líderes de TI han impulsado la adquisición de alternativas de nube pública . Históricamente, el exorbitante costo total de propiedad (TCO) de los servidores locales ha influido en los responsables de TI para desmantelar y racionalizar los reemplazos de servidores. En 2023, la transformación digital directa continuó representando más del 50 % de las inversiones totales en TIC, y se espera que este cambio en la dinámica del mercado prolifere la adopción de infraestructura de servidores moderna, lo que conducirá al crecimiento de los ingresos y las ganancias operativas para las empresas, y, a su vez, a la proliferación.
Clave Servidor Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
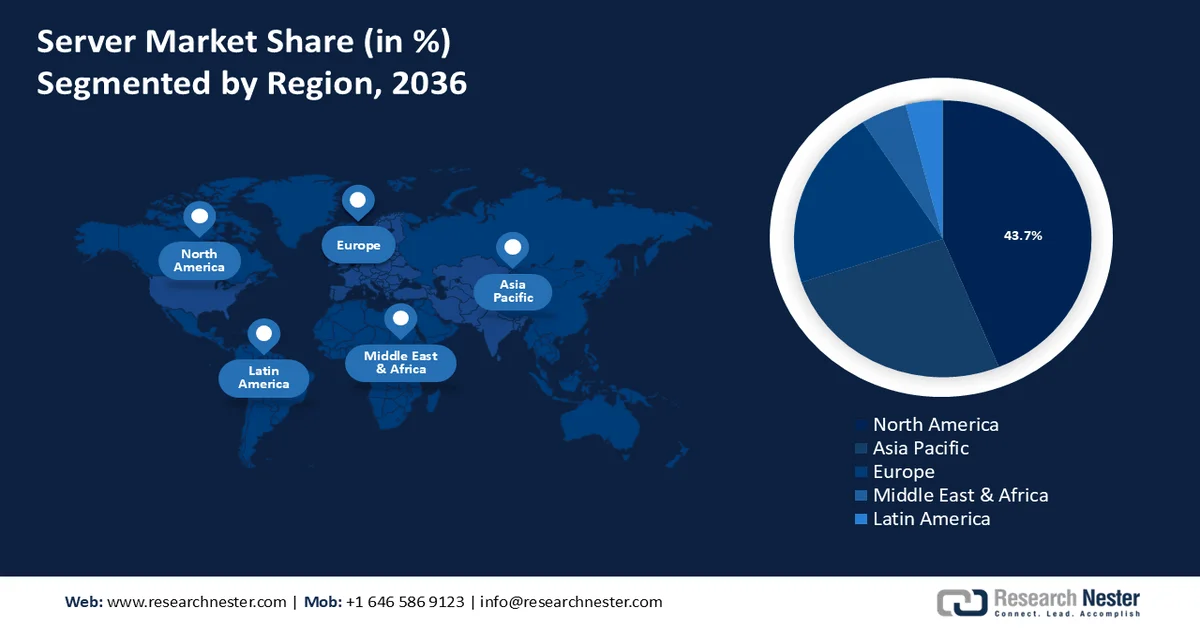
- América del Norte domina el mercado de servidores con una cuota del 43,7% gracias a su sofisticada infraestructura de TI, lo que impulsa la demanda entre 2027 y 2036.
- El mercado de servidores de Asia-Pacífico experimenta un crecimiento estable hasta 2036, impulsado por el creciente desarrollo de la infraestructura industrial y el auge de la cultura de las startups en el sector empresarial.
Análisis por segmento:
- Se prevé que el segmento de TI y Telecomunicaciones alcance una cuota del 40,7 % del mercado de servidores para 2036, impulsado por el creciente desarrollo de infraestructuras para satisfacer la creciente demanda de datos.
- Se espera que el segmento de racks alcance una cuota del 37,9 % para 2036, gracias a la reducción de los requisitos de espacio y al aumento de la eficiencia.
Principales tendencias de crecimiento:
- Avances destacados en la alimentación de PDU para racks
- Transición de la nube a las instalaciones locales como parte de los esfuerzos de sostenibilidad
Principales desafíos:
- Problemas de seguridad
- Falta de cadena de suministro
- Principales actores:Netflix, Ampere, Oracle Corporation, Quanta Computer inc., SMART Global Holdings, Inc., ASUSTeK Computer Inc., Cisco Systems, Inc., Huawei Technologies Co., Ltd., Intel Corporation.
Global Servidor Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 117.870 millones
- Tamaño del mercado en 2027:USD 128.480 millones
- Tamaño del mercado proyectado:USD 279.040 millones para 2036
- Previsiones de crecimiento:9,0 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (43,7 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Europa
- Países dominantes: Estados Unidos, China, Japón, Alemania, Reino Unido
- Países emergentes: China, India, Japón, Corea del Sur, Singapur
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de servidores y desafíos:
Factores de crecimiento
- Avances destacados en la alimentación de PDU para racks: Muchos centros de datos sufren pérdidas económicas debido a la falta de sistemas de medición inteligentes y avanzados basados en unidades de distribución de energía (PDU) para racks, que impiden abordar los problemas de calidad de la energía. Los centros de datos suelen tener dificultades para obtener datos de calidad de energía a nivel de rack debido a la falta de información suficiente de las PDU, lo que inevitablemente compromete el rendimiento y la seguridad. Esto subraya la necesidad de una solución robusta que proporcione datos de calidad de energía completos y precisos.
Por lo general, en la mayoría de los centros de datos, la carga de TI consume el 40 % de la carga eléctrica y utiliza varios diseños de cadena de alimentación para regular la eficiencia energética y reducir el riesgo de interrupciones. Las PDU de rack de próxima generación se diseñan con herramientas avanzadas de diagnóstico de calidad de energía integradas para garantizar un nivel óptimo de tolerancia a fallos tanto en la entrada como en las salidas. Con el desarrollo de estas fuentes de alimentación conmutadas para centros de datos, se han definido regulaciones para estandarizar su funcionamiento, y una de estas políticas incluye Curve, de la Computer and Business Equipment Manufacturers Association (CBEMA), como parte del Information Technology Industry Council (ITIC).
Además, el programa Energy Star de EE. UU. ha establecido especificaciones detalladas para equipos de centros de datos. Sin embargo, si bien Energy Star se aplica a los requisitos de suministro eléctrico más recientes, los dispositivos más antiguos están en transición para garantizar el cumplimiento y evitar factores de potencia bajos y distorsión armónica total. Esto es particularmente cierto para los proveedores de servidores no principales y los servidores más antiguos. El mercado de servidores se caracteriza por numerosas inversiones y el desarrollo de servidores modernos. La cartera de productos Raritan y Server Technology de Legrand cuenta con una gama de modelos de PDU inteligentes para rack que incluyen Server Technology PRO4X y Raritan PX4 con métricas avanzadas de calidad de rack de energía integradas. En febrero de 2024, Exagate lanzó su PDU inteligente de segunda generación con una pantalla LCD IPS para una mayor vida útil y características de vanguardia para satisfacer las necesidades cambiantes de la infraestructura de TI moderna. - Transición de la nube a las instalaciones locales como parte de los esfuerzos de sostenibilidad: Un punto destacado del informe Earth March 2024 indica que solo el 22,3 % de los residuos electrónicos generados en 2022 se documentaron formalmente y reciclaron de manera ambientalmente responsable. La masa de residuos electrónicos de ese año dejó recursos naturales recuperables sin contabilizar por un valor de 62 mil millones de dólares estadounidenses. La generación anual mundial de residuos electrónicos está aumentando a 2,6 millones de toneladas y se prevé que supere los 82 millones de toneladas para 2030, afirma UNITAR. Además, analiza una caída prevista en la tasa de reciclaje del 22,3 % en 2022 al 33 % para finales de 2030. Los residuos electrónicos no reciclados pueden contener contaminación por mercurio y conllevan riesgos para la salud.
Cada vez más sectores, como la sanidad, las comunicaciones, la informática y la automoción, han identificado problemas y desafíos medioambientales asociados a los servidores locales y están adoptando soluciones en la nube. La computación en la nube ofrece diversas soluciones, como software como servicio (SaaS), almacenamiento de software, copias de seguridad y alojamiento web. Los servidores en la nube permiten una mayor escalabilidad, acceso ilimitado a la capacidad de procesamiento y facilitan la ampliación de memoria y espacio para dar cabida a un mayor número de usuarios. Estas características hacen que los servidores en la nube sean ideales para empresas en expansión. - Proliferación de las tecnologías 5G: Se prevé que la adopción de la tecnología 5G genere un aumento significativo en la demanda de servidores. Las redes 5G ofrecen mayor ancho de banda, menor latencia y velocidades de transferencia de datos más rápidas, lo que incrementará el volumen de tráfico de datos y abrirá la puerta a nuevos servicios y aplicaciones, incluyendo soluciones de IoT mejoradas, realidad aumentada (RA) y realidad virtual (RV). Los servidores deben ser capaces de gestionar la mayor carga de datos y contar con la potencia de procesamiento necesaria para implementar estas mejoras. La creciente necesidad de servidores fiables y robustos es fundamental para gestionar el aumento de la capacidad de la red y garantizar la entrega fluida de servicios y aplicaciones de vanguardia.
Desafíos
- Preocupaciones de seguridad: Los ciberdelincuentes utilizan cada vez más las vulnerabilidades de seguridad y los ciberataques para robar o interferir en las operaciones comerciales en línea, hacer un uso indebido de los datos de los consumidores o interceptar transacciones en línea. Implementar un software de contraataque robusto es crucial para que las organizaciones mitiguen el riesgo de futuras vulnerabilidades de seguridad. Como resultado, el crecimiento del mercado de servidores se ve limitado por el creciente número de ciberataques y vulnerabilidades de seguridad.
- Falta de cadena de suministro: Los plazos de producción y envío de servidores se han visto significativamente afectados por las interrupciones en la cadena de suministro y la escasez de componentes. Los componentes críticos para servidores son menos accesibles debido a las demoras y los mayores costos derivados de la escasez de semiconductores y los problemas logísticos. Si bien los productores han aumentado progresivamente su capacidad de producción y se han adaptado a estos desafíos de la cadena de suministro, la necesidad constante de un abastecimiento de componentes rápido y eficaz afecta los cronogramas de producción y la dinámica de envío de servidores a nivel mundial, lo que impide la expansión del mercado de servidores.
Tamaño y pronóstico del mercado de servidores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
9% |
|
Tamaño del mercado del año base (2026) |
117.87 mil millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
279.04 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de servidores:
Producto (Rack, Blade, Torre, Micro, Proyecto de Computación Abierta)
Se prevé que el segmento de servidores en rack alcance una cuota de mercado de aproximadamente el 37,9 % hasta 2036. Las ventajas de los servidores en rack, como la reducción de espacio y el aumento de la eficiencia, impulsan su crecimiento en diversos sectores. Estos servidores se distinguen por su diseño, que requiere su montaje en un rack rígido. Utilizan datos del centro de datos y del entorno informático de la organización. Este tipo de servidor es sumamente fiable, escalable y eficiente, y permite un uso más eficaz del espacio en el centro de datos. Los servidores en rack son similares a los ordenadores personales, pero de mayor tamaño. Se pueden montar mediante rieles o tornillos.
Dado que requiere la menor inversión para su instalación, se considera la opción más rentable y eficiente para este tipo de servidor. Gracias a su diseño, los servidores en rack son increíblemente potentes, fáciles de instalar y mantener, y ocupan muy poco espacio. Es el tipo perfecto para la demanda de menos servidores debido a su mayor capacidad de refrigeración. Por ejemplo, en agosto de 2023, con el procesador AMD EPYC de cuarta generación, HP presentó el servidor HPE ProLiant DL360 Gen11, diseñado para gestionar aplicaciones que requieren un alto nivel de densidad de núcleos y rendimiento. Este servidor puede admitir hasta 96 núcleos por servidor.
Usuario final (TI y telecomunicaciones, servicios financieros y bancarios, gobierno y defensa, sanidad, energía, otros)
Según el usuario final, se prevé que el segmento de TI y telecomunicaciones represente el 40,7 % del mercado global de servidores durante el período de pronóstico. El crecimiento de este segmento se ve impulsado por el desarrollo de la infraestructura de las industrias de TI y telecomunicaciones, resultado del aumento de la población mundial. En los últimos tiempos, se ha producido una transformación en los sectores de TI y telecomunicaciones. Las grandes bases de datos generadas por el uso de servicios de banda ancha fijo-móvil y servicios en la nube impulsan la necesidad de servidores eficientes para el almacenamiento de datos.
El mercado de servidores también está creciendo como resultado del desarrollo planificado en el sector de las telecomunicaciones y el creciente número de usuarios de telefonía móvil. El mercado se expande debido al creciente desarrollo de aplicaciones móviles y capacidades multimedia por parte de los principales proveedores de telecomunicaciones, lo que aumenta la demanda de un servicio de alta calidad.
Nuestro análisis exhaustivo del mercado de servidores incluye los siguientes segmentos:
Producto |
|
Tamaño empresarial |
|
Canal |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de servidores:
Análisis del mercado norteamericano
Se prevé que la industria norteamericana represente la mayor cuota de ingresos, con un 43,7% para 2036. Esta expansión se debe a la existencia de una infraestructura de TI sofisticada, que impulsa la demanda de servidores. El mercado está impulsado por la creciente presencia de los principales actores tecnológicos. La creciente demanda de servidores por parte de los centros de datos de los países de la región impulsa el crecimiento del mercado. Por ejemplo, Norteamérica lidera el sector con el 62% de todas las inversiones en centros de datos realizadas en 2023 y el 69% de todas las inversiones realizadas hasta abril de 2024.
En términos económicos, Estados Unidos lidera el mundo. Según el Informe sobre la Economía Digital 2021 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (CNUDD), el país alberga el 50 % de los centros de datos hiperescalables del mundo. La Oficina de Análisis Económico (BEA) también proyecta que en 2022, el valor añadido real a la economía digital aumentará un 6,3 %. Se prevé que esto impulse la expansión del mercado de servidores estadounidense durante el período de pronóstico, junto con la presencia de importantes empresas como Microsoft, Hewlett Packard Enterprise Development Limited (HEPD), Dell Inc. y Amazon Web Services, Inc.
La integración de la inteligencia artificial, el Internet de las cosas (IoT) y los sensores, junto con la creciente inclinación de las grandes corporaciones canadienses hacia los servicios basados en la nube en lugar de los servicios locales, están impulsando la expansión del mercado de servidores en todo el país.
Análisis del mercado de Asia Pacífico
Se prevé que el mercado de servidores de Asia Pacífico experimente una tasa de crecimiento anual compuesta (CAGR) estable durante el período de pronóstico. Gracias al creciente desarrollo de la infraestructura industrial y al auge de la cultura de las startups en el sector empresarial, que impulsan el crecimiento del mercado de servidores, se espera que la región registre el mayor crecimiento en la demanda de servidores. La expansión del mercado en la zona se debe a la creciente competencia entre los fabricantes y distribuidores de servidores y tecnologías relacionadas.
Japón es uno de los países líderes a nivel mundial en avance y adopción tecnológica, lo que ha contribuido significativamente a la expansión del mercado nacional durante el período de proyección. Entre los proyectos más destacados se encuentra la colaboración entre NVIDIA y Mitsui & Co., Ltd., que permite a las empresas farmacéuticas japonesas utilizar la supercomputadora NVIDIA DGX Tokyo-1.
El mercado de servidores en India ha crecido gracias a diversos factores, como la creciente digitalización, el desarrollo de la economía digital y las iniciativas gubernamentales para fomentar el uso de la computación en la nube. Para impulsar el futuro digital del país, por ejemplo, el Consejo de Seguridad de Datos de India y Google presentaron en noviembre de 2022 un nuevo programa llamado Secure with Cloud, cuyo objetivo es capacitar al gobierno y al sector público para que adopten y transformen la nube.
Principales actores del mercado de servidores:
- Dell Inc.
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Netflix
- Amperio
- Corporación Oracle
- Quanta Computer Inc.
- SMART Global Holdings, Inc.
- ASUSTeK Computer Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Corporación Intel
Las principales empresas del sector están invirtiendo fuertemente en I+D para ampliar su oferta de productos, lo que impulsará la expansión del mercado de servidores. Además, los participantes del sector están adoptando diversas medidas estratégicas para expandir su alcance global. Entre los cambios más notables del mercado se incluyen el lanzamiento de nuevos productos, acuerdos, fusiones y adquisiciones, mayores niveles de inversión y la colaboración con otras empresas. Para prosperar en un mercado altamente competitivo y en constante evolución, el sector de servidores necesita ofrecer productos a precios justos.
Estos son algunos de los principales actores en el mercado de servidores:
Desarrollos Recientes
- En mayo de 2024, Ampere y Qualcomm colaboraron para lanzar un servidor de IA basado en ARM que impulsa los centros de datos. Los procesadores de inferencia de IA Cloud AI 100 Ultra de Qualcomm y las CPU de Ampere para la ejecución de los modelos son la colaboración anunciada conjuntamente por ambas empresas para el lanzamiento de un servidor centrado en IA.
- En mayo de 2024, Netflix reveló sus planes para anunciar plataformas tecnológicas. Esto la enfrenta a otros actores importantes del mercado que cuentan con servidores de anuncios, como Google, Amazon y Comcast. El anuncio constituye un cambio sustancial en la estrategia publicitaria del gigante del streaming. Para desarrollar su tecnología publicitaria, la empresa colaboró primero con Microsoft. Esto permitió a Netflix entrar rápidamente en el mercado publicitario y superar a competidores como Hulu, que cuenta con su propio servidor de anuncios desde hace más de diez años. En enero de 2023, NVIDIA presentó nuevas tecnologías de servidor con IA, las GPU A100 Tensor Core, que ofrecen un rendimiento mejorado para cargas de trabajo relacionadas con la IA y el aprendizaje automático. La compañía sigue a la vanguardia del desarrollo de hardware de IA para centros de datos.
- Report ID: 6510
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
