Perspectivas del mercado de gases para semiconductores:
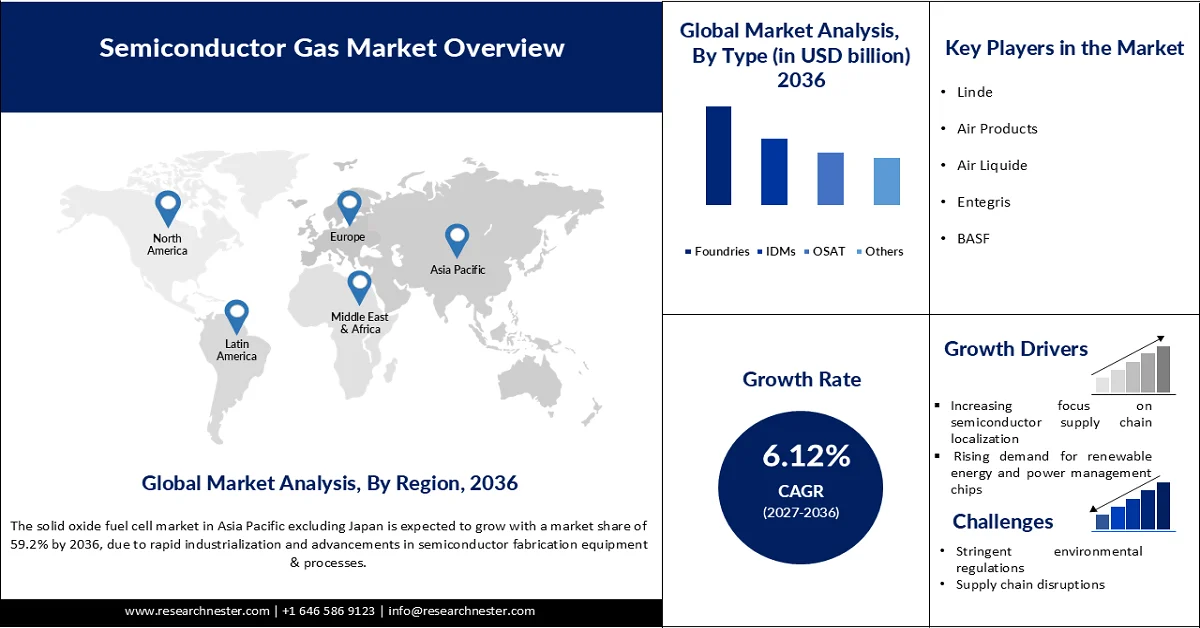
El mercado de gases para semiconductores alcanzó un valor de 12.480 millones de dólares en 2026 y se prevé que supere los 23.110 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 6,12% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de gases para semiconductores será de 13.540 millones de dólares.
El rápido aumento de la producción mundial de semiconductores ha impulsado las ventas de gases especializados. La creciente demanda de chips avanzados, desde electrónica de consumo hasta automatización industrial, está alimentando la demanda de gases para semiconductores. La Asociación de la Industria de Semiconductores (SIA) reveló que las ventas mundiales de semiconductores alcanzaron los 120.600 millones de dólares en mayo de 2026. Esto representa un aumento del 9,2 % con respecto a abril de 2026, cuando las ventas se situaron en 110.500 millones de dólares, y un incremento del 104,1 % con respecto a mayo de 2025, cuando se registraron 59.100 millones de dólares.
Además, se prevé que las políticas gubernamentales de apoyo y las elevadas inversiones para impulsar la fabricación nacional de semiconductores impulsen el crecimiento general del mercado en los próximos años. Por regiones, las ventas interanuales de abril aumentaron en América un 132,2 %, en Asia Pacífico/Otros un 118,9 %, en China un 88,8 %, en Europa un 60,7 % y en Japón un 23,8 %. En términos mensuales, las ventas aumentaron en China un 10,7 %, en Asia Pacífico/Otros un 9,2 %, en América un 8,6 %, en Europa un 7,3 % y en Japón un 6,4 %.
Clave Gas semiconductor Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
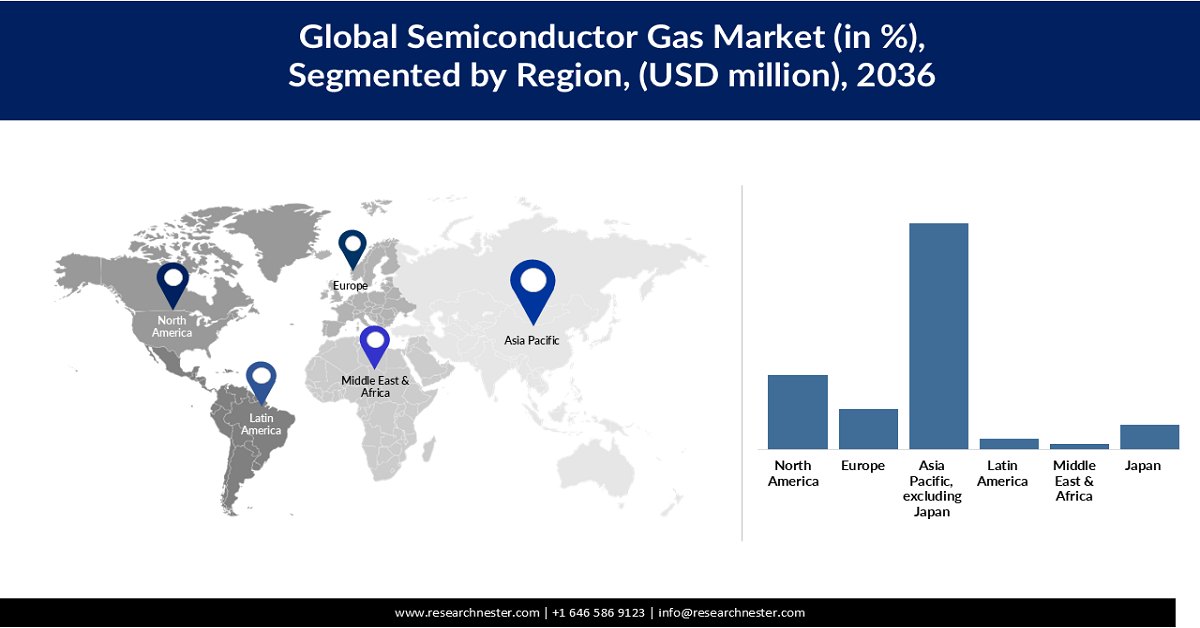
- Se prevé que el mercado de Asia Pacífico, excluyendo Japón (APEJ), alcance el 59,2% de la cuota global para 2036, impulsado por el creciente ecosistema de fabricación de semiconductores de la región y las inversiones sostenidas en la capacidad de fabricación de obleas.
- Se espera que el mercado de Japón experimente un crecimiento notable hasta 2036, reforzado por su consolidado ecosistema de fabricación de semiconductores, su experiencia en materiales avanzados y el aumento de las inversiones en tecnologías de semiconductores de próxima generación.
- Se prevé que el mercado estadounidense de gases semiconductores crezca a una tasa compuesta anual del 6,29% entre 2027 y 2036, principalmente debido a las sólidas inversiones en la producción de electrónica avanzada y la expansión de los centros de datos.
- Se proyecta que Japón capture cerca del 6,4% de la cuota de mercado global para 2036, respaldado por los continuos avances tecnológicos y un aumento en desarrollo nacional de semiconductores
Análisis del segmento:
- Se prevé que el segmento de procesos de deposición, incluyendo la deposición química en fase vapor (CVD), la deposición de capas atómicas (ALD) y la epitaxia, represente el 35,9% del mercado japonés para 2036, impulsado por la creciente adopción de nodos tecnológicos avanzados como 5 nm, 3 nm y la transición hacia 2 nm.
- Se prevé que el segmento de fundiciones represente el 48,2% de la cuota de mercado de gases semiconductores para 2036, estimulado por el aumento de las inversiones en nuevas plantas de fabricación de obleas y la expansión de la capacidad de las principales fundiciones.
Tendencias clave de crecimiento:
- Expansión del sector de la electrónica de consumo
- Aumento de las inversiones en centros de datos e infraestructura en la nube
Principales desafíos:
- Alto costo de la producción de gas de ultra alta pureza
- Volatilidad en los precios de la energía y las materias primas
Principales actores: Linde (Reino Unido), Air Products (EE. UU.), Air Liquide (Francia), Entegris (EE. UU.), Merck KGaA (anteriormente Versum Materials) (Alemania), BASF (Alemania), Solvay (Bélgica), Taiyo Nippon Sanso (Japón), Resonac Corporation (anteriormente Showa Denko) (Japón), Mitsui Chemicals (Japón), Air Water Inc. (Japón), Chinese Specialty Gas (China), Yingde Gases (China), SK Materials (Corea del Sur), SABIC Industrial Gas Division (Arabia Saudita).
Global Gas semiconductor Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: USD 12.480 millones
- Tamaño del mercado en 2027: USD 13.540 millones
- Tamaño del mercado proyectado: USD 23.110 millones para 2036
- Previsiones de crecimiento: 6,12 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico excluyendo Japón (59,2% de participación para 2036)
- Región de mayor crecimiento: Japón
- Países dominantes: China, Estados Unidos, Alemania, Japón, India
- Países emergentes: Vietnam, Indonesia, Tailandia, Brasil, México
Last updated on : 13 July, 2026
Mercado de gases semiconductores: factores de crecimiento y desafíos
Factores de crecimiento
- Expansión de la industria de la electrónica de consumo: Se prevé que los continuos avances en la industria de la electrónica de consumo impulsen las ventas de gases semiconductores. La dependencia de los dispositivos electrónicos de componentes semiconductores avanzados para un mejor rendimiento también contribuye al creciente comercio de gases especializados. En 2024, el Observatorio de Complejidad Económica (OEC) reveló que el comercio mundial de componentes para circuitos integrados electrónicos alcanzó los 20.300 millones de dólares. China lideró el mercado como el mayor exportador con 3.370 millones de dólares, seguida de China Taipéi y Estados Unidos. Además, los mayores importadores fueron Malasia con 4.700 millones de dólares y Tailandia con 3.020 millones de dólares, entre otros.
En ese mismo año, el comercio mundial de componentes para dispositivos semiconductores y productos similares alcanzó los 5330 millones de dólares. Por lo tanto, la creciente adopción de teléfonos inteligentes, computadoras, laptops y otros dispositivos impulsará el comercio de gases semiconductores. - Inversiones crecientes en centros de datos e infraestructura en la nube: Se prevé que la rápida expansión de los centros de datos y la infraestructura de computación en la nube impulse las ventas de gases semiconductores. La creciente adopción de tecnologías avanzadas como la IA y el aprendizaje automático genera directamente la necesidad de componentes especializados y, por consiguiente, de gases semiconductores. Por ejemplo, Equinix, una de las empresas líderes en internet y centros de datos, está expandiendo activamente su red de centros de datos a nivel mundial.
Actualmente, la compañía opera 281 centros de datos en todo el mundo y planea inaugurar varias instalaciones nuevas en 2026 y 2027 en mercados clave como España, Nigeria, Francia, Turquía, Brasil, Estados Unidos, Japón, Singapur y el Reino Unido. Estas expansiones se centran en la construcción de centros preparados para la IA, con un fuerte énfasis en la sostenibilidad, con el objetivo de alcanzar el 100 % de energía renovable para 2030. Por lo tanto, se prevé que esto tenga un impacto significativo en las ventas de gases para semiconductores. - Aumento de la demanda en la industria electrónica automotriz: Se prevé que la electrificación y modernización de los vehículos impulse las ventas de gases semiconductores. Los vehículos modernos contienen muchos más dispositivos semiconductores que los automóviles convencionales, lo que contribuye directamente al creciente comercio de gases especializados. La Agencia Internacional de Energía (AIE) reveló que las ventas mundiales de automóviles eléctricos aumentaron un 20 % en 2025 y superaron los 20 millones de unidades, lo que significa que los vehículos eléctricos representaron uno de cada cuatro automóviles nuevos vendidos. Se espera que el continuo aumento en el comercio de vehículos eléctricos duplique los ingresos de los fabricantes de gases semiconductores en los próximos años.
Desafíos
- Alto costo de producción de gases de ultra alta pureza: La producción de gases semiconductores de ultra alta pureza (UHP) requiere infraestructura altamente avanzada y materiales especializados. Esto incrementa directamente los costos finales de las soluciones de gases semiconductores. Muchas pequeñas empresas se abstienen de invertir en estas tecnologías debido a limitaciones presupuestarias. Se espera que la localización de la cadena de suministro y la producción en masa ayuden a los principales actores a superar este desafío.
- Volatilidad en los precios de la energía y las materias primas: La industria de gases para semiconductores depende en gran medida de la disponibilidad continua de materias primas críticas. Las interrupciones en el suministro de estas materias primas dificultan considerablemente la producción de gases para semiconductores. Se espera que los acuerdos de suministro a largo plazo y las inversiones en tecnologías de reciclaje de gases ayuden a las empresas líderes a superar este desafío.
Tamaño y pronóstico del mercado de gases semiconductores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,12% |
|
Tamaño del mercado del año base (2026) |
12.480 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
23.110 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de gases semiconductores:
Análisis de segmentos de tipo
Se prevé que el segmento de procesos de deposición, que incluye la deposición química en fase vapor (CVD), la deposición de capas atómicas (ALD) y la epitaxia, capture el 35,9 % del mercado japonés hasta 2036. La creciente adopción de nodos tecnológicos avanzados, como los de 5 nm, 3 nm y la transición hacia los 2 nm, también está incrementando el número de pasos de deposición necesarios durante la fabricación de obleas. En julio de 2025, Rapidus anunció que había probado con éxito sus transistores de compuerta envolvente para chips avanzados de 2 nm. La compañía también señaló que su línea piloto en la fundición IIM-1 en Hokkaido ya está en funcionamiento.
Análisis del segmento de usuarios finales
Se estima que el segmento de fundiciones representará el 48,2 % de la cuota de mercado de gases para semiconductores para 2036. Las fundiciones atienden a una amplia base de clientes en los sectores de electrónica de consumo, automoción, telecomunicaciones, automatización industrial, sanidad y centros de datos. Las crecientes inversiones en nuevas plantas de fabricación de obleas y la ampliación de la capacidad de las principales fundiciones están impulsando la demanda a largo plazo de gases para semiconductores. Las operaciones de fabricación a gran escala y los programas de producción continuos convierten a las fundiciones en los mayores consumidores de estos gases.
Análisis del segmento de aplicaciones
Se prevé que el segmento de circuitos integrados lógicos (CI) mantenga el 37 % de la cuota de mercado global durante todo el periodo de pronóstico. El uso generalizado de CI en todos los dispositivos electrónicos impulsa el consumo de gases especiales. La creciente demanda de tecnologías digitales también ha incrementado sustancialmente la producción mundial de chips lógicos avanzados. SIA revela que, en 2024, las ventas mundiales de productos lógicos alcanzaron los 215.800 millones de dólares, lo que la convierte en la principal categoría de productos por ingresos. Por lo tanto, la transformación digital en todos los sectores impulsará la adopción de CI y, en consecuencia, el consumo de gases para semiconductores.
Nuestro análisis en profundidad del gas semiconductor incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Tipo de gas |
|
Funciones de proceso |
|
Etapas de fabricación de semiconductores |
|
Solicitud |
|
Nivel de pureza |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de gases para semiconductores: análisis regional
Análisis del mercado de Asia Pacífico (excluyendo Japón)
Se prevé que la región de Asia-Pacífico, excluyendo Japón (APEJ), acapare el 59,2 % de la cuota de mercado mundial de gases para semiconductores hasta 2036. Este crecimiento se ve impulsado por el extenso ecosistema de fabricación de semiconductores de la región y las continuas inversiones en capacidad de fabricación de obleas. China, Corea del Sur, Taiwán e India son algunos de los mercados clave para los productores de gases para semiconductores. Estos mercados están fortaleciendo sus cadenas de valor de semiconductores mediante incentivos gubernamentales, inversión extranjera directa y proyectos de expansión de capacidad. Por consiguiente, la creciente producción de chips está impulsando la demanda de gases especiales y a granel de alta pureza.
Se prevé que el mercado chino de gases para semiconductores alcance un valor de 5482,14 millones de dólares en 2036. La creciente producción nacional de semiconductores y el fortalecimiento de la resiliencia de la cadena de suministro impulsarán las ventas de gases especiales. SIA estima que casi el 75 % de la capacidad mundial de fabricación de semiconductores se concentra en China y Asia Oriental. El país ha incrementado significativamente las inversiones en instalaciones de fabricación de obleas, lo que también está impulsando el consumo de gases especiales.
Se estima que el mercado surcoreano crecerá a una tasa compuesta anual del 6,24 % entre 2027 y 2036. El liderazgo del país en la fabricación de semiconductores de memoria y su creciente capacidad en la producción de chips lógicos avanzados impulsan el consumo de gases especiales. Según Invest Korea, Corea del Sur cuenta con la tercera mayor base de fabricación de semiconductores del mundo, después de China y Taiwán, y representa aproximadamente el 17,9 % de la capacidad global de producción de semiconductores. Además, las políticas gubernamentales y las inversiones de apoyo están impulsando el crecimiento del mercado surcoreano.
Análisis del mercado de gases para semiconductores en Japón
Se prevé que el mercado japonés de gases para semiconductores alcance un valor de 935,25 millones de dólares en 2027. Se espera que el crecimiento del mercado se vea impulsado por su consolidado ecosistema de fabricación de semiconductores y su experiencia en materiales avanzados. La creciente producción de productos químicos especializados también contribuye a este crecimiento. Asimismo, el aumento de las inversiones en tecnologías de semiconductores de última generación impulsa aún más el consumo de gases especiales.
El consolidado sector de la electrónica de consumo del país está impulsando el consumo de gases semiconductores. La Asociación Japonesa de la Industria Electrónica y de Tecnologías de la Información (JEITA) reveló que en 2025 se registró una producción nacional de productos electrónicos por un valor cercano a los 11,7 billones de yenes. Se prevé que las inversiones estratégicas público-privadas en la producción de semiconductores impulsen el comercio de gases especiales.
Tamaño y pronóstico del mercado de gases semiconductores de Japón
Atributo del informe | Detalles |
Tamaño y volumen del mercado del año base (2026) | USD 868,54 millones; 65.341,26 mil kg |
Pronóstico del tamaño y volumen del mercado para el año 2036 | 1.484,18 millones de dólares estadounidenses; 100.023,19 mil kg |
Tasa de crecimiento anual compuesta (2027-2036) | 5,27% |
Análisis del mercado norteamericano
Se estima que Norteamérica controlará el 19,5 % de la cuota de mercado mundial para 2036. El crecimiento del mercado se ve impulsado por el aumento de las inversiones en la fabricación nacional de semiconductores y la investigación avanzada. Las estrategias de localización de la cadena de suministro también impulsan el comercio de gases especiales. La continua innovación en el diseño y la fabricación de chips, respaldada por inversiones público-privadas, impulsará el consumo de gases para semiconductores.
Se prevé que el mercado estadounidense de gases para semiconductores alcance los 3792,61 millones de dólares al final del periodo de previsión. Se espera que la creciente expansión de la fabricación nacional de semiconductores impulse el consumo de gases especiales. Las iniciativas federales destinadas a fortalecer el ecosistema nacional de semiconductores han fomentado el comercio de estos gases. SIA revela que el sector estadounidense de semiconductores se ha expandido entre 2020 y 2025, con inversiones anunciadas de más de medio billón de dólares en más de 100 proyectos relacionados con chips en 28 estados.
Se estima que el mercado canadiense de gases para semiconductores alcanzará un valor de 406,68 millones de dólares estadounidenses en 2026. El creciente aumento de las inversiones en investigación de semiconductores impulsa las ventas de estos gases. En abril de 2024, el gobierno anunció una nueva inversión federal de casi 42,26 millones de dólares estadounidenses (59,9 millones de dólares canadienses) para apoyar proyectos de IBM Canadá y C2MI. Esta financiación tiene como objetivo impulsar la producción de semiconductores y fomentar el crecimiento económico. El creciente interés del país en los vehículos eléctricos y los sistemas de energía renovable está impulsando aún más el consumo de gases para semiconductores.
Análisis del mercado europeo
Se prevé que Europa represente el 10,4 % de la cuota de mercado mundial hasta 2036. Los esfuerzos estratégicos de la región para fortalecer la capacidad de fabricación de semiconductores y mejorar la resiliencia de la cadena de suministro impulsan las ventas de gases especiales. El aumento de las inversiones en nuevas instalaciones de fabricación y centros de investigación impulsa el consumo de gases para semiconductores.
Se estima que el mercado del Reino Unido alcanzará los 659,77 millones de dólares en 2036. Las crecientes inversiones en inteligencia artificial y telecomunicaciones impulsan la demanda de gases semiconductores. El aumento en la adopción de vehículos eléctricos y la automatización industrial también impulsan el consumo de estos gases. Por lo tanto, a medida que crecen las inversiones en electrónica avanzada e innovación en semiconductores, se prevé un auge en las ventas de gases especiales.
Se prevé que el mercado alemán de gases para semiconductores crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,43 % entre 2027 y 2036. La sólida base de fabricación de semiconductores del país impulsa el comercio de gases especiales. Las inversiones público-privadas destinadas a expandir la producción nacional de semiconductores también contribuyen al crecimiento general del mercado. En junio de 2026, HUHUTECH International Group anunció detalles adicionales sobre un importante contrato europeo para el sector de los semiconductores.
Su filial alemana ha conseguido siete pedidos por un total aproximado de 13,9 millones de euros (unos 15 millones de dólares) de un importante fabricante de obleas de tecnología avanzada. El proyecto respalda la cadena de suministro global de IA y computación de alto rendimiento. La empresa ya ha recibido depósitos iniciales de alrededor de 743.000 dólares (635.000 euros), y se prevé que el reconocimiento de ingresos comience en el ejercicio fiscal de 2026. Este contrato refuerza la posición de HUHUTECH en el mercado internacional de infraestructura de semiconductores e impulsa, por consiguiente, el consumo de gases especiales.
Principales actores del mercado de gases para semiconductores:
- Linde (Reino Unido)
- Productos de aire (EE. UU.)
- Air Liquide (Francia)
- Entegris (EE. UU.)
- Merck KGaA (anteriormente Versum Materials) (Alemania)
- BASF (Alemania)
- Solvay (Bélgica)
- Taiyo Nippon Sanso (Japón)
- Corporación Resonac (anteriormente Showa Denko) (Japón)
- Mitsui Chemicals (Japón)
- Air Water Inc. (Japón)
- Gas especial chino (China)
- Gases Yingde (China)
- SK Materials (Corea del Sur)
- División de Gases Industriales de SABIC (Arabia Saudita)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Linde mantiene una sólida posición competitiva en el mercado gracias a su extenso portafolio de gases a granel y especiales de ultra alta pureza, que incluye nitrógeno, oxígeno, argón, hidrógeno y gases para procesos avanzados. La compañía brinda soporte a los fabricantes de semiconductores mediante soluciones integradas de suministro de gases, sistemas de generación in situ y redes de distribución globales. Su fuerte presencia cerca de los principales centros de producción de semiconductores y las continuas inversiones en tecnologías de purificación permiten a Linde cumplir con los estrictos requisitos de calidad de los procesos avanzados de fabricación de obleas.
- Air Products es un competidor clave en el mercado, que ofrece gases de alta pureza y soluciones de gestión de gases para la fabricación avanzada de semiconductores. La empresa suministra gases esenciales como nitrógeno, hidrógeno, helio y gases especiales utilizados en aplicaciones de deposición, grabado y limpieza. Su ventaja competitiva radica en alianzas a largo plazo con los principales fabricantes de semiconductores, una infraestructura de suministro avanzada e inversiones en instalaciones de producción a gran escala para satisfacer la creciente demanda mundial de fabricación de semiconductores.
- Air Liquide ocupa una posición destacada en la industria de gases para semiconductores gracias a su amplia gama de gases electrónicos, tecnologías de gases avanzadas y soluciones de suministro personalizadas. La compañía proporciona gases de ultra alta pureza, esenciales para los procesos críticos de semiconductores, respaldados por una sólida capacidad de investigación e instalaciones de producción globales. Su enfoque en la innovación, la sostenibilidad y las redes de suministro locales permite a Air Liquide atender a los principales fabricantes de semiconductores, al tiempo que satisface la creciente demanda de chips avanzados y tecnologías de fabricación de última generación.
- Entegris compite en el mercado gracias a su experiencia especializada en gestión de materiales, purificación de gases y soluciones para el control de la contaminación. La empresa ofrece sistemas de suministro de gases de alta pureza, tecnologías de filtración y materiales especiales que respaldan la fabricación avanzada de semiconductores. Su firme compromiso con la mejora de la fiabilidad de los procesos y el rendimiento de las obleas le otorga una ventaja competitiva, especialmente en aplicaciones de semiconductores de vanguardia, donde los estrictos estándares de pureza y la manipulación precisa de los materiales son esenciales.
- BASF participa en el mercado a través de sus materiales avanzados y soluciones químicas especializadas utilizadas en los procesos de fabricación de semiconductores. La empresa suministra productos químicos de alta pureza y materiales de proceso que facilitan la deposición, la limpieza y otras etapas críticas de fabricación. La ventaja competitiva de BASF reside en su sólida experiencia química, su capacidad de fabricación global y su enfoque en el desarrollo de soluciones de materiales innovadoras que satisfacen las necesidades cambiantes de la producción avanzada de semiconductores.
A continuación se presenta la lista de los principales actores, entre otros, que operan en el mercado global:
La fuerte presencia de empresas regionales e internacionales caracteriza el mercado. Las compañías líderes se centran en innovaciones tecnológicas para introducir soluciones de última generación. Asimismo, establecen colaboraciones estratégicas con otras empresas para ampliar su oferta de productos. Algunas compañías gigantes exploran oportunidades en economías con alto potencial para obtener rentabilidades lucrativas. Se prevé que tanto las estrategias de marketing orgánicas como las inorgánicas dupliquen los ingresos de los principales actores durante el período de pronóstico.
Panorama corporativo del mercado global:
Desarrollos Recientes
- En abril de 2026, Air Products anunció que Samsung la había seleccionado para suministrar gases industriales a una nueva planta de semiconductores en Pyeongtaek, Corea del Sur. Como parte del acuerdo, se prevé que Air Products instale, posea y opere varias unidades de producción y un sistema de suministro de gases a granel para proporcionar nitrógeno, oxígeno, argón e hidrógeno. Se espera que estas instalaciones comiencen a operar por etapas entre 2028 y 2030.
- En marzo de 2026, Air Liquide anunció la finalización de su nueva planta de materiales avanzados en la ciudad de Taichung, Taiwán. La compañía ya opera 54 instalaciones en Taiwán para la industria de semiconductores, y esta es su primera planta a gran escala en el país para materiales avanzados de deposición y grabado. Estos materiales son importantes para los chips de próxima generación utilizados en inteligencia artificial y computación de alto rendimiento.
- Report ID: 8670
- Published Date: Jul 13, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
