Perspectivas del mercado de robots de rehabilitación:
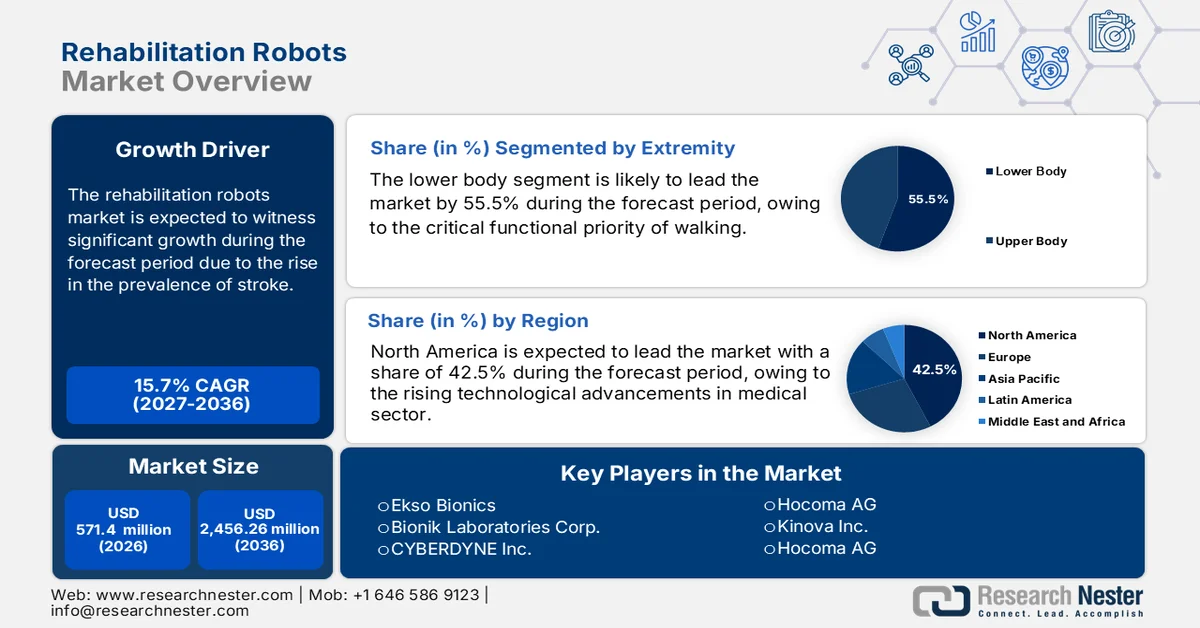
El mercado de robots de rehabilitación alcanzó un valor de 571,4 millones de dólares en 2026 y se prevé que supere los 2.456,26 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 15,7% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de robots de rehabilitación se estima en 661,11 millones de dólares.
El número de pacientes que requieren rehabilitación avanzada a nivel mundial está creciendo, impulsado por la creciente prevalencia de eventos neurológicos. Según el informe de la OMS de marzo de 2024, más de 3 mil millones de personas en el mundo viven con afecciones neurológicas. Además, el aumento de la incidencia de accidentes cerebrovasculares impulsa el mercado de robots de rehabilitación. Esto genera una demanda constante y el mercado se expande gracias a las soluciones de rehabilitación basadas en tecnología. La demanda clínica aumenta aún más debido a la escasez de fisioterapeutas y terapeutas ocupacionales. Esto crea una clara necesidad de un sistema automatizado que pueda aumentar y ampliar las capacidades del personal clínico.
La inversión en investigación y desarrollo cuenta con un importante respaldo financiero, cuyo objetivo es demostrar la eficacia e incorporar estas tecnologías modernas a los protocolos de atención médica. En Estados Unidos, los NIH y la NSF destinan una cantidad considerable a entidades académicas y comerciales para mejorar y validar los sistemas robóticos en el ámbito sanitario. El Consejo Estadounidense de Inversiones informó en 2025 que el capital privado apoya a las empresas de ciencias de la vida y dispositivos médicos con inversiones de 36.000 millones y 55.000 millones de dólares, respectivamente, lo que impulsa indirectamente el mercado al respaldar la innovación y la comercialización de sistemas avanzados de rehabilitación robótica.
Clave Robots de rehabilitación Resumen de Perspectivas del Mercado:
Análisis Regional:
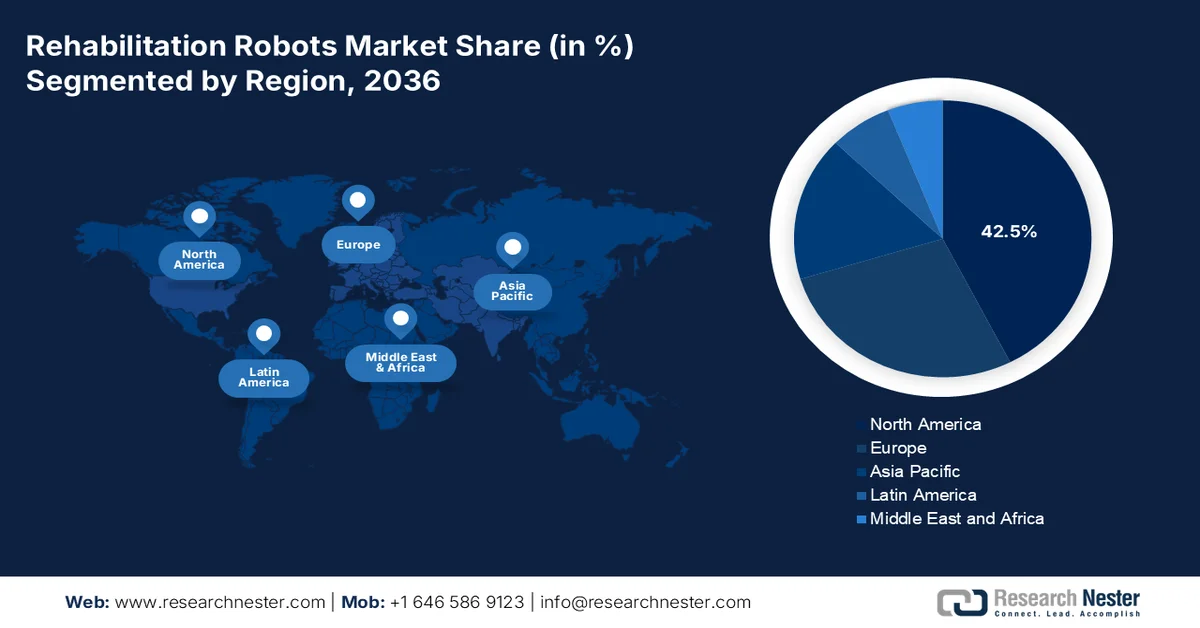
- Se prevé que Norteamérica alcance una cuota del 42,5 % en el mercado de robots de rehabilitación para 2036, gracias a su sólida madurez tecnológica y la alta adopción clínica de sistemas robóticos en el sector sanitario.
- Se prevé que Europa domine una cuota sustancial para 2036, respaldada por su avanzado entorno tecnológico médico, sus vías de reembolso estructuradas y la creciente incidencia de enfermedades neurológicas.
Análisis del segmento:
- Se prevé que el segmento de extremidades inferiores alcance una cuota del 55,5 % en el mercado de robots de rehabilitación para 2036, impulsado por su alineación con la prioridad funcional crítica de restaurar la marcha y la movilidad.
- Se prevé que la rehabilitación de pacientes con ictus lidere el segmento de aplicaciones para 2036, debido a la elevada carga de discapacidad a largo plazo que supone y a la preferencia clínica por la terapia robótica intensiva y orientada a tareas.
Principales tendencias de crecimiento:
- Aumento de la población geriátrica y discapacidades asociadas
- Incremento de afecciones neurológicas
Principales desafíos:
- Alto costo de desarrollo y plazos de I+D prolongados
- Adopción clínica limitada y capacitación de terapeutas
Principales actores:Bionik Laboratories Corp. (EE. UU./Canadá), CYBERDYNE Inc. (EE. UU./Japón), Hocoma AG (Suiza), Kinova Inc. (Canadá), Hocoma AG (Suiza), Tyromotion GmbH (Austria), ReWalk Robotics Ltd. (Israel), GOGOA Mobility Robots (España), B-Temia Inc. (Canadá/Alemania), CYBERDYNE Inc. (Japón), Toyota Motor Corporation (Japón), Panasonic Corporation (Japón), RE2 Robotics (EE. UU.), Wandercraft (Francia), Coppelia Robotics (Australia), Coppelia Robotics (Australia), UNAM Robotics (Malasia).
Global Robots de rehabilitación Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 571,4 millones
- Tamaño del mercado en 2027:USD 661,11 millones
- Tamaño del mercado proyectado:USD 2.456,26 millones para 2036
- Previsiones de crecimiento:15,7 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (42,5 % de participación en 2036)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Corea del Sur
- Países emergentes: India, Brasil, Singapur, Emiratos Árabes Unidos, México
Last updated on : 31 August, 2026
Mercado de robots de rehabilitación: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de la población geriátrica y discapacidades asociadas: El creciente número de personas mayores es el principal motor del mercado. Las personas mayores son un factor clave en afecciones como el ictus y la osteoartritis, que requieren rehabilitación. Este cambio demográfico crea una base de pacientes sostenida y a largo plazo. Según el informe de la OMS de octubre de 2025, una de cada seis personas tendrá 60 años o más. Este aumento de la población obliga a los sistemas sanitarios a buscar soluciones tecnológicamente eficientes, como la robótica, para gestionar eficazmente el mayor volumen de pacientes, lo que también reduce la inconsistencia en la terapia y la carga física de los terapeutas, mejorando así la capacidad asistencial.
- Aumento de las afecciones neurológicas: La creciente incidencia de trastornos neurológicos, como el accidente cerebrovascular, es uno de los principales motivos para el avance de la neurorrehabilitación. Los robots en el ámbito sanitario se han desarrollado específicamente para proporcionar la terapia de movimiento repetitivo necesaria para la neuroplasticidad. Un estudio de la NLM de enero de 2025 indica que se registran 12 millones de accidentes cerebrovasculares al año. Esta gran cantidad de pacientes, junto con las guías clínicas que recomiendan la terapia intensiva, convierte a los sistemas robóticos en una herramienta fundamental para mejorar los resultados y paliar la escasez de terapeutas en los departamentos de neurología de todo el mundo.
- Avances tecnológicos con IA y sensores: Las innovaciones en inteligencia artificial, aprendizaje automático y tecnología de sensores están haciendo que los robots sean más eficaces e innovadores. Los sistemas modernos monitorizan el rendimiento y la fatiga del paciente en tiempo real. Empresas como Hocoma incorporan sensores y algoritmos adaptativos en dispositivos modernos para ofrecer un entrenamiento de la marcha personalizado. Esta evolución, desde movimientos rígidos y preprogramados hasta una terapia interactiva y participativa, mejora la implicación y los resultados, convirtiendo a los robots en una herramienta clínica más atractiva e impulsando su adopción más allá de los primeros usuarios, extendiéndola a los centros de terapia convencionales.
Incidencia de accidentes cerebrovasculares por edad en 2021
Edad | Número |
15-49 años | 1.762.000 |
<70 años | 6.307.000 |
Hombres (de todas las edades) | 6.284.000 |
Mujeres (de todas las edades) | 5.662.000 |
Fuente: NLM, enero de 2025
Desafíos
- Costes de desarrollo elevados y plazos de I+D prolongados: El desarrollo de un robot de rehabilitación viable se ve obstaculizado por los altos costes y los largos ciclos de investigación y desarrollo. Estos proyectos requieren experiencia multidisciplinar y especializada, así como un tiempo considerable para las pruebas y la validación, a fin de garantizar su eficacia y seguridad. La enorme inversión supone el principal reto para la entrada al mercado de las nuevas empresas emergentes y retrasa significativamente la rentabilidad. Este periodo de tiempo para el lanzamiento del producto suele estar desalineado con las expectativas de retorno de la inversión de muchos inversores, lo que puede frenar la innovación y limitar la participación de las pequeñas empresas emergentes en el sector.
- Limitaciones en la adopción clínica y la formación de terapeutas: La tecnología en sí misma representa el principal desafío para su adopción en la práctica clínica real. Gran parte del problema radica en que los terapeutas carecen de la formación necesaria para garantizar su competencia y comodidad en el uso de la tecnología avanzada. Sin este apoyo y formación específicos, existe un alto riesgo de que los costosos sistemas robóticos se subutilicen o se abandonen. Esto no solo supone una pérdida económica, sino que también daña la reputación del fabricante y dificulta la aceptación generalizada de la terapia robótica en el ámbito sanitario.
Tamaño y pronóstico del mercado de robots de rehabilitación:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
15,7% |
|
Tamaño del mercado del año base (2026) |
571,4 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
2.456,26 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de robots de rehabilitación:
Análisis de segmentos de extremidades
En el segmento de extremidades, la parte inferior del cuerpo domina el mercado de robots de rehabilitación y se prevé que alcance una cuota del 55,5 % para 2036. Este segmento se ve impulsado por los beneficios de los robots, ya que está directamente relacionado con la función crítica de la marcha. Según un estudio de la NLM publicado en marzo de 2025, entre el 60 % y el 70 % de las personas que han sufrido un accidente cerebrovascular presentan disfunción en las extremidades inferiores. Esta alta prevalencia de discapacidad en las extremidades inferiores subraya la creciente adopción de sistemas de rehabilitación robótica centrados en la recuperación de la marcha y la movilidad.
Análisis del segmento de aplicaciones
Dentro del segmento de aplicaciones, la rehabilitación de accidentes cerebrovasculares lidera el mercado de robots de rehabilitación. El accidente cerebrovascular es la principal causa de discapacidad a largo plazo a nivel mundial, lo que genera una enorme base de pacientes. Según el informe de los CDC de octubre de 2024, la tasa de mortalidad por accidente cerebrovascular en EE. UU. aumentó de 9,5 por cada 100 000 habitantes en 2022 a 39,0 por cada 100 000 en 2023, y muchos supervivientes presentan discapacidades motoras. La terapia robótica se encuentra en una posición privilegiada para proporcionar el entrenamiento intensivo y repetitivo orientado a tareas recomendado en las guías clínicas. Además, diversas asociaciones abogan por tecnologías de rehabilitación avanzadas para mejorar los resultados, lo que convierte al sistema robótico en un estándar de atención en la neurorrehabilitación moderna y en el principal impulsor de la demanda en el segmento de aplicaciones.
Análisis de segmentos de tipo
Los robots exoesqueletos dominan el segmento de tipos en el mercado de robots de rehabilitación, impulsados por su capacidad para restaurar la movilidad y mejorar los resultados de salud en pacientes con lesiones medulares. Los Institutos Nacionales de la Salud (NIH) destacan investigaciones que demuestran que los exoesqueletos pueden proporcionar beneficios cardiovasculares y metabólicos al reducir las complicaciones relacionadas con el sedentarismo. Además, Estados Unidos lanza diversos dispositivos, como el exoesqueleto ReWalk para veteranos con lesiones medulares que cumplen los requisitos, estableciendo una importante vía de adopción y demostrando sus beneficios terapéuticos, lo que respalda el crecimiento del mercado y los modelos de reembolso.
Nuestro análisis exhaustivo del mercado de robots de rehabilitación incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo |
|
Extremidad |
|
Solicitud |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de robots de rehabilitación: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de robots de rehabilitación y se prevé que alcance una cuota de mercado del 42,5 % para 2036. La región se caracteriza por su madurez tecnológica y la alta tasa de adopción de robots en el sector sanitario. Según un estudio de la NLM de abril de 2025, se evaluó la eficacia del dispositivo ROBERT para mejorar la fuerza de los flexores de la cadera tras una lesión medular. El dispositivo fue lanzado por Life Science Robotics. Los resultados fueron positivos, con un 92 % de adherencia al entrenamiento y sin eventos adversos. Este hallazgo subraya la eficacia del entrenamiento asistido por cobots para mejorar la fuerza de los flexores de la cadera.
Estados Unidos domina la región de Norteamérica y se caracteriza por una alta incidencia de accidentes cerebrovasculares y lesiones medulares. Según datos del NICHD de marzo de 2025, aproximadamente 795 000 personas sufren un accidente cerebrovascular anualmente, lo que genera una importante base de pacientes para la rehabilitación robótica. La tendencia clave es la expansión de los servicios de telesalud, lo que impulsa la terapia robótica remota. Además, la utilización de sistemas como el exoesqueleto ReWalk para veteranos con lesiones medulares demuestra el respaldo federal. El mercado también está experimentando la adquisición por parte de grandes empresas de dispositivos médicos de startups innovadoras para ampliar sus carteras tecnológicas e impulsar su escala comercial.
El mercado canadiense de robots de rehabilitación se caracteriza por un énfasis en el acceso equitativo y la integración en su sistema de salud público. El Instituto Canadiense de Información Sanitaria destaca que los accidentes cerebrovasculares son una de las principales causas de discapacidad, lo que impulsa la demanda de tecnología de rehabilitación eficaz. Según el informe del Consejo de Investigación en Ciencias Naturales e Ingeniería de Canadá (NSERC) de noviembre de 2022, la robótica de control de movimiento y las herramientas de rehabilitación emergentes obtuvieron una subvención total de 46 000 USD en el marco del Programa de Subvenciones para el Descubrimiento (Individual) del NSERC. Este fondo tiene como objetivo crear algoritmos que permitan a los robots realizar movimientos complejos y estables, con aplicaciones en rehabilitación y dispositivos médicos.
Últimos robots de rehabilitación en 2025
Nombre del producto | Empresa / Origen | Características principales | Enfoque en la rehabilitación | Notas adicionales |
Unidad de monitorización electromagnética ArmMotus | Rehabilitación de Fourier (EE. UU.) | Terapia gamificada inmersiva, exoesqueleto de extremidades superiores accionado por cables en 3D con descarga de peso. | rehabilitación motora de las extremidades superiores | Producto galardonado, presentado en RehabWeek 2025. |
ExoMotus M4 | Rehabilitación de Fourier (EE. UU.) | Estructura corporal ergonómica, exoesqueleto para entrenamiento de la marcha, reducción del riesgo de caídas. | Recuperación de la marcha y la movilidad | Clínicamente centrada en pacientes con accidente cerebrovascular, traumatismo craneoencefálico y lesión de la médula espinal. |
Robot humanoide GR-1 | Rehabilitación de Fourier (EE. UU.) | IA integrada, movimiento similar al humano, socio interactivo de rehabilitación impulsado por IA. | neurorrehabilitación avanzada | Se demostró la robótica con IA integrada de vanguardia para la rehabilitación. |
Fuente: Fourier Rehab, mayo de 2025
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento en el mercado de robots de rehabilitación y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 11,5 % para 2036. Este crecimiento se ve impulsado por el envejecimiento de la población, el aumento del gasto en atención médica y el mayor énfasis gubernamental en la tecnología médica avanzada. Japón y Corea del Sur lideran el mercado gracias a su experiencia tecnológica en robótica para satisfacer las necesidades de atención a las personas mayores. Las alianzas estratégicas entre líderes mundiales y productores nacionales son habituales para adaptarse a los diversos entornos regulatorios y a la sensibilidad a los precios.
Japón ostenta la mayor cuota de mercado en la región Asia-Pacífico, impulsada por la población más envejecida del mundo, con 36,23 millones de personas mayores de 65 años, según el informe del Foro Económico Mundial de septiembre de 2023. El gobierno promueve activamente las soluciones robóticas para paliar la escasez de mano de obra en el sector sanitario, y el Ministerio de Economía, Comercio e Industria ofrece subvenciones para la instalación e implementación de robots de asistencia sanitaria. Un ejemplo destacado en la práctica es la prótesis híbrida de CYBERDYNE, que ha recibido la aprobación regulatoria y se utiliza en la mayoría de los centros médicos del mundo, con una amplia adopción en Japón.
India lidera el mercado de robots de rehabilitación, con un alto potencial de crecimiento gracias a su gran población y a la creciente concienciación sobre la importancia de la rehabilitación. El gobierno se centra en hacer que la atención médica sea más asequible y accesible, como se observa en el programa Ayushman Bharat. Según un estudio de la NLM de febrero de 2022, la incidencia de accidentes cerebrovasculares en India oscila entre 105 y 152 por cada 100 000 habitantes al año. Esta cifra pone de manifiesto una importante base de pacientes potenciales. Además, están surgiendo empresas como GenRobotics, que buscan desarrollar soluciones de exoesqueletos rentables para el mercado nacional.
Análisis del mercado europeo
Europa es el segundo mercado más grande para robots de rehabilitación, impulsado por un entorno tecnológicamente avanzado, una sólida infraestructura sanitaria, políticas gubernamentales favorables y una creciente población de edad avanzada. Según el informe MedTech Europe de 2025, el sector de la tecnología médica en Europa alcanzó los 170.000 millones de euros en 2024. Los principales factores que impulsan este crecimiento son la alta incidencia de enfermedades neurológicas, como el ictus, y el creciente interés por mejorar la calidad de vida tras el tratamiento mediante la rehabilitación avanzada. Una tendencia significativa es la integración de la robótica en los protocolos clínicos habituales, respaldada por marcos de reembolso favorables en países como Alemania y Francia.
Alemania es el mayor mercado de robótica de rehabilitación en Europa, impulsado por su sólida economía y su completo sistema de reembolso de gastos sanitarios. El Ministerio Federal de Sanidad y las aseguradoras sanitarias alemanas facilitan la adopción de nuevos métodos diagnósticos y terapéuticos, incluyendo la asistencia robótica avanzada. El informe Destatis de abril de 2023 indica que el gasto sanitario en Alemania alcanzó los 474.000 millones de euros en 2021, lo que garantiza un mercado sustancial. Además, el creciente envejecimiento de la población y el aumento de las inversiones en centros de rehabilitación asistida por robótica están impulsando la expansión del mercado.
La demanda del mercado británico es alta, impulsada por el envejecimiento de la población y el creciente interés en mejorar la eficiencia de la atención a largo plazo. Para reducir las hospitalizaciones, el Plan a Largo Plazo del NHS prioriza la innovación en los servicios comunitarios y la rehabilitación. La inversión en tecnología médica, como la robótica, también es un factor clave que impulsa el mercado. Por ejemplo, la iniciativa Accelerated Access Collaborative del NHS facilita la adopción de tecnologías transformadoras, lo que permite agilizar la implementación de dispositivos robóticos. La Asociación Británica de Industrias Sanitarias del Reino Unido señala que el sector de la tecnología médica en general aporta más de mil millones de libras a la economía británica, lo que subraya el valor estratégico de estas innovaciones.
Principales actores del mercado de robots de rehabilitación:
- Ekso Bionics (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Bionik Laboratories Corp. (EE. UU./Canadá)
- CYBERDYNE Inc. (EE. UU./Japón)
- Hocoma AG (Suiza)
- Kinova Inc. (Canadá)
- Hocoma AG (Suiza)
- Tyromotion GmbH (Austria)
- ReWalk Robotics Ltd. (Israel)
- Robots de movilidad GOGOA (España)
- B-Temia Inc. (Canadá/Alemania)
- CYBERDYNE Inc. (Japón)
- Toyota Motor Corporation (Japón)
- Corporación Panasonic (Japón)
- RE2 Robotics (EE. UU.)
- Wandercraft (Francia)
- Coppelia Robotics (Australia)
- Coppelia Robotics (Australia)
- Robótica de la UNAM (Malasia)
- Ekso Bionics es líder en exoesqueletos robóticos para rehabilitación médica y mejora del rendimiento humano. La compañía avanza mediante el desarrollo de exoesqueletos para extremidades superiores e inferiores que integran algoritmos de marcha adaptativos y análisis de datos en tiempo real. Esta tecnología permite que los dispositivos brinden asistencia personalizada y basada en datos a pacientes con afecciones neurológicas, facilitando la neurorrehabilitación y permitiendo a las clínicas cuantificar objetivamente el progreso del paciente fuera de los entornos terapéuticos tradicionales.
- Bionik Laboratories está innovando en el campo de la robótica de rehabilitación al incorporar terapia gamificada y asistencia adaptativa basada en IA en sus sistemas, como los robots InMotion ARM/HAND. Esta mejora transforma la práctica repetitiva de tareas en una experiencia atractiva para los supervivientes de un ictus, utilizando datos de rendimiento para ajustar el nivel de asistencia robótica. La terapia busca mejorar la recuperación de la función motora, así como la motivación y la adherencia del paciente al tratamiento.
- Cyberdyne también lidera el mercado con su exoesqueleto Hybrid Assistive Limb (HAL), que utiliza un sistema biocibernético único. Los ingresos totales para el año 2024 alcanzaron los 4.352 millones de yenes. Esta tecnología de vanguardia lee señales bioeléctricas de la piel del paciente para iniciar y facilitar el movimiento voluntario de las extremidades. Además, permite una terapia robótica en tiempo real y controlada por el paciente para personas con lesiones medulares y otros trastornos de la movilidad, facilitando la recuperación neuromotora al reforzar la intención cerebral de moverse y asegurando que la terapia esté controlada por el sistema nervioso del usuario.
- Hocoma se sitúa a la vanguardia de la robótica de rehabilitación funcional de alta intensidad con productos como Lokomat y Armeo. La empresa ha impulsado el mercado con sistemas de retroalimentación integrados que combinan la actuación robótica con entornos de realidad virtual totalmente inmersivos. Esto proporciona una sesión de terapia integral y atractiva en la que los pacientes realizan tareas funcionales con el robot, que soporta su peso corporal y les proporciona orientación.
- Kinova es una empresa que desarrolla brazos robóticos ligeros y ágiles, y aplica esta tecnología en el sector de la rehabilitación para ayudar a personas con limitaciones de movilidad en la parte superior del cuerpo. El coste operativo total de la empresa alcanzó los 6.483.000 £ en 2024. La empresa ha innovado notablemente, haciendo hincapié en un diseño intuitivo y en interfaces de control sencillas, como joysticks, control por soplido y control mioeléctrico.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado de robots de rehabilitación está fragmentado y dominado por empresas líderes de diversas regiones, como Europa y Estados Unidos. Estas empresas se distinguen por su destreza tecnológica y sus sólidas alianzas clínicas. Este panorama competitivo se caracteriza por una intensa inversión en I+D para la creación de sistemas robóticos innovadores, adaptables y basados en datos. Asimismo, las alianzas estratégicas, las fusiones y las adquisiciones también impulsan el mercado. Por ejemplo, en octubre de 2025, Zimmer Biomet Holdings, Inc. completó la adquisición de Monogram Technologies Inc. Esta adquisición se centró en aprovechar el potencial de la tecnología robótica y expandir su alcance de mercado más allá del ámbito clínico.
Panorama corporativo del mercado de robots de rehabilitación:
Desarrollos Recientes
- En julio de 2025, el Hospital Hermina Kemayoran de Yakarta inauguró su nuevo Centro de Rehabilitación Robótica, la primera instalación del Grupo de Hospitales Hermina, que cuenta con una red de 52 hospitales en toda Indonesia.
- En noviembre de 2024, Hyundai Motor y Kia Robotics LAB anunciaron sus planes para presentar el X-ble Shoulder en el Wearable Robot Tech Day. Este robot se utiliza para mejorar la eficiencia industrial y minimizar las lesiones musculoesqueléticas.
- En noviembre de 2024, Syrebo presentó varios robots de rehabilitación en MEDICA 2024 en Düsseldorf, centrados en la terapia remota y la asistencia de movimiento avanzada para pacientes con accidentes cerebrovasculares y enfermedades neurológicas.
- Report ID: 4049
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
