Perspectivas del mercado de conversión de energía eléctrica en gas:
El mercado de la conversión de energía eléctrica en gas (Power-to-Gas) alcanzó un valor de 52,2 millones de dólares en 2026 y se prevé que supere los 145,57 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 10,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del sector de la conversión de energía eléctrica en gas se estima en 57,84 millones de dólares.
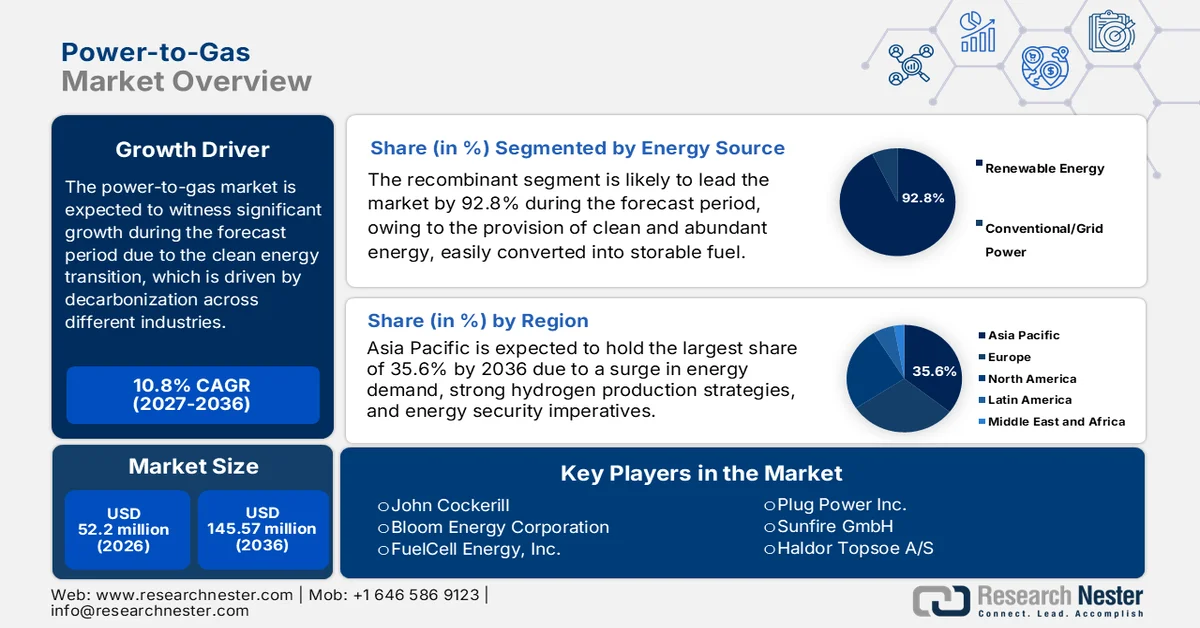
El mercado internacional de conversión de energía eléctrica en gas está pasando gradualmente de ser una tecnología de nicho a un pilar fundamental de la transición hacia la energía limpia, impulsada por la necesidad imperiosa de descarbonizar industrias económicas de difícil descarbonización. Esta evolución se caracteriza por un cambio estratégico, pasando de proyectos piloto a proyectos comerciales e integrados. Según un informe publicado por la AIE en 2024, la demanda de gas aumentó un 2,7%, alcanzando los 115.000 millones de metros cúbicos en ese mismo año. Esto representa un incremento del 2% entre 2010 y 2019, así como del 1% entre 2019 y 2023. Además, los mercados en desarrollo y las economías emergentes, especialmente en Asia, representan casi el 40% del gas adicional en ese mismo año. Por lo tanto, con el aumento de la demanda de gas natural, existe una enorme oportunidad de crecimiento para el mercado global.
Variaciones anuales en la demanda regional de gas natural (2000 a 2024)
Regiones | 2000-2010 (EJ) | 2010-2019 (EJ) | 2019-2023 (EJ) | 2024 (EJ) |
Unión Europea | 0,23 | -0,13 | -0,65 | 0,02 |
A NOSOTROS | 0,03 | 0,87 | 0,38 | 0,62 |
Rusia | 0,28 | - | 0,51 | 0,80 |
Oriente Medio | 0,67 | 0,60 | 0,47 | 0,45 |
Porcelana | 0,29 | 0,74 | 0,78 | 0,99 |
Otros países en desarrollo de Asia | 0,46 | 0,18 | 0,06 | 0,50 |
Resto del mundo | 0,84 | 0,44 | 0,03 | 0,50 |
Fuente: Organización IEA
Además, el desarrollo de proyectos a escala giga, la optimización y diversificación de la tecnología, la integración vertical de la cadena de valor, junto con la modularización y la estandarización, también están impulsando el crecimiento del mercado en diferentes países a nivel mundial. En cuanto a la diversificación tecnológica, según el artículo de octubre de 2025 de Energy Conversion and Management: X, la tecnología de celdas electrolíticas de óxido sólido (SOEC) ha alcanzado densidades que superan los 2,87 A/cm2, junto con potencias de salida de 1,68 W/cm2 a 650 grados Celsius, y garantiza una operación de electrólisis estabilizada a 1,42 V, manteniendo una eficacia de casi 1005. Además, las SOEC basadas en alta densidad de moneda (HCD) han mostrado tasas de producción de hidrógeno significativamente altas, que representan 0,076 g/s con una energía eficiente para casi el 78,2 % y el 77,6 % de eficiencias exergéticas, impulsando así la expansión del mercado a nivel internacional.
Clave Conversión de energía eléctrica en gas Resumen de Perspectivas del Mercado:
Análisis Regional:
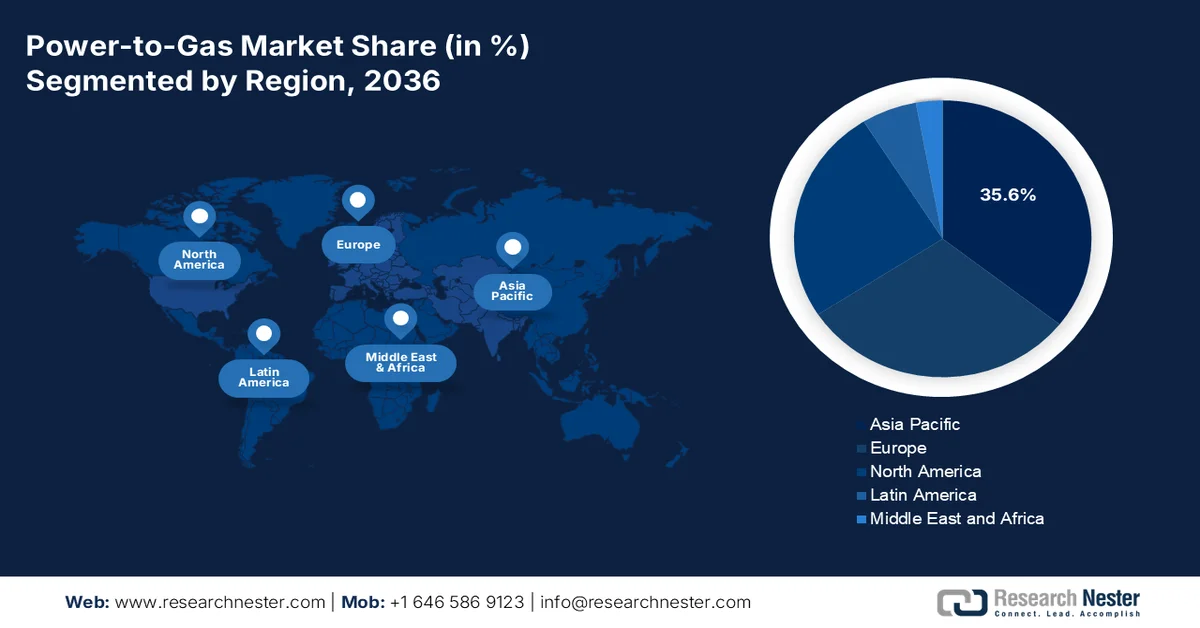
- Para 2036, se prevé que el mercado de Asia Pacífico en el sector de la conversión de energía eléctrica en gas (PtG) alcance una cuota del 35,6%, impulsado por la creciente demanda de energía, sólidas estrategias de hidrógeno y la expansión de las iniciativas de PtG integradas con energías renovables.
- Para 2036, se espera que Norteamérica sea la región de mayor crecimiento, acelerada por una rápida transición de las instalaciones piloto a las comerciales de PtG y un mayor énfasis en el hidrógeno verde para la descarbonización industrial.
Análisis del segmento:
- Para 2036, se prevé que el segmento de energías renovables (solar/eólica) en el mercado de conversión de energía eléctrica a gas alcance una cuota del 92,8%, impulsado por su capacidad para ofrecer energía abundante y limpia que puede convertirse fácilmente en un combustible transportable y almacenable, lo que resulta adecuado para resolver el problema de la intermitencia de las energías renovables.
- Para 2036, se espera que el subsegmento de electrólisis obtenga la segunda mayor cuota, gracias a su capacidad para utilizar electricidad renovable para separar el agua en oxígeno e hidrógeno y producir fácilmente soluciones de almacenamiento de energía y combustibles limpios.
Tendencias clave de crecimiento:
- Iniciativas nacionales sólidas en materia de hidrógeno
- Presión para la descarbonización industrial
Principales desafíos:
- Infraestructura subdesarrollada en las fases de procesamiento y transporte de hidrocarburos
- Complejidad en la obtención de permisos e incertidumbre regulatoria
Principales actores: Siemens Energy AG (Alemania), ITM Power PLC (Reino Unido), Nel ASA (Noruega), McPhy Energy S.A. (Francia), ThyssenKrupp AG (Alemania), Linde PLC (Reino Unido), Air Liquide S.A. (Francia), Mitsubishi Power, Ltd. (Japón), Toshiba Energy Systems & Solutions Corporation (Japón), John Cockerill (Bélgica), Bloom Energy Corporation (EE. UU.), FuelCell Energy, Inc. (EE. UU.), Plug Power Inc. (EE. UU.), Sunfire GmbH (Alemania), Haldor Topsoe A/S (Dinamarca), Hitachi Zosen Corporation (Japón), ENGIE SA (Francia), Hydrogenics Corporation (Canadá), MAN Energy Solutions SE (Alemania), Green Hydrogen Systems A/S (Dinamarca)
Global Conversión de energía eléctrica en gas Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 52,2 millones de USD
- Tamaño del mercado en 2027: 57,84 millones de USD
- Tamaño del mercado proyectado: 145,57 millones de USD para 2036
- Previsiones de crecimiento: 10,8 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 35,6 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Alemania, Estados Unidos, China, Japón, Corea del Sur
- Países emergentes: India, Australia, Reino Unido, Países Bajos, Canadá
Last updated on : 31 August, 2026
Mercado de conversión de energía eléctrica en gas: factores de crecimiento y desafíos
Factores de crecimiento
- Enfoques nacionales sólidos para el hidrógeno: La existencia de políticas como el plan REPowerEU de Europa, la Estrategia de Crecimiento Verde de Japón y la Ley de Reducción de la Inflación (IRA) de EE. UU. ha generado una demanda sin precedentes para el mercado global de conversión de energía eléctrica en gas. Esta demanda considera los objetivos de consumo obligatorios, los subsidios directos y los créditos fiscales para la producción de hidrógeno limpio. Según un artículo publicado por el Congreso en agosto de 2022, la IRA en EE. UU. impuso un impuesto mínimo del 15 % sobre el promedio anual de los estados financieros ajustados, que superó fácilmente los 1.000 millones de dólares en tan solo tres años. Además, la ley también impuso un impuesto especial no deducible del 1 % sobre el valor total de mercado de las acciones recompradas, lo que está impulsando positivamente el crecimiento del mercado.
- Presión para la descarbonización industrial: El objetivo de descarbonizar significativamente industrias como la refinación, la siderurgia y la producción de amoníaco es la principal fuente de una demanda firme y financiable, lo que genera perspectivas optimistas para el mercado de la conversión de energía eléctrica en gas (PtG). Esto también proporciona la certeza de ingresos, esencial para tomar decisiones de inversión en plantas PtG a gran escala. Según un artículo publicado por el Departamento de Energía en 2025, la industria representa aproximadamente el 30 % de las emisiones de dióxido de carbono (CO2) relacionadas con la energía primaria en Estados Unidos, principalmente a través de la manufactura. Además, se prevé que el mercado internacional de tecnologías de descarbonización y energía limpia alcance casi los 23 billones de dólares estadounidenses para finales de 2030, lo que impulsa rápidamente el desarrollo del mercado.
- Imperativos de seguridad energética: La inestabilidad geopolítica y del suministro energético ha acelerado el enfoque en las energías limpias y las fuentes nacionales. Esto ha posicionado a la tecnología PtG como una estrategia clave para reducir la dependencia del gas natural importado. Como se indica en un artículo publicado por la Organización IRENA en 2025, existe una enorme necesidad de triplicar la capacidad global de generación de energía renovable a nivel internacional para finales de 2030, alcanzando los 11 000 GW en el marco del objetivo de IRENA de limitar el calentamiento global a 1,5 grados Celsius. En este contexto, la energía eólica y la solar fotovoltaica (FV) representan casi el 90 % del aumento de la capacidad de energía renovable. Además, la inversión anual en generación de energía renovable debe alcanzar los 1.300 millones de dólares en el mismo año, en comparación con los 486 000 millones de dólares de 2022, lo que generará un impacto positivo en el mercado.
Desafíos
- Infraestructura de distribución y transporte subdesarrollada: Esto representa un grave obstáculo para el mercado de la conversión de energía a gas (PtG), que aún carece de una infraestructura estándar para el almacenamiento y transporte de hidrógeno. Si bien los gasoductos de gas natural pueden reutilizarse de manera eficiente, esto requiere una inversión adecuada para abordar problemas y modernizar materiales, como la fragilización por hidrógeno. Las nuevas redes de gasoductos dedicadas al hidrógeno, incluida la visión de la Red Troncal de Hidrógeno en Europa, tardarán décadas en completarse. Por lo tanto, ante la falta de esta infraestructura de transporte, los proyectos PtG suelen limitarse a un modelo punto a punto, donde la producción debe ubicarse junto con la toma de energía. Esto ha limitado considerablemente la escalabilidad y flexibilidad del mercado, creando así una brecha en el crecimiento y la expansión.
- Complejidad de permisos e incertidumbre regulatoria: El mercado opera en un entorno regulatorio fragmentado y a menudo inmaduro, lo que genera incertidumbre y tiende a retrasar las Decisiones Finales de Inversión (DFI). Además, existen desafíos como la falta de una definición reconocida y legalmente vinculante para el hidrógeno renovable o verde, especialmente en lo que respecta a la correlación temporal. Asimismo, la obtención de permisos para la infraestructura de gasoductos, la generación de energía renovable asociada y las instalaciones de electrólisis a gran escala se considera un proceso multijurisdiccional y prolongado que puede consumir mucho tiempo e implica riesgos de proyecto y gastos indirectos significativos. Por otra parte, el diseño actual del mercado energético en las diferentes regiones no valora adecuadamente los servicios de almacenamiento de larga duración y de equilibrio de la red, lo que supone un obstáculo para el crecimiento del mercado.
Tamaño y pronóstico del mercado de conversión de energía eléctrica en gas:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
10,8% |
|
Tamaño del mercado del año base (2026) |
52,2 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
145,57 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de conversión de energía eléctrica en gas:
Análisis del segmento de fuentes de energía
Se prevé que el segmento de energías renovables (solar/eólica), que forma parte de la fuente de energía, represente la mayor cuota, un 92,8%, para finales de 2036. La exposición de este segmento se ve impulsada en gran medida por su capacidad para ofrecer energía abundante y limpia que puede convertirse fácilmente en un combustible transportable y almacenable, lo que resulta adecuado para resolver el problema de la intermitencia de las energías renovables. Según un informe publicado por el PIB Government en agosto de 2025, India ha generado con éxito 108.494 GWh de energía solar, superando los 96.459 GWh de Japón, y se ha convertido en el tercer mayor productor de energía solar del mundo. Además, la capacidad de fabricación de módulos solares del país también aumentó de 38 GW a 74 GW entre 2024 y 2025, lo que indica una perspectiva optimista para el segmento en general.
Análisis del segmento tecnológico
Se espera que el subsegmento de electrólisis, parte de la tecnología, ostente la segunda mayor cuota en el mercado de conversión de energía eléctrica en gas durante el período estipulado. El crecimiento de este subsegmento se debe en gran medida a su capacidad para utilizar electricidad renovable para separar el agua en oxígeno e hidrógeno y producir fácilmente soluciones de almacenamiento de energía y combustibles limpios. Este proceso en particular ha generado hidrógeno verde, un componente esencial para la descarbonización de industrias que presentan dificultades para la electrificación. En este sentido, la edición de abril de 2024 del International Journal of Hydrogen Energy indicó que la producción anual de hidrógeno a nivel internacional alcanzó los 94 millones de toneladas métricas, junto con 10 millones de toneladas métricas. Además, el 99% de la producción internacional de hidrógeno proviene de combustibles fósiles mediante procesos como el reformado de nafta, la gasificación del carbón y el reformado de metano con vapor. De estos procesos, el reformado de metano con vapor se considera un proceso basado en dióxido de carbono y se espera que emita casi 14 kg de CO2e/kg de hidrógeno, lo que lo hace adecuado para el desarrollo del segmento.
Análisis del segmento de gas de salida
Se prevé que el segmento del hidrógeno verde represente la tercera mayor cuota del mercado de conversión de energía eléctrica en gas al final del período de pronóstico. El desarrollo de este segmento se ve impulsado principalmente por ser la única vía para obtener hidrógeno libre de carbono y que se alinea fácilmente con los mandatos globales de cero emisiones netas. Además, este segmento se rige actualmente por políticas estrictas, con estrategias regulatorias integradas, como la Directiva de Energías Renovables (RED III) de Europa y el crédito fiscal IRA 45V de EE. UU. Esto ha generado una necesidad legalmente vinculante al exigir que el hidrógeno cumpla con umbrales estrictos basados en emisiones, clasificados como limpios, un estándar que solo el hidrógeno verde puede cumplir de manera confiable. Asimismo, esta demanda, impulsada por políticas específicas, se concentra en industrias como la producción de acero verde y amoníaco verde para fertilizantes.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Fuente de energía |
|
Tecnología |
|
Gas de salida |
|
Capacidad |
|
Proceso |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de conversión de energía eléctrica en gas: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de Asia Pacífico alcance la mayor cuota, un 35,6%, para finales de 2036. El auge del mercado se atribuye en gran medida al aumento de la demanda energética, a las sólidas estrategias nacionales de hidrógeno y a las exigencias de seguridad energética. La región comprende economías maduras, como Corea del Sur y Japón, que se han centrado en la importación y exportación de hidrógeno con el objetivo de descarbonizar eficazmente sus economías. Asimismo, países con abundantes recursos naturales, como Australia, aspiran a convertirse en una potencia exportadora de hidrógeno verde. Además, la integración de la tecnología de conversión de hidrógeno a gas (PtG) con proyectos masivos de energías renovables, especialmente la eólica en Australia y la solar en India, es otra tendencia regional que impulsa el crecimiento del mercado. Según un artículo publicado por ARENA en octubre de 2023, el gobierno australiano invirtió 2.000 millones de dólares en el último Programa de Impulso al Hidrógeno para financiar con éxito proyectos de hidrógeno a gran escala.
Exportación e importación de hidrógeno en Asia en 2023
Países | Exportación (USD) | Importación (USD) |
Porcelana | 1.900 millones | 2.1 mil millones |
Malasia | 748 millones | 394 millones |
Japón | 443 millones | 1.400 millones |
Singapur | 93,9 millones | 261 millones |
Corea del Sur | 92,8 millones | 605 millones |
Tailandia | 20,7 millones | 139 millones |
India | 16 millones | 486 millones |
Vietnam | 277 millones | 1.100 millones |
Fuente: OEC
China está experimentando un crecimiento significativo en el mercado de la conversión de energía eléctrica en gas, gracias a una estrategia nacional integral, ejecutada mediante una eficaz inversión estatal, la enorme demanda interna de hidrógeno en sus sectores químico y de refinación, y una capacidad de producción sin precedentes. Además, el Ministerio de Industria y Tecnología de la Información (MIIT) y la Comisión Nacional de Desarrollo y Reforma (NDRC) han priorizado el hidrógeno verde, lo que ha impulsado el rápido despliegue de proyectos de electrolizadores a escala de gigavatios. Según un artículo publicado por la Organización CSIS en febrero de 2022, China es el mayor productor de hidrógeno, con 25 millones de toneladas. La mayor parte de este volumen se produce a partir de combustibles fósiles: un 60 % de carbón y un 25 % de gas natural, lo que repercute positivamente en el mercado global.
El mercado indio también está creciendo debido a la urgente necesidad de sustituir las importaciones de energía, una estrategia gubernamental muy proactiva y un abundante potencial de energía renovable de bajo costo. Según un informe de datos publicado por el PIB Government en julio de 2024, el Gabinete de la Unión aprobó la Misión Nacional de Hidrógeno Verde en enero de 2023, con un presupuesto de 19.744 millones de rupias. Además, el objetivo de la Misión es convertir al país en un centro internacional para la producción, exportación y uso de hidrógeno verde, junto con sus derivados, con el fin de alcanzar una producción de 5 millones de toneladas métricas anuales para finales de 2030. Asimismo, la Misión cuenta con un presupuesto de 600 millones de rupias a partir de 2024, y mientras tanto, se ha previsto un aumento significativo en la capacidad de producción de hidrógeno verde, que se proyecta que supere los 8 billones de rupias, lo que contribuye directamente al desarrollo del mercado.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano se consolide como la región de mayor crecimiento durante el período pronosticado. El desarrollo del mercado en la región se ve impulsado por una rápida transición de proyectos piloto a despliegues integrados y a escala comercial, con especial énfasis en el almacenamiento de energía renovable y la producción de hidrógeno verde para la descarbonización industrial. Según un artículo publicado por el Green House Innovation Center en 2023, Estados Unidos es el segundo mayor consumidor y productor de hidrógeno después de China, cubriendo el 13 % de la demanda internacional. Además, el país se centra en establecer objetivos de reducción de carbono, como una reducción del 50 % de la contaminación por gases de efecto invernadero para 2030, seguida de una industria eléctrica 100 % libre de emisiones de carbono para 2036, lo que repercute positivamente en el mercado regional.
El mercado estadounidense de conversión de energía eléctrica en gas está ganando terreno gracias a la Ley de Reducción de la Inflación (IRA), principal mecanismo de financiación, la existencia de programas de financiación, la Agencia de Protección Ambiental (EPA) y la seguridad química. Por ejemplo, como se indica en un artículo del gobierno de la Casa Blanca de Biden de octubre de 2023, se seleccionaron siete centros nacionales de hidrógeno limpio para recibir 7.000 millones de dólares en fondos de la Ley de Infraestructura Bipartidista, con el fin de impulsar la demanda de hidrógeno limpio y de bajo coste. Además, estos proyectos atrajeron más de 40.000 millones de dólares en inversión privada y generaron oportunidades de empleo estables. Esto elevó la inversión total, tanto pública como privada, en centros de hidrógeno a casi 50.000 millones de dólares, lo que augura una perspectiva optimista para la rápida expansión del mercado en el país.
Canadá también está desarrollando su presencia en el mercado de la conversión de energía eléctrica en gas gracias a alianzas internacionales, una ambición estratégica en materia de exportaciones, incentivos fiscales federales similares a los de Estados Unidos, materias primas renovables abundantes y de bajo costo, y la descarbonización de la industria pesada nacional. Según un artículo publicado por PBO Canada en febrero de 2024, el Crédito Fiscal para la Inversión en Hidrógeno Limpio (ITC) se anunció en la Declaración Económica de Otoño de 2022, que otorgaba un crédito fiscal reembolsable del 15 % al 40 % para inversiones en proyectos de hidrógeno limpio. El crédito fiscal es del 40 % para una intensidad de carbono (IC) inferior a 0,7 kg, del 25 % para una IC superior a 0,7 kg e inferior a 2 kg, y del 15 % para una IC superior a 2 kg e inferior a 4 kg. Además, el crédito fiscal se amplió en un 15 % con el objetivo de convertir hidrógeno en amoníaco para fines de transporte, lo que genera perspectivas optimistas para el mercado en general.
Análisis del mercado europeo
Se prevé que el mercado europeo crezca de forma constante al final del periodo de previsión. La exposición del mercado en la región se ve impulsada en gran medida por el Plan REPowerEU, junto con el enfoque del Pacto Verde, que en conjunto buscan lograr la neutralidad climática para finales de 2050 y disminuir la dependencia de los combustibles fósiles. Según el artículo de la Comisión Europea de 2025, el hidrógeno representaba menos del 2 % del consumo energético de la región y se ha utilizado principalmente para producir productos químicos, incluidos fertilizantes y plásticos. Además, el 96 % de este hidrógeno se ha producido con gas natural, lo que genera importantes emisiones de dióxido de carbono. Asimismo, la Estrategia REPowerEU 2022 ha establecido el objetivo de producir 10 millones de toneladas e importar 10 millones de toneladas para finales de 2030. Además, se prevé que el hidrógeno renovable cubra casi el 10 % de la demanda energética regional para descarbonizar el sector del transporte y los procesos industriales, que consumen mucha energía.
El mercado alemán de conversión de energía eléctrica en gas está ganando cada vez más visibilidad gracias a su enorme base industrial, el compromiso financiero gubernamental sin precedentes y un enfoque estratégico en el suministro y la producción de hidrógeno verde para impulsar la transición energética. Además, como se menciona en un artículo publicado por la Organización Mundial de la Energía Nuclear en mayo de 2024, el plan nacional de hidrógeno del país ha aprobado casi 7.000 millones de euros para garantizar una capacidad de electrólisis de 5 GW para finales de 2030, que generará 14 TWh de hidrógeno verde y requerirá 20 TWh de electricidad renovable. Asimismo, se han destinado 2.000 millones de euros a proyectos internacionales, dada la gran demanda de importaciones de hidrógeno. Por otra parte, la Asociación Alemana de la Industria Química ha reconocido que el hidrógeno rentable es fundamental para la competitividad y la supervivencia del mercado en un mundo descarbonizado.
El mercado de la conversión de energía eléctrica en gas en el Reino Unido también está creciendo gracias a su modelo de negocio avanzado, centrado en un marco regulatorio flexible y en clústeres industriales. Además, el proceso de secuenciación basado en clústeres del Departamento de Seguridad Energética y Cero Emisiones Netas (DESNZ) es otro factor clave, ya que reduce el riesgo de la inversión al integrar la captación, el almacenamiento y la producción. Según un artículo publicado por el Gobierno del Reino Unido en abril de 2025, el gobierno declaró haber destinado 21.700 millones de libras esterlinas a proyectos de captura, uso y almacenamiento de carbono (CCUS) en el país. Asimismo, el gobierno se comprometió a invertir 21.700 millones de libras esterlinas durante más de 25 años para apoyar los clústeres de CCUS en el noreste y noroeste de Inglaterra. Por otro lado, la política nacional del Acuerdo de Hidrógeno Bajo en Carbono, junto con el próximo Modelo de Negocio de Producción de Hidrógeno, garantizan un apoyo financiero sostenido para el crecimiento del mercado.
Empresas que dominan el panorama de la conversión de energía eléctrica en gas.
- Siemens Energy AG (Alemania)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- ITM Power PLC (Reino Unido)
- Nel ASA (Noruega)
- McPhy Energy SA (Francia)
- ThyssenKrupp AG (Alemania)
- Linde PLC (Reino Unido)
- Air Liquide SA (Francia)
- Mitsubishi Power, Ltd. (Japón)
- Toshiba Energy Systems & Solutions Corporation (Japón)
- Juan Cockerill (Bélgica)
- Bloom Energy Corporation (EE. UU.)
- FuelCell Energy, Inc. (EE. UU.)
- Plug Power Inc. (EE. UU.)
- Sunfire GmbH (Alemania)
- Haldor Topsoe A/S (Dinamarca)
- Corporación Hitachi Zosen (Japón)
- ENGIE SA (Francia)
- Corporación Hidrogenética (Canadá)
- MAN Energy Solutions SE (Alemania)
- Sistemas de Hidrógeno Verde A/S (Dinamarca)
- Siemens Energy AG es considerada líder internacional en soluciones de conversión de energía a gas a gran escala, principalmente gracias a su eficiente serie de electrolizadores PEM Silyzer. La organización ha aprovechado su amplia experiencia en sistemas energéticos para ofrecer soluciones integradas para el equilibrio de la red eléctrica industrial y la descarbonización. Además, según su informe anual de 2025, los pedidos de la organización ascendieron a 14.200 millones de euros, con unos ingresos de 10.400 millones de euros, lo que supone un aumento del 9,7 %.
- ITM Power PLC se ha especializado en la tecnología de electrólisis por membrana de intercambio protónico (PEM) y ha establecido una de las mayores infraestructuras de fabricación automatizada de electrolizadores del mundo. La empresa es reconocida por sus alianzas estratégicas para el despliegue de grandes proyectos industriales de energía, estaciones de repostaje y almacenamiento.
- Nel ASA es reconocida como una organización pionera y especializada en hidrógeno, con una amplia cartera de productos que abarca tecnologías de electrolizadores PEM y alcalinos. La compañía se ha enfocado en reducir el costo del hidrógeno renovable mediante la expansión global y la producción a gran escala. En base a esto, como se indica en el informe anual de 2024, la compañía generó ingresos por 1.390 millones de coronas noruegas y un saldo de caja de 1.876 millones de coronas noruegas.
- McPhy Energy SA ofrece soluciones integradas a lo largo de toda la cadena de valor del hidrógeno, con especial atención a las estaciones de repostaje de hidrógeno y a los electrolizadores alcalinos de alta presión. La tecnología de la organización está orientada a grandes instalaciones industriales e infraestructuras de movilidad de cero emisiones.
- La unidad de negocio Uhde Chlorine Engineers de ThyssenKrupp AG es considerada líder mundial en electrólisis alcalina de agua a gran escala, y provee a plantas con instalaciones de megavatios. Su tecnología es crucial para proyectos de hidrógeno verde a escala de gigavatios, cuyo objetivo es descarbonizar los sectores industrial y químico.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado internacional de conversión de energía eléctrica en gas está altamente fragmentado y es muy competitivo, además de caracterizarse por alianzas estratégicas e integración vertical. En este sentido, empresas consolidadas de gases industriales, como Linde y Air Liquide, han aprovechado sus respectivas redes mundiales de distribución y captación, mientras que empresas tecnológicas especializadas, como Nel ASA e ITM Power, se han centrado en mejorar la eficacia de los electrolizadores y aumentar la capacidad de producción. Asimismo, la formación de consorcios tiende a desarrollar centros integrados de producción de hidrógeno y a obtener financiación para proyectos, lo que también impulsa el crecimiento del mercado. Además, en junio de 2025, Eaton facilitó a los consumidores la digitalización y la electrificación para operar de la forma más avanzada con su estrategia de "Fábricas como Red". Esto ha mejorado la funcionalidad de los sistemas energéticos actuales, junto con los recursos de energía renovable, para lograr una gran resiliencia energética, lo que contribuye al desarrollo del mercado global de conversión de energía eléctrica en gas.
Panorama corporativo del mercado de conversión de energía eléctrica en gas:
Desarrollos Recientes
- En noviembre de 2025, GE Vernova Inc. anunció su primer acuerdo de modernización de parques eólicos terrestres fuera de los EE. UU., mediante el cual firmó con Taiwan Power Company para suministrar 25 kits de modernización en Taiwán. Este acuerdo se basa en la modernización por parte de la empresa de más de 6000 turbinas eólicas en EE. UU. En noviembre de 2025, Venture Global, Inc., junto con Tokyo Gas Co., Ltd., notificó la exitosa firma del nuevo y duradero acuerdo de compraventa de gas natural licuado (GNL) para la producción de 1 millón de toneladas anuales de GNL para finales de 2030. En enero de 2025, Enfinity Global logró una conectividad significativa para 2 GW de proyectos eólicos y solares fotovoltaicos a gran escala en Karnataka, Maharashtra, Uttar Pradesh y Rajasthan, lo que demuestra un notable progreso en los esfuerzos de la organización por ampliar su cartera de energías renovables.
- Report ID: 3689
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
