Perspectivas del mercado de amplificadores de bajo ruido:
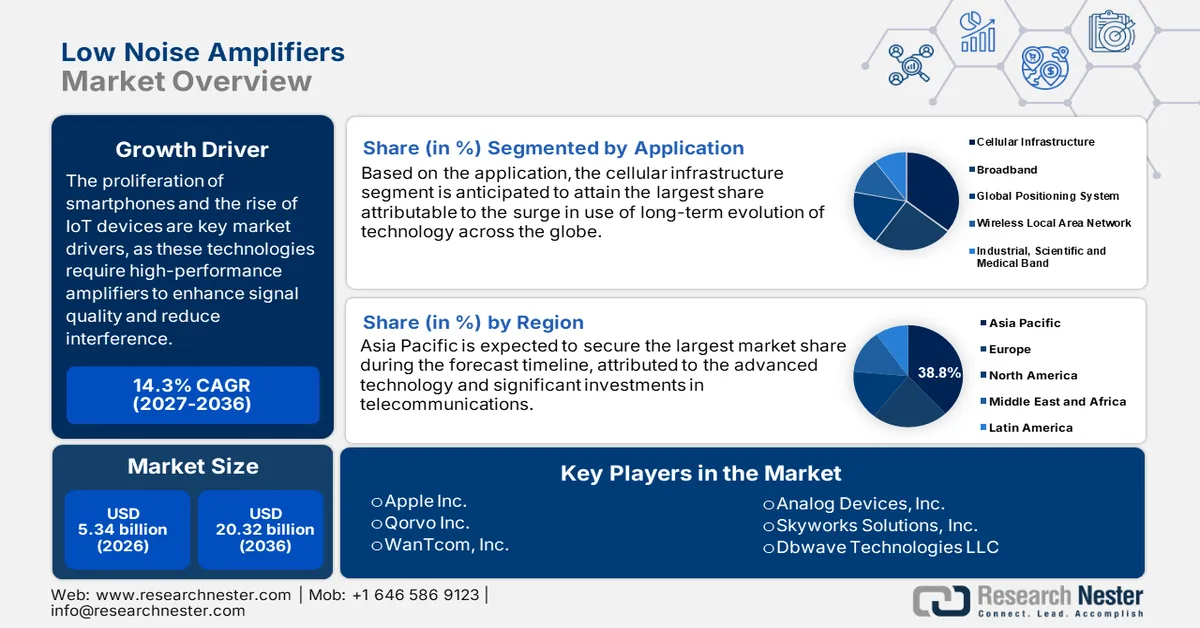
El mercado de amplificadores de bajo ruido alcanzó un valor superior a los 5340 millones de dólares en 2026 y se prevé que llegue a los 20 320 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 14,3 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del mercado de amplificadores de bajo ruido se estima en 6100 millones de dólares.
La demanda del sector público en el mercado de amplificadores de bajo ruido se ve impulsada por la inversión gubernamental sostenida en defensa, espacio, infraestructura de telecomunicaciones y programas de investigación científica. En defensa y aeroespacial, el rendimiento de la etapa de entrada de radiofrecuencia (RF) está directamente relacionado con la sensibilidad del radar, la capacidad de guerra electrónica, las comunicaciones por satélite y las plataformas de detección seguras. Según el informe del Departamento de Defensa de EE. UU. de marzo de 2023, el sector prioriza continuamente el dominio del espectro y la modernización de sensores. El informe indica que se destinan cerca de 145 mil millones de dólares a la investigación, el desarrollo, las pruebas y la evaluación, una parte de los cuales se dirige a la electrónica de microondas de RF y carga útil de satélites, que se utilizan en sistemas aéreos, navales y espaciales.
De manera similar, la inversión de la NASA se centra en la misión de satélites de observación de la Tierra y las comunicaciones en el espacio profundo, donde las cadenas de señal de bajo ruido son cruciales para la fiabilidad de la misión, impulsando así el mercado de amplificadores de bajo ruido. Prioridades similares se reflejan en Europa a través de proyectos de radioastronomía financiados con fondos públicos y programas de satélites financiados por la ESA, que requieren una arquitectura de receptor de ruido ultrabajo para mediciones de alta sensibilidad. Por otro lado, la Administración Nacional de Telecomunicaciones e Información (NTIA) informó en enero de 2025 que la inversión federal alcanzó los 65 mil millones de dólares en infraestructura y despliegue de banda ancha, lo que indirectamente respalda la demanda de componentes de radiofrecuencia integrados en equipos de red. Además, las redes de detección atmosférica y los radiotelescopios, así como las instalaciones de investigación a gran escala, reciben apoyo de la Fundación Nacional de Ciencias (NSF), que depende de la amplificación de bajo ruido para extraer las señales débiles de entornos con alta interferencia.
Clave Amplificadores de bajo ruido Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
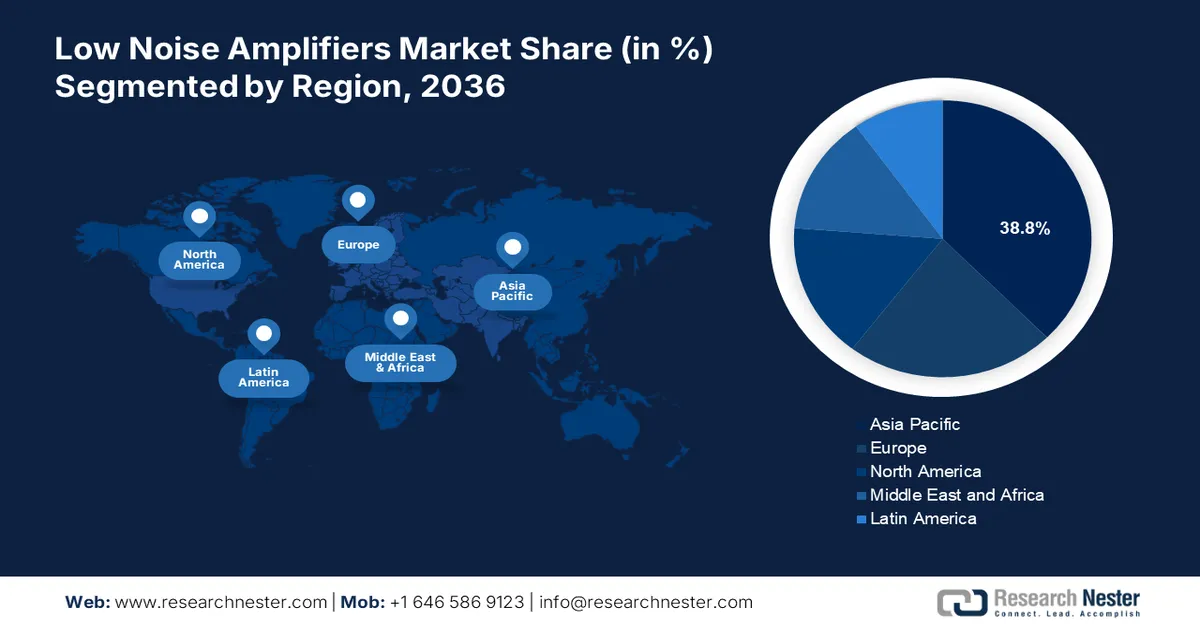
- Se prevé que la región Asia-Pacífico alcance una cuota de mercado del 38,8 % en ingresos para 2036 en el mercado de amplificadores de bajo ruido, impulsada por el despliegue a gran escala de la tecnología 5G, el aumento del gasto en defensa y las iniciativas de autosuficiencia en semiconductores.
- Se prevé que Norteamérica experimente un crecimiento anual compuesto del 8,5 % entre 2027 y 2036, gracias a la demanda de alta tecnología derivada de los programas de modernización de las telecomunicaciones y la defensa.
Análisis del segmento:
- Se prevé que el segmento de CC a 6 GHz represente una cuota del 40,5 % en el mercado de amplificadores de bajo ruido para 2036, impulsado por el despliegue masivo global de redes 5G de banda media que requieren amplificadores de bajo ruido de gran volumen y rentables.
- Se espera que el segmento de telecomunicaciones mantenga una cuota significativa para 2036, reforzado por la densificación a gran escala de las redes 5G y la expansión sostenida de la infraestructura con apoyo gubernamental.
Principales tendencias de crecimiento:
- Financiación pública para el despliegue de infraestructura 5G/6G
- Auge de la tecnología inalámbrica
Principales desafíos:
- Alta intensidad de I+D y de capital
- Estándares estrictos de rendimiento y fiabilidad
Principales actores:Analog Devices Inc. (EE. UU.), Texas Instruments (EE. UU.), Qorvo (EE. UU.), MACOM Technology Solutions (EE. UU.), NXP Semiconductors (Países Bajos), Infineon Technologies (Alemania), STMicroelectronics (Suiza), ON Semiconductor (EE. UU.), Microchip Technology (EE. UU.), Skyworks Solutions (EE. UU.), L3Harris Technologies (EE. UU.), Mitsubishi Electric (Japón), Toshiba (Japón), NEC Corporation (Japón), Sony Semiconductor Solutions (Japón), Rohde & Schwarz (Europa - Alemania), Teledyne Technologies (EE. UU.), Anokiwave (EE. UU.), Mini-Circuits (EE. UU.), Samsung Electro-Mechanics (Corea del Sur).
Global Amplificadores de bajo ruido Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 5340 millones de USD
- Tamaño del mercado en 2027: 6100 millones de USD
- Tamaño del mercado proyectado: 20 320 millones de USD para 2036
- Previsiones de crecimiento: 14,3 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 38,8 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Japón, Alemania, Corea del Sur
- Países emergentes: India, Vietnam, México, Brasil, Indonesia
Last updated on : 31 August, 2026
Mercado de amplificadores de bajo ruido: factores de crecimiento y desafíos
Factores de crecimiento
- Financiación pública para el despliegue de infraestructura 5G/6G: Las políticas gubernamentales y la inversión pública impulsan el desarrollo de redes 5G y la investigación de redes 6G, que dependen en gran medida del mercado de amplificadores de bajo ruido para garantizar la integridad de la señal. Según el informe Congress.gov de noviembre de 2023, el fondo 5G para zonas rurales de Estados Unidos, a través de la Comisión Federal de Comunicaciones (FCC), asignó 9.000 millones de dólares para llevar el acceso a la red 5G a las zonas con menor cobertura, generando una demanda directa y a largo plazo de amplificadores de bajo ruido (LNA) de grado telecomunicaciones en estaciones base y equipos de usuario. Además, el programa político de la Década Digital de la Comisión Europea tiene como objetivo la cobertura 5G en todas las zonas pobladas. Esto requiere una inversión masiva en infraestructura, que repercute en los proveedores de componentes de radiofrecuencia. Esta financiación pública evita riesgos en el sector privado y garantiza un crecimiento sostenido del mercado de amplificadores de bajo ruido, en consonancia con estos estándares de red.
- Auge de la tecnología inalámbrica: Los avances en tecnología inalámbrica impulsan directamente la demanda en el mercado de amplificadores de bajo ruido, ya que las redes de próxima generación requieren front-ends de RF cada vez más sensibles y resistentes a las interferencias. El informe de la Fundación Nacional de Ciencias de EE. UU. de agosto de 2025 muestra que se destinaron casi 17 millones de dólares a impulsar la investigación en tecnología inalámbrica de próxima generación. Esta financiación se centra en bancos de pruebas inalámbricos experimentales, sistemas sub-6 GHz y de ondas milimétricas, redes de acceso de radio abiertas (O-RAN) y el uso avanzado del espectro. Todos estos componentes dependen de cadenas de receptores de RF de alta sensibilidad, donde los amplificadores de bajo ruido son un componente fundamental. A medida que la investigación financiada por el gobierno federal se integra en implementaciones de redes comerciales y gubernamentales, la demanda de LNA se extiende más allá de los laboratorios, abarcando la adquisición a escala de infraestructura.
- Demanda de miniaturización impulsada por SWaP: La miniaturización y el diseño compacto están marcando cada vez más la demanda en el mercado de amplificadores de bajo ruido, ya que los programas espaciales y de defensa inalámbricos financiados por el gobierno buscan reducir el peso, el tamaño y el consumo de energía en las plataformas de detección y comunicación. Las inversiones públicas en la investigación inalámbrica de próxima generación, respaldadas por la Fundación Nacional de Ciencias, requieren front-ends de RF altamente integrados y eficientes en el espacio. Paralelamente, la Agencia Espacial Europea y la NASA apoyan iniciativas de miniaturización de pequeños satélites y cargas útiles, donde los presupuestos de energía y el espacio limitado a bordo aumentan la importancia de los LNA compactos sin comprometer la sensibilidad. A medida que estos diseños financiados con fondos públicos pasan de la I+D al despliegue, el LNA se adopta en aplicaciones aeroespaciales, comunicaciones por satélite e infraestructura inalámbrica segura.
Desafíos
- Alta inversión en I+D y capital: Entrar en el mercado de amplificadores de bajo ruido (LNA) requiere una enorme inversión en la fabricación de semiconductores, personal especializado y herramientas de simulación avanzadas. Desarrollar un LNA competitivo para una nueva banda de frecuencia, como la de 6 GHz, puede llevar millones de años. Los actores establecidos en el mercado utilizan su tecnología existente de GaAs, y la tecnología de GaN se ha desarrollado a lo largo de décadas. Un nuevo participante no puede alcanzar esta escala sin un capital de riesgo significativo o el respaldo del gobierno, lo que crea una barrera financiera considerable para la creación de prototipos y la innovación.
- Estándares rigurosos de rendimiento y fiabilidad: Las aplicaciones aeroespaciales, de defensa y médicas utilizan ampliamente las soluciones de amplificadores de bajo ruido para cumplir con los exigentes estándares de fiabilidad. La obtención de la certificación necesaria para componentes resistentes a la radiación o de misión crítica implica ciclos de prueba robustos y de alto coste. Las empresas líderes invierten en laboratorios de certificación para atender los mercados automotriz e industrial. La incapacidad de un nuevo proveedor para suministrar de inmediato componentes certificados de larga duración lo excluye de estos segmentos de bienes duraderos de alto margen, limitándolo a mercados de consumo de menor rentabilidad.
Tamaño y pronóstico del mercado de amplificadores de bajo ruido:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
14,3% |
|
Tamaño del mercado del año base (2026) |
5.340 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
20.320 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de amplificadores de bajo ruido:
Análisis de segmentos de frecuencia
El segmento de CC a 6 GHz domina el mercado y se espera que alcance una cuota de mercado del 40,5 % para 2036 en el mercado de amplificadores de bajo ruido. Este segmento abarca el espectro crítico para el despliegue de 5G sub 6 GHz, Wi-Fi 6/6E/7, GPS y la mayoría de las bandas celulares tradicionales. El despliegue masivo global de redes 5G, que utiliza intensivamente las frecuencias de banda media, impulsa directamente la demanda de LNA rentables y de alto volumen en este rango. Un factor clave es el informe de IEEE ComSoc de febrero de 2025, que destaca la primera subasta de banda C, concluida a principios de 2021, que generó 94.000 millones de dólares en ingresos gubernamentales con el espectro de frecuencia entre 3,98 y 4,2 GHz para 5G. Estos datos dependen en gran medida de los componentes de la interfaz de RF, incluidos los amplificadores de bajo ruido, para garantizar la integridad de la señal, la cobertura y la capacidad.
Análisis del segmento de aplicaciones
El sector de las telecomunicaciones lidera el segmento y se espera que mantenga una participación significativa en el mercado de amplificadores de bajo ruido (LNA). Los LNA son componentes fundamentales en todas las estaciones base 5G, celdas pequeñas y equipos de usuario necesarios para mantener la integridad y el alcance de la señal, principalmente en las bandas de alta frecuencia. La magnitud del despliegue es inmensa, respaldada por la política gubernamental. El informe del IBEF de agosto de 2025 destaca que el número de suscriptores 5G en India alcanzó los 290 millones en 2024, y se espera que esta cifra aumente considerablemente para 2030. Este crecimiento se traduce directamente en la densificación de las redes 5G, que requiere millones de estaciones base equipadas con múltiples amplificadores de bajo ruido de alto rendimiento. Además, esta rápida adopción garantiza la tendencia de la demanda de telecomunicaciones y la innovación en el mercado.
Análisis del segmento de materiales
El arseniuro de galio sigue siendo el subsegmento líder en el segmento de materiales debido a su óptimo equilibrio entre rendimiento de alta frecuencia, bajo factor de ruido y eficiencia energética, esenciales para la electrónica de consumo y la infraestructura de telecomunicaciones. Si bien el nitruro de galio crece para aplicaciones de alta potencia, la cadena de suministro madura del arseniuro de galio y su continuo perfeccionamiento lo convierten en la opción predeterminada para teléfonos móviles y muchos módulos front-end de RF. La importancia estratégica de estos semiconductores compuestos en el mercado de amplificadores de bajo ruido se ve reforzada por los datos del gobierno estadounidense sobre comercio y producción. Según datos del USGS de enero de 2024, la importación de galio metálico en 2023 alcanzó los 3 millones de dólares, y el arseniuro de galio se valoró en 110 millones de dólares, lo que refleja la demanda sostenida impulsada por sectores como la defensa y el 5G, que dependen de los componentes de arseniuro de galio.
Estadísticas de importación de galio
Métrico | 2019 | 2020 | 2021 | 2022 | 2023 |
Metal | 5.740 | 4.430 | 8.890 | 11.400 | 9.400 |
Obleas de arseniuro de galio (peso bruto) | 289.000 | 208.000 | 306.000 | 424.000 | 150.000 |
Fuente: USGS, enero de 2024
Nuestro análisis exhaustivo del mercado de amplificadores de bajo ruido (LNA) incluye los siguientes segmentos:
Segmento | Subsegmentos |
Material |
|
Frecuencia |
|
Arquitectura |
|
Embalaje |
|
Solicitud |
|
Canal de distribución |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de amplificadores de bajo ruido: análisis regional
Análisis del mercado de la región Asia-Pacífico
El mercado de amplificadores de bajo ruido en Asia Pacífico es el de mayor crecimiento y se espera que alcance una cuota de ingresos del 38,8 % para 2036. Este mercado está impulsado por la sólida base de fabricación de electrónica de consumo, las cuantiosas inversiones en infraestructura de telecomunicaciones y la expansión de los presupuestos de defensa nacional. El principal catalizador es la magnitud del despliegue de 5G y la investigación en tecnologías 6G, con China a la cabeza en la instalación de estaciones base e India mostrando un enorme crecimiento de suscriptores. Esta expansión de las telecomunicaciones genera una enorme demanda en toda la pila de red. Los programas de iniciativa gubernamental están impulsando la innovación en componentes de radiofrecuencia avanzados. Las tensiones geopolíticas también están impulsando el aumento del gasto en defensa en sistemas espaciales, radares y guerra electrónica. La tendencia regional es el impulso hacia la autosuficiencia en semiconductores y la inversión para reducir la dependencia de las importaciones y asegurar la cadena de suministro de componentes críticos.
La rápida expansión de la infraestructura de redes digitales y la red 5G es el principal motor de la demanda del mercado de amplificadores de bajo ruido en China , un componente esencial en estaciones base, celdas pequeñas y módulos de interfaz de radiofrecuencia (RF). Según datos de la República Popular China de diciembre de 2025, los ingresos del Ministerio de Industria y Tecnología de la Información alcanzaron 1,61 billones de yuanes, lo que indica una inversión continua en equipos de telecomunicaciones y despliegue de redes. El informe también señala que China ha instalado cerca de 4,83 millones de estaciones base 5G y ha alcanzado 1.190 millones de usuarios 5G con una penetración superior al 65%, lo que incrementa la densidad de receptores de RF por sitio. El despliegue continuo de redes ópticas 5G gigabit e infraestructura de IoT eleva los requisitos de LNA de bajo ruido y alta linealidad para soportar mayores cargas de tráfico, eficiencia espectral y fiabilidad de la red, consolidando a China como un importante centro de demanda de LNA impulsado por el volumen.
La rápida expansión de la infraestructura de telecomunicaciones de la India se ve impulsada por la fuerte inversión extranjera directa (IED), y las reformas gubernamentales respaldan directamente la demanda del mercado de amplificadores de bajo ruido (LNA) en el país, abarcando torres, estaciones base y redes de banda ancha. Los datos de Invest India de septiembre de 2022 muestran que el sector de las telecomunicaciones representa el 6,44 % del total de las entradas de IED, con un aumento del 150 % en las inversiones, pasando de 8320 millones de dólares a 20 720 millones de dólares, lo que impulsa el despliegue de equipos de red y celulares que integran los amplificadores de bajo ruido en los front-ends de RF. La expansión de las torres y el despliegue a gran escala de 5G, el despliegue de fibra óptica BharatNet y los programas públicos de Wi-Fi PM WANI están incrementando la densidad de receptores de RF en todo el país. La India se está consolidando como un mercado de alto crecimiento para los LNA de bajo ruido y alta eficiencia energética que dan soporte a la infraestructura de IoT, 5G y banda ancha.
Análisis del mercado norteamericano
El mercado de amplificadores de bajo ruido en Norteamérica es el de mayor crecimiento y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % durante el período de pronóstico de 2026 a 2036. El mercado está impulsado por la fuerte demanda impulsada por la tecnología de los sectores de telecomunicaciones y defensa. El principal impulsor del mercado es el importante gasto del Departamento de Defensa de EE. UU. en modernización, que busca priorizar el espectro electromagnético y los sistemas de comunicación de próxima generación, lo que impulsa directamente la necesidad de LNA avanzados y robustos en aplicaciones de radar y electrónicas. La tendencia regional es la transición de la resiliencia de la cadena de suministro estimulada por la Ley de Ciencia de EE. UU. y CHIPS que incentiva la producción nacional de semiconductores compuestos vitales para el rendimiento de los LNA de próxima generación y la seguridad del suministro.
El mercado estadounidense de amplificadores de bajo ruido se caracteriza por una importante modernización e inversión en infraestructura. La demanda se ve impulsada, además, por la investigación financiada por el gobierno federal y los requisitos de defensa para los front-ends de RF de banda ancha y alto rendimiento. Según un estudio de la NLM de julio de 2023, el diseño de LNA de banda ancha de 2,0 GHz a 29,2 GHz, fabricado con un proceso comercial SiGe BiCMOS de 0,13 µm, refleja la dirección técnica favorecida por los programas del gobierno estadounidense que apoyan las aplicaciones de radar y detección inalámbricas multibanda. Los resultados del estudio indican que el LNA ha logrado un bajo nivel de ruido de 4,16 µdB y un funcionamiento energéticamente eficiente de 23,1 µmW a 3,3 µV, ideal para aplicaciones compactas de banda ancha. La financiación de las agencias para la plataforma de pruebas inalámbricas de próxima generación, la investigación sobre compartición de espectro y la modernización del radar requieren LNA capaces de operar en múltiples octavas, con bajo nivel de ruido y un consumo de energía controlado.
La soberanía nacional y la conectividad impulsan el mercado canadiense de amplificadores de bajo ruido (LNA). El informe del Gobierno de Canadá de julio de 2022 muestra que la inversión de 38.600 millones de dólares se destina a la defensa continental y la modernización del NORAD. Esta inversión es un factor clave para el mercado de LNA, principalmente en los sistemas de radar aeroespacial y comunicaciones seguras. La modernización de los sistemas de radar de aproximación del norte y de radar polar sobre el horizonte requiere LNA ultrasensibles para detectar señales débiles de amenazas hipersónicas y de largo alcance. Las mejoras en el sistema de comunicaciones por satélite NORAD Pathfinder y en las comunicaciones por satélite incrementan aún más la demanda de frontales de RF de bajo ruido capaces de operar de forma fiable en entornos remotos. Además, estas iniciativas generan oportunidades de adquisición a largo plazo para los LNA optimizados para operaciones de banda ancha, bajos niveles de ruido y un diseño compacto y energéticamente eficiente.
Inversiones de Canadá en Defensa y NORAD (años fiscales 2022/23 a 1941/42)
Área de inversión | Financiación (miles de millones de dólares) | Propósito / Relevancia para los LNA |
Sistemas de vigilancia | 6,96 | Radar de largo alcance para regiones boreales y polares, sensores espaciales que requieren amplificadores de ruido ultrabajo. |
Mando, Control y Comunicaciones | 4.13 | Radios digitales modernizadas, comunicaciones por satélite, sistemas de radiofrecuencia NORAD Pathfinder. |
Aeroespacial / Armamento aéreo | 6.38 | Sistemas de misiles aire-aire y sistemas de radar de cazas que utilizan LNA en los receptores. |
Infraestructura y soporte | 15,68 | Bases de cazas, instalaciones árticas, aviones de reabastecimiento en vuelo; integración de radares y electrónica de comunicaciones. |
Ciencia y Tecnología | 4.23 | Investigación y desarrollo en defensa para tecnologías emergentes de RF/sensores, desarrollo de LNA multibanda |
Servicios internos | 1.18 | Soporte administrativo |
Fuente: Gobierno de Canadá, julio de 2022
Análisis del mercado europeo
El mercado europeo de amplificadores de bajo ruido (LNA) está impulsado por la demanda en sectores como la modernización de las telecomunicaciones, la industria aeroespacial, la defensa y la innovación automotriz, gracias a las iniciativas de financiación de la UE. Un factor clave de crecimiento es el impulso de la UE hacia la conectividad digital, impulsado por el programa político de la Década Digital, que busca la cobertura gigabit y 5G, lo que requiere la integración de componentes de radiofrecuencia avanzados y actualizaciones generalizadas de la red. El gasto en defensa aumenta y se ve estimulado por los cambios geopolíticos que se canalizan hacia los sistemas de comunicaciones satelitales seguros de guerra por radar de próxima generación, todos los cuales dependen del alto rendimiento de los LNA. Además, la industria automotriz está impulsando la demanda de conducción autónoma a través de la comunicación vehículo a todo y los sensores de radar.
El mayor compromiso con la Agencia Espacial Europea (ESA) impulsa significativamente el mercado alemán de amplificadores de bajo ruido (LNA), dado que los programas de satélites espaciales y comunicaciones seguras requieren frontales de radiofrecuencia (RF) de alto rendimiento. Según el informe del Centro Aeroespacial Alemán de noviembre de 2025, Alemania aporta cerca de 5400 millones de euros, lo que representa aproximadamente el 23 % del presupuesto de 22 100 millones de euros de la ESA, destinados a la exploración lunar, la ciencia espacial, las comunicaciones por satélite, la navegación, la seguridad espacial y la monitorización del clima. La inversión en comunicaciones por satélite supera los 230 millones de euros, lo que respalda directamente la demanda de LNA de bajo ruido y resistentes a la radiación en las estaciones terrestres de carga útil. Además, la financiación para la seguridad espacial relacionada con la defensa refuerza la necesidad de LNA de banda ancha y alta fiabilidad.
El mercado de amplificadores de bajo ruido (LNA) en el Reino Unido está experimentando un sólido crecimiento impulsado por la creciente demanda de sectores críticos como las telecomunicaciones, la defensa y las comunicaciones por satélite. La expansión de la infraestructura 5G y el auge de la industria espacial, incluidas las constelaciones de satélites, son los principales impulsores, ya que los LNA son fundamentales para mejorar la claridad de la señal en los receptores. Las iniciativas gubernamentales para fortalecer la conectividad y la seguridad nacionales estimulan aún más la inversión en el mercado. Según el informe del Parlamento británico de marzo de 2024, Ofcom, el regulador de telecomunicaciones, ha indicado que la cobertura 5G en los hogares del Reino Unido oscila entre el 85 % y el 93 %. Además, la inversión en las redes satelitales de próxima generación y los programas de modernización de la defensa nacional están generando una demanda de LNA de alto rendimiento.
Principales actores del mercado de amplificadores de bajo ruido:
- Analog Devices Inc. (EE. UU.)
- Texas Instruments (EE. UU.)
- Qorvo (EE. UU.)
- MACOM Technology Solutions (EE. UU.)
- Semiconductores NXP (Países Bajos)
- Infineon Technologies (Alemania)
- STMicroelectronics (Suiza)
- ON Semiconductor (EE. UU.)
- Tecnología de microchips (EE. UU.)
- Skyworks Solutions (EE. UU.)
- L3Harris Technologies (EE. UU.)
- Mitsubishi Electric (Japón)
- Toshiba (Japón)
- Corporación NEC (Japón)
- Sony Semiconductors Solutions (Japón)
- Rohde & Schwarz (Europa - Alemania)
- Teledyne Technologies (EE. UU.)
- Anokiwave (EE. UU.)
- Minicircuitos (EE. UU.)
- Samsung Electro-Mecánica (Corea del Sur)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Analog Devices Inc. es un actor líder en el mercado de amplificadores de bajo ruido (LNA), gracias a su amplia experiencia en circuitos integrados analógicos y de señal mixta de alto rendimiento. La compañía integra estratégicamente sus LNA en soluciones de sistemas avanzados para instrumentación médica, infraestructura de comunicaciones y electrónica de defensa. Al centrarse en un consumo de energía ultrabajo y una alta linealidad en su diseño, ADI impulsa los dispositivos portátiles e implantables de última generación. Según el informe anual de 2024, la compañía obtuvo ingresos superiores a los 9400 millones de dólares.
- Texas Instruments mantiene una posición dominante en el mercado gracias a su extenso catálogo de semiconductores analógicos de alto rendimiento. Su estrategia se centra en ofrecer soluciones integrales para la cadena de señal, donde sus amplificadores de ruido ultrabajo están optimizados para funcionar a la perfección con sus convertidores de datos y circuitos integrados de gestión de energía. Este enfoque integrado se apoya en amplios recursos de diseño para desarrollar sistemas avanzados que requieren una señal precisa.
- Qorvo aplica su experiencia en soluciones de radiofrecuencia para captar una cuota de mercado significativa en el segmento de alta frecuencia de los amplificadores de bajo ruido (LNA). La estrategia de la compañía se centra en el uso de tecnologías avanzadas de semiconductores compuestos, como GaAs y GaN, para producir LNA con cifras de ruido y eficiencia superiores para infraestructuras 5G, el sector aeroespacial y las comunicaciones por satélite. Este liderazgo tecnológico garantiza enlaces de datos inalámbricos de largo alcance fiables, esenciales para la transmisión de datos de alta calidad.
- MACOM Technology Solutions compite estratégicamente en el mercado de amplificadores de bajo ruido (LNA) centrándose en aplicaciones de infraestructura y defensa de alto crecimiento. La empresa se distingue por su amplio portafolio de productos que abarca rangos de frecuencia desde RF hasta microondas, utilizando procesos tanto de silicio como de arseniuro de galio (GaAs). Su objetivo es habilitar las redes troncales para el sector conectado al IoT, proporcionando la amplificación necesaria para la transmisión de señales.
- NXP Semiconductor aprovecha su experiencia en soluciones de conectividad segura para consolidar su posición en el mercado, principalmente en aplicaciones automotrices y de IoT. Una iniciativa estratégica clave es la integración de LNA de alto rendimiento en sus soluciones de sistema en chip y módulos para computación perimetral. Esto permite la amplificación local del ruido en las señales de los sensores. En 2024, la compañía obtuvo ingresos por USD 12.61 mil millones.
Aquí tienes una lista de los principales actores que operan en el mercado global de amplificadores de bajo ruido (LNA):
El panorama competitivo del mercado de amplificadores de bajo ruido (LNA) se caracteriza por una intensa rivalidad y una rápida innovación tecnológica impulsada por la demanda de las comunicaciones satelitales 5G y la defensa. Los principales actores de EE. UU., Japón y Europa dominan el mercado gracias a una importante inversión en I+D y a procesos de semiconductores propios. La iniciativa estratégica se centra en la expansión de la cartera para bandas de frecuencia más altas, adquisiciones estratégicas para potenciar las capacidades tecnológicas y la creación de alianzas con los principales integradores de sistemas. Por ejemplo, en mayo de 2025, KippsDeSanto & Co. anunció la venta de su cliente, Narda AcquisitionCo., Inc., una empresa participada por JF Lehman & Co., a Amphenol. Las empresas también están apuntando activamente a los sectores espacial comercial y de IoT para diversificar sus fuentes de ingresos más allá de los tradicionales sectores de defensa y telecomunicaciones.
Panorama corporativo del mercado de amplificadores de bajo ruido (LNA):
Desarrollos Recientes
- En mayo de 2025, Infineon Technologies presentó el BGM787U50, un amplificador de bajo ruido (LNA) integrado que opera de 600 a 960 MHz (banda baja) y de 1400 a 2700 MHz (banda media-baja/media-alta).
- En mayo de 2024, Abracon presentó una nueva línea de amplificadores de bajo ruido MMIC de 800 MHz a 10,5 GHz. Los LNA MMIC de Abracon están diseñados para cumplir con los exigentes requisitos de los sistemas de RF modernos en las bandas de frecuencia L/S/C/X.
- En mayo de 2024, Mini-Circuits, proveedor líder mundial de componentes de RF, microondas y ondas milimétricas, anunció la adquisición del negocio de amplificadores CATV de Analog Devices.
- Report ID: 4360
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
