Perspectivas del mercado de almacenamiento de energía de hidrógeno:
El mercado de almacenamiento de energía de hidrógeno alcanzó un valor de 20.950 millones de dólares en 2026 y se prevé que supere los 40.450 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 6,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria del almacenamiento de energía de hidrógeno será de 22.370 millones de dólares.
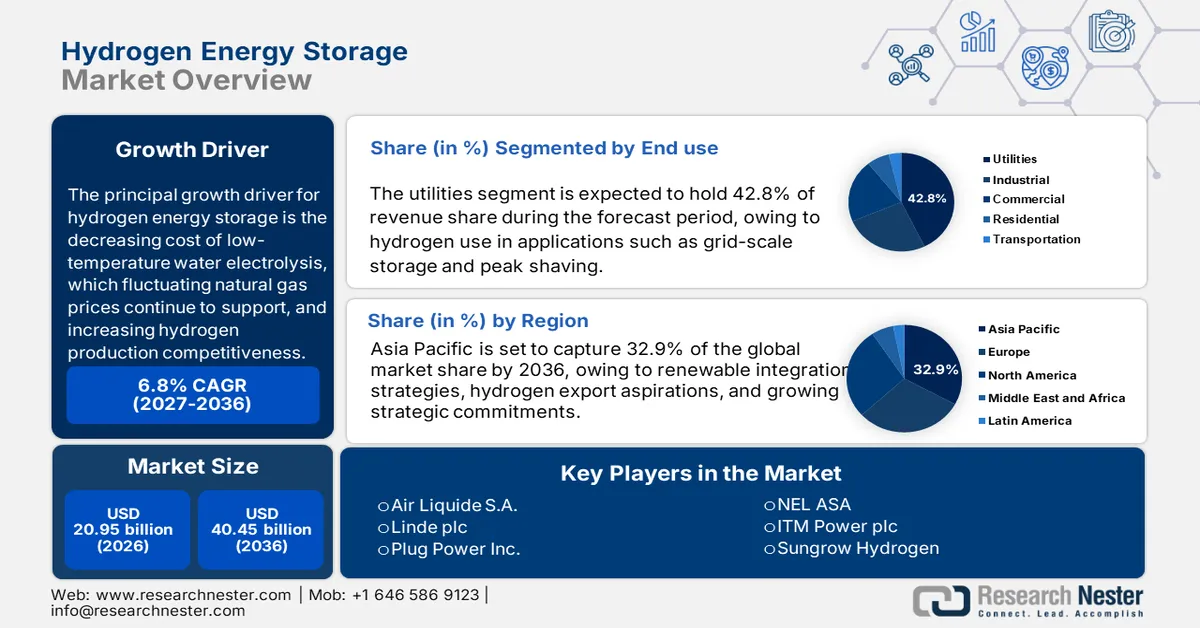
El principal motor de crecimiento para el almacenamiento de energía de hidrógeno es la disminución del costo de la electrólisis del agua a baja temperatura, que, siempre y cuando los precios fluctuantes del gas natural la sigan respaldando, junto con la creciente competitividad de la producción de hidrógeno. El Laboratorio Nacional de Energías Renovables (NREL) estima que el potencial de uso práctico del hidrógeno en los EE. UU. se prevé en 106 millones de toneladas métricas al año, un aumento de diez veces con respecto al tamaño actual del mercado anualmente, con crecimiento en las cargas urbanas y la demanda de la refinación de metales, los biocombustibles y el metanol. Los presupuestos federales de I+D financian la investigación en materiales avanzados principalmente para mejorar la capacidad de almacenamiento gravimétrico y volumétrico mediante y para hidruros metálicos, sorbentes y compuestos.
En las cadenas de suministro ascendentes, materias primas como el acero al carbono, el aluminio y las aleaciones no ferrosas, la infraestructura de gas comprimido es importante, y las empresas eléctricas estadounidenses importan gasoductos para gases comprimidos o tanques para almacenamiento. El panorama del comercio mundial de almacenamiento de hidrógeno abarca piezas faltantes (comercio a gran escala de hidrógeno líquido y ensamblaje de módulos de almacenamiento en centros de hidrógeno). En julio de 2025, el Índice de Precios al Productor (IPP) para la fabricación de baterías de almacenamiento fue de 205,657. La RDD federal incluyó gran parte de la geología, y los sistemas de almacenamiento avanzados aún son RDD con modelado objetivo explícito para desarrollar modelos de yacimientos y tecnologías para el ciclo de materiales comprimidos.
Clave Almacenamiento de energía de hidrógeno Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
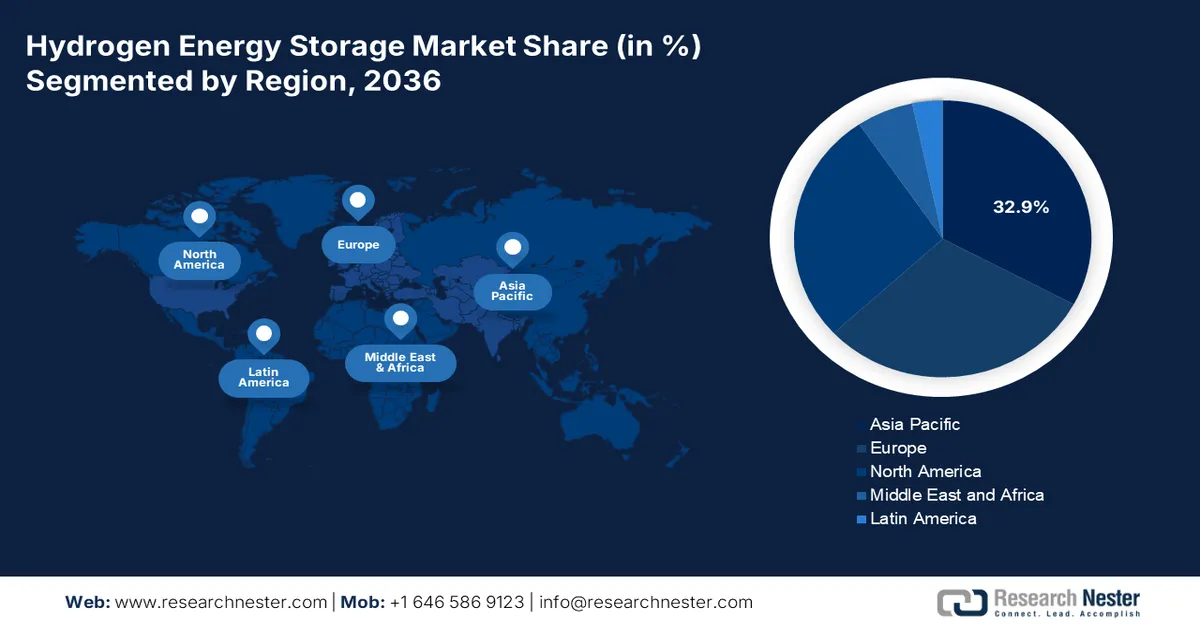
- Se prevé que el mercado de almacenamiento de energía de hidrógeno en Asia-Pacífico alcance una cuota del 32,9 % para 2036, debido a las estrategias de integración de energías renovables, las ambiciones de exportación de hidrógeno y los crecientes compromisos estratégicos de Japón, China, India y Corea del Sur.
- Se espera que Europa alcance una cuota del 30,3 % para 2036, impulsada por las estrategias de hidrógeno de la UE, los objetivos de neutralidad climática y las inversiones en grandes centros de hidrógeno.
Análisis por segmento:
- Se prevé que el segmento de servicios públicos represente el 42,8 % de la cuota de mercado para 2036, impulsado por el uso de hidrógeno en el almacenamiento a gran escala de la red, la reducción de picos de demanda y la integración sectorial.
- Se proyecta que el segmento de energía estacionaria alcance el 38,8 % de la cuota de mercado para 2036, debido al creciente interés en el almacenamiento resiliente de la red y la integración con fuentes de energía renovables.
Principales tendencias de crecimiento:
- Objetivos gubernamentales de descarbonización
- Creciente demanda industrial de hidrógeno
Principales desafíos:
- Falta de estandarización
- Suministro limitado de hidrógeno renovable
Principales actores:Linde plc, Plug Power Inc., NEL ASA, Toho Gas Co. Ltd., Hydrogenics (Cummins Inc.), ITM Power plc, Sungrow Hydrogen, Hazer Group Limited, Reliance Industries Limited (RIL), Sime Darby Berhad (unidad GreenTech), Ballard Power Systems Inc., Iwatani Corporation, Mitsubishi Heavy Industries Ltd., Toshiba Energy Systems & Solutions.
Global Almacenamiento de energía de hidrógeno Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 20.950 millones
- Tamaño del mercado en 2027:USD 22.370 millones
- Tamaño del mercado proyectado:USD 40.450 millones para 2036
- Previsiones de crecimiento:6,8 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia-Pacífico (participación del 32,9 % en 2036)
- Región de más rápido crecimiento: Asia-Pacífico
- Países dominantes: Japón, China, Alemania, Estados Unidos, Corea del Sur
- Países emergentes: India, Australia, Canadá, Francia, Países Bajos
Last updated on : 31 August, 2026
Mercado de almacenamiento de energía de hidrógeno: factores de crecimiento y desafíos
Factores de crecimiento
- Objetivos gubernamentales de descarbonización: En todo el mundo, los países están comenzando a adoptar el almacenamiento de hidrógeno como estrategia para alcanzar sus objetivos de cero emisiones netas. La meta de la Estrategia REPowerEU 2022 era producir 10 millones de toneladas e importar 10 millones de toneladas para 2030. Se prevé que para 2050, alrededor del 10 % de la demanda energética de la UE se cubra con hidrógeno renovable, lo que reducirá considerablemente la huella de carbono de las operaciones industriales de alto consumo energético y del sector del transporte. Estas políticas de apoyo estimularán una mayor inversión en nuevas infraestructuras de almacenamiento de hidrógeno como parte de un sistema de energía limpia y la descarbonización de la industria.
- Creciente demanda de hidrógeno industrial: La descarbonización industrial es el principal motor de la inversión en almacenamiento de hidrógeno. La demanda mundial de hidrógeno aumentó a aproximadamente 97 millones de toneladas en 2023 y a casi 100 millones de toneladas en 2024. Esta demanda corresponde a la refinación de petróleo y la producción de amoníaco, y a medida que las empresas transitan del hidrógeno gris al hidrógeno bajo en carbono, las soluciones de almacenamiento garantizarán la fiabilidad del suministro y la disponibilidad de energía para mantener las operaciones industriales. Por ejemplo, en 2023, la producción de hidrógeno de bajas emisiones se mantuvo por debajo del 1 % del total de hidrógeno producido a nivel mundial. Esta transición requerirá soluciones de almacenamiento de hidrógeno a gran escala, que incluyan tanques de gas comprimido, almacenamiento de hidrógeno líquido y cavernas subterráneas, dada la naturaleza continua de las demandas energéticas industriales.
- Crecimiento de la movilidad con hidrógeno y las pilas de combustible: A medida que la movilidad con hidrógeno se expande en vehículos, autobuses, camiones, trenes y barcos que utilizan pilas de combustible, el almacenamiento de hidrógeno abre nuevas oportunidades para quienes buscan capitalizar este recurso. Las estaciones de repostaje de hidrógeno requieren soluciones de almacenamiento eficientes que puedan gestionar estas cantidades de hidrógeno y garantizar un suministro de combustible fiable. Dado el potencial energético del hidrógeno y la rápida adopción del mismo en el transporte, especialmente en el transporte pesado, la capacidad de ofrecer soluciones de almacenamiento de hidrógeno a gran escala está impulsando un rápido crecimiento del mercado.
Dinámicas comerciales emergentes en el mercado
Datos comerciales de contenedores para gas comprimido o licuado
País | Valor de exportación (1.000 USD) | Cantidad (kg) |
Catar | 23.855,72 | 4.903.240 |
Brasil | 23.516,07 | 5.562.420 |
República Eslovaca | 22.966,97 | 3.327.140 |
Estonia | 22.423,03 | 1.758.110 |
Hungría | 19.771,49 | 15.746.800 |
Luxemburgo | 19.054,93 | 15.327.400 |
Vietnam | 18.891,07 | 4.268.850 |
Dinamarca | 18.056,05 | 2.960.670 |
Noruega | 16.290,06 | 15.031.700 |
Otros países de Asia, nes | 15.298,93 | 2.641.690 |
Fuente: WITS
Desafíos
- Falta de estandarización: En el sector del almacenamiento de hidrógeno, no existen normas ni reglas técnicas consensuadas. La falta de una regulación coherente dificulta el comercio transfronterizo, la transferencia de tecnología y la inversión en infraestructura. La inconsistencia en los requisitos de pureza para diversas aplicaciones también representa una barrera logística. Establecer estándares que permitan la interoperabilidad de los mercados es fundamental para el desarrollo de la economía del hidrógeno.
- Suministro limitado de hidrógeno renovable: La producción de hidrógeno verde es extremadamente limitada, especialmente si se produce a partir de energías renovables. Según la OMC, el 96 % del hidrógeno producido a nivel mundial proviene de combustibles fósiles (es decir, hidrógeno gris). Además, la capacidad de los electrolizadores es limitada (la capacidad instalada total era de aproximadamente 1,4 GW en 2023). Esta brecha limitará la cantidad de hidrógeno bajo en carbono disponible para su almacenamiento. Mientras el hidrógeno renovable asequible no esté ampliamente disponible, el almacenamiento de hidrógeno limpio será limitado.
Tamaño y pronóstico del mercado de almacenamiento de energía de hidrógeno:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,8% |
|
Tamaño del mercado del año base (2026) |
20.950 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
40.450 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de almacenamiento de energía de hidrógeno:
Análisis del segmento de uso final
Se prevé que el segmento de servicios públicos experimente el mayor crecimiento para 2036, con una cuota de mercado del 42,8 % en el almacenamiento de energía de hidrógeno. Esto se debe al uso de hidrógeno en aplicaciones como el almacenamiento a gran escala, la reducción de picos de demanda y la integración sectorial, ya que aprovechan el hidrógeno para el almacenamiento estacional de energía, una necesidad para las empresas que buscan impulsar una penetración agresiva de las energías renovables. IRENA identifica programas piloto y de demostración similares, que incluyen turbinas de gas de hidrógeno y pilas de combustible para la regeneración de electricidad. Estos proyectos aumentan la flexibilidad de las empresas de servicios públicos y ofrecen posibles incentivos fiscales.
Análisis del segmento de aplicaciones de almacenamiento
Se prevé que el segmento de energía estacionaria obtenga la mayor cuota de mercado de almacenamiento de energía de hidrógeno, un 38,8%, durante el período proyectado hasta 2036, debido al creciente interés en aplicaciones de almacenamiento relacionadas con la resiliencia de la red, la integración de tecnologías de energía renovable y, recientemente, el almacenamiento de energía de larga duración. La función del hidrógeno puede servir para equilibrar recursos renovables como la energía eólica y solar, que presentan desafíos de recursos intermitentes. El uso de hidrógeno como medio para almacenar el exceso de electricidad y recuperarlo durante los períodos de máxima demanda, todo ello parte de la cadena de descarbonización, es un componente muy importante en el plan general de descarbonización. A enero de 2020, se habían desplegado aproximadamente 550 megavatios (MW) de pilas de combustible estacionarias en EE. UU., suministrando energía limpia, fiable y distribuida a consumidores de todo el país, según el seguimiento y las encuestas de FCHEA.
Análisis del segmento de formato de almacenamiento
Se prevé que el segmento de gas comprimido experimente el mayor crecimiento para 2036, con una cuota de mercado del 35,2 % en el almacenamiento de energía de hidrógeno, debido a la madurez de la tecnología, su bajo coste y su aplicabilidad tanto en aplicaciones de corta como de larga duración. Los actuales tanques de alta presión y resistencia para hidrógeno comprimido están en auge y se utilizan tanto en sistemas estacionarios como en vehículos con pilas de combustible. El Departamento de Energía de EE. UU. (DOE) ha financiado avances en tanques de material compuesto de carbono de tipo IV que reducen el peso del sistema y mejoran su durabilidad. El hidrógeno comprimido es la forma más común de almacenamiento de hidrógeno como combustible, ya que es muy sencillo y no requiere una infraestructura extensa, según la Oficina de Tecnologías de Hidrógeno y Pilas de Combustible (HFTO).
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Formato de almacenamiento |
|
Uso final |
|
Aplicación de almacenamiento |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de almacenamiento de energía de hidrógeno: análisis regional
Análisis del mercado de Asia Pacífico
Para 2036, se prevé que el mercado de Asia-Pacífico represente el 32,9 % de la cuota de mercado gracias a las estrategias de integración de energías renovables, las ambiciones de exportación de hidrógeno y los crecientes compromisos estratégicos de Japón, China, India y Corea del Sur. Para ese mismo año, el almacenamiento de gas comprimido seguirá representando la mayor parte, mientras que el almacenamiento de hidrógeno líquido crecerá ligeramente y las tecnologías de almacenamiento de estado sólido se expandirán significativamente. El desarrollo de infraestructuras en expansión, incluyendo el repostaje de hidrógeno y los sistemas de energía de respaldo, continúa impulsando una adopción acelerada.
El mercado indio de almacenamiento de hidrógeno seguirá experimentando un crecimiento acelerado entre 2027 y 2036, a medida que las iniciativas de hidrógeno verde de la Misión Nacional de Hidrógeno Verde comiencen a surtir efecto, mientras que el uso de energías renovables gana popularidad. La Misión Nacional de Hidrógeno Verde fue iniciada por India con un presupuesto de 19.744 millones de rupias, con el objetivo de producir 5 millones de toneladas métricas de hidrógeno verde anualmente. Para 2030, la extensa red ferroviaria aspira a alcanzar el objetivo de "Cero Emisiones Netas". Este programa resultará en una reducción anual de 60 millones de toneladas de emisiones. Asimismo, la iniciativa de bombillas LED a gran escala reducirá las emisiones en 40 millones de toneladas al año.
Se prevé que para 2030, el mercado indio del hidrógeno verde alcance los 8.000 millones de dólares, y para 2050, los 340.000 millones. El grupo de expertos del gobierno indio, NITI Aayog, estima que la industria de los electrolizadores podría llegar a los 31.000 millones de dólares en 2050 y a los 5.000 millones en 2030. Dada la prioridad del gobierno en la descarbonización de los sectores industriales y la seguridad energética de los sectores siderúrgico y del amoníaco, la inversión en infraestructura de producción y almacenamiento de hidrógeno impulsará la inversión privada en la cadena de suministro de hidrógeno de la India.
Análisis del mercado europeo
Se prevé que el mercado europeo alcance el 30,3 % de la cuota de mercado en 2036, gracias a las estrategias integrales de hidrógeno implementadas en la UE y al objetivo de neutralidad climática para 2050. Con un énfasis en las inversiones en grandes centros de hidrógeno, la integración de energías renovables y la infraestructura transfronteriza, las políticas de apoyo, la financiación de proyectos piloto y la colaboración entre los sectores público y privado facilitan la adopción del hidrógeno, con especial atención al equilibrio de la red, el almacenamiento estacional y una transición energética resiliente basada en energías renovables.
Alemania seguirá siendo un centro neurálgico para el almacenamiento de energía de hidrógeno en Europa hasta 2036, impulsada en gran medida por la Estrategia Nacional de Hidrógeno y el establecimiento de alianzas con la industria. Rusia suministró el 55 % del gas natural de Alemania en 2020. Dinamarca, Noruega, Bélgica y los Países Bajos suministraron el 40 % del consumo residual de gas natural de Alemania. Se prevé que las exportaciones diarias de 7100 millones de pies cúbicos de GNL estadounidense a los países de la UE en 2023 superen los 14 600 millones de dólares estadounidenses. Aproximadamente el 48 % de las importaciones de la UE procedían de exportaciones.
Análisis del mercado norteamericano
Se prevé que Norteamérica acapare el 27,5 % de la cuota de mercado gracias a la inversión sostenida en infraestructura de hidrógeno limpio y tecnología avanzada de almacenamiento. La demanda de aplicaciones comerciales e industriales a nivel nacional es fuerte y creciente, especialmente en el sector químico y en el marco de las políticas de descarbonización. Se están realizando importantes inversiones en infraestructura para mejorar la fiabilidad de la red eléctrica.
En EE. UU ., el Departamento de Energía (DOE) pretende aprovechar la inversión en infraestructura de más de 62 mil millones de dólares en virtud de la Ley de Infraestructura Bipartidista para una amplia variedad de centros de hidrógeno e investigación sobre almacenamiento de hidrógeno, lo que supone un gran beneficio para la inversión y las necesidades del clúster de fabricación química. Proporcionar 1.500 millones de dólares adicionales para la fabricación de hidrógeno limpio y el avance de la I+D del reciclaje. La Agencia de Protección Ambiental de EE. UU. (EPA) está desarrollando su Estándar de Producción de Hidrógeno Limpio (CHPS) y trabajando en el proyecto Hydrogen Shot, que se centra en reducir los costes e impulsar la descarbonización profunda en las industrias de altas emisiones, incluidas las químicas. El Consejo Estadounidense de Química (ACC) destacó que las fuentes de hidrógeno pueden proporcionar alternativas respetuosas con el clima que apoyan el procesamiento más limpio de productos químicos, a saber, amoníaco, metanol y etileno.
Principales actores del mercado de almacenamiento de energía de hidrógeno:
- Air Liquide SA
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Linde plc
- Plug Power Inc.
- NEL ASA
- Compañía de Gas Toho, Ltd.
- Hydrogenics (Cummins Inc.)
- ITM Power plc
- Hidrógeno Sungrow
- Grupo Hazer Limitada
- Reliance Industries Limited (RIL)
- Sime Darby Berhad (unidad GreenTech)
- Ballard Power Systems Inc.
- Corporación Iwatani
- Industrias pesadas Mitsubishi Ltd.
- Sistemas y soluciones energéticas de Toshiba
El mercado de almacenamiento de energía de hidrógeno se caracteriza actualmente por la presencia de gigantes energéticos consolidados e innovadores con gran dominio de la tecnología. Empresas como Air Liquide, Linde y Plug Power son actores globales con ecosistemas de hidrógeno integrados verticalmente en Japón. Cuatro empresas —Toho Gas, Iwatani, Mitsubishi Heavy Industries y Toshiba— participan activamente tanto en infraestructura de hidrógeno como en pilas de combustible. Las empresas estadounidenses y europeas se centran en el almacenamiento en red y las aplicaciones de movilidad, mientras que las empresas emergentes de India, Australia y Malasia también se benefician de la abundancia de proyectos de hidrógeno verde en sus respectivos países. La competencia entre estas empresas se basa en alianzas, la ampliación de la capacidad de los electrolizadores y el apoyo gubernamental a proyectos piloto hasta 2036.
A continuación se enumeran algunos de los principales actores que operan en el mercado:
Desarrollos Recientes
- En mayo de 2024, ITM Power presentó el NEPTUNE V, un electrolizador PEM de 5 MW en un contenedor, con un coste aproximado de 4,36 millones de libras esterlinas. En noviembre, la empresa contrató un sistema de 15 MW para su envío a Alemania, y una unidad de 2 MW ya estaba operativa en Tokio. Además, la planta de amoníaco verde de 24 MW de Yara también empleaba la tecnología TRIDENT de ITM. Estos proyectos demuestran que el mercado está ganando impulso, con una capacidad global anunciada para la electrólisis cercana a los 520 GW, que se espera que respalde un nivel proyectado de 49 Mtpa de hidrógeno de bajas emisiones para 2030. En 2024, Pure Hydrogen Corporation inauguró un microcentro de hidrógeno verde en el aeropuerto de Archerfield, Australia, con una capacidad de producción de 421 kg/día. La instalación está destinada a camiones comerciales y drones, y cuenta con unidades modulares y escalables para un electrolizador, sistemas de almacenamiento y compresión. Este enfoque crea una infraestructura distribuida y está diseñado para la disponibilidad económica y local de hidrógeno, como parte de un suministro de hidrógeno distribuido y rentable, y, en última instancia, para replicarlo en los corredores de transporte. Representa un paso significativo hacia modelos con baja inversión de capital (CAPEX) que permiten la descarbonización y facilitan la adopción del hidrógeno verde en el ecosistema logístico y aeronáutico como un objetivo sectorial para la descarbonización.
- Report ID: 3811
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
