Perspectivas del mercado de conversión de gas a líquido (GTL):
El mercado de conversión de gas a líquido (GTL) alcanzó un valor de 7910 millones de dólares en 2026 y se prevé que supere los 12 280 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 4,38 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de conversión de gas a líquido será de 8350 millones de dólares.

Muchos países poseen abundantes reservas de gas natural que se prevé que se conviertan en un factor clave para la comercialización de productos de gas a líquidos. Varias empresas nacionales están invirtiendo en tecnologías GTL para transformar el gas natural en hidrocarburos líquidos de alto valor. Esta iniciativa contribuirá a impulsar el valor económico de los países con reservas de gas. Según la Agencia Internacional de Energía (AIE), el gas representó casi el 23 % del suministro energético mundial en 2023. El suministro mundial de gas natural ascendió a 144 146 098 TJ ese mismo año. Por lo tanto, a medida que la producción mundial de gas natural siga aumentando, se espera que la demanda de productos de gas a líquidos experimente un auge.
Suministro total de gas natural, 2023
Rango | País/Región | TJ | % |
- | Mundo | 144.146.098 | - |
1 | Estados Unidos | 32.042.963 | 22.2 |
2 | Rusia | 17.299.683 | 12.0 |
3 | Porcelana | 13.349.463 | 9.3 |
4 | Irán | 9.224.744 | 6.4 |
5 | Canadá | 5.003.949 | 3.5 |
6 | Arabia Saudita | 3.640.348 | 2.5 |
7 | Japón | 3.341.205 | 2.3 |
8 | México | 3.251.542 | 2.3 |
9 | Alemania | 2.682.130 | 1.9 |
10 | India | 2.438.346 | 1.7 |
Fuente : IEA
Clave Conversión de gas a líquido (GTL) Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
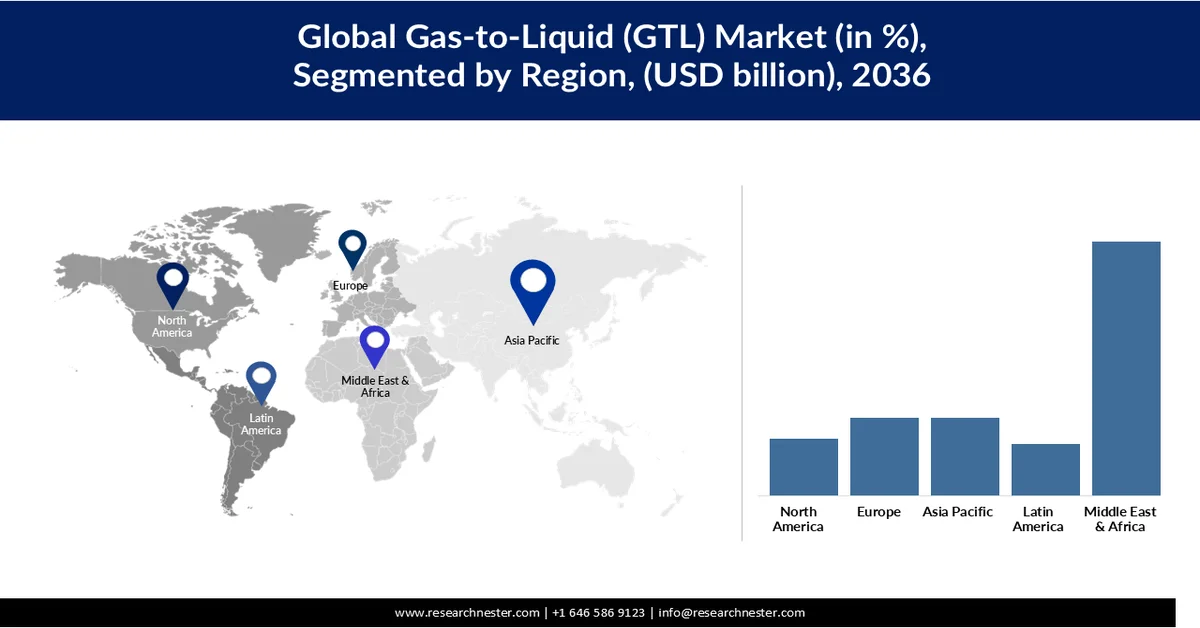
- Se prevé que Oriente Medio y África (MEA) alcance una cuota del 49,1 % en el mercado de gas a líquido (GTL) para 2036, impulsado por vastas reservas de gas natural, una infraestructura de hidrocarburos consolidada, precios competitivos de las materias primas y grandes clústeres industriales.
- Se prevé que Asia-Pacífico experimente un rápido crecimiento entre 2027 y 2036, impulsado por el rápido crecimiento económico, la urbanización y el aumento de la demanda energética en el transporte, los estilos de vida con alto consumo energético y las instalaciones industriales.
Análisis del segmento:
- Se prevé que el diésel GTL (gas a líquido) alcance una cuota del 55,45 % del mercado de conversión de gas a líquido hasta 2036, gracias a su calidad superior, su amplia compatibilidad con diversos usos finales y su sólida aceptación regulatoria en múltiples industrias.
- Se prevé que la síntesis Fischer-Tropsch (FT) represente el 69,90 % de la cuota de mercado durante el periodo de previsión, debido a su probada viabilidad comercial y su amplia implementación industrial para la producción de hidrocarburos líquidos de alta calidad.
Principales tendencias de crecimiento:
- Creciente demanda de combustibles más limpios
- Aumento de la demanda de lubricantes y ceras sintéticas de alto rendimiento
Principales desafíos:
- Altos requisitos de inversión de capital:
- Sensibilidad a la volatilidad de los precios del petróleo crudo y del gas natural
Principales actores:Shell plc, Sasol Limited, Chevron Corporation, Exxon Mobil Corporation, Air Liquide S.A.
Global Conversión de gas a líquido (GTL) Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:7910 millones de USD
- Tamaño del mercado en 2027:8350 millones de USD
- Tamaño del mercado proyectado:12 280 millones de USD para 2036
- Previsiones de crecimiento:4,38 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Oriente Medio y Asia. África (MEA) (participación del 49,1% para 2036)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes: Qatar, Estados Unidos, Sudáfrica, Malasia, Australia
- Países emergentes: China, India, Indonesia, Japón, Corea del Sur
Last updated on : 25 February, 2026
Mercado de conversión de gas a líquido (GTL): factores de crecimiento y desafíos
Factores de crecimiento
- Creciente demanda de combustibles más limpios: El crecimiento del mercado mundial de conversión de gas a líquido (GTL) se debe a la creciente demanda de combustibles más limpios. Los combustibles líquidos resultantes de los procesos GTL tienen una combustión más limpia y un menor contenido de azufre en comparación con los combustibles convencionales derivados del petróleo crudo, lo que los hace atractivos desde una perspectiva ambiental. Por ejemplo, datos publicados por el gobierno del Reino Unido sobre el gas licuado de petróleo (GLP) indican que este es más respetuoso con el medio ambiente que el carbón, ya que emite un 12 % menos de gases de efecto invernadero y un 33 % menos de dióxido de carbono.
Además, la parafina normal GTL es una materia prima ideal para la producción de detergente, sustituyendo al queroseno derivado del petróleo. El detergente obtenido de esta manera presenta un menor impacto ambiental, menor contenido de naftaleno y bajo contenido de compuestos aromáticos. El detergente con alto contenido químico provoca eutrofización, lo cual es alarmante para los cuerpos de agua del planeta. Por ejemplo, en junio de 2024, el Servicio Nacional Oceánico declaró que el 65 % de las aguas costeras y estuarios de los Estados Unidos continentales (excluyendo Hawái y Alaska) presentaban una calidad del agua deteriorada debido al exceso de nutrientes. Los crecientes esfuerzos para reducir dicha contaminación impulsan aún más el crecimiento del mercado. - Aumento de la demanda de lubricantes y ceras sintéticas de alto rendimiento: La creciente demanda de lubricantes sintéticos de primera calidad, ceras especiales y productos de hidrocarburos de alta pureza está generando un nicho de mercado rentable para las empresas de GTL. El Observatorio de Complejidad Económica reveló que el comercio de productos lubricantes HS2 totalizó 11.200 millones de dólares en 2024, lo que representa un crecimiento del 0,04%. Los fabricantes de automóviles invierten cada vez más en lubricantes avanzados, ya que contribuyen a mejorar la eficiencia del motor y permiten intervalos de cambio de aceite más prolongados. El sector de la maquinaria industrial también es un factor clave en el aumento de las ventas de lubricantes y ceras derivados de GTL.
- Mayor integración de GTL con tecnologías de captura de carbono y bajas emisiones de carbono: La industria de conversión de gas a líquido (GTL) está integrando cada vez más tecnologías de captura, utilización y almacenamiento de carbono (CCUS). El objetivo principal es reducir las emisiones de gases de efecto invernadero asociadas a la producción de combustibles sintéticos. Gobiernos de Europa, Norteamérica y Oriente Medio están implementando incentivos para la reducción de carbono y regulaciones sobre emisiones que fomentan el despliegue de tecnologías CCUS en instalaciones industriales. Por lo tanto, a medida que crece la demanda de combustibles con bajas emisiones de carbono en los sectores del transporte y la industria, se prevé un auge en la integración de GTL con tecnologías de gestión de carbono.
Desafíos
- Altas exigencias de inversión de capital: Los elevados requisitos de inversión de capital están frenando, en cierta medida, el crecimiento del mercado de gas a líquido (GTL). La necesidad de infraestructura y tecnologías avanzadas incrementa los costos de producción para los principales fabricantes. Además del desarrollo de las plantas, los inversores deben invertir un capital considerable en conexiones de gasoductos y sistemas de cumplimiento ambiental.
- Sensibilidad a la volatilidad de los precios del petróleo crudo y el gas natural: El éxito productivo y comercial de los proyectos de conversión de gas a líquidos (GTL) depende en gran medida de los precios de las materias primas. La relación entre los precios del gas natural y los precios de mercado del petróleo crudo y sus derivados influye en el comercio de productos GTL. Una cadena de suministro fluida de materias primas es el factor principal en el que se centran los agentes del mercado para la expansión y la obtención de beneficios a largo plazo.
Tamaño y pronóstico del mercado de conversión de gas a líquido (GTL):
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Año de previsión |
2027-2036 |
|
CAGR |
4,38% |
|
Tamaño del mercado del año base (2026) |
7.910 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
12.280 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de conversión de gas a líquido (GTL):
Análisis del segmento de tipo de producto
Se prevé que el segmento de diésel GTL capture el 55,45 % de la cuota de mercado de conversión de gas a líquidos hasta 2036. La calidad superior del combustible y su amplia compatibilidad de uso final están impulsando las ventas de diésel GTL. La sólida aceptación regulatoria en múltiples industrias también contribuye al aumento de las ventas de diésel GTL. En mayo de 2024, Cerilon Group anunció su plan para una planta de conversión de gas a líquidos (GTL) en Dakota del Norte, descrita como la primera planta GTL a gran escala alimentada con gas natural en Norteamérica. El proyecto, con una capacidad de 24.000 barriles diarios, convertirá el gas natural que de otro modo se quemaría en diésel con contenido ultrabajo de azufre, nafta y aceites base de alta calidad. Se espera que la empresa también incorpore la captura y el almacenamiento de carbono, convirtiéndola en la primera instalación de este tipo en el mundo. El proyecto tiene como objetivo reducir las emisiones, crear empleos y disminuir la dependencia de los combustibles importados.
Análisis del segmento de tipos de tecnología
Se prevé que el segmento de síntesis Fischer-Tropsch (FT) represente el 69,90 % de la cuota de mercado de GTL (gas a líquido) durante todo el período de pronóstico. Esta tecnología ostenta una posición dominante por ser el proceso más probado comercialmente y más utilizado para convertir gas natural en hidrocarburos líquidos de alta calidad a escala industrial. Las colaboraciones estratégicas impulsarán la comercialización de GTL y el uso de la tecnología FT. En abril de 2024, DG Fuels anunció una alianza con Johnson Matthey y bp para utilizar la tecnología FT CANS en su planta de combustible de aviación sostenible prevista en St. James Parish, Luisiana. Se espera que esta instalación represente un paso importante hacia un transporte aéreo más limpio, con una producción prevista de 13 000 barriles diarios.
Análisis del segmento de la industria de uso final
Se estima que el segmento de transporte representará el 38,03 % del mercado de conversión de gas a líquido (GTL) al final del período de estudio. La creciente demanda de combustibles líquidos más limpios y de alto rendimiento impulsa la aplicación de GTL en el sector del transporte. El aumento del movimiento global de mercancías y la expansión de las redes logísticas impulsarán el comercio de GTL en los próximos años. La creciente inversión en soluciones de transporte más limpias también sigue respaldando la demanda de combustible. Además, se prevé que la adopción por parte de gobiernos y empresas de estrategias de combustibles con bajas emisiones impulse el crecimiento del segmento.
Nuestro análisis exhaustivo del mercado de conversión de gas a líquido incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Tipo de producto |
|
Tipo de tecnología |
|
Industria de uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de conversión de gas a líquido (GTL): análisis regional
Análisis del mercado de Oriente Medio y África
Se prevé que Oriente Medio y África (MEA) acaparen el 49,1 % de la cuota de mercado mundial de conversión de gas a líquidos (GTL) hasta 2036. Las vastas reservas de gas natural y la infraestructura de hidrocarburos consolidada impulsan el crecimiento del mercado. El enfoque gubernamental en maximizar el valor de los recursos gasíferos también contribuye al aumento de la demanda de tecnologías GTL. La región se beneficia, además, de precios competitivos de la materia prima de gas natural y de importantes clústeres industriales.
Se prevé que Qatar lidere las ventas de productos de gas a líquidos en Oriente Medio y África durante todo el período de pronóstico. Sus vastas reservas probadas de gas natural y décadas de inversión en tecnologías avanzadas de procesamiento de gas impulsan el crecimiento del mercado. Según la Administración de Información Energética de Estados Unidos, en 2024 Qatar fue el sexto mayor productor mundial de gas natural seco y el tercer mayor exportador. Su sólida producción de gas también genera valiosos subproductos líquidos, y el país se mantiene a la vanguardia en la producción de gas a líquidos, con la mayor planta de conversión de gas a líquidos del mundo.
Sudáfrica representa uno de los principales mercados de conversión de gas a líquidos (GTL) en África. Esto se debe principalmente a su dilatada experiencia en la producción de combustibles sintéticos y a su consolidada tecnología Fischer-Tropsch. El país ha desarrollado una amplia experiencia en la conversión de materias primas basadas en carbono en combustibles líquidos, lo que ha creado una sólida base técnica que respalda la continua innovación en las aplicaciones GTL. Además, se prevé que la creciente exploración de gas natural y el aumento de las importaciones regionales de gas impulsen el crecimiento del mercado.
Análisis del mercado europeo
Se prevé que Europa mantenga la segunda mayor cuota del mercado mundial de conversión de gas a líquidos durante todo el periodo de pronóstico. Las industrias regionales buscan cada vez más combustibles líquidos más limpios e hidrocarburos sintéticos de alto valor. Las estrictas normativas sobre la calidad del combustible y los objetivos de descarbonización industrial impulsan la demanda de productos GTL. El Reino Unido y Alemania representan mercados lucrativos para las empresas de conversión de gas a líquidos.
Alemania lidera las ventas de productos de conversión de gas a líquido en Europa gracias a su avanzada base industrial y su sólida capacidad de ingeniería. El compromiso del país con el desarrollo de tecnologías de combustibles bajos en carbono impulsa el comercio de soluciones GTL. Además, Alemania invierte fuertemente en investigación relacionada con la síntesis de Fischer-Tropsch y las tecnologías de captura de carbono, lo que genera oportunidades lucrativas para las empresas de GTL.
El Reino Unido representa un mercado importante para los productos de conversión de gas a líquido (GTL, por sus siglas en inglés) debido a su firme compromiso con la neutralidad de carbono. Su consolidada industria energética y su avanzada industria petrolera y gasística en alta mar impulsan las ventas de soluciones GTL. Asimismo, el Reino Unido está reforzando sus inversiones en captura, utilización y almacenamiento de carbono (CCUS) y en la producción de hidrógeno, creando un entorno favorable para el desarrollo de la tecnología GTL.
En mayo de 2026, Velocys y Tetracore GTL Limited firmaron un acuerdo para explorar el uso de la tecnología FT de Velocys en el proyecto Atakobo GTL, ubicado en el estado de Ogun, Nigeria. El plan consiste en convertir gas natural en combustibles líquidos como diésel, Jet-A1 y nafta, lo que contribuirá al suministro local de combustible, el crecimiento de la industria y la seguridad energética. De esta manera, se prevé que las alianzas transfronterizas dupliquen los ingresos de los principales actores del mercado en los próximos años.
Análisis del mercado de Asia Pacífico
Se prevé que el mercado de conversión de gas a líquido en Asia-Pacífico experimente un rápido crecimiento entre 2027 y 2036. La región ha experimentado un rápido crecimiento económico y una creciente urbanización, lo que ha generado un aumento significativo en la demanda de combustible. Según datos publicados por el Banco Asiático de Desarrollo, para 2030 se espera que más del 55 % de la población de Asia resida en zonas urbanas. Esto ha incrementado el consumo de energía en tres sectores clave: estilos de vida con alto consumo energético, transporte intensivo en energía y la industria manufacturera. Esta creciente demanda energética crea oportunidades para que la tecnología GTL (conversión de gas a líquido) monetice los recursos de gas natural y satisfaga las necesidades de combustible de la región.
India es uno de los mercados más prometedores para las empresas de conversión de gas a líquido (GTL) debido a la creciente demanda de energía y la expansión de la infraestructura de gas natural. El creciente interés en combustibles de transporte más limpios también contribuye a las elevadas ventas de productos GTL. La expansión de las redes de distribución de gas urbano y las terminales de importación de GNL son factores clave del mercado. Según el Ministerio de Petróleo y Gas Natural, India consume aproximadamente 189 millones de metros cúbicos estándar por día (MMSCMD) de gas natural, de los cuales 97,5 MMSCMD se cubren con producción nacional. India también depende de las importaciones para cubrir alrededor del 60 % de sus necesidades de GLP.
Se prevé que el mercado japonés de conversión de gas a líquido (GTL) se vea impulsado por su fuerte énfasis en la seguridad energética y la innovación industrial. Las innovaciones en tecnologías de combustibles de bajas emisiones están impulsando la demanda de productos GTL. Como país con recursos limitados de combustibles fósiles a nivel nacional, Japón depende de la energía importada, lo que fomenta las inversiones en tecnologías avanzadas de conversión de combustibles. La tendencia hacia las energías limpias también está generando oportunidades de alta rentabilidad para las empresas de GTL en Japón.
Principales actores del mercado de conversión de gas a líquido (GTL):
- Shell plc (Reino Unido)
- Sasol Limited (Sudáfrica)
- Corporación Chevron (EE. UU.)
- Corporación Exxon Mobil (EE. UU.)
- Air Liquide SA (Francia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Shell plc es líder mundial en el mercado de conversión de gas a líquido, gracias a la propiedad y operación de Pearl GTL en Qatar, la planta comercial de GTL más grande del mundo. La compañía aprovecha su tecnología patentada Fischer-Tropsch para producir diésel GTL de alta calidad, nafta, aceites base y ceras especiales para los mercados globales. Shell continúa fortaleciendo su posición competitiva mediante inversiones en optimización de procesos, tecnologías de reducción de emisiones e integración de soluciones digitales para mejorar la eficiencia operativa, al tiempo que amplía su cartera de productos energéticos con bajas emisiones de carbono.
- Sasol Limited es una de las empresas pioneras en la tecnología Fischer-Tropsch y un actor clave en la industria global de conversión de gas a líquidos (GTL). La compañía cuenta con décadas de experiencia en la conversión de gas natural y otras materias primas basadas en carbono en combustibles sintéticos y productos químicos. Sasol se centra en optimizar el rendimiento de los catalizadores, mejorar la eficiencia de las plantas y ampliar su cartera de combustibles sostenibles. Las inversiones estratégicas en tecnologías bajas en carbono, iniciativas de gestión de carbono y la producción de productos químicos especializados siguen reforzando su posición en el mercado internacional de conversión de gas a líquidos.
- Chevron Corporation mantiene una sólida presencia en el mercado de conversión de gas a líquidos mediante el desarrollo tecnológico, la comercialización de gas natural y las inversiones estratégicas en la producción de combustibles sintéticos. La compañía se centra en el desarrollo de soluciones para la monetización del gas, que lo transforman en combustibles de transporte más limpios e hidrocarburos de alto valor. Chevron también invierte en investigación relacionada con catalizadores avanzados, eficiencia de procesos y tecnologías de combustibles con bajas emisiones de carbono. Sus operaciones integradas de exploración y producción, tanto en la fase inicial como en la final, proporcionan una base sólida para futuras oportunidades de conversión de gas a líquidos en regiones ricas en recursos.
- Exxon Mobil Corporation participa en el mercado de conversión de gas a líquidos (GTL) aprovechando su amplia experiencia en la producción, refinación y tecnologías avanzadas de combustibles de gas natural. La compañía continúa evaluando la tecnología GTL como parte de sus estrategias más amplias de monetización de gas y transición energética, con especial énfasis en mejorar la eficiencia de la producción y reducir las emisiones. ExxonMobil también invierte en captura de carbono, hidrógeno y tecnologías de procesos avanzados que podrían complementar futuros desarrollos de GTL, al tiempo que utiliza su infraestructura energética global para fortalecer su posición competitiva a largo plazo.
- Air Liquide SA desempeña un papel fundamental en el mercado de conversión de gas a líquido (GTL) al suministrar gases industriales, tecnologías de producción de gas de síntesis y soluciones de hidrógeno esenciales para las operaciones GTL. La compañía colabora estrechamente con los productores de energía para mejorar la eficiencia de los procesos y optimizar las tecnologías de conversión de gas utilizadas en la síntesis Fischer-Tropsch. Asimismo, Air Liquide está ampliando sus inversiones en hidrógeno bajo en carbono, captura de carbono y soluciones de descarbonización industrial, lo que permite a los productores de GTL reducir las emisiones al tiempo que mejoran el rendimiento operativo y la sostenibilidad.
A continuación se presenta la lista de los principales actores, entre otros, que operan en el mercado global de conversión de gas a líquido:
El mercado global de conversión de gas a líquido (GTL) se caracteriza por la fuerte presencia de empresas consolidadas y regionales. Los principales actores están invirtiendo fuertemente en I+D para introducir soluciones GTL mejoradas. Algunas empresas están estableciendo colaboraciones estratégicas con otras para optimizar su oferta de productos. Se espera que las alianzas transfronterizas impulsen las ventas de productos GTL en los próximos años. Tanto las estrategias de marketing orgánicas como las inorgánicas están preparadas para duplicar los ingresos de las empresas líderes durante el período previsto.
Panorama corporativo del mercado global de conversión de gas a líquido (GTL):
Desarrollos Recientes
- En marzo de 2026, Shell anunció que la planta 1 de su instalación Pearl GTL no sufrió daños, mientras que se prevé que las reparaciones de la planta 2 duren aproximadamente un año. Esta actualización se produjo tras la declaración previa de QatarEnergy sobre el incidente.
- En junio de 2024, Cerilon reveló que había finalizado la etapa FEL 2 de su proyecto de conversión de gas a líquidos en Dakota del Norte y que estaba avanzando a la FEED, el último paso antes de la decisión de inversión. El proyecto tiene como objetivo convertir el gas natural en productos sintéticos para uso industrial.
- Report ID: 5101
- Published Date: Feb 25, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
