Marktausblick für LEO-Satellitenkommunikation:
Der Markt für LEO-Satellitenkommunikation hatte 2025 ein Volumen von 67,6 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2035 auf 225,2 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 12,8 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen der LEO-Satellitenkommunikation auf 76,2 Milliarden US-Dollar geschätzt.
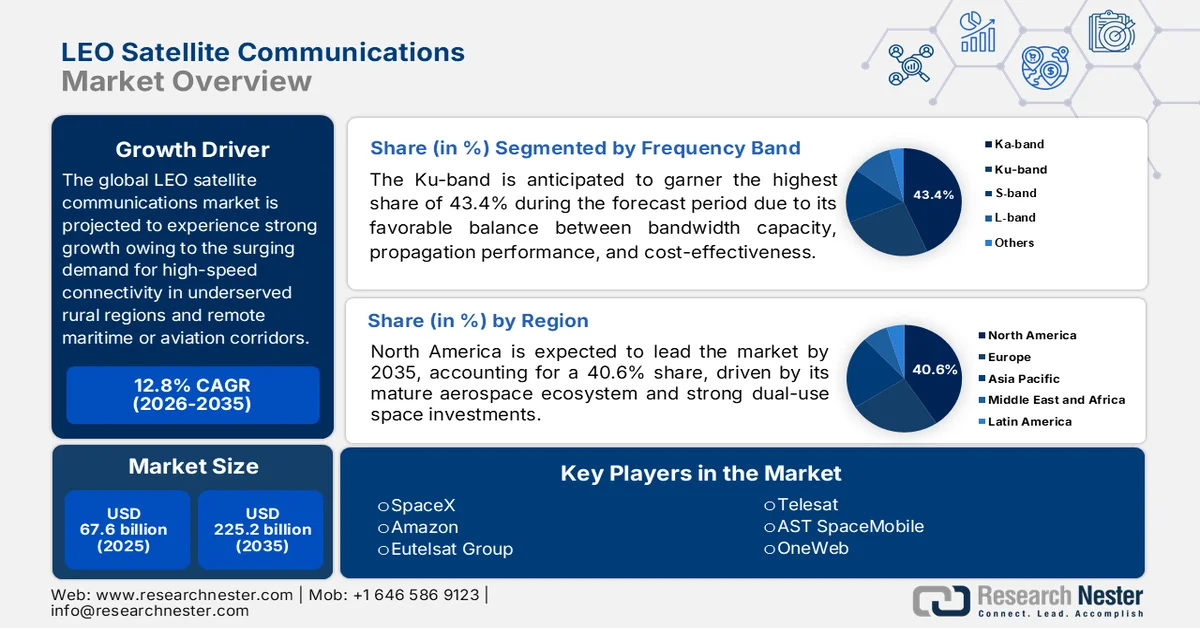
Der globale Markt für LEO-Satellitenkommunikation wächst exponentiell, angetrieben durch die stark steigende Nachfrage nach Hochgeschwindigkeitsverbindungen in unterversorgten ländlichen Regionen und abgelegenen See- und Luftkorridoren. Fortschritte in der wiederverwendbaren Raketentechnologie haben zudem die Startkosten gesenkt und ermöglichen es Betreibern, massive Satellitenkonstellationen mit geringer Latenz zu betreiben, die mit terrestrischen Glasfasernetzen konkurrenzfähig sind. Laut einem Artikel der National Institutes of Health (NIH) vom Juli 2025 verbessert ein Verfahren zur Wiederherstellung der Kommunikation bei LEO-Satellitenübergaben mithilfe eines optimierten generischen Staukontrollalgorithmus die Zuverlässigkeit der Kommunikation während des Umschaltens von Satellitenverbindungen. Der Artikel beschreibt außerdem, dass der Ansatz ein RBF-Neuronales Netzwerk zur Satellitenlageregelung, einen intelligenten Übergabeerkennungsmechanismus und einen stauabhängigen Algorithmus zur Wiederherstellung der Übertragungsrate mit Zeitreihenprognose integriert. Simulationsergebnisse zeigten weniger Kommunikationsunterbrechungen, einen höheren Datendurchsatz, schnellere Wiederherstellungszeiten und eine verbesserte Genauigkeit der Übergabeerkennung, was sich positiv auf das Marktwachstum auswirkt.
Darüber hinaus begünstigen die zunehmende kommerzielle Nutzung von Satelliten-Mobilfunk-Verbindungen, wachsende Militäraufträge für robuste Kommunikationsinfrastrukturen und die Integration von Satellitensystemen in das umfassendere Ökosystem des Internets der Dinge (IoT) das Marktwachstum. Da Unternehmen einer sicheren und unterbrechungsfreien digitalen Infrastruktur höchste Priorität einräumen, entwickelt sich der Markt hin zu einem kollaborativen Telekommunikationsmodell, in dem Satellitennetze die bestehende terrestrische Infrastruktur ergänzen und so ein wirklich einheitliches globales Netzwerk schaffen. In diesem Kontext gaben AT&T und AST SpaceMobile im Mai 2024 eine kommerzielle Vereinbarung zur Bereitstellung eines satellitenbasierten Breitbandnetzes direkt für Smartphones bekannt und verlängerten damit ihre Zusammenarbeit bis 2030. Zudem plant diese Partnerschaft, die mobile Konnektivität durch die Integration von Satelliten in niedriger Erdumlaufbahn (LEO) in das bestehende Mobilfunknetz von AT&T auszubauen und so die Versorgung in abgelegenen und unterversorgten Gebieten zu ermöglichen.
Schlüssel LEO-Satellitenkommunikation Markteinblicke Zusammenfassung:
Regionale Highlights:
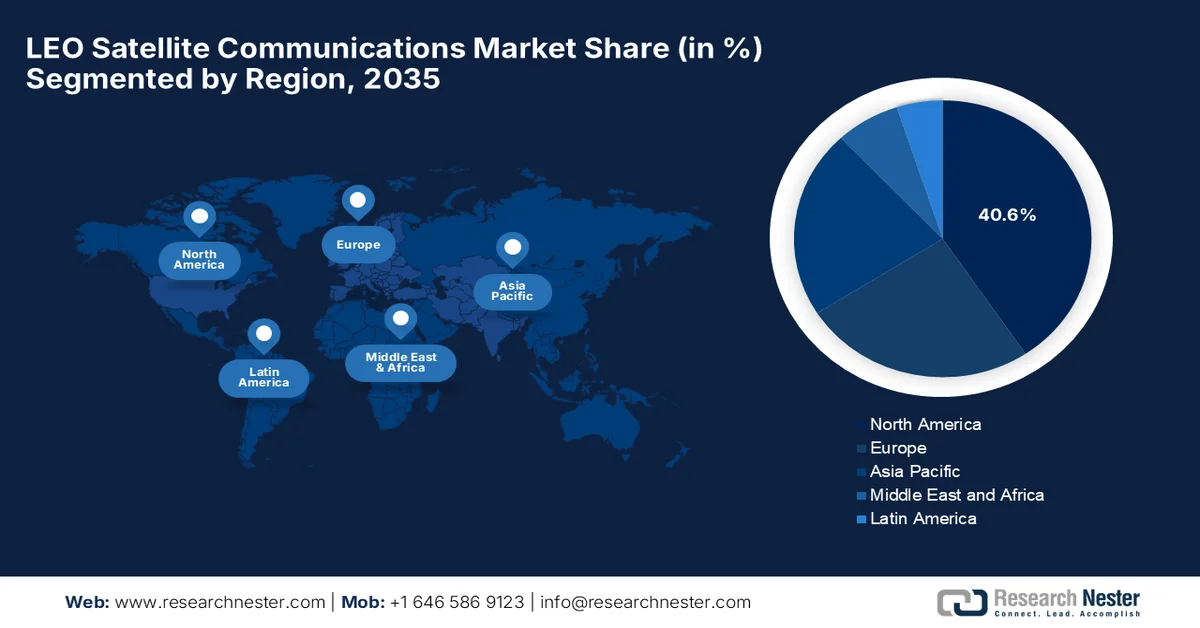
- Der Markt für leo-Satellitenkommunikation in Nordamerika wird bis 2035 voraussichtlich einen Marktanteil von 40,6 % erreichen. Unterstützt wird dies durch ein starkes Ökosystem im Luft- und Raumfahrtsektor sowie erhebliche Investitionen in Dual-Use-Anwendungen. Zudem wird die rasche Einführung dichter Megakonstellationen durch große Technologieunternehmen gefördert.
- Im asiatisch-pazifischen Raum wird im Zeitraum 2026–2035 das schnellste Wachstum erwartet. Treiber hierfür sind souveräne Raumfahrtinitiativen und die steigende Nachfrage nach Hochgeschwindigkeitsverbindungen in der Schifffahrt und Luftfahrt.
Segmenteinblicke:
- Der Markt für leo-Satellitenkommunikation wird voraussichtlich bis 2035 einen Anteil von 43,4 % im Ku-Band-Segment erreichen. Dies ist auf das günstige Verhältnis von Bandbreitenkapazität, Ausbreitungsleistung und Kosteneffizienz zurückzuführen.
- Das Segment Telekommunikationsanwendungen wird voraussichtlich im Zeitraum 2026–2035 einen beträchtlichen Anteil halten. Dies wird durch die steigende Nachfrage nach Hochgeschwindigkeitsverbindungen mit geringer Latenz in abgelegenen und unterversorgten Regionen gestützt.
Wichtigste Wachstumstrends:
- Sinkende Markteinführungskosten
- Überbrückung der digitalen Kluft
Hauptherausforderungen:
- Weltraummüll und orbitale Überlastung
- Astronomische und umweltbedingte Störungen
Wichtigste Akteure:SpaceX (USA), Amazon (USA), Eutelsat Group (Frankreich), Telesat (Kanada), AST SpaceMobile (USA), OneWeb (Großbritannien), Iridium Communications (USA), Kepler Communications (Kanada).
Global LEO-Satellitenkommunikation Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 67,6 Milliarden USD
- Marktgröße 2026: 76,2 Milliarden USD
- Prognostizierte Marktgröße: 225,2 Milliarden USD bis 2035
- Wachstumsprognose: 12,8 % CAGR (2026–2035)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (40,6 % Anteil bis 2035)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Führende Länder: USA, Deutschland, Japan, China, Vereinigtes Königreich
- Aufstrebende Länder: Indien, Südkorea, Singapur, Brasilien, Saudi-Arabien
Last updated on : 22 July, 2026
Markt für LEO-Satellitenkommunikation – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Sinkende Startkosten: Wiederverwendbare Raketentechnologie hat den Zugang zum Weltraum revolutioniert, indem sie die Kosten pro Kilogramm drastisch gesenkt hat. Häufige und planbare Starts ermöglichen es Betreibern, massive LEO-Konstellationen noch schneller aufzubauen. Diese Kapitaleffizienz ermöglicht einen kontinuierlichen Netzwerkausbau und wirtschaftlich tragfähige Geschäftsmodelle für globale Satellitenkommunikationsanbieter. In diesem Zusammenhang kündigte SpaceX im Mai 2023 den Start von 56 Starlink-Satelliten in den erdnahen Orbit mit einer Falcon-9-Rakete vom Startkomplex 40 der Cape Canaveral Space Force Station in Florida an. Diese Mission war ein weiterer wichtiger Schritt beim Ausbau der Starlink-Satellitenkonstellation für globale Breitbandverbindungen. Die erste Stufe der Falcon 9 absolvierte ihren elften Start und ihre elfte Landung und demonstrierte damit die Eignung der wiederverwendbaren Raketentechnologie von SpaceX zur Stärkung des globalen LEO-Satellitenkommunikationsmarktes.
- Überbrückung der digitalen Kluft: Traditionelle Glasfaser- und Mobilfunknetze stoßen in abgelegenen Regionen an geografische und wirtschaftliche Grenzen. LEO-Satellitenkonstellationen überwinden diese Barrieren, indem sie isolierte ländliche Gemeinden, maritime Korridore und Höhenflugrouten mit Hochgeschwindigkeitsinternet versorgen und so bisher unerschlossene Nutzergruppen weltweit erschließen. Im Februar 2024 gaben Telstra und Eutelsat OneWeb den Beginn des weltweit größten Ausbaus von LEO-Satelliten-Mobilfunk-Backhaul in Australien bekannt. Der erste kommerzielle Anruf wurde in Oxford Falls, New South Wales, getätigt. Diese Initiative zielt darauf ab, über 300 abgelegene Mobilfunkstandorte durch höhere Geschwindigkeiten, geringere Latenz und zuverlässige satellitenbasierte Verbindungen zu vernetzen und so das Marktwachstum anzukurbeln.
Herausforderungen
- Weltraummüll und Orbitüberlastung: Die zunehmende Verbreitung von Satelliten in niedrigen Erdumlaufbahnen birgt erhebliche Risiken durch Orbitüberlastung und Weltraummüll. Da massive Satellitenkonstellationen in einem begrenzten räumlichen Bereich operieren, steigt die Wahrscheinlichkeit von Kollisionen mit extrem hoher Geschwindigkeit. Zudem kann jeder einzelne Aufprall eine katastrophale Kettenreaktion auslösen, das sogenannte Kessler-Syndrom, wodurch Tausende nicht verfolgbarer Fragmente entstehen, die alle Objekte in nahen Umlaufbahnen gefährden. Betreiber stehen unter großem Druck, präzise Kollisionsvermeidungssysteme, automatisierte Manövrierfähigkeiten und zuverlässige Entsorgungsstrategien nach Missionsende zu entwickeln. Daher ist die Deorbitierung ausgedienter Satelliten innerhalb strenger Fristen erforderlich, um die Nutzbarkeit der Umlaufbahnen zu gewährleisten.
- Astronomische und umweltbedingte Störungen: Die riesigen LEO-Satellitenkonstellationen stellen aufgrund der Lichtverschmutzung und atmosphärischen Störungen eine große Herausforderung dar, die wichtige wissenschaftliche Arbeiten beeinträchtigt. Die stark reflektierenden Oberflächen und Solarpaneele Tausender Satelliten in niedriger Umlaufbahn erzeugen helle Streifen am Nachthimmel. Diese Reflektivität beeinträchtigt die bodengebundene optische Astronomie erheblich, zerstört Langzeitbelichtungen von Weltraumaufnahmen und verdeckt erdnahe Asteroiden. Darüber hinaus dringen die intensiven Funkfrequenzen dieser Konstellationen in benachbarte Frequenzbänder ein und erzeugen elektromagnetisches Rauschen, das empfindliche Radioteleskope blendet. Neben den Beobachtungsschwierigkeiten führt die Umweltbelastung zu regulatorischer Überprüfung und hemmt das Marktwachstum.
Marktgröße und Prognose für LEO-Satellitenkommunikation:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
12,8 % |
|
Marktgröße im Basisjahr (2025) |
67,6 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
225,2 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für LEO-Satellitenkommunikation:
Frequenzbandsegmentanalyse
Es wird erwartet, dass das Ku-Band im Prognosezeitraum mit einem Marktanteil von 43,4 % den größten Anteil am Frequenzbandsegment des LEO-Satellitenkommunikationsmarktes erreichen wird. Die Dominanz dieses Segments ist maßgeblich auf sein günstiges Verhältnis von Bandbreitenkapazität, Ausbreitungsleistung und Kosteneffizienz zurückzuführen. Diese Faktoren machen es besonders geeignet für Breitband-Internetzugang, maritime Konnektivität, Bordkonnektivität und Unternehmenskommunikationsdienste. Im März 2026 unterzeichneten Global Invacom und SatWave Arrays Inc. eine Absichtserklärung zur Entwicklung einer Multi-Orbit-Flachantenne der nächsten Generation für die Ka/Ku-Band-Satellitenkommunikation. Diese innovative Antenne ermöglicht ein verlustfreies Umschalten zwischen LEO-, MEO- und GEO-Satelliten und bietet somit mehr Flexibilität, Zuverlässigkeit und Konnektivität.
Anwendungssegmentanalyse
Der Telekommunikationssektor im Anwendungssegment dürfte einen beträchtlichen Marktanteil einnehmen. Die steigende Nachfrage nach Hochgeschwindigkeitsverbindungen mit geringer Latenz in abgelegenen und unterversorgten Regionen treibt das Wachstum dieses Teilsegments voran. Gleichzeitig bestärken die zunehmende Nutzung von Satellitenbreitband für Verbraucher- und Unternehmensanwendungen sowie die Unfähigkeit herkömmlicher terrestrischer Netze wie Glasfaser- und Mobilfunkinfrastruktur, geografisch anspruchsvolle Gebiete wirtschaftlich abzudecken, die Marktführerschaft dieses Segments. So kündigte Amazon beispielsweise im April 2026 die Übernahme von Globalstar an, um sein Amazon-Leo-Satellitennetzwerk in niedriger Erdumlaufbahn um direkte Geräteverbindungen zu erweitern. Die Integration der Satellitenressourcen, des Frequenzspektrums und des Know-hows von Globalstar ermöglicht neben der Mobilfunkabdeckung auch erweiterte Sprach-, Text- und Datendienste, einschließlich der Unterstützung von Apple-Satellitenfunktionen.
Komponentensegmentanalyse
Prognosen zufolge wird der Bereich der Komponentendienstleistungen bis Ende 2035 einen signifikanten Marktanteil erreichen. Das Wachstum dieses Segments ist auf die steigende Nachfrage nach Managed Connectivity Solutions, Netzwerkbetriebsdiensten, Satelliten-Breitbandabonnements und Mehrwertdiensten zurückzuführen, die für den Betrieb und die Wartung großflächiger LEO-Konstellationen erforderlich sind. Mit dem Ausbau kommerzieller Satellitennetze bieten Serviceprovider Komplettlösungen an, darunter Connectivity-as-a-Service, Unternehmensnetzwerke, Mobilitätsdienste und Kommunikationslösungen für Behörden. Dadurch reduziert sich der Bedarf der Kunden, komplexe Satelliteninfrastrukturen direkt zu verwalten. All diese Faktoren tragen maßgeblich zur Stärkung der Marktposition dieses Segments bei.
Unsere detaillierte Analyse der LEO-Satellitenkommunikation umfasst die folgenden Abschnitte:
Segment | Teilsegmente |
Frequenzband |
|
Anwendung |
|
Komponente |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für LEO-Satellitenkommunikation – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für LEO-Satellitenkommunikation wird im Prognosezeitraum voraussichtlich mit 40,6 % den größten Anteil ausmachen. Die führende Position der Region ist maßgeblich auf ein starkes Raumfahrt-Ökosystem und erhebliche Investitionen in Dual-Use-Anwendungen zurückzuführen. Gleichzeitig schreitet die kommerzielle Expansion rasant voran, da große Technologiekonzerne die lokale Produktion und den Einsatz dichter Megakonstellationen beschleunigen. Im Dezember 2025 demonstrierten Keysight Technologies und KT SAT die branchenweit erste Multi-Orbit-NTN-Übergabe zwischen einem GEO-Satelliten und einer emulierten LEO-Verbindung und erreichten so eine kontinuierliche Servicekonnektivität. Dieser Proof-of-Concept nutzte eine aktive Ku-Band-GEO-Verbindung über KOREASAT-6A und validierte wichtige 6G-Satellitenmobilitätsfunktionen, die mit den neuen 3GPP-NTN-Standards übereinstimmen.
Eine beispiellose Konzentration fortschrittlicher Raumfahrtindustrie und privater Startkapazitäten positioniert den US-amerikanischen Markt für LEO-Satellitenkommunikation für ein solides Wachstum in den kommenden Jahren. Die Marktdynamik wird maßgeblich durch die tiefe institutionelle Integration getrieben, in deren Rahmen Bundesbehörden wie das Verteidigungsministerium Aufträge für den Aufbau weitverzweigter Orbitalarchitekturen für taktische Kommunikation, Raketenwarnsysteme und sicheres Datenrouting vergeben. Im August 2023 vergab die Raumfahrtbehörde Aufträge im Wert von rund 1,5 Milliarden US-Dollar an Northrop Grumman und Lockheed Martin für den Bau von 72 Satelliten der Beta-Variante für die zweite Tranche der Transportschicht. Diese Satelliten werden permanente, globale, verschlüsselte Kommunikation, fortschrittliche taktische Datenverbindungen und die Unterstützung von Missionen wie Raketenwarnung und Zielerfassung jenseits der Sichtlinie ermöglichen und eignen sich daher für ein normales Marktwachstum.
In Kanada gewinnt der Markt für LEO-Satellitenkommunikation zunehmend an Bedeutung. Dies ist strukturell bedingt durch die weitläufige, dünn besiedelte Geografie des Landes und die strategischen Souveränitätsanforderungen in der Arktis. Gleichzeitig stärkt Kanada seine heimischen Raumfahrtkapazitäten durch umfangreiche öffentlich-private Finanzierungen für Satellitenkonstellationen der Enterprise-Klasse wie Telesat Lightspeed, die von MDA Space vor Ort gefertigt werden. Im April 2026 rief das kanadische Verteidigungsministerium einen Wettbewerb zur Entwicklung robuster LEO-Satellitenkommunikationstechnologien ins Leben, die auch in umkämpften Umgebungen operieren können. Diese Initiative konzentriert sich insbesondere auf adaptives Beamforming, Störschutzverfahren und experimentelle Validierung zur Verbesserung der Kommunikationszuverlässigkeit gegenüber feindlichen Störungen.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Markt wird voraussichtlich von 2026 bis 2035 das schnellste Wachstum verzeichnen. Dieses Wachstum wird maßgeblich durch nationale Raumfahrtinitiativen, insbesondere in China, Japan und Indien, vorangetrieben, wo die Regierungen den Aufbau nationaler Megakonstellationen beschleunigen. Zusätzlich beflügelt ein boomender Schifffahrts- und Luftfahrtsektor den regionalen Markt, da er eine konstante und leistungsstarke Konnektivität für Frachtschifffahrt und kommerzielle Flüge benötigt. Im Januar 2026 kündigte das japanische Ministerium für Innere Angelegenheiten und Kommunikation (MIC) Subventionen für das japanische LEO-Satellitenkommunikationsprojekt (J-LEO-Projekt) an, dessen Hauptziel die Stärkung der nationalen Autonomie in der Satellitenkommunikation ist. Diese Initiative fördert die Entwicklung von LEO-Satellitenkonstellationen, Satelliten und Bodenstationen durch Fördermittel, die vom japanischen Verband für Kommunikations- und Informationsnetze (CIAJ) verwaltet werden.
Die massiven, staatlich geförderten Megakonstellationsinitiativen, die als kritische nationale Infrastruktur gelten, treiben das Wachstum des LEO-Satellitenkommunikationsmarktes in China verantwortungsvoll voran. Darüber hinaus zielen diese Initiativen darauf ab, wertvolle Orbitalpositionen und Frequenzspektren zu sichern und so eine robuste, heimische Alternative zu westlichen Satellitennetzen aufzubauen. Laut Regierungsangaben vom August 2024 startete China die ersten 18 Satelliten der Spacesail-LEO-Satellitenkonstellation, was einen wichtigen Schritt beim Ausbau seiner globalen Satelliteninternetkapazitäten darstellt. Diese Konstellation soll latenzarme, schnelle und zuverlässige Breitbanddienste bereitstellen und soll auf Tausende von Satelliten für eine regionale und globale Abdeckung erweitert werden, was positive Marktaussichten signalisiert.
Der indische Markt für LEO-Satellitenkommunikation befindet sich in einer Phase tiefgreifenden Wachstums, das vor allem durch umfassende regulatorische Reformen und die steigende Nachfrage nach Breitbandinternet im ländlichen Raum angetrieben wird. Die kommerzielle Expansion wird durch die Frequenzvergabe und Joint Ventures zwischen globalen Satellitenbetreibern und großen indischen Telekommunikationsunternehmen vorangetrieben, die abgelegenen ländlichen Gemeinden schnelles Internet mit geringer Latenz ermöglichen wollen. Im September 2025 erklärte das Presseinformationsbüro (PIB), dass Indien Satelliteninternet als Schlüsselelement seiner Vision „Digital India“ vorantreibt, indem es LEO- und MEO-Satellitensysteme nutzt, um schnellere und zuverlässigere Breitbandverbindungen in entlegenen und unterversorgten Regionen bereitzustellen. Gleichzeitig beschleunigen Regierungsreformen, die Beteiligung des Privatsektors und Initiativen wie das J-LEO-Ökosystem, BharatNet und die Satellitenkommunikationspolitik den Ausbau der satellitengestützten Verbindungsinfrastruktur Indiens.
Einblicke in den europäischen Markt
Der europäische Markt dürfte im Prognosezeitraum ein deutliches Wachstum verzeichnen. Prägend für den regionalen Markt ist der starke Fokus auf technologische Souveränität, sichere Regierungskommunikation und digitale Unabhängigkeit von ausländischer Infrastruktur. Unterstützt wird der Markt durch eine hochentwickelte inländische Lieferkette für Satellitenfertigung, eine proaktive Frequenzkoordinierung durch regionale Regulierungsbehörden und die zunehmende Integration in die multidimensionalen militärischen Rahmenwerke Europas. Wie ein Artikel des Europäischen Parlaments ausführt, beschleunigt sich der LEO-Satellitenkommunikationssektor der Region durch strategische Investitionen in technologische Souveränität, sichere Kommunikation und digitale Unabhängigkeit, angetrieben von Initiativen wie der EU-Satellitenkonstellation IRIS².
Das kommerzielle Wachstum wird durch Partnerschaften zwischen Luft- und Raumfahrtunternehmen, Startups und Telekommunikationsbetreibern unterstützt, um die Konnektivität in ländlichen Gebieten, auf Seewegen und in Luftfahrtnetzen auszubauen.
Die hochentwickelte industrielle Fertigungsbasis Deutschlands und der zunehmende Fokus auf digitale Souveränität in kritischen Wirtschaftssektoren treiben den Markt verantwortungsvoll an. Die Marktdynamik wird maßgeblich von der Automobil-, Logistik- und Schwerindustrie getragen, die LEO-Konnektivität nutzen, um weitverbreitete IoT-Anwendungen, Tests autonomer Fahrzeuge und intelligentes Lieferkettenmanagement über entlegene Korridore hinweg zu ermöglichen. In diesem Zusammenhang berichtete die RAND Corporation im November 2025, dass Deutschland bis 2030 rund 38 Milliarden US-Dollar investiert, um seine militärischen Weltraumkapazitäten zu stärken. Der Fokus liegt dabei auf sicherer Satellitenkommunikation, orbitaler Überwachung und dem Schutz vor Cyberangriffen, Störungen und feindlichen Aktivitäten im Weltraum. Diese Investition zielt darauf ab, die Abhängigkeit von ausländischen Anbietern zu verringern, Deutschlands Rolle in der europäischen Weltraumsicherheit zu stärken und die Entwicklung fortschrittlicher Verteidigungstechnologien zu beschleunigen.
In Großbritannien wächst der Markt für LEO-Satellitenkommunikation rasant. Dies ist auf die Präsenz großer globaler Satellitenbetreiber zurückzuführen, die ihren Hauptsitz in Großbritannien haben oder dort stark investieren. Zusätzlich wird das Wachstum durch die Bemühungen der Regierung um nationale digitale Souveränität, die Sicherstellung einer ausfallsicheren Kommunikation für das Verteidigungsministerium und den Ausbau von Hochgeschwindigkeitsverbindungen in abgelegenen ländlichen Gebieten durch öffentlich-private Hybridnetzwerk-Pilotprojekte beflügelt. Im April 2026 erklärte die britische Regierung, dass das Programm „Connectivity in Low-Earth Orbit“ (C-LEO) die Position des Landes im wachstumsstarken LEO-Satellitenkommunikationssektor stärken soll. Dies soll durch die Beschleunigung der Entwicklung fortschrittlicher Technologien, die Massenproduktion von Satellitenkonstellationen und den Ausbau der heimischen Lieferkettenkapazitäten erreicht werden. Die Initiative zielt darauf ab, britischen Unternehmen zu helfen, zukünftige Satellitenkommunikationsaufträge zu sichern, private Investitionen anzuziehen und wichtige Technologien voranzutreiben.
Wichtige Akteure auf dem Markt für LEO-Satellitenkommunikation:
- SpaceX (USA)
- Amazon (USA)
- Eutelsat-Gruppe (Frankreich)
- Telesat (Kanada)
- AST SpaceMobile (USA)
- OneWeb (UK)
- Iridium Communications (USA)
- Kepler Communications (Kanada)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- SpaceX ist ein führender Anbieter, dessen Erfolg maßgeblich von seiner Starlink-Konstellation getragen wird, einem der weltweit größten kommerziellen Satelliten-Breitbandnetze. Das Unternehmen produziert und betreibt eigene LEO-Satelliten, Bodensysteme und Nutzerterminals, um Internetzugang mit hoher Geschwindigkeit und geringer Latenz zu ermöglichen.
- Amazon betritt den Markt mit Amazon Leo, ehemals Project Kuiper. Dabei handelt es sich um eine geplante Satelliten-Breitbandkonstellation, die globale Konnektivität bieten soll. Das Unternehmen entwickelt und betreibt LEO-Satelliten und die dazugehörige Netzwerkinfrastruktur mit dem Hauptziel, Verbraucher, Unternehmen und Regierungsbehörden zu bedienen.
- Die Eutelsat Group ist ein führender Anbieter von Satellitenkommunikation und verfügt über LEO-Kapazitäten durch ihre OneWeb-Konstellation. Das Unternehmen produziert und betreibt ein globales LEO-Satellitennetzwerk, das sich auf die Bereitstellung von Hochgeschwindigkeits-Konnektivitätslösungen für Unternehmen, Behörden, Mobilfunkanbieter und Telekommunikationsunternehmen konzentriert.
- Telesat ist ein kanadisches Satellitenkommunikationsunternehmen, das sich auf die Entwicklung seiner Lightspeed-LEO-Konstellation konzentriert, um fortschrittliche Breitbandverbindungen bereitzustellen. Das Unternehmen nutzt außerdem leistungsstarke Satellitennetzwerke für Anwendungen wie die Anbindung abgelegener Gebiete, private Netzwerke und kritische Kommunikationssysteme.
- AST SpaceMobile ist ein spezialisiertes Unternehmen für Satellitenkommunikation im erdnahen Orbit (LEO), das sich auf die direkte Verbindung von Endgeräten konzentriert. Das Unternehmen entwickelt ein weltraumgestütztes Mobilfunk-Breitbandnetz, das speziell für die Unterstützung von Sprach-, Daten- und Internetdiensten in Zusammenarbeit mit Mobilfunknetzbetreibern konzipiert ist.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt:
Der globale Markt für LEO-Satellitenkommunikation befindet sich in einem tiefgreifenden Wandel. Er wird von wenigen großen Herstellern dominiert, die umfangreiche Satellitenkonstellationen betreiben und Endnutzer-Konnektivitätslösungen anbieten. Führende Hersteller konkurrieren intensiv über Konstellationsgröße, Startkapazität, Netzabdeckung, geringe Latenz und die Integration in Unternehmens- und Verbraucherkommunikationsdienste. Unternehmen wie SpaceX, Eutelsat Group, Telesat und Amazon erweitern ihre LEO-Satellitenplattformen, um Breitband-, Mobilitäts-, Regierungs- und IoT-Anwendungen zu bedienen. So schlossen Airbus und Spacesail im Dezember 2025 eine Partnerschaft, um die zukünftige LEO-Satellitenkonnektivität von Spacesail in Airbus' Bordkonnektivitätslösung HBCplus zu integrieren. Diese Zusammenarbeit bietet Fluggesellschaften eine zusätzliche Option für Konnektivität mit hoher Bandbreite und geringer Latenz und verbessert so das Reiseerlebnis und den Flugbetrieb.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Juli 2026 ging Amazon Leo eine Partnerschaft mit Herotel ein, um Evry zu starten, einen Satelliteninternetdienst, der ländliche Haushalte und Unternehmen abseits herkömmlicher Netze anbinden soll. Der Dienst nutzt die LEO-Satellitentechnologie von Amazon Leo, um in unterversorgten Gebieten Südafrikas schnelle und latenzarme Verbindungen bereitzustellen.
- Im Juni 2026 schloss Hitachi Construction Machinery eine Partnerschaft mit Amazon Leo, um Satellitenverbindungen für Baustellen in Europa zu testen. Hitachi war damit der erste Baumaschinenhersteller, der am Enterprise Preview-Programm von Amazon Leo teilnahm. Die tragbaren Amazon-Leo-Antennen ermöglichen zuverlässige Hochgeschwindigkeitsverbindungen an abgelegenen Standorten in Großbritannien und Deutschland.
- Report ID: 8684
- Published Date: Jul 22, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
