Ausblick auf den Goldminenmarkt:
Der Goldminenmarkt hatte 2026 ein Volumen von 220,46 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 323,21 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 3,9 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Volumen der Goldminenbranche auf 229,06 Milliarden US-Dollar geschätzt.
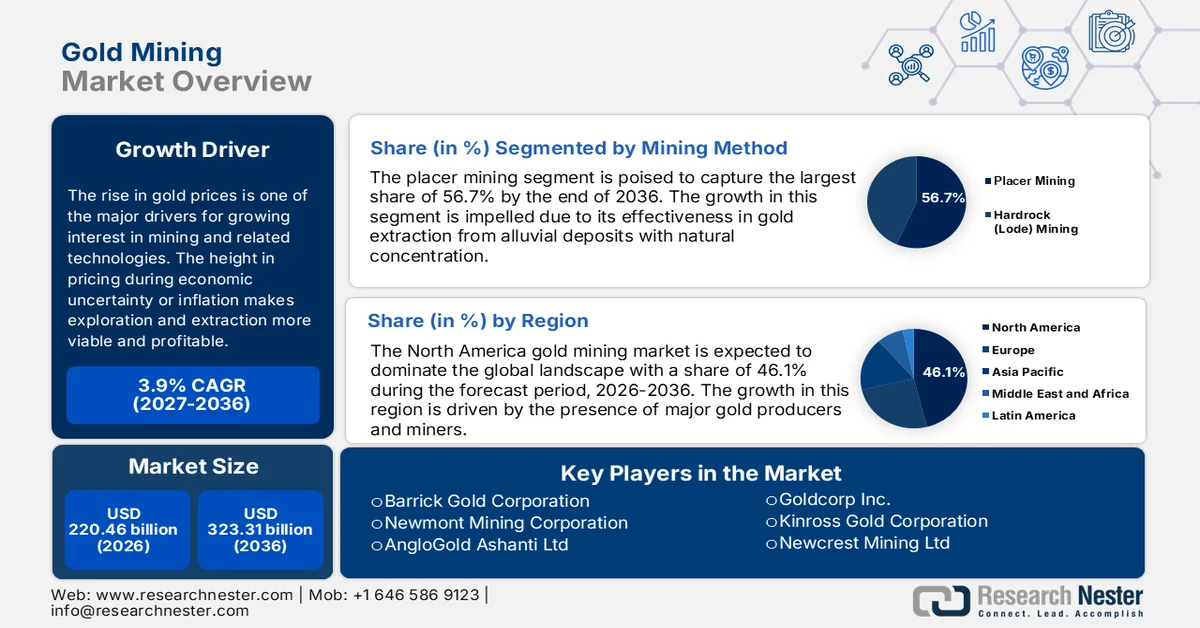
Der Anstieg der Goldpreise ist einer der Hauptgründe für das wachsende Interesse am Bergbau und den damit verbundenen Technologien. Die hohen Preise in Zeiten wirtschaftlicher Unsicherheit oder Inflation machen Exploration und Förderung rentabler. Dies lockt Bergbauunternehmen zu Investitionen in diesem Sektor. Laut einem Bericht der Weltbank vom Mai 2024 trieben geopolitische Spannungen und Unsicherheiten den Goldpreis im ersten Quartal desselben Jahres um 9 % in die Höhe.
Jüngste technologische Fortschritte in den Bereichen Abbau, Verarbeitung und Kostenmanagement haben die Produktion angekurbelt und die Produktverfügbarkeit auf dem Goldmarkt erhöht. Innovative Lösungen, die auf Automatisierung, Robotik und verbesserten Techniken basieren, ermöglichen es Bergleuten, tiefere und komplexere Lagerstätten zu erschließen. Diese Steigerung der Abbaueffizienz motiviert weitere Bergbauunternehmen, in diesem Bereich tätig zu werden. So kooperierte beispielsweise RG Gold im August 2024 mit der Narxoz-Universität, um die Finanzprozesse in der Produktion zu automatisieren. Diese Digitalisierung dient als Instrument für eine bessere Bewertung und die Optimierung der verfügbaren Ressourcen sowie verschiedener Unternehmensentwicklungen. Solche strategischen Partnerschaften schaffen zudem Spielraum für weitere Investitionen in Forschung und Entwicklung.
Schlüssel Goldabbau Markteinblicke Zusammenfassung:
Regionale Highlights:
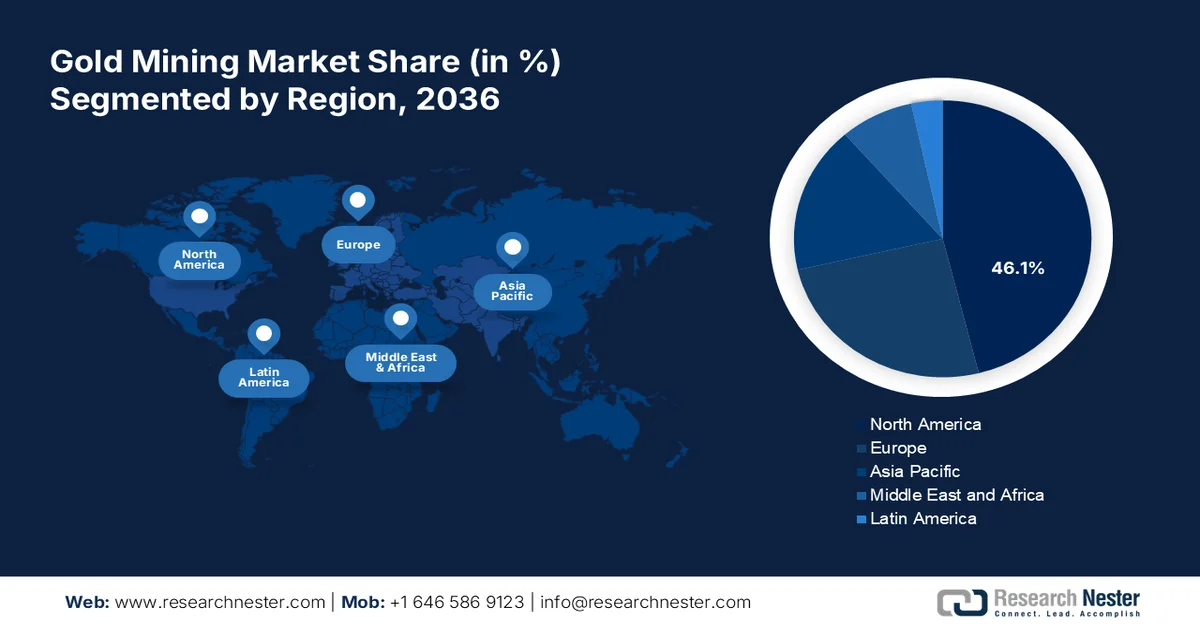
- Der nordamerikanische Goldminenmarkt wird bis 2036 einen Anteil von 46,10 % erreichen, was auf die Präsenz großer Goldproduzenten und -bergbauunternehmen zurückzuführen ist.
Segment-Einblicke:
- Das Segment der Seifengoldgewinnung im Goldminenmarkt wird bis 2036 voraussichtlich einen Marktanteil von 56,70 % erreichen. Dies ist auf die hohe Effizienz der Goldgewinnung aus alluvialen Lagerstätten und die Einführung fortschrittlicher Technologien für einen reibungslosen Abbau zurückzuführen.
- Das Schmucksegment im Goldminenmarkt dürfte bis 2036 aufgrund der steigenden Nachfrage nach Goldschmuck in Schwellenländern wie Indien und China große Geschäftschancen bieten.
Wichtigste Wachstumstrends:
- Steigende Nachfrage nach Gold
- Zunehmende Investitionen in die Exploration
Hauptherausforderungen:
- Zunehmender Druck durch Umweltbelastungen
- Schwindende globale natürliche Ressourcen
Wichtigste Akteure:Barrick Gold Corporation, Newmont Mining Corporation, AngloGold Ashanti Ltd, Goldcorp Inc., Kinross Gold Corporation, Newcrest Mining Ltd, Gold Fields Ltd, Polyus Gold International Ltd, Agnico Eagle Mines Ltd.
Global Goldabbau Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:220,46 Mrd. USD
- Marktgröße 2027:229,06 Mrd. USD
- Prognostizierte Marktgröße bis 2036:323,21 Mrd. USD
- Wachstumsprognose:3,9 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (46,1 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, Australien, Vereinigte Staaten, Kanada, Russland
- Schwellenländer: China, Indien, Japan, Indonesien, Thailand
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Goldminenmarktes:
Wachstumstreiber
- Steigende Goldnachfrage: Neben seiner Funktion als sicherer Hafen ist das Edelmetall auch ein wichtiger Bestandteil der Elektronikfertigung, was die Goldnachfrage weiter ankurbelt. Sein Beitrag zur Herstellung von Schaltkreisen und Kunsthandwerk sichert dem Goldmarkt eine stabile Kundenbasis. Die Branche profitiert zudem von der Nachfrage aus verschiedenen Wachstumssektoren wie der Schmuckindustrie, der Technologiebranche und von Zentralbanken. Laut einem Bericht des World Gold Council vom Oktober 2024 stieg der Wert der Goldnachfrage um 35 % auf über 100 Milliarden US-Dollar. Trotz des Rückgangs der Schmuckkäufe stiegen die Ausgaben um 13 % auf rund 36 Milliarden US-Dollar.
- Steigende Investitionen in die Exploration: Die kontinuierlichen Investitionen von Bergbauunternehmen in Explorationsaktivitäten erschließen neue Goldvorkommen. Dies führt zu einem langfristigen Wachstum unerschlossener Regionen und geologischer Formationen und bietet Investoren lukrative Möglichkeiten. So kündigte beispielsweise Siguiri Gold im Juli 2024 den Börsengang an, um 8 bis 10 Millionen US-Dollar für die fortgeschrittene Exploration seines Guinea-Projekts einzuwerben. Das Gebiet des SGP liegt im ertragreichen Birimian Greenstone Belt mit über 300 Millionen Unzen Goldvorkommen und zahlreichen Goldminen und -projekten mit mehreren Millionen Unzen Gold.
Herausforderungen
- Zunehmender Druck durch Umweltbelastungen: Kontinuierliche Bergbauaktivitäten können massive Entwaldung, Wasserverschmutzung und den Verlust der Artenvielfalt verursachen. Dies kann Bedenken hinsichtlich der Umweltauswirkungen hervorrufen und regulatorischen Druck auf den Goldmarkt ausüben. Dadurch kann der Fortschritt dieses Sektors weiter eingeschränkt werden, da zukünftige Explorations- und Abbauprojekte begrenzt werden. Zudem können die Betriebskosten steigen, da die Kosten für die Einhaltung der strengen Umweltauflagen in das Produktionsbudget einfließen müssen.
- Die Erschöpfung globaler natürlicher Ressourcen: Die begrenzten Vorkommen hochwertiger Erze können die Produktqualität mindern und zu einem Rückgang der Nachfrage im Goldminenmarkt führen. Die sinkende Zahl neuer Lagerstätten kann die Rentabilität der Goldproduktion zusätzlich beeinträchtigen. Dies kann es Unternehmen erschweren, ihr Interesse an diesem Sektor aufrechtzuerhalten. Der Mangel an neuen Explorationsprojekten kann Investoren zudem von der Finanzierung abhalten und so finanzielle Herausforderungen und Risiken für den weiteren Abbau mit sich bringen. Darüber hinaus kann die Knappheit an natürlichen Ressourcen das Wachstum in diesem Sektor hemmen.
Marktgröße und Prognose für den Goldabbau:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
3,9 % |
|
Marktgröße im Basisjahr (2026) |
220,46 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
323,21 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung im Goldabbau:
Abbauverfahren
Es wird erwartet, dass das Segment der Seifengoldgewinnung bis Ende 2036 einen Marktanteil von rund 56,7 % am Goldabbau erreichen wird. Das Wachstum dieses Segments wird durch die Effektivität der Goldgewinnung aus alluvialen Lagerstätten mit natürlicher Konzentration angetrieben. Da diese Methode einen wesentlichen Teil der Goldproduktion im Kleinbergbau und im handwerklichen Bergbau ausmacht, findet sie weiterhin breite Anwendung. Um den Abbau zu vereinfachen, setzen Händler auf fortschrittliche Technologien. So ging beispielsweise Society Artisanal im Juni 2024 eine Partnerschaft mit Minespider ein, um konfliktfreies, handwerklich gewonnenes Gold aus der Demokratischen Republik Kongo zurückzuverfolgen. Das Unternehmen will mithilfe seiner Blockchain-basierten Rückverfolgbarkeitsplattform und digitaler Produktpässe eine nachhaltige Goldproduktion erreichen. Dies hat die Anwendung der Seifengoldgewinnung weiter gefördert.
Endverwendung
Aufgrund der Endverwendung wird dem Schmucksegment im Prognosezeitraum ein großes Geschäftspotenzial für den Goldminenmarkt prognostiziert. Die steigende Nachfrage nach Goldschmuck in aufstrebenden Regionen wie Indien und China treibt die Nachfrage nach Goldminen an. Laut einem Bericht des World Gold Council vom Januar 2024 verzeichnete die weltweite Nachfrage nach Goldschmuck im selben Zeitraum einen leichten Anstieg von 2.089 t auf 2.093 t. In vielen Ländern gilt Gold als wertvolles Gut und Ausdruck des sozioökonomischen Status. Darüber hinaus ist dieses Metall aufgrund seiner Schönheit, Seltenheit und Formbarkeit ein bevorzugtes Material für die Schmuckherstellung, was den Bedarf an Gold weiter erhöht. Dies wiederum fördert einen stabilen Vertriebskanal für globale Minenbetreiber.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Abbauverfahren |
|
Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Goldminenmarktes:
Einblicke in den nordamerikanischen Markt
Bis 2036 wird der nordamerikanische Goldminenmarkt voraussichtlich einen Marktanteil von über 46,1 % erreichen. Das Wachstum in dieser Region wird durch die Präsenz großer Goldproduzenten und -bergbauunternehmen angetrieben. Länder wie Kanada und die USA beherbergen große Minen und schaffen so Geschäftsmöglichkeiten für führende Unternehmen wie Barrick, Newmont, Kinross und Teck Resources. Dies wiederum motiviert internationale Unternehmen, zum Ausbau der Branche in dieser Region beizutragen. So erwarb beispielsweise Orla Mining im November 2024 die Musselwhite-Goldmine von der Newmont Corporation. Ziel der Übernahme ist es, die Goldproduktion des Unternehmens auf 500 Unzen zu verdoppeln und es zu einem auf Nordamerika fokussierten, diversifizierten und kostengünstigen Goldproduktionsunternehmen zu machen.
Die USA zählen aufgrund hoher Investitionen und des proaktiven Engagements führender US-amerikanischer Unternehmen zu den wichtigsten Wachstumsmärkten im regionalen Goldabbau. Die Bergbauunternehmen ebnen den Weg für neue Handelszweige in diesem Land, um ihre Marktposition zu festigen. So ging Newmount beispielsweise im Oktober 2024 eine Partnerschaft mit MKS PAMP ein, um Verbrauchern einen rückverfolgbaren Goldbarren anzubieten. Mit der Einführung des PAMP 1oz Lady of Liberty Goldbarrens beim größten US-amerikanischen Großhändler zielt die Partnerschaft darauf ab, den Zugang zu hochwertigem, raffiniertem Gold für den Vermögensaufbau zu ermöglichen.
Kanada beherbergt einige der größten Bergbauprojekte der Welt und bietet daher ein enormes Investitionspotenzial im Goldminenmarkt. Viele globale Marktführer sichern sich derzeit die kanadischen Goldvorkommen, um ihre Lieferketten weltweit zu stärken. So erwarb beispielsweise Gold Field im Oktober 2024 Osisko Mining für 1,3 Milliarden US-Dollar. Ziel dieser Übernahme ist es, das Unternehmen zum alleinigen Eigentümer des Windfall-Projekts und weiterer Explorationsgebiete in Kanada zu machen.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum dürfte bis Ende 2036 aufgrund der massiven Goldproduktion in dieser Region ein bemerkenswertes Wachstum im Goldminenmarkt verzeichnen. Mit bedeutenden Produzenten wie China, Australien, Indien und Indonesien schöpft die Region ihr Potenzial für profitable Erträge voll aus. Die großen Produktionsanlagen und Lieferketten dieser Unternehmen erhöhen den Bedarf an der Erschließung heimischer Lagerstätten, um die Nachfrage zu decken. So startete beispielsweise Kula Gold im Dezember 2024 eine neue Erkundungsbohrkampagne in seinem Goldprojekt Mustang nahe Donnybrook in Westaustralien. Ziel des Projekts ist die Intensivierung der dualen Explorationsstrategie des Unternehmens in vielversprechenden Goldanomalien, die durch ultrafeine Boden- und Gesteinsproben entdeckt wurden.
Indien entwickelt sich aufgrund seiner begrenzten heimischen Goldproduktion zu einem der Hauptabnehmer auf dem Goldminenmarkt. Der Mangel an Ressourcen zwingt das Land zudem dazu, in ausländische Minenprojekte zu investieren, um eine ausreichende Goldversorgung zu sichern. So erweiterte beispielsweise NMDC im November 2023 sein Portfolio im Mineralienbergbau durch die Eröffnung seiner ersten Goldmine im Mount Celia Gold Operation in Westaustralien. Das Projekt unterstreicht den bemerkenswerten Erfolg des Unternehmens bei der Diversifizierung seiner mineralischen Vermögenswerte.
China ist aufgrund seiner wachsenden Elektronik- und Schmuckindustrie führend im regionalen Goldkonsum und trägt so maßgeblich zum Boom des Goldminenmarktes bei. Das Land baut zudem seine heimische Goldproduktion aus, um die steigende Nachfrage zu decken. Führende Bergbauregionen wie Shandong, Henan und Jiangxi sichern Chinas Spitzenposition im Wettbewerbsumfeld. Darüber hinaus fördern technologische Fortschritte und große Produktionsanlagen das Wachstum.
Akteure auf dem Goldminenmarkt:
- Barrick Gold Corporation
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Newmont Mining Corporation
- AngloGold Ashanti Ltd
- Goldcorp Inc.
- Kinross Gold Corporation
- Newcrest Mining Ltd
- Gold Fields Ltd
- Polyus Gold International Ltd
- Agnico Eagle Mines Ltd
- Orla Mining
- RG Gold
Die Integration von Technologie in den Goldabbau treibt die Produktion an und eröffnet dem Sektor lukrative Entwicklungsmöglichkeiten. Neue Abbau- und Managementmethoden mindern die Probleme, die mit den hohen Betriebskosten verbunden sind. Viele globale Marktführer kooperieren mit anderen Wettbewerbern, um deren innovative und umweltfreundliche Lösungen zu übernehmen. So schloss beispielsweise Dignity Gold im Juli 2024 eine strategische Partnerschaft mit GS Mining Holdings, um nachhaltige Praktiken im Bergbau zu fördern. Das Kooperationsprogramm zielt darauf ab, die operative Effizienz und das Wachstum von GS Mining in diesem Sektor durch solide Unternehmensführung und ethische Geschäftspraktiken zu steigern. Zu den wichtigsten Akteuren zählen:
Neueste Entwicklungen
- Im August 2024 kündigte Shandong Gold seinen Plan an, die Goldproduktion in Ghana durch die Inbetriebnahme neuer Minen zu steigern und damit seine Position als führender Goldproduzent Afrikas weiter auszubauen. Die neue Mine Cardinal Namdini soll jährlich rund 350.000 Unzen Gold fördern.
- Im August 2024 präsentierte RG Gold in Zusammenarbeit mit dem Park für Innovative Technologien neue IT-Lösungen für den Goldabbau. Die gemeinsame Industriereise mit dem autonomen Clusterfonds zielt darauf ab, kasachische IT-Unternehmen in die Demonstration fortschrittlicher Lösungen für den Unternehmenseinsatz einzubinden.
- Report ID: 6806
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
