Marktausblick für Drohnenbatterien:
Der Markt für Drohnenbatterien hatte 2026 ein Volumen von 11,40 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 43,01 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 14,2 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Drohnenbatterien auf 13,02 Milliarden US-Dollar geschätzt.
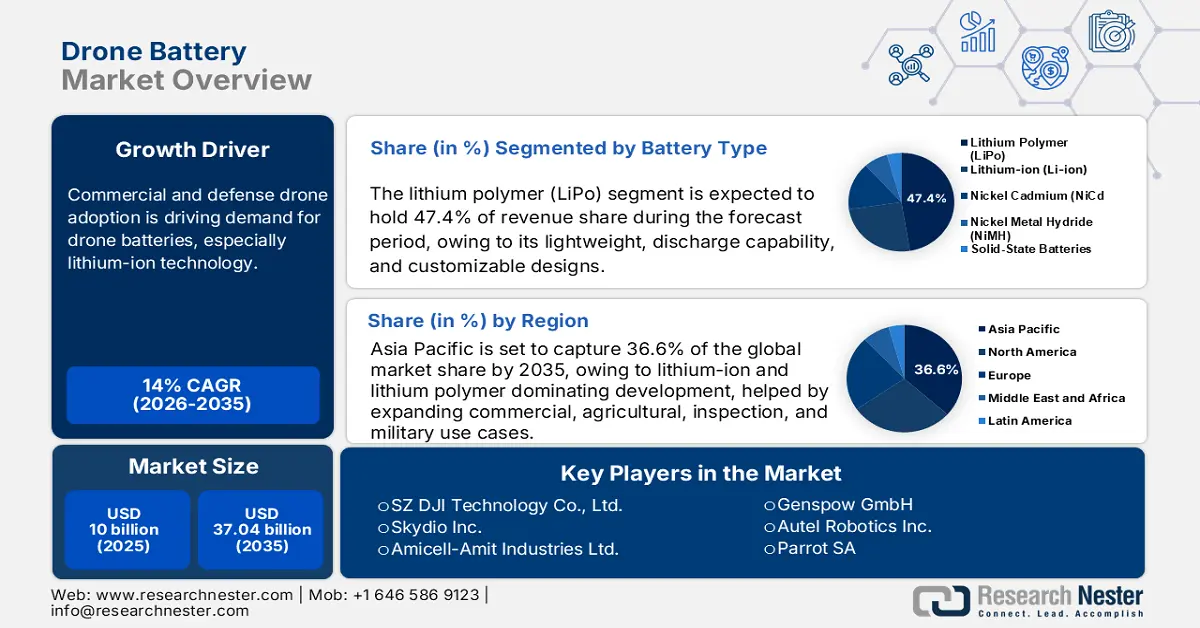
Die zunehmende Nutzung von Drohnen im kommerziellen und militärischen Bereich treibt die Nachfrage nach Drohnenbatterien, insbesondere nach Lithium-Ionen-Technologie, an. Die FAA schätzt, dass die US-amerikanische Flotte bis 2027 rund 955.000 kommerzielle und 1,82 Millionen Freizeitdrohnen umfassen wird. Dies dürfte den Bedarf an energiereicheren Batterien erhöhen, die trotz ihres Gewichts längere Nutzungsdauern ermöglichen. Darüber hinaus prognostiziert der US-amerikanische „National Blueprint for Lithium Batteries“ ein rasantes Wachstum des Lithium-Batterie-Marktes im kommenden Jahrzehnt, wobei elektrische Drohnen als besonders relevanter Markt gelten. Laut einem Bericht der Carnegie Endowment vom Oktober 2024 beliefen sich die kumulierten Investitionen zwischen dem zweiten Quartal 2023 und dem zweiten Quartal 2024 auf 40,9 Milliarden US-Dollar. Diese flossen vorwiegend in die Batterieherstellung, insbesondere in den schnellen Ausbau der Produktion und des Einsatzes von Lithium-Ionen-Zellen. Der aktuelle Wettlauf um die besten Batterien setzt darauf, die Wettbewerbslücken zu China zu schließen und saubere Energielösungen zu entwickeln.
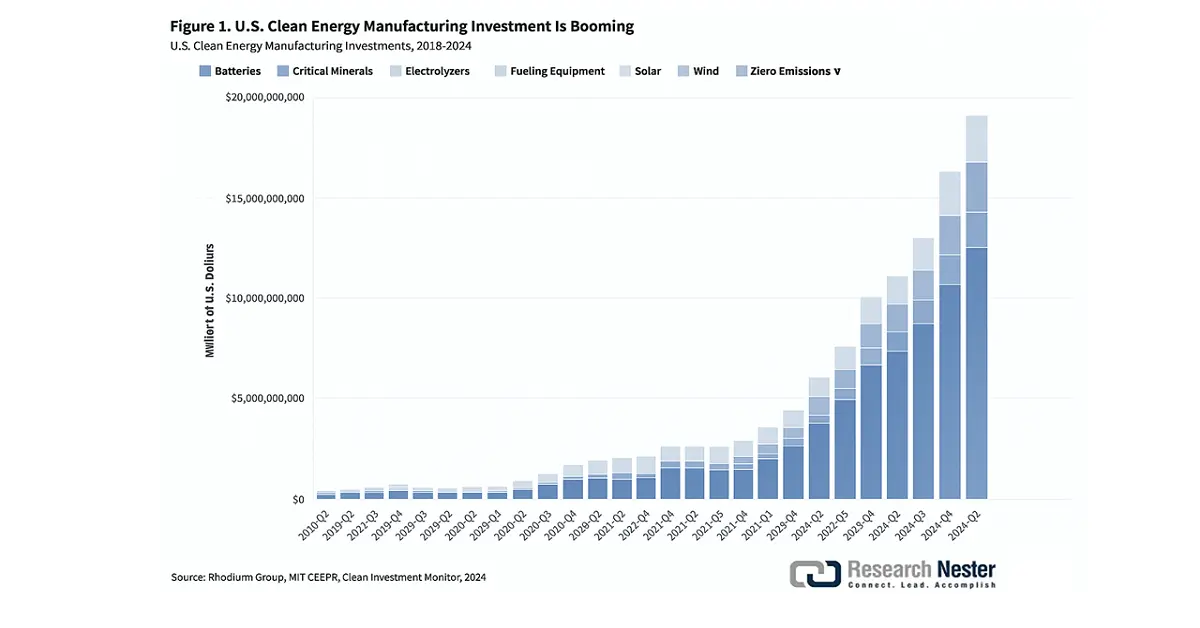
Quelle: Carnegie Endowment
Die Gewinnung von Rohstoffen wie Graphit, Lithium, Kobalt und Nickel erfolgt nach wie vor größtenteils außerhalb der USA. Insbesondere das US-Verteidigungsministerium (DOD) fördert im Rahmen des Defense Production Act inländische Graphitprojekte in Alaska und Alabama, um die Abhängigkeit von China zu verringern, das über 90 % des weltweit abgebauten Graphits verarbeitet. Daten des NREL/NAATBatt zeigen, dass es in Nordamerika im März 2024 851 Einrichtungen (knapp 700 Unternehmen) im Batteriebereich gab. Über 80 davon waren Rohstoffverarbeitungsanlagen, gegenüber etwa 25 im Jahr 2020. Dies deutet auf Wachstum bzw. eine zunehmende Standardisierung hin, insbesondere in der vorgelagerten und nachgelagerten Produktion. Importbeschränkungen, darunter die US-amerikanischen COVID-bedingten Lieferkontrollen von 2020 und Chinas Exportbeschränkungen für Seltene Erden, haben erhebliche Handelsstörungen verursacht.
Schlüssel Drohnenbatterie Markteinblicke Zusammenfassung:
Regionale Einblicke:
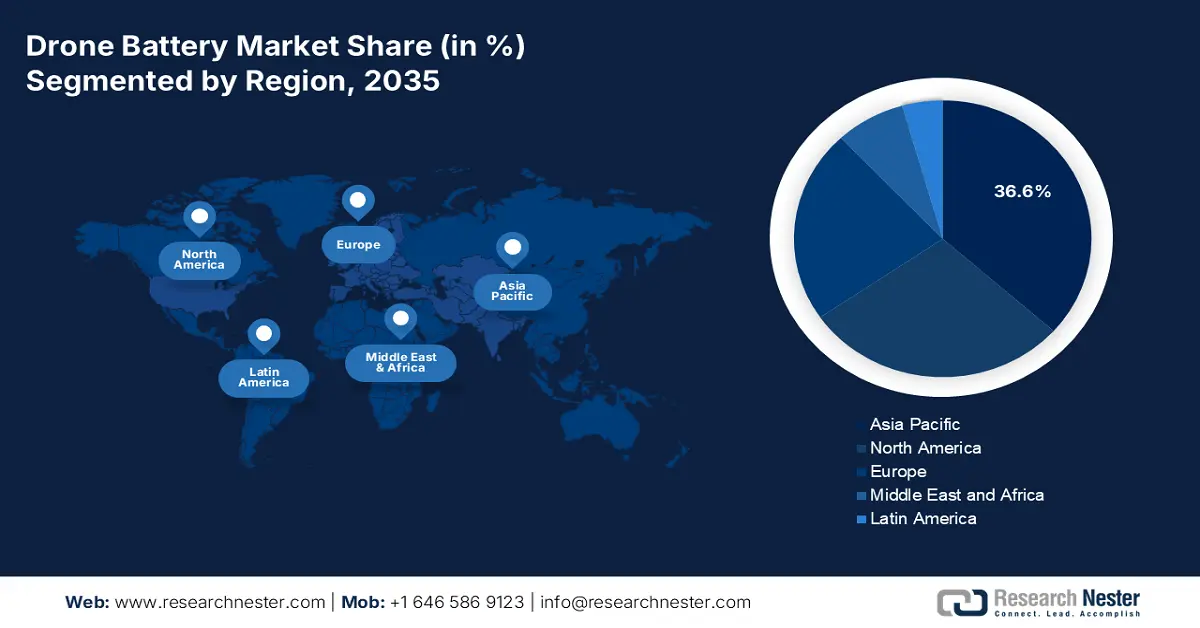
- Bis 2036 wird die Region Asien-Pazifik voraussichtlich einen Marktanteil von 36,6 % am Drohnenbatteriemarkt erreichen. Dies wird durch die verstärkte Nutzung von UAVs in den Bereichen Wirtschaft, Landwirtschaft und Verteidigung aufgrund wachsender industrieller UAV-Flotten begünstigt.
- Nordamerika wird bis 2036 voraussichtlich einen regionalen Marktanteil von 28,8 % erzielen. Grundlage hierfür sind Fortschritte bei der Elektrifizierung von Drohnen und der Batterieenergiedichte, die durch die von der FAA unterstützten, starken Kommerzialisierungsbemühungen gefördert werden.
Segmenteinblicke:
- Das Segment der Lithium-Polymer-Akkus (LiPo) wird bis 2036 voraussichtlich einen Marktanteil von 47,4 % am Drohnenakkumarkt erreichen. Dies ist auf die leichte Bauweise, die hohe Entladeeffizienz und die anpassbaren Formfaktoren zurückzuführen, die Anwendungen in der Luftfahrt unterstützen.
- Das Segment der kommerziellen Drohnen wird bis 2036 voraussichtlich einen Marktanteil von 41,7 % halten. Unterstützt wird dies durch den zunehmenden Einsatz in den Bereichen Logistik, Landwirtschaft, Immobilien und Umweltbewertungen, der durch staatliche Initiativen zur Förderung der Drohnenintegration beschleunigt wird.
Wichtigste Wachstumstrends:
- Hohe Budgetzuweisungen für Drohnentechnologie
- MQ-25 Stingray/Unbemannte Trägerluftfahrt
Hauptherausforderungen:
- Schwankungen der Rohstoffpreise
- Umwelt- und Recyclingprobleme
Wichtigste Akteure:Skydio Inc., Amperex Technology Limited (ATL), Amicell & Amit Industries Ltd., Genspow GmbH, Autel Robotics Inc., Parrot SA, Gens Ace (Lithium Balance A/S), EaglePicher Technologies LLC, Samsung SDI Co., Ltd., EaglePicher (wie oben) oder Denchi, Doosan Mobility Innovation Inc., MaxAmps (MaxAmps Lithium Batteries), RELiON Batteries, GP Batteries (GP Batteries Int’l Ltd.).
Global Drohnenbatterie Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:11,40 Mrd. USD
- Marktgröße 2027:13,02 Mrd. USD
- Prognostizierte Marktgröße bis 2036:43,01 Mrd. USD
- Wachstumsprognose:14,2 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Asien-Pazifik (36,6 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Nordamerika
- Führende Länder: USA, China, Japan, Deutschland, Südkorea
- Aufstrebende Länder: Indien, Vereinigtes Königreich, Australien, Frankreich, Kanada
Last updated on : 31 August, 2026
Drohnenbatteriesektor: Wachstumstreiber und Herausforderungen
Wachstumstreiber
Hohe Budgetzuweisungen für Drohnentechnologie: Batterien sind ein Eckpfeiler der modernen Wirtschaft und unverzichtbar für Unterhaltungselektronik, militärische Ausrüstung und saubere Energieprodukte wie Stromspeicher und Elektrofahrzeuge. China hat sich im letzten Jahrzehnt zu einer dominierenden Macht in dieser Branche entwickelt. Das Land ist in allen Stufen der Wertschöpfungskette präsent, von der Rohstoffgewinnung bis zur Batterieproduktion, und hält 70–90 % des globalen Batteriemarktanteils. Südkorea und Japan, einst Marktführer in der Batterietechnologie, haben heute nur noch Minderheitsanteile, während die USA an vierter Stelle stehen. Die USA sind bei den heute verwendeten Batterien hauptsächlich auf Importe aus dem asiatisch-pazifischen Raum angewiesen.
Batterien der nächsten Generation werden die Leistungsgrenzen heutiger Batterien hinsichtlich Energiedichte (bezogen auf Gewicht und Volumen), Leistungsdichte, Lebensdauer und Ladegeschwindigkeit voraussichtlich deutlich übertreffen. Sie bergen das Potenzial, innovative Funktionen für neue Generationen von Wearables und Drohnen zu ermöglichen. Die Bemühungen der US-Regierung zur Stärkung der heimischen Lieferkette für Drohnenbatterien haben sich im letzten Jahrzehnt ausgezahlt. Im Haushaltsentwurf für das Fiskaljahr 2024 wurden 111,2 Millionen US-Dollar für Forschung und Entwicklung im Bereich Drohnentechnologie und Sicherheitswartung bereitgestellt, darunter 6,1 Millionen US-Dollar für die Untersuchung und Integration kommerzieller Raumfahrtoperationen in den nationalen Luftraum und 21,1 Millionen US-Dollar für die Forschung zur Sicherheit unbemannter Luftfahrtsysteme (UAS). Weitere sicherheitsrelevante Forschungsbereiche umfassen fortschrittliche Materialien für Drohnenbatterien, die Aufrechterhaltung der Lufttüchtigkeit, Vereisung und Brandschutz für Flugzeuge, beispielsweise Branderkennung und Brandschutz bei Bränden von Brennstoffzellen, Lithiumbatterien und Gefahrstoffen.
Weltweit wird das exponentielle Wachstum militärischer und luftverteidigungstechnischer Drohnen durch die innovative Umrüstung kommerzieller unbemannter Luftfahrtsysteme (UAS) vorangetrieben. Neben den USA etablieren sich China, Israel, die Türkei und der Iran laut einem Bericht des Centre for Joint Warfare Studies (CENJOWS) vom September 2023 als wichtige Akteure im Bereich militärischer Drohnen. Mit der zunehmenden Einsatzbereitschaft lokal entwickelter taktischer Kampfdrohnen wird der bestehende Bestand bewaffnet, und die Fähigkeiten von Angriffs-, Aufklärungs-, Aufklärungs-, Schwarm- und Abwehrdrohnen werden für den Einsatz unter Wasser, an der Oberfläche und in der Luft verbessert.
MQ-1C Gray Eagle : Das unbemannte Flugsystem MQ-1C Gray Eagle der US-Armee bietet Echtzeit-Videoübertragung in voller Bewegung sowie Bodenkontrollstationen mit Kommunikationsausrüstung für Sicht- und Nicht-Sichtverbindungen. Im Haushaltsjahr 2025 sollen die Beschaffung von Schweröltriebwerken für die Gray Eagle unterstützt werden. Das neuartige Triebwerksantriebssystem stellt eine praktikable Lösung dar, um die Einsatzbereitschaft der MQ-1C Gray Eagle-Flotte und anderer Waffensysteme zu gewährleisten. Die Investition fördert die Entwicklung von Systemen zur sicheren Positionsbestimmung, Navigation und Zeitmessung (A-PNT) für die bildbasierte Navigation.
MQ-1C Gray Eagle Budget
| ||||||||||||||||||||||||||||||
Quelle: US-Verteidigungsministerium
MQ-25 Stingray/Unbemannte Trägerluftfahrt: Die US Navy und das Programm für unbemannte Trägerluftfahrt (UCA Mission Control System, UMCS) entwickeln gemeinsam unbemannte Luftfahrtsysteme (UAS) für Überwachungs-, Aufklärungs- und Aufklärungsmissionen im Rahmen des Flugzeugträgergeschwaders (Carrier Air Wing, CVW). Die MQ-25 soll die Mission des CVW erweitern und den internen ISR-Defizit der Flugzeugträgerkampfgruppe verringern.
Die Marine plant vorläufig, die Flotte für die MQ-25 mit einer anfänglichen Einsatzfähigkeit (IOC) bis zum Geschäftsjahr 2026 einzusetzen.
Budget für die unbemannte Trägerluftfahrt der MQ-25 Stingray
| Geschäftsjahr 2023 | Geschäftsjahr 2024 Geschäftsjahr 2025 | |||||
| Forschung, Entwicklung und Evaluierung Beschaffung - MQ-25 Beschaffung - UMCS | Menge | $M | Menge | $M | Menge | $M |
| - 1 - | 250,9 748,2 134,7 | - 3 - | 220.4 596,3 152,7 | - - - | 220.4 596,3 152,7 | |
| Gesamt | 1 | 1.133,80 | 3 | 969,4 | - | 898 |

Quelle: US-Verteidigungsministerium
Der im Verteidigungsministerium (DoD) ausgewiesene Haushaltsantrag für das Fiskaljahr 2025 liegt um 6,6 Milliarden US-Dollar über dem Haushaltsantrag des Präsidenten für das Fiskaljahr 2024. Dieser Anstieg um 45 % ist auf 5G-Kommunikation, die Umkategorisierung von Programmen im Bereich C4I (Führung, Kommunikation und Information) aus der Kategorie „Missionsunterstützung“ sowie auf geänderte Finanzierungspläne für das Combined Joint All-Domain Command (CJADC2), agile Softwareentwicklung, künstliche Intelligenz (KI) und eine netzwerkzentrierte, servicebasierte Architektur zurückzuführen.
C4I-Systeme im Geschäftsjahr 2025, in Milliarden US-Dollar
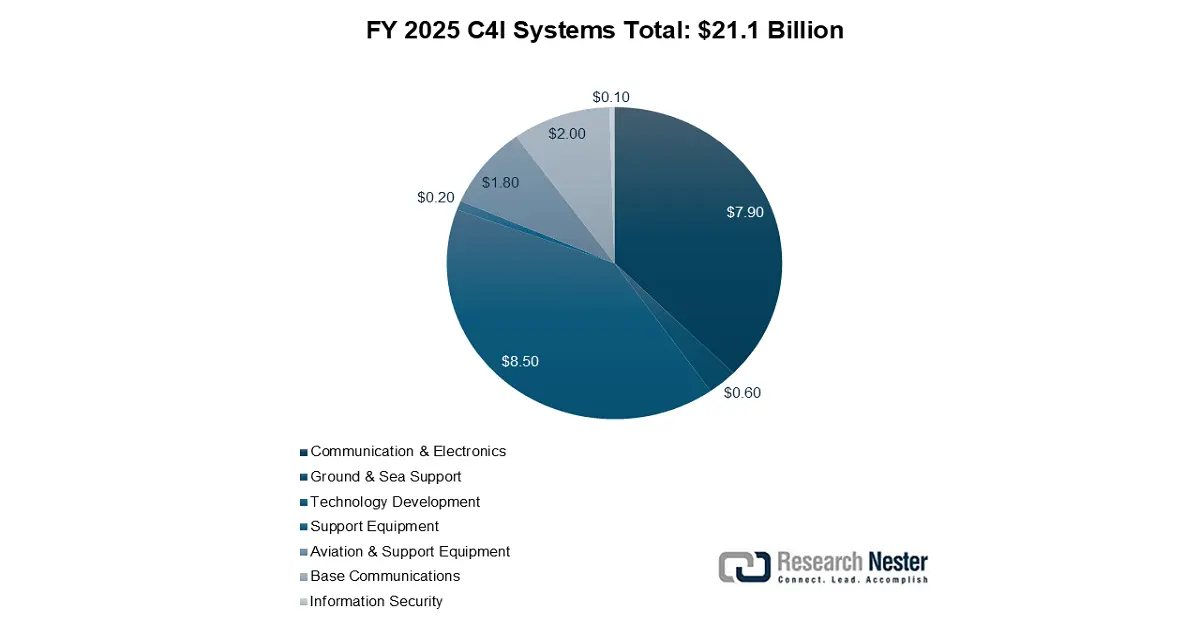
Quelle: US-Verteidigungsministerium
Das Programm „PB“ (Pacific Budget) für das Haushaltsjahr 2025 spiegelt die Strategie des US-Verteidigungsministeriums wider, seine Fähigkeiten schrittweise auszubauen, um verschiedenen Bedrohungen zu begegnen. Dazu gehören modernisierte F-15EX der 4. Generation und F-35-Kampfjets der 5. Generation, um den von China und Russland eingesetzten oder betriebenen Flugzeugen mit fortschrittlicher Technologie zu begegnen. Die Kategorie umfasst außerdem Mittel für Mehrzweck- und Kampfhubschrauber, unbemannte Luftfahrtsysteme (UAS), die Modernisierung des Präsidentenflugzeugs VC-25B (PAR), bemannte Aufklärungssysteme, den Tanker KC-46A Pegasus, die Luftüberlegenheit durch Kampfflugzeuge der 6. Generation (Next Generation) und den Langstreckenbomber B-21. Die Kategorie umfasst die folgenden Untergruppen:
• Kampfflugzeuge (25,4 Milliarden US-Dollar)
• Frachtflugzeuge (4,5 Milliarden US-Dollar)
• Unterstützungsflugzeuge (4,9 Milliarden USD)
• Unbemannte Flugsysteme (2,4 Milliarden US-Dollar)
• Flugzeugunterstützung (8,6 Milliarden US-Dollar)
• Technologieentwicklung (5,4 Milliarden US-Dollar)
• Flugzeugmodifikationen (9,9 Milliarden US-Dollar)
• Systementwicklung (0,1 Milliarden USD)
Jährlicher Budgetantrag für Flugzeuge und zugehörige Systeme
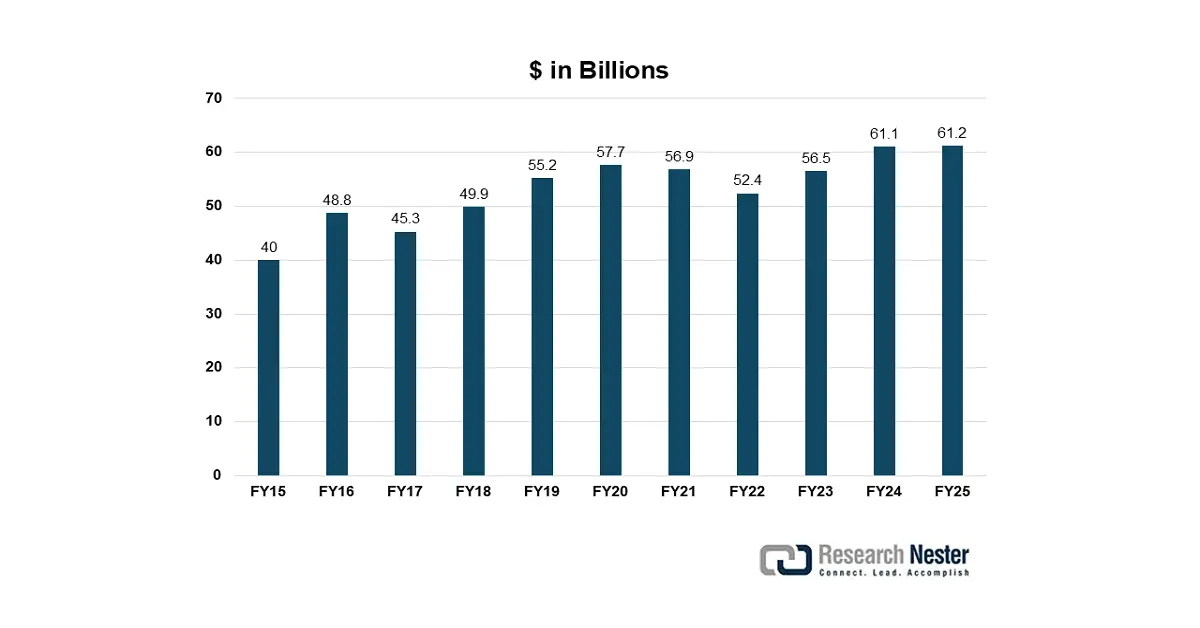
Quelle: US-Verteidigungsministerium
- Die Nachfrage nach längeren Flugzeiten und höherer Energiedichte steigt: Nutzer wünschen sich zunehmend Batterien mit höherer Energiedichte, um die Flugdauer zu verlängern, die Nutzlastkapazität zu erhöhen und größere Entfernungen, auch ferngesteuert, zu überbrücken. Batterietechnologien mit Fokus auf Lithium-Silizium, Festkörperchemie und Batteriekühlsysteme sind daher von entscheidender Bedeutung, ebenso wie Fortschritte in Modularität, Zuverlässigkeit, Portabilität und Sicherheit.
- Technologische Fortschritte bei Batteriesystemen und -management: Entwicklungen bei intelligenten Batteriemanagementsystemen (BMS), maschinellem Lernen und Bedienerlernen nehmen zu und schaffen Nachfrage auf dem Markt. Auch KI/IoT-basierte Echtzeit-Gesundheitsüberwachung, vorausschauende Diagnostik und Hybridbatteriedesigns (z. B. Lithium-Ionen + Brennstoffzellen) verbessern Effizienz, Sicherheit und Betriebszeit, insbesondere bei der Verwendung von Verteidigungs- und Industriedrohnen.
Herausforderungen
Rohstoffpreisschwankungen: Drohnenbatterien haben erhebliche Auswirkungen auf die Preise mehrerer für den modernen Alltag kritischer Rohstoffe wie Lithium, Kobalt und Nickel. Der Preis dieser kritischen Materialien wird durch Engpässe in der Lieferkette, geopolitische Spannungen und ein Ungleichgewicht zwischen Angebot und Nachfrage an der Produktionsgrenze beeinflusst. Diese unvorhersehbaren Preissprünge verteuern die Batterieherstellung und belasten Margen und Gewinne, insbesondere für kleinere und mittlere Drohnenhersteller. Erschwerend kommt hinzu, dass China einen bedeutenden Anteil an der Lithiumverarbeitung ausmacht und dadurch ein neues geopolitisches Versorgungsrisiko mit sich bringt.
Umwelt- und Recyclingprobleme: Lithium-Ionen-Akkus, die in Drohnen die erste Wahl darstellen, bergen Umweltrisiken, wenn sie nicht ordnungsgemäß entsorgt werden. Beispielsweise recycelt die US-Umweltschutzbehörde (EPA) nur einen geringen Anteil der Lithium-Ionen-Akkus. Ohne Recycling entstehen Umweltrisiken durch das Austreten von Schadstoffen in die Umwelt und Brandgefahren bei der Demontage. Fehlt ein Recycling-System für diese Akkus, wird nicht nur die Chance einer Kreislaufwirtschaft verpasst, sondern auch die Aufsichtsbehörden verschärfen die Kontrollen unsachgemäßer Entsorgung von Lithium-Ionen-Akkus. Diese Umweltprobleme werden mit zunehmender Verbreitung von Drohnen zunehmen, und umweltschädliche, nicht nachhaltige Folgen werden Regierungen und OEMs dazu bewegen, in Kreislaufwirtschaft, geschlossene Batteriesysteme und neue, umweltfreundliche Akkuoptionen zu investieren.
Marktgröße und Prognose für Drohnenbatterien:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
14,2 % |
|
Marktgröße im Basisjahr (2026) |
11,40 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
43,01 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Drohnenbatterien:
Segmentanalyse nach Batterietyp
Lithium-Polymer-Akkus (LiPo) werden voraussichtlich bis 2036 mit einem Marktanteil von 47,4 % den größten Anteil am Drohnenakkumarkt erreichen. Gründe hierfür sind ihr geringes Gewicht, ihre Entladefähigkeit und die anpassbaren Designs, die sich für verschiedene Anwendungen in der Luftfahrt eignen. Diese Anwendungen profitieren von den Vorteilen leichter Energiespeicher, und LiPo-Akkus bieten ein außergewöhnliches Energie-Gewichts-Verhältnis. Dadurch verursachen sie weder unnötiges Antriebsgewicht noch Geschwindigkeitseinbußen. Sie verbessern Flugzeiten und Navigationsleistung und bleiben daher die bevorzugte Batterie für kommerzielle und militärische Drohnen. Das US-Energieministerium investiert mit umfangreichen Forschungs- und Entwicklungsprogrammen in die Entwicklung von leichten Akkusystemen der nächsten Generation in das LiPo-Ökosystem. Da die meisten kommerziellen Drohnen LiPo-Akkus verwenden werden, ist mit einer steigenden Nachfrage zu rechnen, da der Einsatz von Drohnen in Bereichen wie Landwirtschaft und Vermessung zunimmt.
Drohnen-Typsegmentanalyse
Es wird erwartet, dass das Segment der kommerziellen Drohnen bis 2036 mit einem Marktanteil von 41,7 % das größte Wachstum im Markt für Drohnenakkus verzeichnen wird. Dies ist vor allem auf den rasanten Anstieg der Nutzung in Branchen wie Logistik, Landwirtschaft, Immobilien sowie Umwelt- und Infrastrukturbewertungen zurückzuführen. Der Boom bei den Registrierungen kommerzieller Drohnen belegt, dass Drohnen zunehmend Teil des kommerziellen Umfelds werden. Um die operative Leistungsfähigkeit kommerzieller Drohnen optimal zu steigern, benötigen sie jedoch leistungsstarke Akkus, die längere Flugzeiten ermöglichen, das Nutzlastgewicht beibehalten, die Energieeffizienz pro Flugzeit erhöhen und die Flugstabilität verbessern, insbesondere bei Liefer- und Vermessungsanwendungen. Das Engagement der Regierung, die Budgets zur Förderung der Drohnennutzung in Sektoren wie Landwirtschaft, Städtebau und Stadtplanung zu optimieren, wird die Nachfrage nach Akkus zusätzlich ankurbeln.
Endverwendungssegmentanalyse
Der Militär- und Verteidigungssektor im Markt für Drohnenbatterien wird voraussichtlich bis 2036 mit einem Marktanteil von 34,8 % das stärkste Wachstum verzeichnen. Dies ist hauptsächlich auf den Einsatz von Drohnen für ISR-Anwendungen (Aufklärung, Überwachung und Erkundung), Grenzüberwachung, Gefechtsaufklärung und andere taktische Zwecke zurückzuführen. Die Nachfrage nach zuverlässigen Akkus mit langer Laufzeit ist daher hoch. Das US-Verteidigungsministerium konzentriert seine Fördermittel auf die Verbesserung der Leistungsfähigkeit unbemannter Luftfahrtsysteme, da Kampfdrohnen über eine hohe Akkulaufzeit verfügen, auch bei Kälte einsatzfähig und geräuscharm sein müssen. Diese Anforderungen haben die Forschung an fortschrittlichen LiPo- und Festkörperbatterien angeregt, die speziell für die hohen Anforderungen von Kampfdrohnen entwickelt wurden.
Unsere detaillierte Analyse des globalen Marktes für Drohnenbatterien umfasst die folgenden Segmente:
Segment | Teilsegmente |
Verkaufsstelle |
|
Technologie |
|
Anwendung |
|
Kapazität |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Drohnenbatteriemarkt – Regionale Analyse
Einblicke in den asiatisch-pazifischen Markt
Bis 2036 wird der Markt für Drohnenbatterien im asiatisch-pazifischen Raum voraussichtlich einen Marktanteil von 36,6 % erreichen. Dies ist auf die dominierende Entwicklung von Lithium-Ionen- und Lithium-Polymer-Akkus zurückzuführen, die durch die zunehmende Nutzung in den Bereichen Handel, Landwirtschaft, Inspektion und Militär begünstigt wird. China, Indien, Japan, Südkorea und Südostasien treiben das Wachstum weiterhin voran. Die rasante Zunahme industrieller UAV-Flotten beschleunigt die Entwicklung verbesserter Batteriesysteme mit hoher Energiedichte und Schnellladefunktionen, um den betrieblichen Anforderungen gerecht zu werden.
China wird voraussichtlich einen Großteil des prognostizierten regionalen Marktanteils ausmachen. Der Fokus liegt dabei auf Lithium-Ionen- und Lithium-Polymer-Zellen, die längere Flugzeiten für Überwachungs-, Logistik- und Agrardrohnen ermöglichen. Während das Wachstum staatlich gefördert wird, treiben Forschung und Entwicklung sowie der Einsatz intelligenter Batteriemanagementsysteme (BMS) die Effizienz voran. Chinas Lieferkette ist in der Lage, fortschrittliche Komponenten anzubieten, was das Wachstum der Batterieproduktion in der Region für militärische und zivile UAV-Einsätze fördert.
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Drohnenbatterien wird voraussichtlich einen Marktanteil von 28,8 % erreichen. Kontinuierliche Verbesserungen bei der Elektrifizierung von Drohnen und der Energiedichte der Batterien sind hierfür die Haupttreiber. Die Region wird voraussichtlich von 2027 bis 2036 ein beeindruckendes jährliches Wachstum verzeichnen. Derzeit entfallen über 86 % der regionalen Drohnennachfrage in Nordamerika auf die USA. Die umfassende regulatorische Unterstützung im Zusammenhang mit der Drohnenintegration durch die FAA und dem breiten Einsatz kommerzieller Drohnen treibt das Investitionswachstum in Lithium-Polymer- und Festkörperbatterien in Bereichen wie Logistik, Überwachung und Präzisionslandwirtschaft an.
Der US-amerikanische Markt für Drohnenbatterien wird voraussichtlich von 2025 bis 2036 ein durchschnittliches jährliches Wachstum von über 13,9 % verzeichnen und bis zum Ende des Prognosezeitraums einen Marktwert von rund 2,1 Milliarden US-Dollar erreichen. Wichtige Nachfragetreiber waren der zunehmende Einsatz von Drohnen im kommerziellen Bereich, beispielsweise bei der Infrastrukturinspektion, der Zustellung auf der letzten Meile und im Verteidigungsbereich zur Überwachung. Laut dem US-Energieministerium (DoE) überstieg die Produktionskapazität für Lithium-Ionen-Zellen in den USA im Jahr 2023 1.100 GWh/Jahr, was die Inlandsnachfrage nach Batterien in den USA stützt. Darüber hinaus waren die USA mit 3.700 inoffiziellen, drohnenbezogenen Patentanmeldungen im vergangenen Jahr führend bei Drohnenpatenten.
Einblicke in den europäischen Markt
Der europäische Markt für Drohnenbatterien wird im Prognosezeitraum voraussichtlich einen Marktanteil von 22,6 % erreichen. Es wird erwartet, dass die Nachfrage in Industrie und Landwirtschaft weiter steigen wird, wobei Deutschland, Frankreich, Italien, Großbritannien und die übrigen europäischen Länder maßgeblich zu diesem Wachstum beitragen werden. Europas politische Rahmenbedingungen und der Innovationsdruck haben zudem die Verbreitung effizienterer Drohnenbatterien, insbesondere leichter Lithium-Batterien, gefördert.
Wichtige Akteure auf dem Markt für Drohnenbatterien:
- SZ DJI Technology Co., Ltd.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Skydio Inc.
- Amperex Technology Limited (ATL)
- Amicell – Amit Industries Ltd.
- Genspow GmbH
- Autel Robotics Inc.
- Parrot SA
- Gens Ace (Lithium Balance A/S)
- EaglePicher Technologies LLC
- Samsung SDI Co., Ltd.
- EaglePicher (wie oben) oder Denchi
- Doosan Mobility Innovation Inc.
- MaxAmps (MaxAmps Lithium-Batterien)
- RELiON Batterien
- GP Batteries (GP Batteries Int'l Ltd.)
Der Markt für Drohnenakkus wird von wenigen großen Anbietern dominiert. Skydio und ATL beliefern OEMs mit Lithium-Ionen-Akkus hoher Energiedichte. Die europäischen Hersteller Genspow, Parrot und Gens Ace sichern sich mit spezialisierten LiPo-Technologien und einer guten Distribution in ihren jeweiligen Märkten Nischenmärkte. Der indische Hersteller Amicell Amit expandiert rasant im asiatisch-pazifischen Raum und in Indien. Die US-amerikanischen Firmen Skydio, EaglePicher, MaxAmps und RELiON konzentrieren sich auf Forschung und Entwicklung, intelligente Managementsysteme und die nahtlose Integration in Verteidigungs- und kommerzielle Plattformen. Die südkoreanischen Unternehmen Samsung SDI und Doosan nutzen fortschrittliche Chemie und Partnerschaften mit der Drohnenindustrie, um sich im kommerziellen und militärischen UAV-Segment zu diversifizieren. Der malaysische Hersteller GP Batteries setzt auf Nachhaltigkeit und bietet wiederaufladbare Akkus sowie Vorteile in der regionalen Lieferkette.
Nachfolgend sind einige der wichtigsten Akteure auf dem Markt für Drohnenbatterien aufgeführt:
Neueste Entwicklungen
- Im Mai 2025 brachte Lyten sein fortschrittliches Lithium-Schwefel-Batteriesystem (Li-S) auf den Markt, um den Drohnenantrieb für Verteidigungs- und Luftfahrtanwendungen zu verbessern. Laut Lyten und Titan Dynamics ermöglichte die Technologie einer Drohne von Titan Dynamics einen Flug von über 3 Stunden mit einer Geschwindigkeit von bis zu 138 km/h. Lyten strebt eine Flugdauer von bis zu 8 Stunden an. Die Li-S-Chemie ermöglicht den Verzicht auf Nickel, Mangan, Kobalt und Graphit in der Batterieproduktion, was ein Schlüsselfaktor für die Einhaltung des NDAA und die Stabilität der US-Lieferkette ist. Diese Batterien sind leicht und bieten eine hohe Energiedichte, was größere Reichweiten und Nutzlasten ermöglicht und gleichzeitig die kritischen Anforderungen an die Autonomie militärischer und industrieller Drohnen erfüllt.
- Im Mai 2025 kündigte InoBat die E10-Batterie an, die speziell für militärische UAVs entwickelt wurde. InoBat plant, die Produktion der E10 im September 2025 aufzunehmen. Die Entwicklung und Tests werden durch eine Risikokapitalrunde von 401 Millionen Euro finanziert, von denen 100 Millionen Euro allein im Dezember 2024 eingeworben wurden. Die E10-Batteriezelle lässt sich in weniger als 15 Minuten aufladen und bietet eine um 41 % höhere Nutzlastkapazität sowie eine um 61 % längere Flugzeit im Vergleich zu Standardzellen. InoBat erfüllt mit der E10 die NATO-Standards. Die Entwicklung der E10 ist ein separates Projekt und steht in keinem Zusammenhang mit den Elektrofahrzeugprojekten von InoBat in Zusammenarbeit mit Gotion.
- Report ID: 3027
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
