Marktausblick für Fahrzeugsicherheitssysteme:
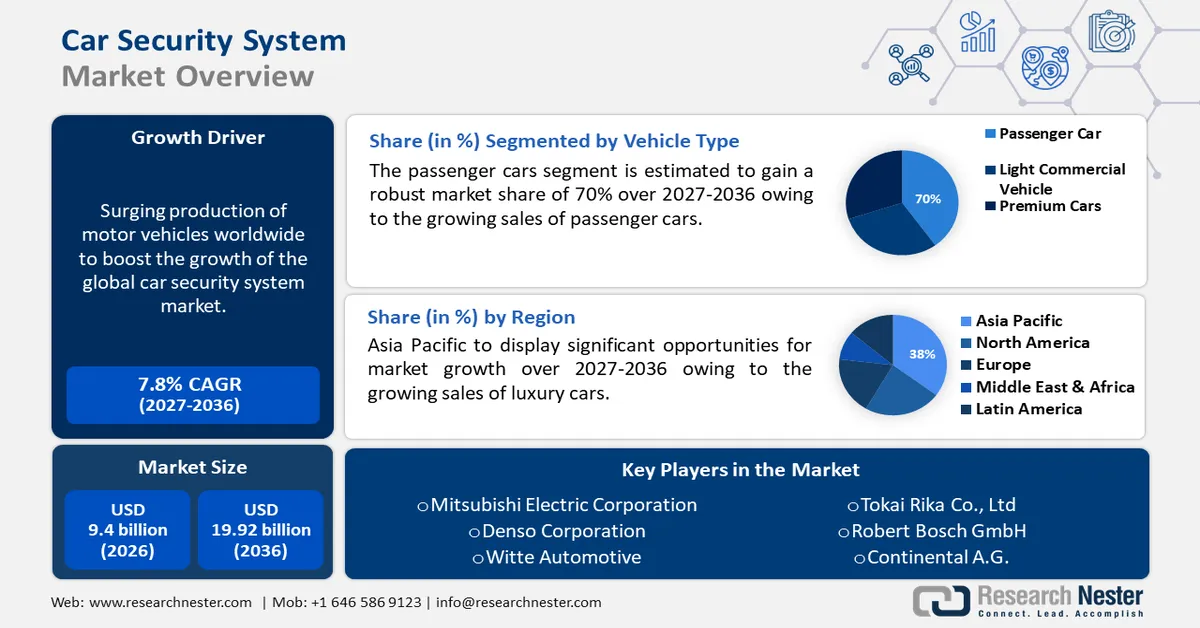
Der Markt für Fahrzeugsicherheitssysteme hatte 2026 ein Volumen von 9,4 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 19,92 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7,8 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Fahrzeugsicherheitssysteme auf 10,13 Milliarden US-Dollar geschätzt.
Der globale Markt befindet sich in einem starken Wachstumskurs, angetrieben durch die zunehmende Vernetzung von Fahrzeugen und die Raffinesse von Cyberangriffen auf Automobile der nächsten Generation. Die zentrale Chance liegt im Übergang von traditionellen Diebstahlschutzprodukten zu umfassenden, mehrschichtigen Cybersicherheitsplattformen, die das gesamte Fahrzeugökosystem schützen. Diese Entwicklung wird durch die zunehmende Nutzung fortschrittlicher Funktionen durch die Verbraucher vorangetrieben. Ein wichtiger Meilenstein wird im August 2024 erreicht sein, wenn die Nutzer von Tesla Full Self-Driving die Marke von 1,3 Milliarden gefahrenen Meilen überschritten haben. Diese Entwicklung unterstreicht die Notwendigkeit robuster, bewährter Sicherheitssysteme zum Schutz essenzieller Fahrzeugfunktionen und Kundendaten.
Regierungen und Hersteller arbeiten gemeinsam an einem sicheren Umfeld für die Automobilindustrie, da Sicherheit nicht länger optional, sondern ein grundlegender Bestandteil der Fahrzeugsicherheit und der nationalen Infrastruktur ist. Dies zeigt sich in den hohen staatlichen Investitionen in die Sicherheit des Sektors der vernetzten und automatisierten Mobilität (CAM), um Innovationen durch solide Sicherheitsrahmen abzusichern. So stellte die britische Regierung beispielsweise im November 2023 150 Millionen Pfund für den CAM-Sektor bereit – eine von mehreren Maßnahmen, um die Führungsrolle Großbritanniens bei der Entwicklung sicherer Technologien und Dienste für autonomes Fahren bis 2030 zu festigen.
Schlüssel Fahrzeugsicherheitssystem Markteinblicke Zusammenfassung:
Regionale Einblicke:
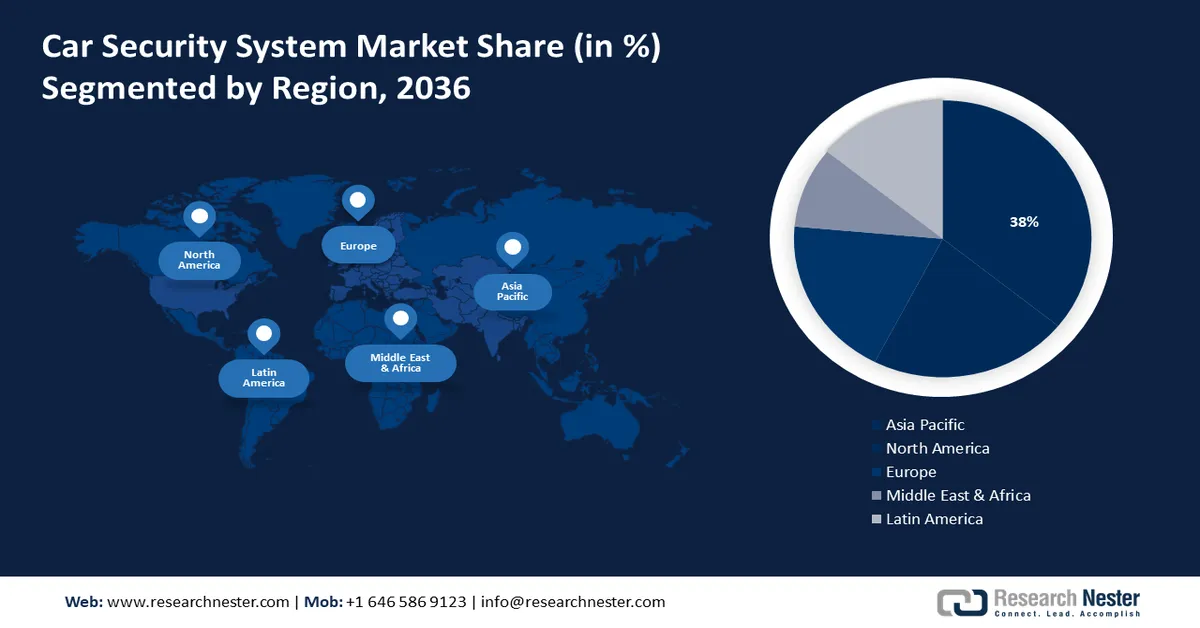
- Der asiatisch-pazifische Raum wird bis 2036 voraussichtlich einen Marktanteil von 38 % am Markt für Fahrzeugsicherheitssysteme erreichen. Dies ist auf die wachsende Automobilindustrie der Region, die rasante Urbanisierung und umfangreiche Investitionen in Smart Cities zurückzuführen.
- Nordamerika wird voraussichtlich von 2027 bis 2036 ein durchschnittliches jährliches Wachstum von 8 % verzeichnen. Unterstützt wird dies durch technologische Synergien, intensive private Investitionen und eine zunehmende regulatorische Kontrolle.
Segment-Einblicke:
- Das Segment der Wegfahrsperren wird voraussichtlich bis 2036 einen Marktanteil von 45 % im Bereich der Fahrzeugsicherheitssysteme erreichen. Dies ist auf die Fähigkeit der Wegfahrsperren zurückzuführen, die Motorzündung ohne verifizierte Schlüsselauthentifizierung zu blockieren.
- Das Segment der Pkw wird bis 2036 voraussichtlich einen Marktanteil von 70 % erreichen. Dies wird durch hohe globale Produktionsvolumina und die zunehmende Integration fortschrittlicher Fahrerassistenz- und Konnektivitätsfunktionen begünstigt.
Wichtigste Wachstumstrends:
- Zunahme softwaredefinierter Fahrzeuge
- Durchsetzung strenger regulatorischer Vorgaben
Hauptherausforderungen:
- Überwindung geopolitischer Konflikte und Lieferkettenrisiken
- Sicherung komplexer, KI-gestützter autonomer Systeme
Wichtigste Akteure:Continental AG, Denso Corporation, HELLA GmbH & Co. KGaA, Aptiv PLC, Valeo S.A., ZF Friedrichshafen AG, Magna International, Johnson Controls, Valeo Siemens eAutomotive GmbH, Lear Corporation, Autoliv Inc.
Global Fahrzeugsicherheitssystem Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:9,4 Mrd. USD
- Marktgröße 2027:10,13 Mrd. USD
- Prognostizierte Marktgröße bis 2036:19,92 Mrd. USD
- Wachstumsprognose:7,8 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Asien-Pazifik (38 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Nordamerika
- Führende Länder: USA, China, Japan, Deutschland, Vereinigtes Königreich
- Aufstrebende Länder: Indien, Brasilien, Mexiko, Vereinigte Arabische Emirate, Indonesien
Last updated on : 31 August, 2026
Markt für Fahrzeugsicherheitssysteme – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Aufstieg softwaredefinierter Fahrzeuge: Der rasante Wandel der Automobilindustrie hin zu softwaredefinierten Fahrzeugen (SDVs) ist ein wichtiger Treiber des Sicherheitsmarktes. Mit der zunehmenden Computerisierung von Fahrzeugen und der Steuerung immer weiterer Funktionen durch fortschrittliche Software und KI wächst die Angriffsfläche exponentiell. Dieser Trend erfordert fortschrittliche Sicherheitslösungen, um die zentralen Betriebssysteme der Fahrzeuge vor Manipulationen zu schützen. Ein revolutionärer Meilenstein dieser Entwicklung wurde im Januar 2024 erreicht, als Tesla seine FSD-Version 12 einführte. Berichten zufolge wurden über 300.000 Zeilen C++-Code durch durchgängige KI ersetzt. Dies verdeutlicht die Herausforderungen beim Neuschreiben von Software und die Bedeutung der Sicherheit von Fahrzeugsoftware.
- Durchsetzung strenger regulatorischer Vorgaben: Regierungen und internationale Organisationen setzen strenge Vorschriften durch, die Cybersicherheit in jedem neuen Fahrzeug vorschreiben und Automobilhersteller dazu verpflichten, Sicherheitslösungen bereits in der Designphase zu integrieren. Diese regulatorischen Anforderungen sind nicht verhandelbar und schaffen einen garantierten Markt für fortschrittliche Sicherheitssysteme und -dienste, die spezifische rechtliche Standards erfüllen. Ein Meilenstein war die Einführung der UN-Regelung Nr. 155 durch die UNECE im Juli 2023, die für alle neu produzierten Fahrzeuge in den EU-Mitgliedstaaten verbindlich ist. Damit wurde das erste rechtsverbindliche internationale Regime für Cybersicherheit in der Automobilindustrie geschaffen, das Hersteller zur Einführung zertifizierter Cybersicherheitsmanagementsysteme (CSMS) verpflichtet.
- Entwicklung integrierter Sicherheitstechnologien: Kontinuierliche Innovationen in der Sicherheitstechnik treiben den Markt über einfache Diebstahlwarnanlagen hinaus hin zu komplexeren Systemen mit Funktionen, die von digitalem Zugang über Insassenschutz bis hin zu fortschrittlicher Bedrohungsabwehr reichen. Dies erfordert von den Herstellern die Entwicklung von Lösungen mit erhöhtem Komfort, ohne Kompromisse bei der Sicherheit einzugehen, wie beispielsweise biometrische Zugangs- und Anti-Relay-Angriffstechnologien. So hat beispielsweise die HELLA GmbH & Co. KGaA im März 2024 eine Serie mit ihrem Smart Car Access-System bestellt. Diese Technologie ermöglicht nicht nur den berührungslosen Zugang zum Fahrzeug per Smartphone, sondern verfügt auch über eine Funktion zur Überwachung von Kindern im Auto und vereint somit Sicherheit und Schutz.
Globale Verkaufstrends für Elektrofahrzeuge und deren Auswirkungen auf Fahrzeugsicherheitssysteme
Aspekt | Details |
Weltweiter Absatz von Elektrofahrzeugen (2024) | 17 Millionen (20 % Marktanteil) |
Jährliches Wachstum (2024) | Weitere 3,5 Millionen Elektrofahrzeuge wurden verkauft (und übertrafen damit die Gesamtverkäufe von 2020). |
Prognose für 2025 | >20 Millionen Elektrofahrzeuge (über 25 % der weltweiten Autoverkäufe) |
Wachstumsrate im 1. Quartal 2025 | 35 % Steigerung im Vergleich zum Vorjahr |
Quelle: IEA
Regionale Auswirkungen auf die Einführung von Elektrofahrzeugen und die Sicherheit
Region | BEV-Verkäufe | PHEV-Verkäufe | Sicherheitsüberlegungen |
China | Hohes Wachstum | Bedeutsam | Hoher Bedarf an Verschlüsselung und drahtlosen (OTA) Sicherheitsupdates. |
Europa | Stark | Zunehmend | Die Sicherheitslücken bei der Ortung gestohlener Fahrzeuge und schlüssellosen Zugangssystemen müssen behoben werden. |
Vereinigte Staaten | Anbau | Mäßig | Cybersicherheitsbedrohungen durch vernetzte Ladeinfrastruktur. |
Rest der Welt | Aufkommen | Beschränkt | Fehlende Ladeinfrastruktur könnte die Akzeptanz verlangsamen, doch Sicherheitsrisiken bestehen bei vernetzten Fahrzeugflotten weiterhin. |
Quelle: IEA
Herausforderungen
- Überwindung geopolitischer Konflikte und Lieferkettenrisiken: Die Globalisierung der Automobilzulieferkette hat enorme Herausforderungen für die Cybersicherheit mit sich gebracht, die auf geopolitischen Inhalten basieren. Regierungen befürchten zunehmend, dass ausländische Konkurrenten Sicherheitslücken in vernetzte Fahrzeugkomponenten einschleusen und dadurch komplexe Handelsbarrieren und Compliance-Probleme für Automobilhersteller schaffen könnten. Dies wurde im September 2024 deutlich, als das US-Handelsministerium eine Regelung erließ, die vernetzte Fahrzeuge verbieten würde, die bestimmte Hardware oder Software aus China oder Russland verwenden. Diese Initiative legt fortgeschrittenere nationale Sicherheitsherausforderungen offen, die die globale Automobilzulieferkette und die Technologiebeschaffung für Hersteller erschweren.
- Sicherung hochentwickelter KI-gestützter autonomer Systeme: ML und KI revolutionieren zwar die Fahrzeugfunktionen, werfen aber gleichzeitig gravierende neue Sicherheitsbedenken auf. Im Gegensatz zu herkömmlichem Code sind KI-Systeme anfällig für Sicherheitslücken, weshalb ihre Absicherung neue Methoden zur Validierung, Bedrohungserkennung und -abwehr erfordert. Die Branche ringt mit der Frage, wie die Sicherheit von selbstlernenden und sich selbst verbessernden Systemen gewährleistet werden kann. Dieses Dilemma wurde im Juni 2025 deutlich, als Teslas zögerlicher Start des kommerziellen Robotaxi-Betriebs in Austin für Aufsehen sorgte. Die extreme Vorsicht des Unternehmens und die Nutzung von Fernüberwachung durch menschliche Experten für die begrenzte Flotte verdeutlichen die enorme Herausforderung, die Sicherheit vollständig autonomer KI im realen Einsatz zu gewährleisten.
Marktgröße und Prognose für Fahrzeugsicherheitssysteme:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
7,8 % |
|
Marktgröße im Basisjahr (2026) |
9,4 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
19,92 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Fahrzeugsicherheitssysteme:
Produktsegmentanalyse
Das Segment der Wegfahrsperren wird voraussichtlich mit einem Marktanteil von 45 % im Prognosezeitraum führend bleiben und bildet die Grundlage der Diebstahlsicherungstechnologie für Fahrzeuge. Ihre anhaltende Bedeutung beruht auf ihrer Fähigkeit, den Motorstart ohne gültigen Schlüssel zu verhindern – eine Funktion, die heute bei den meisten Neufahrzeugen Standard ist. Mit der Weiterentwicklung der Fahrzeuge entwickeln sich auch die Wegfahrsperren parallel zu fortschrittlicheren elektronischen Steuergeräten und Antriebsstrangmanagementsystemen weiter, um einen robusten und manipulationssicheren Schutz zu gewährleisten. Dies wurde im Mai 2024 durch die Ankündigung von BorgWarner Inc. bekräftigt, sein elektrisches Torque Vectoring and Disconnect-System an führende europäische OEMs zu liefern und so die Stabilität und Sicherheit des Antriebsstrangs direkt an der Quelle zu verbessern.
Segmentanalyse der Fahrzeugtypen
Es wird erwartet, dass das Segment der Pkw bis 2036 einen Marktanteil von 70 % halten wird. Gründe hierfür sind die weltweit hohen Produktionsmengen und die zunehmende Integration fortschrittlicher Fahrerassistenzsysteme und Konnektivität in Pkw. Sicherheitstechnologien sind nicht länger nur Premium-Modellen vorbehalten, sondern werden angesichts des steigenden Verbraucherbewusstseins und regulatorischer Anforderungen als Standardausstattung in Betracht gezogen. Diese breite Anwendung erfordert höchste Sicherheitsstandards in großflächigen vernetzten Systemen. Zu den Highlights zählte der Vertrag von ALSTOM mit der Lieferung an die Straßenbahn AlUla in Saudi-Arabien im Januar 2025. Dieses hochmoderne Fahrgastsystem umfasst eine durchgängig integrierte Cybersicherheit zum Schutz des Betriebs und der Fahrgastdaten. Darüber hinaus wird die zukünftige Entwicklung des Personenverkehrs mit Spannung erwartet.
Segmentanalyse der Vertriebskanäle
Prognosen zufolge wird der Marktanteil der Erstausrüster (OEM) bis 2036 auf 53 % steigen, da Cybersicherheit zu einem unverzichtbaren, werkseitig integrierten Bestandteil zukünftiger Fahrzeuge wird. Standards wie UN R155 schreiben einen „Security-by-Design“-Ansatz vor, der Hersteller dazu verpflichtet, Sicherheit von Beginn des gesamten Fahrzeuglebenszyklus an als integralen Bestandteil der elektronischen Architektur zu entwickeln. Dies veränderte die Rolle des Aftermarkets als zweite Option für umfassende Sicherheitslösungen. Panasonic Automotive Systems unterstrich diesen Trend im August 2025 mit der Entwicklung seiner VERZEUSE-Produktreihe von Cybersicherheitslösungen. Diese bietet OEMs Werkzeuge zur Automatisierung und Integration von Sicherheit – von der Entwicklung bis zum Betrieb nach der Auslieferung.
Unsere detaillierte Analyse des Marktes für Fahrzeugsicherheitssysteme umfasst die folgenden Segmente:
Segment | Teilsegmente |
Produkttyp |
|
Fahrzeugtyp |
|
Vertriebskanal |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Fahrzeugsicherheitssysteme – Regionale Analyse
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum wird voraussichtlich den Markt dominieren und im Prognosezeitraum einen Marktanteil von 38 % erreichen. Diese Dominanz wird durch die schnell wachsenden Automobilmärkte der Region, die beschleunigte Urbanisierung und massive staatliche Investitionen in intelligente Stadtinfrastruktur und Vernetzung angetrieben. Da in der Region zahlreiche neue, vernetzte Fahrzeuge verkauft werden, steigt die Nachfrage nach robusten, integrierten Sicherheitslösungen zum Schutz von Fahrzeugen vor Cyberangriffen und Diebstahl in beispiellosem Tempo. Für globale Sicherheitsanbieter ist dieser Markt daher von höchster Priorität.
China entwickelt sich zu einem Vorreiter in der Automobilindustrie, indem es eines der ambitioniertesten und strengsten verpflichtenden Cybersicherheitsgesetze weltweit einführt. Der von der Regierung verfolgte Top-Down-Ansatz und das Streben nach technologischer Souveränität beschleunigen die Einführung fortschrittlicher Sicherheitsfunktionen in allen im Land verkauften Fahrzeugen. Ein Beispiel hierfür ist die Einführung der chinesischen Cybersicherheitsnorm GB 44495 im September 2024, die für alle neuen Fahrzeugmodelle verpflichtend wurde. Die erste Phase der Einführung verlangt von allen vernetzten Fahrzeugen die Einhaltung strenger Auflagen und setzt damit einen neuen globalen Standard für die Durchsetzung von Cybersicherheitsvorschriften in der Automobilindustrie.
Der Markt für Fahrzeugsicherheitssysteme in Indien wächst, angetrieben durch die Bemühungen der Regierung um die Modernisierung von Fahrzeugen und die bevorstehende Veröffentlichung umfassender nationaler Cybersicherheitsvorschriften. Mit seinem riesigen und stetig wachsenden Fahrzeugbestand bietet das Land Sicherheitssystemanbietern enorme langfristige Chancen. Indien kündigte im November 2023 die bevorstehende verpflichtende Einführung des Automobilindustriestandards (AIS) 189 an. Die Verordnung, die bis 2027 in Kraft treten muss, orientiert sich an globalen Standards wie UN R155 und verpflichtet OEMs, bei der Homologation die vollständige Einhaltung der Cybersicherheitsvorschriften nachzuweisen. Dies wird die indische Automobilindustrie grundlegend verändern.
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Fahrzeugsicherheitssysteme wird voraussichtlich von 2027 bis 2036 ein jährliches Wachstum von 8 % verzeichnen. Treiber dieser Entwicklung sind technologische Synergien, intensive private Investitionen und eine zunehmende regulatorische Kontrolle. Die Region beherbergt viele der weltweit führenden Technologieunternehmen und Automobilinnovatoren und schafft so ein äußerst wettbewerbsintensives und dynamisches Umfeld. Dies treibt die rasante Entwicklung und den Einsatz fortschrittlicher Cybersicherheitstechnologien voran, die die nächste Generation vernetzter und autonomer Fahrzeuge schützen sollen – vom einfachen Pkw bis hin zu großen Nutzfahrzeugflotten.
Die USA sind ein zentraler Markt für Fahrzeugsicherheit, mit einem lukrativen Ökosystem von Cybersicherheitsanbietern und dem Trend zur Marktkonsolidierung hin zu umfassenden Sicherheitsplattformen. Diese Marktexpansion wird durch den Bedarf an fragmentierten Sicherheitstools zu effektiveren Komplettlösungen angetrieben, die auch komplexe Bedrohungen abwehren können. Ein Beispiel hierfür ist die Übernahme der Endpoint-Security-Assets von BlackBerry durch Arctic Wolf im Dezember 2024. Diese bedeutende Konsolidierung führt zu KI-gestütztem Schutz, der von Tausenden von Organisationen weltweit, darunter auch der Automobilindustrie, eingesetzt wird.
Kanada verfolgt einen durchdachten und zielgerichteten Ansatz für die Cybersicherheit im Automobilbereich. Im Fokus steht die Schaffung flexibler, technologieoffener Rahmenbedingungen, die Innovationen ermöglichen, ohne die Sicherheit zu beeinträchtigen. Transport Canada arbeitet eng mit Branchenakteuren zusammen, um Prinzipien und Best Practices für die Implementierung über den gesamten Fahrzeuglebenszyklus hinweg zu entwickeln – von der Konstruktion über die Fertigung und den Einsatz bis hin zur Nachbereitung. Im März 2023 veröffentlichte Transport Canada seinen Leitfaden zur Fahrzeug-Cybersicherheit. Dieser nicht-präskriptive Ansatz fördert eine risikobasierte Strategie für Management, Schutz, Erkennung und Wiederherstellung und bietet einen soliden nationalen Standard für die Entwicklung sicherer vernetzter Fahrzeuge.
Einblicke in den europäischen Markt
Europa wird bis 2036 voraussichtlich ein deutliches Wachstum im Markt für Fahrzeugsicherheitssysteme verzeichnen und sich als weltweit führender Akteur in den Bereichen Fahrzeugregulierung und Nachhaltigkeit etablieren. Die strengen regulatorischen Rahmenbedingungen der Region, insbesondere für Cybersicherheit und Datenschutz, zwingen Automobilhersteller zur Einführung höchster Sicherheitsstandards für Fahrzeuge. Diese regulatorisch bedingte Nachfrage, gepaart mit den ambitionierten Initiativen des Kontinents für grüne und intelligente Städte, bietet ideale Voraussetzungen für innovative, umfassende Fahrzeugsicherheitssysteme, die Europas Vision einer sicheren und nachhaltigen Mobilitätszukunft entsprechen.
Deutschland , eines der lukrativsten Zentren der europäischen Automobilindustrie, treibt die Einführung modernster Fahrzeugsicherheitssysteme maßgeblich voran. Deutsche Automobilhersteller und Tier-1-Zulieferer sind führend im Einsatz innovativer Technologien in ihren Fahrzeugen, um globalen Anforderungen gerecht zu werden und ihren Technologievorsprung und ihre Qualität zu sichern. Dieser Fokus auf Premium-Engineering zeigte sich im Mai 2024, als BorgWarner die Auslieferung des eTVD-Systems an Polestar und weitere große europäische Automobilhersteller öffentlich bekannt gab. Diese Technologie steuert das Drehmoment intelligent, um Fahrzeugstabilität, Leistung und die Sicherheit des gesamten elektronischen Systems zu verbessern.
Das Vereinigte Königreich zählt zu den führenden Märkten für autonomes Fahren und verfügt über eines der weltweit umfassendsten Gesetze in diesem Bereich. Die Innovations- und Sicherheitsführerschaft der Regierung gewährleistet klare regulatorische Vorgaben und rechtliche Garantien. Dies schafft Vertrauen bei Investoren und Betreibern und fördert die Einführung neuer Mobilitätslösungen. Im Juni 2024 verabschiedete das Vereinigte Königreich den „Automated Vehicles Act 2024“. Dieses wegweisende Gesetz schuf einen übergeordneten Sicherheitsrahmen, der Innovationen maximal fördert und gleichzeitig den sicheren Betrieb des Fahrzeugs ohne menschliches Eingreifen gewährleistet. Einblicke in den Markt für Fahrzeugsicherheitssysteme im asiatisch-pazifischen Raum.
Wichtige Marktteilnehmer im Bereich Fahrzeugsicherheitssysteme:
- Robert Bosch GmbH
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Continental AG
- Denso Corporation
- HELLA GmbH & Co. KGaA
- Aptiv PLC
- Valeo SA
- ZF Friedrichshafen AG
- Magna International
- Johnson Controls
- Valeo Siemens eAutomotive GmbH
- Lear Corporation
- Autoliv Inc.
Der globale Markt für Fahrzeugsicherheitssysteme ist hart umkämpft und umfasst eine Vielzahl von Akteuren, von etablierten Automobilkonzernen bis hin zu spezialisierten Technologieunternehmen. Marktführer wie die Robert Bosch GmbH, die Continental AG und die Denso Corporation nutzen vor allem ihre starken Forschungs- und Entwicklungskapazitäten sowie ihre engen Beziehungen zu OEMs, um den Markt zu dominieren. Ihnen folgen weitere bedeutende Tier-1-Zulieferer wie die HELLA GmbH & Co. KGaA, Aptiv PLC und Valeo SA.
Die Akteure investieren erheblich in die Entwicklung integrierter Sicherheitslösungen, die Software und Hardware kombinieren, um die zunehmend komplexe Elektronik moderner Fahrzeuge zu schützen. So kündigte beispielsweise LG Electronics (LG) im Mai 2023 die Markteinführung seines vernetzten Fahrzeugalarmsystems LG MyCar Alarm Service an. Das innovative System ist mit Infoconn, dem vernetzten Fahrzeugservice, der über die mobile App von KG Mobility genutzt werden kann, integriert. Darüber hinaus erfordern die rasanten Fortschritte in der Automobiltechnologie eine kontinuierliche Überwachung und Anpassung an neue Vorschriften.
Hier sind einige führende Unternehmen auf dem Markt für Fahrzeugsicherheitssysteme:
Neueste Entwicklungen
- Im März 2025 führte AUTOCRYPT sein in Indien zugelassenes V2X-Sicherheitszertifizierungssystem (Vehicle-to-Everything) ein, das für Cloud-native Umgebungen optimiert ist. Damit ist AUTOCRYPT das weltweit einzige Unternehmen, das alle wichtigen Standards für V2X-Sicherheitszertifikatsverwaltungssysteme unterstützt.
- Im Februar 2025 schloss Arctic Wolf die Übernahme der Endpoint-Security-Lösungen von BlackBerry Cylance ab und brachte Aurora Endpoint Security auf den Markt, ein Portfolio fortschrittlicher Endpoint-Schutzlösungen, das KI-gestützte Präventions- und Erkennungsfunktionen direkt auf Endgeräte ausweitet.
- Report ID: 392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
