锆市场展望:
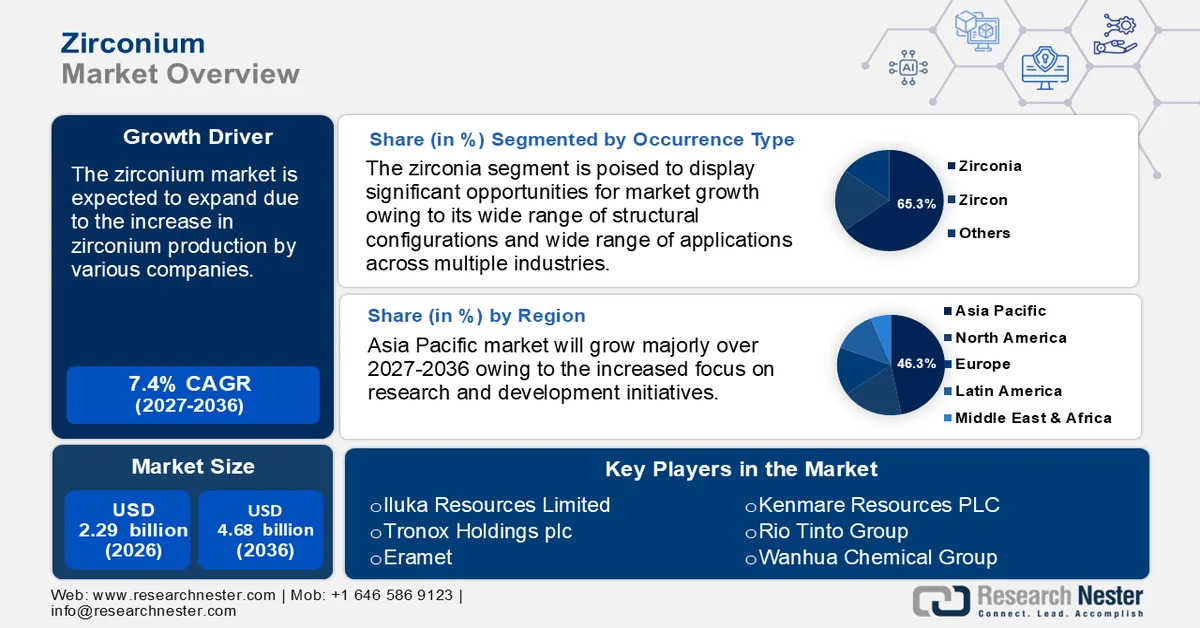
2026年锆市场规模超过22.9亿美元,预计到2036年底将达到46.8亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.4%。2027年,锆行业规模估计为24.6亿美元。
由于对可持续可靠能源的需求不断增长,全球锆市场预计将迎来显著增长,这促使核能得到更广泛的应用。锆在核工业中扮演着至关重要的角色,主要用于制造反应堆部件和燃料棒。它起到隔离核燃料和冷却系统的作用,从而防止放射性物质泄漏。随着核电反应堆的开发和扩建,尤其是在新兴经济体,对锆的需求也随之增长。
2025年1月,《世界核反应堆》杂志公布的数据显示,包括台湾在内的31个国家和地区共有440座核电站正在运行,总装机容量超过400吉瓦。这些核电站2023年的发电量为2602太瓦时,约占全球发电量的9%。此外,小型模块化反应堆(SMR)等创新型反应堆设计以及下一代核技术的进步,为锆的利用带来了新的机遇。
此外,各公司锆产量的增加对推动锆市场增长起着至关重要的作用,确保了稳定充足的供应,以满足全球各行业日益增长的需求。随着各公司投资于先进的提取和精炼技术,它们提高了效率、降低了成本并提高了锆的纯度,使其更易于应用于高性能领域。2024年,伊鲁卡资源有限公司(Iluka Resources Limited)在勘探和评估活动上投入了230万美元。该季度,钻探工作采用了声波钻探和空心钻探相结合的方法。在澳大利亚,完成了8927米的钻探,其中包括在维多利亚州和西澳大利亚州的资源评估。除了在北领地开展的野外测绘和取样工作外,还在新南威尔士州西南部完成了勘探钻探。
下表列出了伊鲁卡资源有限公司的锆及其精矿的生产能力:
产品 | 2023年产能(千吨) | 2024 年产能(千吨) |
锆砂 | 239.5 | 158.0 |
ZIC2 | 87.5 | 69.2 |
金红石3 | 52.7 | 57.8 |
合成金红石 | 259.5 | 211.2 |
资料来源:Iluka 资源有限公司
伊鲁卡公司季度报告显示,截至12月31日的季度,锆石销量(包括ZIC)总计3.8万吨。2024年全年销量预计为23万吨。优质和标准锆砂销量达到16.5万吨,较2023年同期增长12%。此外,ZIC销量为6.5万吨,涵盖了全年的全部可用产量。
关键 锆 市场洞察摘要:
区域亮点:
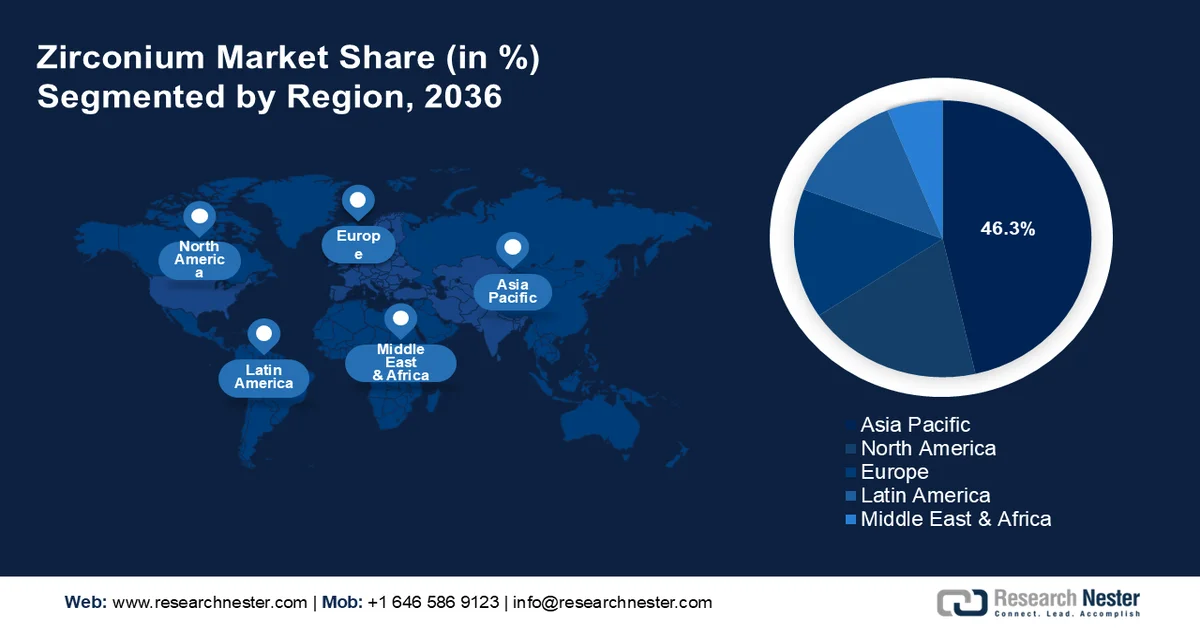
- 亚太地区以 46.3% 的市场份额领跑锆市场,这主要得益于其强大的工业基础、快速的城市化进程以及亚太地区(尤其是中国和澳大利亚)核能产业的蓬勃发展,预计到 2027 年至 2036 年将持续增长。
细分市场洞察:
- 预计到 2036 年,氧化锆产品将占据超过 65.3% 的市场份额,这主要得益于其在先进陶瓷、燃料电池和牙科修复等领域的广泛应用。
- 预计到 2036 年,锆粉/锆砂细分市场也将占据相当大的市场份额,这主要得益于锆的耐高温性能,使其在铸造、陶瓷和耐火材料等领域得到广泛应用。
主要增长趋势:
- 在各行各业的应用日益广泛
- 锆提取业务不断扩大
主要挑战:
- 供应来源有限
- 严格的法律法规
- 主要参与者:Iluka Resources Ltd.、Tronox Holdings plc、Eramet、Kenmare Resources PLC、Rio Tinto Group、万华化学集团、BASF SE、Lightbridge Corporation、Huntsman International LLC、Evonik Industries AG。
全球 锆 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:22.9亿美元
- 2027年市场规模:24.6亿美元
- 预计市场规模:到2036年将达到46.8亿美元
- 增长预测:2027-2036年复合年增长率为7.4%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 46.3%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、印度、日本、美国、德国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
锆市场增长驱动因素和挑战:
增长驱动因素
- 在各行各业的应用日益广泛:这些尖端陶瓷以其卓越的机械、电气和热学性能而闻名,被广泛应用于电子、医疗器械和航空航天等领域。富锆陶瓷凭借其强大的机械性能和耐高温性能,被巧妙地应用于涡轮叶片等关键飞机部件中。
随着航空航天业对轻质高性能材料的持续需求,锆基陶瓷正逐渐成为锆基材料市场一个极具潜力的细分领域。由于电子行业对具有介电性能的陶瓷(尤其是在电容器和绝缘元件领域)的需求日益增长,锆基陶瓷在电子行业也备受青睐。电子制造业的持续发展和创新技术的不断涌现,进一步推动了对锆基陶瓷的持续需求。
此外,由于锆基陶瓷具有卓越的强度和生物相容性,它们在牙科植入物和假体等医疗领域发挥着重要作用。随着医疗保健行业的蓬勃发展和对尖端医疗设备需求的不断增长,锆基陶瓷市场拥有更多拓展机遇。预计这些行业对锆基创新陶瓷的需求将稳步增长,并为锆基陶瓷市场带来巨大的发展潜力。 - 锆矿开采规模扩大:随着各国投资开发新矿藏并提高产能,全球锆供应链不断增强,减少了对有限资源的依赖,并降低了供应链中断的风险。因此,全球锆矿开采规模的扩大是推动锆市场增长的重要因素。美国地质调查局报告称,2023年全球矿山锆精矿产量超过160万吨。澳大利亚、马达加斯加、莫桑比克、塞内加尔、坦桑尼亚等国均有活跃的勘探和开发项目,旨在生产锆精矿。
下表列出了2023年锆的产量和矿藏量:
国家 | 锆矿产量(千公吨,毛重) | 锆储量(千公吨) |
我们 | 100 | 500 |
澳大利亚 | 500 | 55000 |
中国 | 140 | 72 |
印度尼西亚 | 90 | - |
肯尼亚 | 30 | 18 |
马达加斯加 | 30 | 2300 |
莫桑比克 | 90 | 1500 |
塞内加尔 | 50 | 2600 |
塞拉利昂 | 30 | 290 |
南非 | 400 | 5600 |
其他国家 | 140 | 5700 |
世界总计 | 1600 | 74000 |
资料来源:美国地质调查局
- 锆的全球贸易日益增长:锆具有独特的性能,例如高耐腐蚀性和耐热性,使其成为核能、陶瓷和航空航天等领域不可或缺的材料。锆的国际贸易确保了缺乏国内生产的地区能够获得这种关键资源,从而支持其工业活动。例如,预计2021年和2022年全球对锆砂的需求量均为120万吨,与2019年和2020年相比增长了20%。需求的激增凸显了全球贸易在满足不同市场和应用需求方面的重要性,并推动了锆市场的增长和稳定。
出口商
锆出口收入(百万美元)
进口商
锆进口收入(百万美元)
我们
179
我们
89.5
法国
153
韩国
48.4
中国
37.5
加拿大
40.6
德国
31.8
中国
36.6
瑞典
13.2
德国
36.3
资料来源:OEC
根据经济复杂性观察站的分析,2023年锆的贸易总额为4.72亿美元,在全球排名第1048位。2022年至2023年,锆的出口额增长了5.22%,从4.49亿美元增至4.72亿美元。锆贸易额占全球贸易总额的0.0021%。
挑战
- 供应来源有限:锆主要依赖于少数几家重要的供应商,其中大部分位于南非和澳大利亚。由于供应链高度集中,锆市场极易受到各种因素的影响。首先,某些产地的地缘政治动荡可能会扰乱锆矿的开采和出口,导致市场短缺。此外,这些国家对采矿作业的监管变化和限制也可能进一步限制锆的获取,从而加剧市场波动。而且,由于市场高度依赖少数供应商,价格也容易波动。锆价格的变化可能由供需失衡以及影响消费者价格和生产成本的外部经济因素引起。
- 严格的法规:锆的消费长期以来一直备受关注,因为其存在相关的健康风险,这可能会在预测期内阻碍锆市场的增长。接触锆可能导致不良的皮肤反应、肺部刺激和眼睛刺激。各种监管机构持续监测锆的合理使用及其对人体健康的影响。例如,美国职业安全与健康管理局 (OSHA) 已将锆的暴露限值设定为 5 mg/m³。这些严格的锆使用法规可能会在整个预测期内阻碍市场的扩张。
锆市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.4% |
|
基准年市场规模(2026 年) |
22.9亿美元 |
|
预测年份市场规模(2036 年) |
46.8亿美元 |
|
区域范围 |
|
锆市场细分:
产状类型(锆石、氧化锆、其他)
预计到2036年底,氧化锆市场份额将超过65.3%。由于其结构形态多样,应用领域广泛,涵盖多个行业,氧化锆占据了重要的市场地位。其优异的延展性和多功能性使其成为从先进陶瓷到燃料电池、牙科修复体和电子元件等众多应用领域的理想选择。由于能够满足各行各业的多元化需求,氧化锆成为首选材料,并占据了相当大的锆市场份额。
氧化锆牙冠的制作和功能也因牙科技术和材料的进步而得到极大提升。先进的铣削设备和烧结炉的研发也提高了氧化锆牙冠的制作效率和精确度,从而确保了氧化锆修复体尺寸和外形的精准加工,使其与牙冠完美贴合,并具有优异的边缘完整性。
应用领域(锆粉/锆砂、锆遮光剂、耐火材料(氧化锆)、锆化学品、锆金属)
在预测期内,锆粉/锆砂细分市场预计将占据锆市场的重要份额。由于其在多个终端用户行业的广泛应用,锆粉/锆砂细分市场在锆行业中占据了相当大的市场份额。锆粉因其卓越的耐高温性能和优异的耐火性而被广泛应用于铸造、陶瓷和耐火材料行业。此外,它在锆化合物的合成中也发挥着至关重要的作用,而锆化合物是现代陶瓷和核反应堆的重要组成部分。锆粉的市场主导地位和强劲需求,得益于其在众多行业中的广泛应用和重要性。
我们对全球市场的深入分析涵盖以下几个方面:
发生类型 |
|
应用 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
锆市场区域分析:
亚太市场统计数据
预计到2036年,亚太地区锆市场将占据超过46.3%的市场份额。由于诸多独特的因素,亚太地区在锆产业中占据主导地位。该地区强大的工业基础和快速的城市化进程是推动电子、建筑和汽车等多个行业对锆基材料需求的主要因素。值得注意的是,亚太地区是快速发展的核能产业的关键参与者,这增加了锆在核能领域的应用。该地区拥有丰富的锆矿储量,尤其是在中国和澳大利亚,两国积极参与锆矿开采和提炼,巩固了亚太地区在全球锆市场的主导地位。
作为全球最大的锆基核燃料组件生产国,中国正大力投资核电领域,以减少对煤炭的依赖并实现碳中和目标。信息技术与创新基金会透露,中国正在建设快中子反应堆(FNR),这是一种与传统第四代反应堆不同的类型,其设计更注重利用大多数反应堆中存在的易裂变同位素铀-235以及铀-238。<sup>51</sup> 如果快中子反应堆的钚产量超过其消耗的铀和钚,则被称为快中子增殖反应堆(FBR)。<sup>52</sup> 中国核工业集团公司(CNNC)计划在2023年将一座600兆瓦的快中子反应堆并网后,于2026年前建成第二座快中子反应堆。此外,中国还计划在2020年至2036年间新建150座核反应堆。目前有 27 座反应堆正在建设中,平均每座反应堆的建设周期为 7 年——比大多数其他国家都要快得多。
此外,蓬勃发展的建筑业和陶瓷业也带动了对锆基材料(如广泛用于瓷砖和卫浴洁具的氧化锆)的需求。而且,我国在锆矿精炼和加工方面的优势地位,加上政府支持先进材料和高科技产业的政策,增强了国内供应链,降低了对进口的依赖。
此外,在印度,政府为提升能源安全而采取的举措推动了核电行业的快速发展,而锆是核燃料包壳的关键材料,因此核电行业是锆消费的主要驱动因素。航空航天和国防领域也因锆具有优异的耐腐蚀性和耐热性而对锆的需求旺盛。基础设施建设项目的增加和技术的进步进一步促进了市场发展。此外,政府鼓励国内稀有矿物开采和加工的政策也增强了印度的锆市场。
北美市场分析
预计北美锆市场在预测期内将保持显著增长。由于其独特的优势,该地区蓬勃发展的航空航天和国防工业是锆的重要用户。北美先进的医疗保健行业也依赖锆制造医疗植入物,这进一步推高了对锆的需求。北美市场的优势地位可归功于其先进的锆生产技术和完善的制造基础设施。此外,对环保和可持续生产方式的重视,以及锆的可回收性,都为其在各种应用领域的广泛应用提供了支持。
锆也是核反应堆部件的关键材料,在美国蓬勃发展的核工业中,核反应堆部件占据了锆市场的大部分份额。此外,美国陶瓷行业依赖锆化合物生产陶瓷、耐火材料和其他材料,这也进一步凸显了锆的需求。美国也是技术发展的中心,这催生了新型锆基产品的诞生。随着全球经济的复苏和基础设施项目的加速推进,预计锆的需求将会增加,尤其是在美国,这将巩固锆作为北美主导矿物的地位。此外,根据美国地质调查局的数据,2023年美国锆矿精矿进口量大幅下降。南非、塞内加尔和澳大利亚仍然是锆矿精矿的主要进口国。南非和澳大利亚则是全球锆矿精矿的主要出口国。
锆市场主要参与者:
- 伊鲁卡资源有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Tronox Holdings plc
- 埃拉梅特
- Kenmare Resources PLC
- 力拓集团
- 万华化学集团
- 巴斯夫股份公司
- 莱特布里奇公司
- 亨斯迈国际有限责任公司
- 赢创工业集团
由于众多竞争对手竞相争夺市场份额和市场认可,锆市场的竞争格局呈现出动态且复杂的态势。市场主要参与者不断尝试通过创新产品、战略联盟和产品独特性来脱颖而出。高额的资本支出和严格的监管是锆市场准入壁垒的两大例证,加剧了当前的竞争。企业必须制定灵活的战略,才能在不断变化的消费者偏好和市场趋势中保持竞争力。技术发展也对市场格局产生影响,使采用创新解决方案的企业获得竞争优势。
以下是锆市场的主要参与者名单:
最新发展
- 2025年1月,先进核燃料技术公司Lightbridge Corporation宣布,其在创新核燃料开发方面取得了重大里程碑式的进展。该公司在爱达荷国家实验室成功完成了由贫铀锆合金和核级锆合金外包壳组成的试样的共挤压演示。
- 2024年11月,位于塞内加尔迪奥戈的Eramet Grande Côte 与全球可再生能源公司JUWI Renewable Energies合作,为大型工业运营开发离网太阳能光伏(PV)和电池储能解决方案。该20兆瓦峰值(MWp)太阳能和11兆瓦时(MWh)电池储能项目已完成融资,旨在减少矿山对重质燃油的依赖,提高生产稳定性,并助力脱碳进程。
- Report ID: 7315
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
