钛合金市场展望:
2026年钛合金市场规模为107亿美元,预计到2036年底将达到179.3亿美元,在预测期(即2027-2036年)内复合年增长率约为5.3%。2027年,钛合金行业规模估计为112.7亿美元。
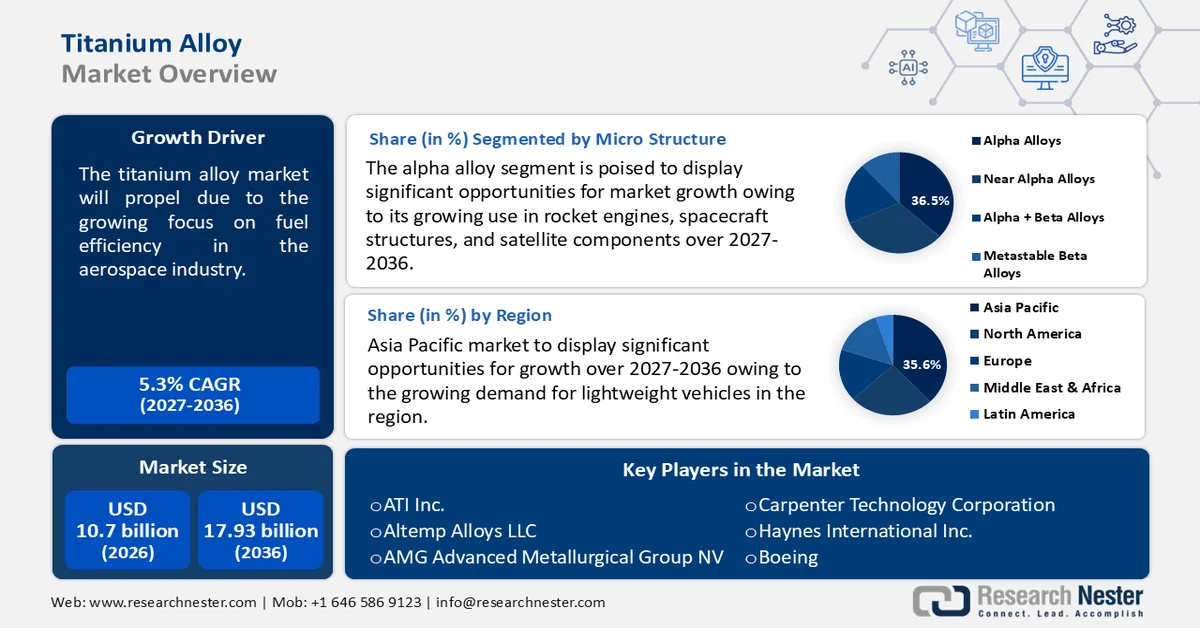
钛合金市场正经历显著增长,这主要得益于全球范围内旨在开发节能飞机的各项举措的激增。随着航空航天业寻求提升性能并减少环境影响,制造商们正越来越多地转向钛合金,因为钛合金具有轻质、高强度和耐腐蚀等优点。例如,国际民用航空组织(ICAO)设定了一项全球目标,即在2021年至2050年间,国际航空的燃油效率平均每年提高2%。在2010年的会议上,ICAO批准了CNG2020计划,将其作为一项机制,旨在从2020年开始实现温室气体(二氧化碳)排放中和,从而达成这一目标。
此外,钛具有优异的热稳定性和抗辐射性,因此非常适合在太空的恶劣环境中使用。它们被用于包括国际空间站和火星探测车在内的众多太空任务的结构和机械部件中,以确保太空探索任务的成功和持久性。此外,钛合金因其耐热性和耐腐蚀性,也被广泛应用于发电厂的关键部件,例如热交换器和涡轮机。海上风力涡轮机等可再生能源项目的兴起也推动了市场增长。
关键 钛合金 市场洞察摘要:
区域亮点:
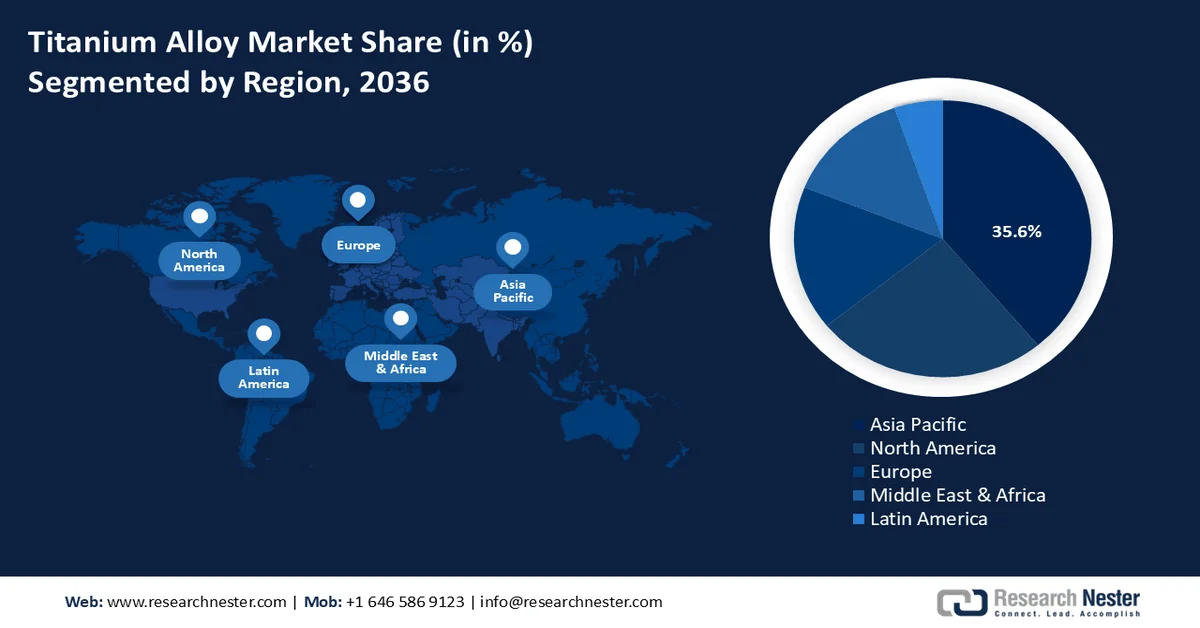
- 亚太地区钛合金市场份额达35.6%,主要得益于航空航天和国防领域钛合金使用量的增加以及对节能飞机需求的增长,预计到2036年,亚太地区将持续增长。
- 预计北美地区在2027年至2036年期间将保持钛合金市场份额的显著地位,主要受3D打印和国防研发投资对钛的需求增长的推动。
细分市场洞察:
- 预计到 2036 年,钛合金市场中的 Alpha 合金细分市场将占据超过 36.5% 的市场份额,这主要得益于其低热膨胀系数和高耐火系数。
- 预计到 2036 年,钛合金市场中的航空航天细分市场将保持显著的市场份额,这主要得益于国际防务协议的快速增长,从而推动了对高性能材料的需求。
主要增长趋势:
- 医疗应用领域使用量增加
- 汽车行业需求增长
主要挑战:
- 更高的生产成本
- 更高的反应活性
主要参与者:ATI Inc.、Altemp Alloys LLC、AMG Advanced Metallurgical Group NV、Carpenter Technology Corporation、Haynes International Inc.、波音公司、Precision Castparts Corp.、Ulbrich Stainless Steels & Special Metals, Inc.、VSMPO-AVISMA CORPORATION、CRS Holdings, LLC.
全球 钛合金 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:107 亿美元
- 2027 年市场规模:112.7 亿美元
- 预计市场规模:到 2036 年将达到 179.3 亿美元
- 增长预测:5.3% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 35.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、俄罗斯、德国
- 新兴国家:中国、印度、日本、韩国、俄罗斯
Last updated on : 31 August, 2026
钛合金市场增长驱动因素和挑战:
增长驱动因素
- 钛合金在医疗领域的应用日益广泛:钛合金是骨科领域最常用的材料,尤其适用于承受高强度、循环机械负荷的部件,例如肩关节、髋关节、膝关节和踝关节等关节的柄部和杯状结构,因为聚合物材料的强度不足以满足这些需求。此外,钛合金还被应用于牙科领域,用于制造器械、牙套、基台、螺钉、牙柱和临时修复体。
此外,钛及钛合金因其优异的机械强度和生物相容性,被广泛应用于心血管器械等其他医疗领域。钛合金可用于制造支架、心脏瓣膜、血管移植物、植入式除颤器部件、起搏器外壳和植入式传感器,因此在这些器械中发挥着至关重要的作用。美国心脏协会报告称,全球每年进行超过20万例心脏瓣膜置换手术;预计到2050年,这一数字将增至85万例。因此,随着对这些生物医学器械需求的持续增长,钛合金市场有望从中受益。 - 汽车行业需求不断增长:包括排气系统、涡轮增压器和活塞在内的众多汽车零部件都使用钛合金。钛合金优异的强度重量比、耐腐蚀性和耐热性使其优于其他金属。随着SUV和轻型汽车的日益普及,钛合金在全球汽车行业的应用也日益广泛。根据国际能源署(IEA)的报告,到2023年,全球将新增约1400万辆电动汽车,使道路上行驶的电动汽车总数达到4000万辆。
此外,政府有利于电动汽车生产的政策也推动了汽车行业的发展,这为全球钛合金制造商带来了诸多增长潜力。尽管提升车辆性能仍然是汽车制造商的首要任务,但消费者也越来越关注车辆的安全性、降噪性能、燃油经济性和持续减少有害排放。值得注意的是,钛合金能够有效实现这些目标,并广泛应用于气门弹簧和悬架系统。 - 技术飞速发展:增材制造(或称3D打印)的发展源于对形状复杂、高质量且能按时交付的金属部件的需求。传统的钛合金制造技术是粉末冶金,而最新的技术是激光增材制造。3D金属打印钛基部件的优势在于减少材料损耗、降低成本并实现轻量化设计。此外,增材制造(AM)技术在钛废料处理方面的应用也证明了其能够确保材料完全利用并消除浪费。
此外,各大制造商正致力于利用增材制造技术提供可持续且经济高效的解决方案。例如,BEAMIT公司于2021年4月开发了一种钛合金Ti6242的增材制造技术。该公司已证明,在赛车运动和航空应用领域,采用增材制造技术生产的Ti6242钛合金的性能优于采用传统技术处理的合金。
挑战
- 生产成本更高:钛合金生产需要重型机械设备,这通常意味着极高的运营成本。由于中美贸易战后钛合金价格上涨,预计行业新进入者将面临制造成本上升的挑战。此外,在原材料成本不断上涨的情况下维持钛合金供应链可能会对钛合金市场产生不利影响。
- 高反应活性:从工程和工业角度来看,钛的主要缺点是其高反应活性,这要求在整个生产过程中采取特殊的处理方法。最初几乎不可能去除在克罗尔法、真空充放电循环或机械加工过程中引入的杂质。因此,这可能会阻碍钛合金市场的扩张。
钛合金市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
5.3% |
|
基准年市场规模(2026 年) |
107亿美元 |
|
预测年份市场规模(2036 年) |
179.3亿美元 |
|
区域范围 |
|
钛合金市场细分:
微观结构(α合金、近α合金、α+β合金、亚稳态β合金)
预计到2036年底,α钛合金市场份额将超过36.5%。该细分市场的增长主要归功于其低热膨胀系数和高耐火系数。这些特性以及其优异的抗辐射性能使其成为航天工业应用的理想材料,例如火箭发动机、航天器结构和卫星部件。此外,由于其低密度和在硫化氢和氯化物环境下的卓越耐腐蚀性,α钛合金在航空航天工业中正日益受到青睐。
最终用途(航空航天与国防、发电、化学加工、汽车、船舶、时尚与服装、石油与天然气加工、建筑、医疗、体育)
预计在预测期内,钛合金市场的航空航天领域将占据显著份额。这一增长可归因于几个主要因素,例如国际防务协议的迅速增加、战斗机的交流以及全球航空业的蓬勃发展。此外,太空计划的激增和卫星发射次数的增加也加速了市场扩张。据太空基金会统计,全球发射活动连续第三年创下历史新高,共进行了223次发射尝试,其中212次发射成功。与2022年相比,2023年的商业发射活动增长了50%。除中国、印度和日本的发射活动有所增加外,美国的发射尝试次数也增长了33%。钛合金具有轻质、高抗拉强度和耐久性等卓越性能,是军事、航天器和飞机应用的理想材料。
我们对全球钛合金市场的深入分析涵盖以下几个方面:
微观结构 |
|
等级类型 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
钛合金市场区域分析:
亚太市场统计数据
预计到2036年,亚太地区钛合金市场将占据超过35.6%的市场份额。该地区钛合金市场的增长主要得益于其在化工、医疗和航空航天等众多终端应用行业的广泛应用。轻量化、高性能紧固件的需求不断增长,这源于人们对轻量化和高燃油效率飞机的需求日益增加。此外,人们对经济、舒适、快捷的出行方式的需求不断增长,以及国际航空旅行的激增,也推动了这一趋势。
此外,由于国防和军事支出不断增加,预计印度和中国的钛合金市场将迎来显著增长。同时,国防基础设施建设、新型武器弹药和技术采购以及国内国防研发方面的投入也备受关注。
为应对持续不断的边境冲突,两国政府都提高了国防预算。例如,印度2024年的国防预算为743亿美元,较2023年略有增长,重点在于提升国内国防制造业水平和实现军队现代化。而中国2024年的国防预算则高达2360亿美元。
北美市场分析
预计在预测期内,北美将占据钛合金市场显著份额。该地区市场增长主要得益于3D打印技术对钛的需求不断增长,以及政府对钛合金生产研发活动的投入。例如,为了促进国防供应链所需的钛粉生产,美国国防部于2023年10月宣布,通过《国防制造法案投资计划》(DPAI)向IperionX Technology, LLC公司拨款1270万美元。
此外,美国飞机出口的增长也推高了对钛合金的需求。2022年,美国成为全球最大的飞机和航天器出口国,出口额达403亿美元。同时,人们越来越倾向于选择环保材料,这类材料在生产过程中能耗更低、温室气体排放更少,这也推动了钛合金市场的扩张。此外,加拿大人口老龄化和骨科疾病发病率的上升也促使对钛合金骨科植入物(例如髋关节和膝关节置换)的需求激增。据加拿大政府统计,2019年加拿大有660万老年人,占总人口的近五分之一(17.5%)。预计到2040年,老年人口将占总人口的四分之一左右。
钛合金市场主要参与者:
- ATI公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 阿尔特姆合金有限公司
- AMG先进冶金集团有限公司
- 卡彭特科技公司
- 海恩斯国际有限公司
- 波音公司
- 精密铸件公司
- 乌布里希不锈钢和特殊金属公司
- VSMPO-AVISMA 公司
- CRS控股有限公司
钛合金领先生产商正积极实施创新战略,例如收购、兼并、创新营销技巧和技术突破。除这些战略外,各公司还与终端用户行业合作,以提高收益并巩固其在钛合金市场的地位。
最新发展
- 2024 年 3 月,ATI 公司 庆祝其先进的 12,500 吨坯料锻造压力机投入使用,该压力机对于航空航天和国防领域钛的生产至关重要。Bakers South II 压力机(简称 BSOII)于 2024 年第一季度上线,与 ATI 扩大的钛熔炼产能相匹配,从而提高了生产高性能、高难度特殊合金的能力。
- 2021 年 11 月,波音 与俄罗斯钛生产商 VSMPO-AVISMA 签署了一份谅解备忘录 (MOU),确认 VSMPO-AVISMA 将继续作为波音现有和未来商用飞机的主要钛供应商。
- Report ID: 6842
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
