功率晶体管市场展望:
2026年功率晶体管市场规模为167.5亿美元,预计到2036年底将超过355亿美元,在预测期(即2027-2036年)内以超过7.8%的复合年增长率增长。2027年,功率晶体管行业规模预计为180.6亿美元。
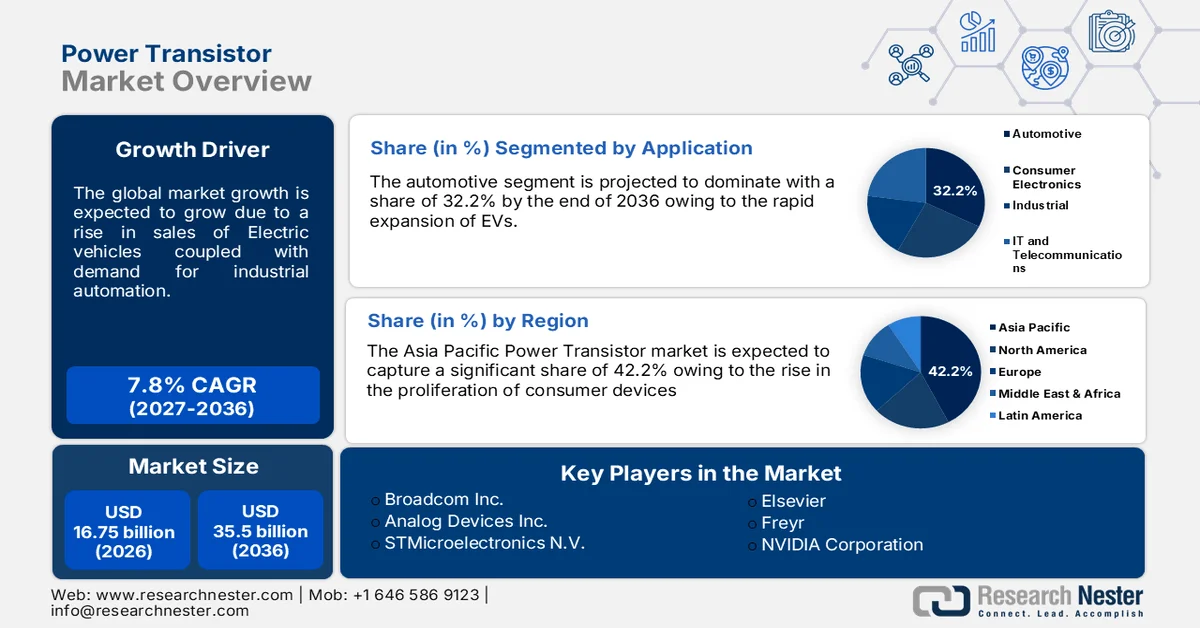
电动汽车 (EV) 的兴起是功率晶体管市场的主要驱动力。电动汽车依赖这些组件在电池系统和电机驱动系统中进行功率转换和高效能量管理。功率晶体管能够提升车辆性能、延长电池寿命并提高能源效率,因此在电动汽车动力系统中至关重要。随着全球减少碳排放的举措不断推进,电动汽车市场有望进一步扩张,从而推动汽车应用领域对功率晶体管的需求。据 NZE 预测,为了在 2050 年实现净零排放目标,全球电动汽车数量必须在 2035 年达到 7.9 亿辆,且电动汽车销量必须占所有汽车销量的 95%。
此外,工业自动化的兴起推动了对功率晶体管的需求,尤其是在先进制造业和机器人领域。功率晶体管能够实现自动化机械中高效的功率调节和转换,从而有助于维持运行效率并降低能源成本。普华永道的一项分析估计,到2030年,包括制造业在内的三大主要行业的自动化将为世界经济贡献15万亿美元。随着各行业越来越多地采用自动化技术,对可靠的电源管理解决方案的需求也日益增长,而功率晶体管为精确、持久的电源处理提供了至关重要的支持。
关键 功率晶体管市场 市场洞察摘要:
区域亮点:
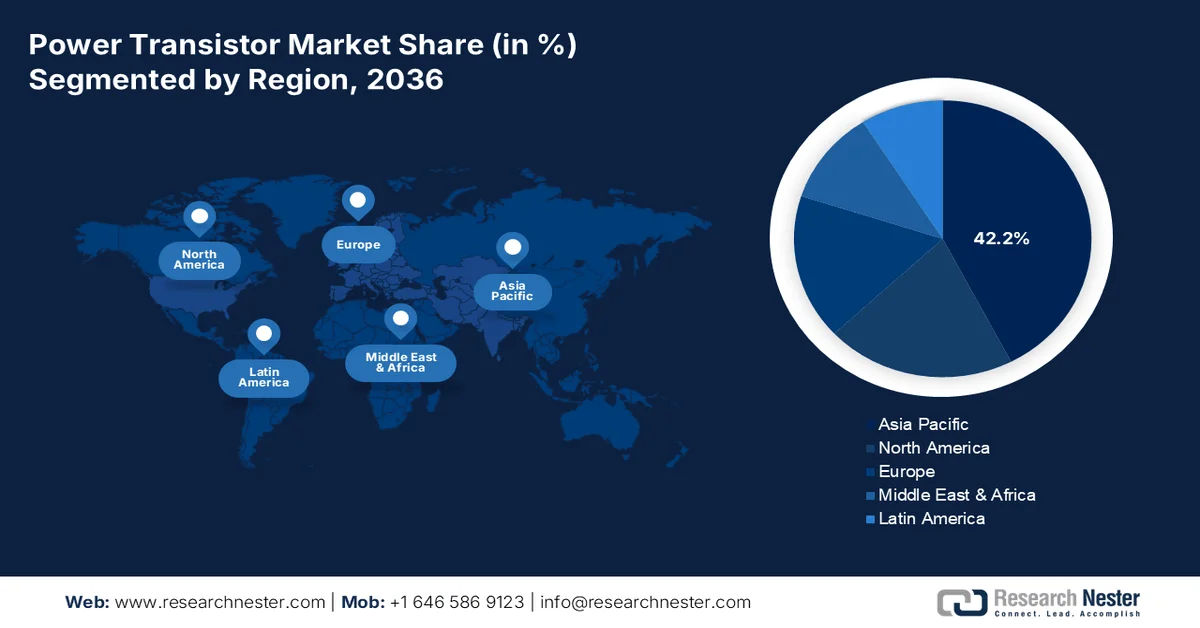
- 亚太地区在功率晶体管市场占据主导地位,市场份额高达 42.4%,这主要得益于其作为消费电子产品制造中心的重要地位,预计这一地位将持续到 2027 年至 2036 年。
- 北美功率晶体管市场预计到 2036 年将实现显著增长,这主要归功于 5G 网络的部署和电动汽车的普及。
细分市场洞察:
- 预计到 2036 年,在电动汽车市场扩张和电力电子技术日益融合的推动下,汽车领域功率晶体管市场份额将达到 32.20%。
主要增长趋势:
- 可再生能源扩张
- 消费电子产品需求
主要挑战:
- 生产成本高
- 散热问题
主要厂商:英飞凌科技、恩智浦半导体、瑞萨电子、凌力尔特、博通。
全球 功率晶体管市场 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:167.5 亿美元
- 2027 年市场规模:180.6 亿美元
- 预计市场规模:到 2036 年将达到 355 亿美元
- 增长预测:2027-2036 年复合年增长率为 7.8%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 42.4%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、美国、韩国、德国
- 新兴国家:中国、印度、韩国、巴西、墨西哥
Last updated on : 31 August, 2026
功率晶体管市场增长驱动因素和挑战:
增长驱动因素
- 可再生能源发展:太阳能和风能等可再生能源系统需要高效的电源管理,而功率晶体管在其中发挥着至关重要的作用。它们有助于处理高电压和大电流,确保可靠的能量转换和分配。随着各国日益重视绿色能源举措,用于可再生能源系统的逆变器和转换器对晶体管的需求不断增长,从而推动了与可持续发展目标相契合的强劲功率晶体管市场的发展。国际能源署的分析显示,未来五年全球电力增长的90%以上将来自可再生能源。
- 消费电子产品需求:消费电子行业的快速增长,尤其是在便携式和智能设备领域,是功率晶体管的关键驱动力。这些晶体管对于智能手机、平板电脑和可穿戴设备等小型高性能设备高效管理电源至关重要。预计到2029年,消费电子产品的销量将达到90.07亿台。此外,预计2025年销量将增长1.6%。随着消费者对速度更快、续航时间更长的设备的需求不断增长,制造商正在集成先进的功率晶体管以满足这些需求。消费电子市场的扩张将持续推动功率晶体管在小型化和节能设备开发中的应用。
挑战
- 生产成本高昂:功率晶体管的制造,尤其是碳化硅 (SiC) 和氮化镓 (GaN) 等先进型号的制造,需要昂贵的材料和复杂的生产工艺。这些高昂的成本会限制其广泛应用,尤其是在对成本敏感的功率晶体管市场。此外,专用设备和洁净室设施的投入也进一步推高了生产成本,使得制造商难以在价格和技术进步之间取得平衡。
- 散热管理问题:功率晶体管需要处理高电流和高电压,通常会产生大量热量。如何在不影响器件性能或寿命的前提下有效管理这些热量是一项重大挑战,尤其是在消费电子产品和电动汽车等紧凑型应用中。散热管理不善会导致过热、器件故障和效率降低,因此采用可靠的散热解决方案至关重要,但这会增加复杂性和成本。
功率晶体管市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.8% |
|
基准年市场规模(2026 年) |
167.5亿美元 |
|
预测年份市场规模(2036 年) |
355亿美元 |
|
区域范围 |
|
功率晶体管市场细分:
应用领域(汽车、消费电子、工业、IT、电信)
按应用领域划分,预计到2036年,汽车领域将占据功率晶体管市场约32.2%的份额。该领域的增长主要得益于电动汽车(EV)的快速普及和汽车电子技术的进步。2021年,全球电动汽车销量达到660万辆,创历史新高,较2020年增长了惊人的98%。由于电动汽车高度依赖高效的电源管理,功率晶体管对于控制电池使用和电机性能至关重要。
此外,现代汽车集成了日益复杂的车载信息娱乐系统、安全系统和驾驶辅助系统,这些系统需要高效的功率转换和分配。小型化、轻量化和节能化的汽车设计趋势进一步推动了对高效、大功率晶体管的需求,使得功率晶体管对于满足不断发展的汽车行业的性能和可持续性目标至关重要。
类型(双极结型晶体管、金属氧化物半导体场效应晶体管、绝缘栅双极型晶体管)
按类型划分,金属氧化物半导体场效应晶体管(MOSFET)预计将在全球功率晶体管市场占据最大的收入份额。MOSFET 具有极高的开关效率和极低的功率损耗,使其成为汽车、消费电子和可再生能源等对能源效率要求极高的行业的理想选择。其快速开关速度和高频性能在电动汽车(EV)、先进计算和工业应用中具有优势,这些应用需要快速、精确的功率控制。
预计到2028年,全球金属氧化物半导体场效应晶体管(MOSFET)市场规模将增长至108亿美元。此外,MOSFET技术的不断进步提升了其耐用性和散热性能,使其成为高需求电源管理的首选,巩固了其在功率晶体管市场的领先地位。因此,预计该细分市场在未来几年将实现显著增长。
我们对全球市场的深入分析涵盖以下几个方面:
应用 |
|
类型 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
功率晶体管市场区域分析:
亚太市场统计数据
预计到2036年,亚太地区将占据全球42.4%的最大收入份额。该地区是消费电子产品制造的主要中心,包括智能手机、笔记本电脑和家用电器。功率晶体管对于这些设备的有效电源管理至关重要,随着电子产品需求的增长,对高性能功率晶体管的需求也随之增加。2024年,亚洲消费电子市场收入将达到4250亿美元。
由于电动汽车、可再生能源和消费电子制造业的快速发展,中国已成为全球重要的功率晶体管市场之一。2022年,中国共售出1310万辆新电动汽车,占汽车总销量的4%。中国大力推广电动汽车,并大力发展包括太阳能和风能在内的可再生能源项目,而这些项目都需要功率晶体管来实现高效的能量管理和转换。此外,中国在消费电子产品生产领域的领先地位以及政府对国内半导体产业的大力扶持,进一步刺激了市场需求,推动了中国功率晶体管市场的显著增长。
印度在汽车、制造业和农业等领域向智能制造和自动化转型,推动了对先进电力电子技术的需求。预计到2025-2026年,印度制造业产值将超过1万亿美元。功率晶体管能够实现工业机械和自动化系统中的精确功率控制,这些系统正被越来越多地用于提高生产效率和降低成本。
北美市场分析
预计在预测期内,北美将占据可观的功率晶体管市场份额。北美5G网络的部署催生了对能够处理高频和高功率需求的先进晶体管的需求。5G在北美智能手机用户中占比高达59%。随着电信运营商快速建设新的基础设施,功率晶体管对于5G基础设施至关重要,它们能够支持信号放大和提高能源效率。
由于电动汽车 (EV)、5G 技术和可再生能源项目的进步,美国功率晶体管市场正在增长。随着电动汽车普及率的提高,对高效管理电池和电机系统的功率晶体管的需求也随之增长。2023 年,美国新增电动汽车注册量达 140 万辆,比 2022 年增长超过 40%。此外,5G 网络的快速部署需要支持高频和高功率的晶体管,从而推动了电信行业的增长。加之工业自动化和国防领域的增长,这些因素共同推动了美国功率晶体管市场的发展。
随着加拿大各行业越来越多地采用自动化和物联网技术,对功率晶体管的需求也日益增长。预计到2024年,加拿大工业物联网市场销售额将达到27亿美元。这些器件能够实现互联设备中高效的电力控制和分配,帮助各行业优化能源利用、简化运营并降低成本。此外,对可再生能源和智能电网基础设施的投资也推高了对功率晶体管的需求,因为功率晶体管对于高效的能量转换和存储至关重要。
功率晶体管市场主要参与者:
- 二极管公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 英飞凌科技
- 恩智浦半导体
- 瑞萨电子公司
- 线性集成系统公司
- 博通公司
- Analog Devices公司
- 意法半导体公司
- Vishay Intertechnology, Inc.
- WOLFSPEED, INC.
推动功率晶体管市场创新的一些关键企业正在推进碳化硅 (SiC) 和氮化镓 (GaN) 等晶体管技术的进步,以提高电动汽车、可再生能源系统和工业自动化等应用中的能源效率和性能。近期发展包括英飞凌推出节能型 SiC MOSFET,以及东芝专注于紧凑型高功率 GaN 晶体管,这些都正在塑造电力电子的未来。
最新发展
- 2024年6月,英飞凌科技股份公司(Infineon Technologies AG)推出了CoolGaN晶体管700V G4产品系列,该系列晶体管可提供高达700V的高效电源转换。与其它GaN产品相比,这些晶体管的性能提升了20%,提高了效率并降低了功率损耗,适用于充电器、电源和可再生能源应用。
- 2024年1月,瑞萨电子株式会社(Renesas Electronics Corporation)以每股5.10美元的价格收购了Transphorm, Inc.的所有流通股,交易总额约为3.39亿美元。此次收购使瑞萨电子获得了自主研发的氮化镓技术,从而增强了其在电动汽车、计算、可再生能源和工业电源转换市场的影响力。
- Report ID: 6719
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
