非处方助听器市场展望:
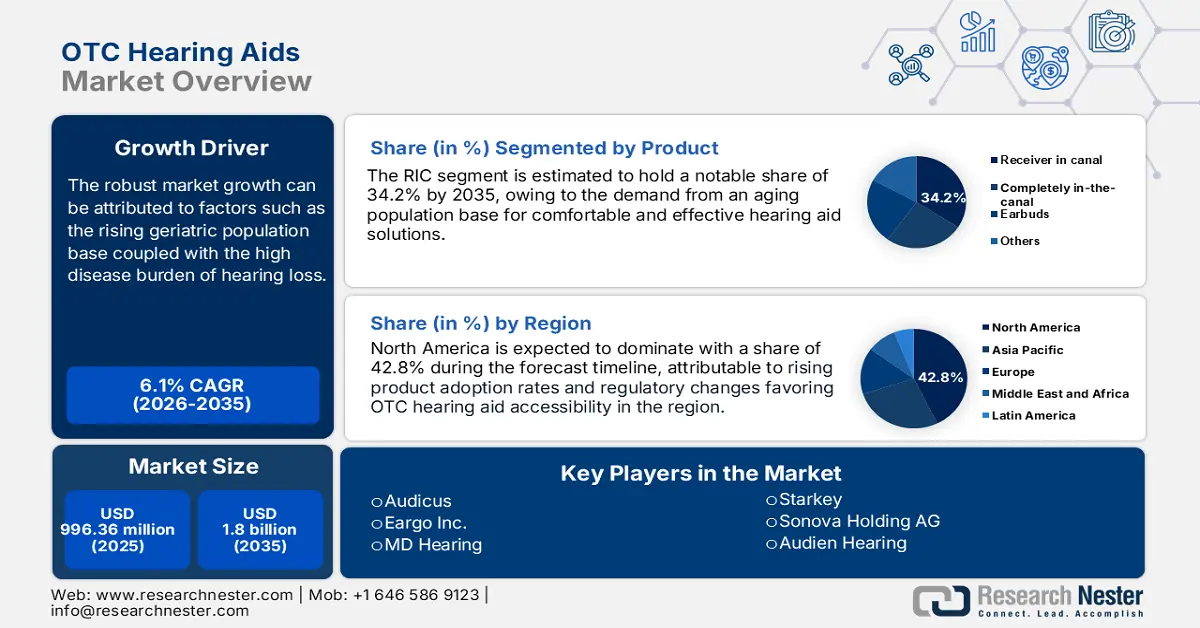
2026年,非处方助听器市场规模为10.5亿美元,预计到2036年底将超过19.5亿美元,在预测期(即2027-2036年)内,复合年增长率将超过6.4%。2027年,非处方助听器行业规模估计为11.2亿美元。
由于技术创新、监管政策变化和消费者偏好转变,助听器市场实现了大幅增长。各大在线零售平台也让消费者更容易触达更广泛的市场。因此,随着时间的推移,消费者对助听器产品的便捷性、性价比和先进功能的需求将会不断提高。
此外,助听器市场的增长主要源于老年人听力损失发病率的上升,以及人们对更经济实惠、更人性化的助听解决方案日益增长的需求。例如,根据美国食品药品监督管理局(FDA)2023年3月的报告,美国约有3000万成年人患有部分或一定程度的听力障碍。此外,蓝牙连接、可充电电池和大幅提升的声音处理等技术创新也激发了消费者的兴趣。例如,苹果公司于2024年10月推出了AirPods Pro 2,这是一款低成本的助听器。其软件更新可以将数百万个AirPods升级为获得FDA批准的助听器。
关键 非处方(OTC)助听器 市场洞察摘要:
区域亮点:
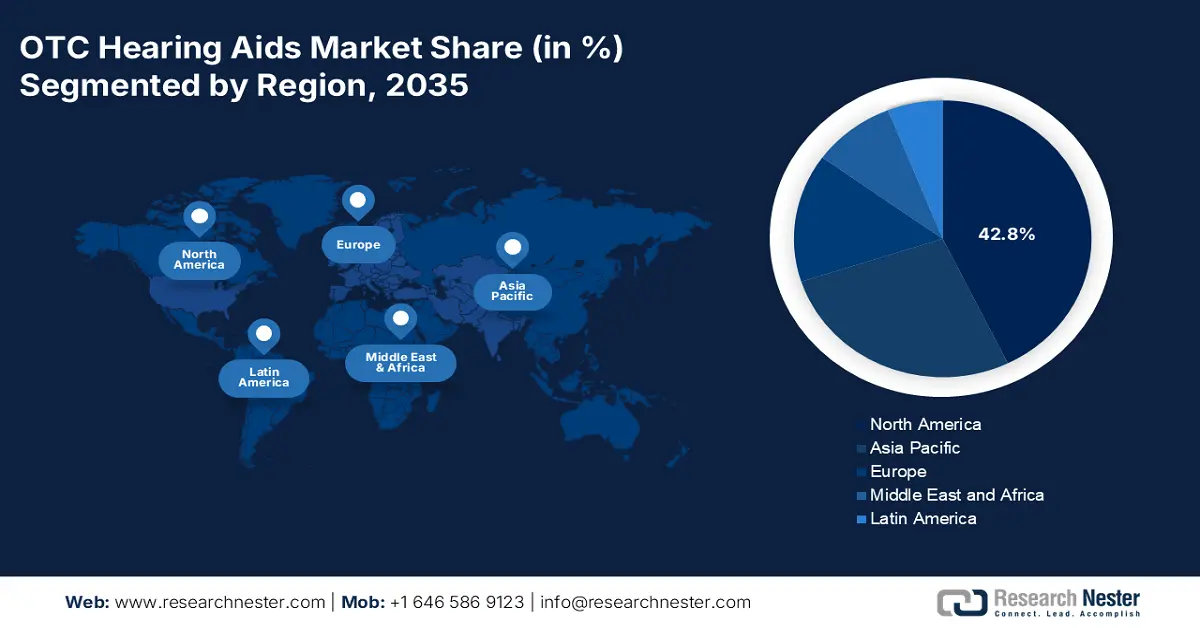
- 北美在非处方助听器市场占据 42.8% 的份额,这主要得益于人们对听力损失的认识不断提高以及 FDA 批准助听器可及性的增强,预计到 2027 年至 2036 年将保持强劲增长。
细分市场洞察:
- 预设式助听器细分市场预计将在2027年至2036年间保持显著的复合年增长率,其主要增长动力来自易用性和价格优势。
- 非处方助听器市场中,耳道式(RIC)助听器细分市场预计将在2036年占据超过34.2%的市场份额,其主要增长动力来自更高的舒适度、隐蔽的设计和先进的性能。
主要增长趋势:
- 助听器技术进步
- 听力健康意识提高
主要挑战:
- 质量和疗效参差不齐
- 保险覆盖范围和报销问题
- 主要参与者:Sonova Holding AG、GN Hearing A/S、Audien Hearing、Audicus、Eargo Inc.。
全球 非处方(OTC)助听器 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:10.5亿美元
- 2027年市场规模:11.2亿美元
- 预计市场规模:到2036年将达到19.5亿美元
- 增长预测:2027-2036年复合年增长率为6.4%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 42.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、英国、法国
- 新兴国家:中国、日本、韩国、印度、新加坡
Last updated on : 31 August, 2026
非处方助听器市场增长的驱动因素和挑战:
增长驱动因素
助听器技术进步:助听器技术的进步提升了其功能,使其更加有效且易于使用。数字信号处理 (DSP) 的引入使声音更加清晰、突出,进一步降低了背景噪音,并实现了个性化的聆听体验。例如,2024 年 6 月,Synopsys 公司宣布,Oticon 公司已完成其用于助听器的下一代数字信号处理器 (DSP) 芯片组的部分流片。因此,助听器变得更加可编程,能够为各种听力障碍提供解决方案,并显著提升用户的整体舒适度。
听力健康意识的提高:随着人们越来越意识到未经治疗的听力损失会对整体健康造成怎样的影响,助听器的普及度也随之提高。公共卫生宣传活动和媒体报道让社会大众认识到早期诊断和治疗的重要性,从而促使人们,尤其是老年人群,更早地寻求听力解决方案。例如,2024年3月,西格尼亚(Signia)发起了一项消除社会偏见的宣传活动,旨在消除人们对听力损失的歧视,并鼓励人们重视听力保健。这种意识的转变将促使人们更乐于接受助听器,积极主动地管理自己的听力健康,从而推动非处方(OTC)助听器市场的增长。
挑战
质量和功效参差不齐:低价产品的泛滥往往导致性能不稳定。此外,数百家制造商涌入非处方(OTC)助听器市场,缺乏标准化的法规和质量控制,阻碍了市场增长。由于缺乏适当的监管,一些助听器可能无法达到清晰度的最低标准,导致用户听觉体验欠佳。这种不一致性损害了消费者的信任,这意味着非处方助听器的普及程度有限,因为一些潜在买家可能会认为这些设备不如专业验配的助听器有效或可靠。
保险覆盖和报销问题:对于非处方助听器市场而言,保险覆盖和报销是一大挑战,因为大多数保险计划并不涵盖助听器。此外,助听器被归类为消费电子产品而非医疗器械,这限制了其报销范围。对于听力严重受损或收入固定的个人而言,这可能使非处方助听器更难普及,因为他们可能难以承担前期费用。因此,缺乏保险覆盖可能会减缓非处方助听器市场的发展速度,并阻碍相当一部分潜在用户的使用。
非处方助听器市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2026 年) |
10.5亿美元 |
|
预测年份市场规模(2036 年) |
19.5亿美元 |
|
区域范围 |
|
非处方助听器市场细分:
产品(耳内式接收器 (RIC)、完全耳道式接收器 (CIC)、耳塞、其他产品)
根据产品特性,预计到2036年,耳道式(RIC)助听器将占据非处方(OTC)助听器市场34.2%以上的份额,这主要得益于其更高的舒适度、隐蔽的设计和卓越的性能。此外,RIC助听器兼具高品质的声音处理和人性化的设计,因此深受广大消费者的青睐。例如,2023年10月,峰力(Phonak)通过其全新平台Lumity推出了RIC系列ActiveVent接收器,进一步丰富了其产品组合。此外,蓝牙连接和可充电电池在RIC助听器中的广泛应用,也赢得了成熟消费者和价格敏感型消费者的青睐,进一步刺激了非处方市场的需求。
类型(预设型、自适应型)
预设式助听器市场将在2036年之前迎来蓬勃发展的机遇,有望主导非处方助听器市场。这一增长主要归功于其易用性和价格优势。此外,预设式助听器配备了针对典型听力损失情况的预设程序,非常适合轻度听力障碍人士使用。例如,2024年11月,Rexton公司发布了Rexton Reach inoX-CIC Li,这是一款可充电的全耳道式(CIC)助听器。其即戴即用的设计使其能够轻松放入耳道,非常适合轻度至中度听力损失且需要隐蔽性和可充电功能的人士使用。
我们对全球非处方助听器市场的深入分析涵盖以下几个方面:
产品 |
|
类型 |
|
分销渠道 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
非处方助听器市场区域分析:
北美市场统计数据
预计到2036年,北美助听器行业将占据42.8%的最大市场份额。人们对听力损失的认识不断提高,技术也日臻完善。此外,消费者倾向于选择处方助听器以外的替代品,因为处方助听器价格相对昂贵且需要专业人员验配,这也推动了市场增长。同时,美国食品药品监督管理局(FDA)批准非处方助听器也促进了市场增长,因为这为更多人购买此类产品开辟了途径。
在美国,监管环境的变化正在改变非处方助听器市场的格局。美国食品药品监督管理局(FDA)于2022年10月颁布了非处方助听器监管条例,刺激了市场增长。根据该条例,轻度至中度听力损失的成年人无需咨询听力专家或获得处方,即可在药店或柜台购买助听器。这使得更多人群,尤其是那些原本会避免或无力负担传统助听器的人群,能够更方便、更经济地获得助听器。
加拿大人口老龄化加剧,老年性听力损失的患病率不断上升,这是非处方助听器市场增长的主要原因之一。主要厂商正致力于通过合作和整合专业知识来拓展助听器解决方案业务。例如,截至2023年12月,Amplifon在加拿大已拥有超过130家门店,并仍在持续扩张。此外,该公司还收购了位于阿尔伯塔省的Living Sounds Hearing Centre,该中心在该省运营着20家诊所。
亚太市场分析
由于人们对听力损失的日益关注,以及越来越多的人有能力负担助听器解决方案,亚太地区的非处方(OTC)助听器市场正在迅速扩张。此外,随着社会噪声污染的加剧,人们对治疗听力损失的必要性也日益重视。因此,随着人们对助听器的了解不断加深以及监管框架的更新,非处方助听器将成为满足日益增长的听力解决方案需求、弥补可及性缺口的有效途径。
中国非处方助听器市场受益于助听器技术的进步。例如,索诺瓦计划于2024年10月在中国扩大其人工智能助听器市场,以满足听力障碍人群的需求,提供高效的解决方案。因此,非处方助听器不仅价格低廉,而且便于用户进行自我诊断,从而满足了重要的未满足需求。数字素养的提高和电子商务渗透率的不断增长进一步推动了这一趋势,使消费者更容易在线购买非处方助听器。
在印度,非处方助听器市场的主要增长动力是对经济实惠的医疗保健解决方案的需求。因此,市场参与者正致力于助听器的持续创新和进步。例如,2024年2月,斯达克宣布在印度推出其创新型Genesis AI助听器。这是一款尖端听力解决方案,旨在应对印度日益严重的听力损失问题。年龄相关性听力损失的不断增加进一步推动了这一趋势,因为人们需要价格更低廉、可自动调节的助听器。
非处方助听器市场的主要参与者:
- Eargo公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 奥迪克斯
- Audien 听力
- 澳斯达听力科技股份有限公司
- 斯塔基
- 索诺瓦控股股份公司
- SoundWave Hearing, LLC
- Nuvomed公司
- 纽赫拉有限公司
- InnerScope听力技术公司
- MD听力
非处方(OTC)助听器市场的竞争格局正在发生显著变化。这一变化主要源于制造商和科技公司将重心转向以消费者为中心的助听器解决方案。此外,企业越来越多地利用电子商务平台拓展业务范围,也推动了市场增长。例如,2022年11月,GN公司通过Lively扩展了其Jabra Enhance助听产品线。该公司更名为Jabra Enhance,并推出了JabraEnhance.com网站,旨在为消费者提供更优质的听力体验,使他们能够在家轻松查找、购买和获得听力保健服务。
以下是一些主要参与者的名单:
最新发展
- 2024 年 7 月,Concha Labs 推出了获得 FDA 批准的 Concha Sol 助听器,这是一款非处方助听器,用户只需几分钟即可使用 iPhone 个性化设置听力配置文件。
- 2023 年 4 月,Softone Speech and Hearing Clinics Private Limited 发布了 Re-Hear,这是印度首款功能先进的超现代助听器。它是一款可充电且价格实惠的设备,并且可以连接到手机。
- Report ID: 6704
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
