非小细胞肺癌治疗市场展望:
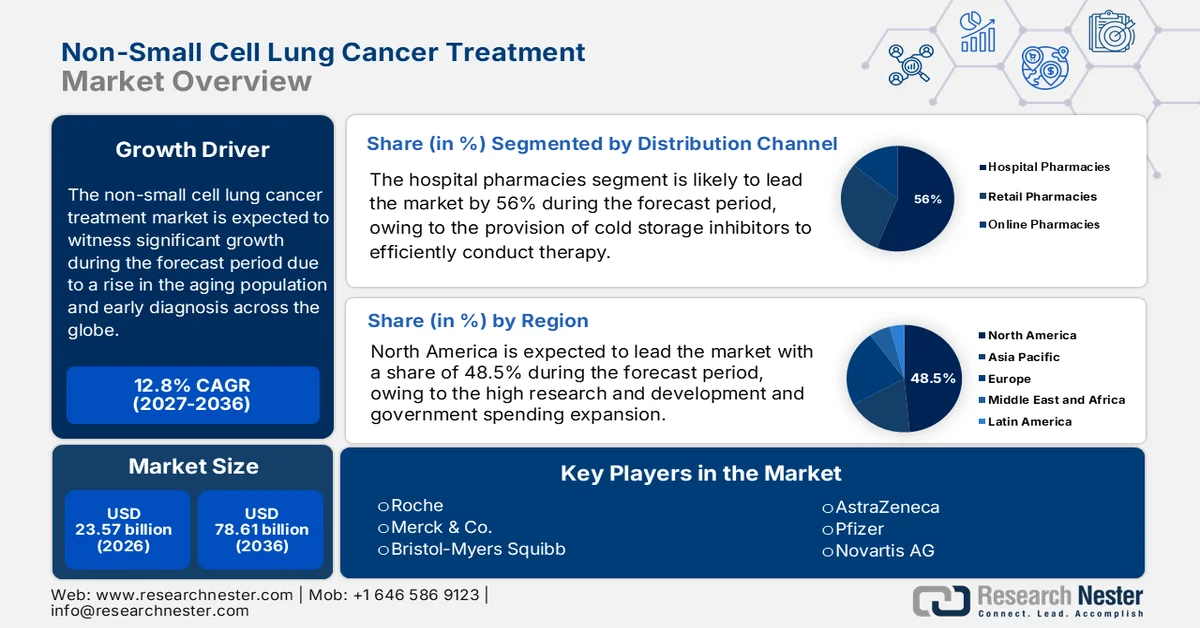
2026年非小细胞肺癌治疗市场规模为235.7亿美元,预计到2036年底将超过786.1亿美元,在预测期(即2027-2036年)内以超过12.8%的复合年增长率增长。2027年,非小细胞肺癌治疗行业的规模估计为265.9亿美元。
根据美国癌症协会(ACS)发布的报告,2025年美国新增肺癌病例约为226,650例,每年约有124,730人死于肺癌。由于吸烟和环境污染,老龄化人口罹患非小细胞肺癌的风险较高。世界卫生组织预测,肺癌是全球癌症相关死亡的主要原因,男女死亡率均居首位。这增加了对非小细胞肺癌治疗的需求。此外,非小细胞肺癌治疗药物的供应链管理涉及复杂的物流和原料药(API)的采购。亚洲是肿瘤药物所需原料药的主要生产地。相比之下,放射治疗中使用的直线加速器主要产自美国、德国和日本。
靶向治疗和免疫疗法的最新进展为非小细胞肺癌(NSCLC)的治疗带来了新的可能性。新药的获批为具有特定亚群和基因改变的患者提供了更多选择。这些新疗法的出现使得患者治疗方案更加个性化和适宜,并可能改善患者的预后。此外,皮下注射剂型的NSCLC治疗也日益普及,以提高患者的便利性和依从性。阿特珠单抗/透明质酸酶(Tecentriq Hybreza)作为首个获批的皮下抗PD-(L)1癌症免疫疗法,标志着给药方式的变革。皮下注射疗法的应用将改善患者的治疗体验,并提高患者的治疗依从性。
关键 非小细胞肺癌治疗 市场洞察摘要:
区域亮点:
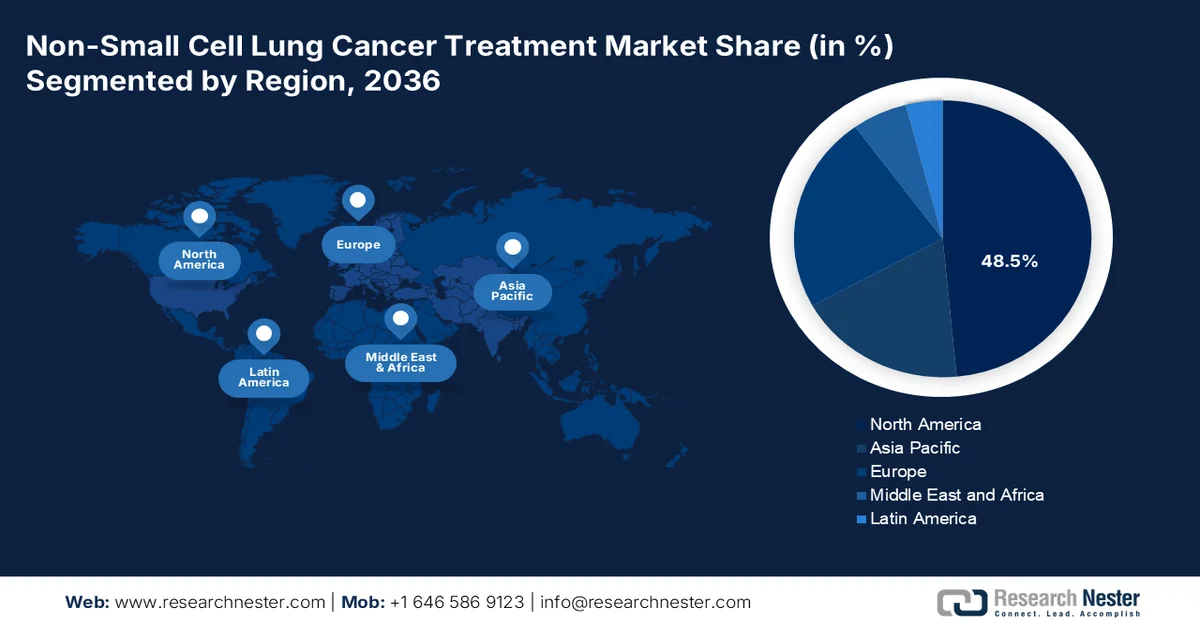
- 预计到 2036 年,北美将占据非小细胞肺癌治疗市场 48.5% 的份额,这得益于不断扩大的医保报销体系和强大的生物制药创新生态系统,而这又源于肺癌发病率的上升。
- 预计到 2036 年,亚太地区将占据 18.5% 的市场份额,这主要得益于不断上升的发病率和诊断能力的增强,而诊断能力的增强又得益于成本效益高的临床试验法规。
细分市场洞察:
- 到 2036 年,非小细胞肺癌治疗市场中医院药房细分市场预计将增长 56%,这主要得益于医院内免疫疗法输注率的提高和报销流程的加快。
- 到 2036 年,免疫疗法细分市场预计将占据 42.5% 的市场份额,这主要得益于 FDA 批准的联合疗法方案和更广泛的医疗保险覆盖范围。
主要增长趋势:
- 患者群体扩大
- 创新与临床试验
主要挑战:
- 政府对价格上限和报销问题的管控
- 耐药性和疗效持续时间有限
主要参与者: 罗氏、默沙东Co.、百时美施贵宝、阿斯利康、辉瑞、诺华、武田、礼来、第一三共、安进、百济神州、赛诺菲、再生元、Celltrion、卫材有限公司、Dr. Reddy’s、Biocon、CSPC Pharma、Pharmaniaga、CSL。
全球 非小细胞肺癌治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:235.7 亿美元
- 2027 年市场规模:265.9 亿美元
- 预计市场规模:到 2036 年将达到 786.1 亿美元
- 增长预测:2027-2036 年复合年增长率 12.8%
主要区域动态:
- 最大区域: 北美(预计到2036年将占48.5%的份额)
- 增长最快区域: 亚太地区
- 主导国家: 美国、中国、日本、德国、英国
- 新兴国家: 印度、韩国、澳大利亚、巴西、新加坡
Last updated on : 31 August, 2026
非小细胞肺癌治疗市场——增长驱动因素和挑战
增长驱动因素
- 患者群体扩大:不健康的生活方式和日益严重的环境污染正在对人群的肺部健康产生不利影响,导致非小细胞肺癌病例增加。全球数据分析显示,超过80%的肺癌病例来自欧洲和德国,且诊断率呈逐步上升趋势。医疗保健质量的提升扩大了患者群体,使他们能够更快地从健康风险中恢复。根据医疗保健研究与质量署(AHRQ)的研究,早期诊断和干预有助于通过治疗手段实现康复。这提高了公众的认知度,促进了早期诊断的发展,并提升了市场对非小细胞肺癌治疗的需求。
- 创新与临床试验:持续的研发活动引导市场朝着创新方向发展,从而确保患者获得更好的治疗效果。预计靶向治疗和免疫肿瘤学等领域的创新将推动市场扩张。包括阿斯利康在内的多家公司已获得奥希替尼的上市许可,这为非小细胞肺癌患者提供了首创的治疗方案。美国食品药品监督管理局 (FDA) 的批准为免疫检查点抑制剂和靶向疗法提供了充分的指导和法律依据。这有助于提高治疗效率,并确保患者获得更好的治疗效果。例如,亚太地区和北美地区针对生物标志物疗法的临床试验开展速度更快,以加速市场发展。
- 靶向治疗和免疫疗法的进展:靶向治疗和免疫检查点抑制剂的出现改变了非小细胞肺癌的治疗格局。这些药物的成功应用甚至推动了其适应症的扩展,包括一线治疗和联合疗法。制药公司持续加大研发投入,不断推出新药,使产品线更加丰富。此外,随着越来越多的患者接受生物标志物检测,个性化治疗方案的普及也日益增多,并持续加速市场增长。
挑战
- 政府对价格上限和报销问题的管控:由于政府对价格上限的管控,企业在维持生产成本和收入平衡方面常常面临重重阻碍。与国家卫生机构的合作也导致企业因价格管控而蒙受巨大损失。世界卫生组织公布的数据显示,预算限制使得低收入国家将非小细胞肺癌治疗费用排除在国家医保目录之外。由于全球医保报销政策有限,高昂的治疗费用造成了患者就医机会的巨大差异。
- 耐药性和疗效持续时间有限:尽管靶向治疗或免疫疗法能让患者在短期内长期获益,但最终可能出现耐药性和/或疾病进展。这是长期治疗效果的局限性,需要不断研发新的药物和联合疗法。此外,相当一部分非小细胞肺癌患者在确诊时已处于晚期或转移阶段,此时治疗选择有限且/或可能无效。这最终会延误治愈的机会,导致总体生存率低下和治疗方案复杂化。
非小细胞肺癌治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
12.8% |
|
基准年市场规模(2026 年) |
235.7亿美元 |
|
预测年份市场规模(2036 年) |
786.1亿美元 |
|
区域范围 |
|
非小细胞肺癌治疗市场细分:
分销渠道细分分析
预计到2036年,医院药房的数量将增长56%。根据美国疾病控制与预防中心的研究,超过75%的免疫疗法是在医院的医疗基础设施下进行的。这增加了非小细胞肺癌治疗市场对医院药房作为分销渠道的需求。此外,医院药房提供的快速报销服务也提高了患者的用药便利性。
治疗类型细分分析
免疫疗法在非小细胞肺癌治疗市场中表现强劲,占据42.5%的市场份额。美国食品药品监督管理局(FDA)批准的联合疗法可确保患者获得更好的治疗效果。该联合疗法包括帕博利珠单抗和化疗药物的联合应用,增强了免疫疗法在该市场中的疗效。据美国医疗保险和医疗补助服务中心(CMS)报告,医疗保险(Medicare)对免疫疗法的覆盖范围扩大,提高了市场的可及性。
治疗线段分析
目前,一线治疗是非小细胞肺癌治疗市场中最大的组成部分。这是因为一线治疗是治疗的第一步,通常涵盖了大多数确诊和接受治疗的患者。近年来,免疫疗法和许多新兴的生物标志物靶向疗法的出现,显著改变了一线治疗,并大幅提高了患者的生存率和缓解率。越来越多的指南建议非小细胞肺癌患者在开始治疗前进行生物标志物检测,以便对更多患者进行适当的分层,从而选择合适的一线治疗方案。临床进展和指南的制定也至关重要,因为保险公司和医疗系统都致力于尽快改善患者的预后,优先考虑能够改善预后的一线干预措施。
我们对非小细胞肺癌治疗市场的深入分析包括以下几个方面:
细分市场 | 子段 |
治疗类型 |
|
分销渠道 |
|
治疗线 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
非小细胞肺癌治疗市场——区域分析
北美市场洞察
预计到2036年,北美将在全球非小细胞肺癌治疗市场占据48.5%的最大市场份额。北美市场拥有更优越的研发环境,使其在该市场占据主导地位。众多领先的创新型生物制药公司总部都设在北美地区。医保报销范围的扩大提高了市场可及性,并增加了对非小细胞肺癌治疗的需求。根据美国疾病控制与预防中心发布的报告,肺癌是第二大常见健康风险因素,导致患者数量持续增长,并推动了该市场的发展。
在美国市场,免疫疗法的普及加速了非小细胞肺癌(NSCLC)治疗市场的增长。由于肺癌发病率高,以及免疫疗法和靶向治疗等先进疗法的快速普及,美国NSCLC治疗市场正在不断扩张。强大的生物制药产业和持续的研发投入促使FDA频繁批准新药,提高了生存率并拓宽了治疗选择。精准医疗正逐渐成为标准,基因检测的广泛应用为指导治疗决策提供了支持。公共和私人医疗保险保障了患者获得尖端治疗的机会,大量活跃的临床试验也持续推动着创新。公众意识的提高和早期筛查项目的开展也促进了确诊和治疗病例数量的增长。
过去五年,由于癌症发病率上升和新型癌症疗法的广泛应用,加拿大非小细胞肺癌治疗市场稳步发展。政府资助的癌症治疗项目和加拿大公共医疗保健体系的支持,使得创新癌症疗法比其他国家更快地进入市场。国家和省级层面的癌症筛查项目持续发展,进一步提高了早期诊断率。加拿大研究机构与制药行业的合作促进了研发,从而改善了患者获得新一代疗法以及可与现有疗法联合使用的疗法的机会。
亚太市场洞察
预计到2036年,亚太市场将加速增长,市场份额将达到18.5%。肺癌发病率的上升和诊断基础设施的完善是推动该地区成为全球非小细胞肺癌治疗市场新兴区域的主要因素。世界卫生组织的报告指出,亚太地区的人口结构变化是肺癌发病率上升的主要因素之一。亚太地区的患者对靶向治疗和免疫疗法的接受度更高。临床试验法规的完善和成本的降低,使该地区成为全球临床试验的中心。政府通过各种计划(例如印度的“阿尤斯曼·巴拉特计划”等)的支出,确保了更高的报销率,从而减少了相关市场中医疗服务可及性的不平等现象。
中国非小细胞肺癌治疗市场在全球区域市场份额最高。近年来,中国非小细胞肺癌治疗市场增长速度超过往年,这主要归因于肺癌负担沉重和发病率高。随着癌症治疗公共医保覆盖范围的扩大、创新药物审批速度加快以及更多先进治疗方案的出现,非小细胞肺癌的治疗可及性已得到并将继续得到改善。中国国内医药行业的快速发展以及对生物技术的大力投入,加速了先进疗法的研发和应用。常规早期肺癌筛查和公众意识的提高,显著提升了肺癌的检出率和认知度。
印度的癌症治疗行业蓬勃发展,这主要归功于肺癌负担的日益加重。吸烟、污染和城市化等诸多因素影响着印度的肺癌发病率,推动了对癌症治疗的需求。人们健康意识的提高和增强,凸显了早期诊断差异带来的后续影响。随着患者对癌症的认识不断提高,并积极寻求治疗,治疗方面的优势也将日益凸显。政府正大力推动癌症治疗基础设施的建设,私立肿瘤中心和机构的数量也在持续增长,这使得患者能够更好地获得先进的治疗方案。对临床试验的投资以及与知名治疗公司的合作,持续推动着更多新型疗法进入印度市场。总而言之,非小细胞肺癌(NSCLC)治疗的长期持续增长机遇,是目前关注的重点。
欧洲市场洞察
欧洲非小细胞肺癌治疗市场的演变主要受肺癌负担日益加重的影响,这促使人们对有效疗法的需求不断增长。精准医疗领域取得了诸多进展,显著改善了不同患者群体的治疗效果,优于以往的治疗方案。先进诊断工具的兴起也促进了更快速、更精准的检测,从而为采取有效干预措施提供了可能。此外,随着欧洲医疗保健系统对癌症的投入不断增加,创新疗法的使用也得到了更广泛的支持,这体现在资金投入、报销和医疗服务获取等方面。欧盟委员会预计,到2036年,癌症病例数量将增长24%,使其成为欧盟的首要死因。
由于吸烟和环境因素导致肺癌发病率持续上升,法国的非小细胞肺癌(NSCLC)治疗市场正在蓬勃发展。精准医疗通过靶向治疗和免疫疗法,显著提高了患者的生存率和生活质量。法国医疗体系通过公共补贴和报销机制为患者提供支持,使他们能够更便捷地获得创新治疗方案。此外,法国正在加大肺癌筛查力度,并推进早期诊断,以扩大治疗覆盖面。
德国非小细胞肺癌(NSCLC)治疗市场的增长主要受人口老龄化和肺癌病例持续增加的驱动。精准医疗策略的广泛应用改变了治疗模式,并带来了更好的临床疗效。在德国,完善的医疗保健体系和广泛的医疗保险覆盖为患者提供了获得优质治疗的机会。此外,肺癌筛查计划和早期检测研究的加强也提高了诊断率。德国在肿瘤学研究方面持续投入,学术界和制药公司之间的持续合作也是推动市场增长的重要因素。
非小细胞肺癌治疗市场主要参与者:
- 罗氏
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 默克公司
- 百时美施贵宝
- 阿斯利康
- 辉瑞
- 诺华公司
- 武田
- 礼来
- 第一三共
- 安进
- 百济神州
- 赛诺菲
- 再生元
- 赛尔特隆
- 卫材株式会社
- 瑞迪博士
- 百康
- 石药制药
- 法玛尼亚加
- 中光
非小细胞肺癌治疗市场高度集中,罗氏、默克等领先企业占据了超过50%的市场份额。为获得竞争优势,各企业采取的关键策略包括:免疫疗法主导地位、靶向治疗拓展、生物类似药竞争以及亚太市场扩张。默克推出Keytruda和百时美施贵宝推出Opdivo等产品,显著提升了其销售额,并使其在2023年实现了超过2000万美元的收入增长。阿斯利康专注于靶向治疗拓展,推出了Tagrisso和Alunbrig,从而获得了竞争优势。包括瑞迪博士实验室和百康在内的企业则依靠成本控制的生产方式,向市场提供了一系列价格合理的产品。
最新发展
- 2024年9月,罗氏推出了Tecentriq Hybreza,这是首个皮下注射抗PD-L1疗法。该疗法将给药时间最多缩短了9分钟,从而提高了临床疗效。
- 2024年12月,Xcovery Holdings推出了恩沙替尼,该药物的中位无进展生存期为25.9个月。它为患者提供了更高水平的一线治疗机会。
- Report ID: 3024
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
