金属注射成型市场展望:
2026年金属注射成型市场规模为74亿美元,预计到2036年底将达到186亿美元,在预测期(即2027-2036年)内复合年增长率约为9.7%。2027年,金属注射成型行业规模估计为81亿美元。
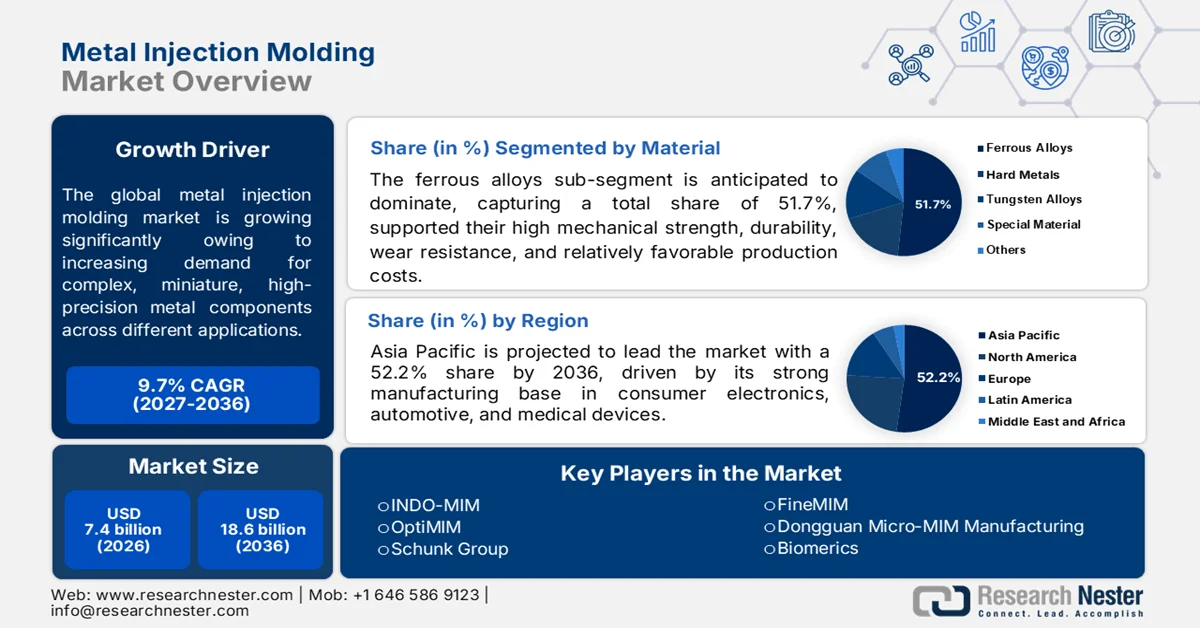
金属注射成型市场受益于汽车、电动汽车、医疗器械、消费电子、工业设备、航空航天和国防等应用领域对复杂、微型、高精度金属部件日益增长的需求。行业趋势正朝着微型金属注射成型(micro-MIM)、高密度和高精度部件、不锈钢、软磁材料以及钛合金和特种合金的应用方向发展。在此背景下,世界钢铁协会在2025年4月指出,2024年全球不锈钢熔炼产量同比增长7%,超过6260万吨。这一增长反映了全球不锈钢制造业与2023年相比的持续增长,从而提升了金属注射成型行业的增长潜力。
全球不锈钢熔炼车间按地区划分的产量
地区 | 2023年产量(千公吨) | 2024年产量(千公吨) | 2024 年与 2023 年的增长率对比 |
欧洲 | 5,997 | 6,088 | 1.5% |
我们 | 1,824 | 1,950 | 6.9% |
中国 | 36,676 | 39,441 | 7.5% |
除中国和韩国以外的亚洲 | 6,880 | 7,322 | 6.4% |
其他的 | 7,163 | 7,820 | 9.2% |
全球总计 | 58,539 | 62,621 | 7.0% |
资料来源:世界钢铁协会
此外,随着生产商寻求对粉末采购、原料制备、成型、脱脂、烧结、精加工、检验和部件认证等环节的控制,市场供应链的整合程度日益提高。在此背景下,不锈钢被视为主要原料类别,而对钛、镍基合金、钴铬合金和软磁材料的需求也在不断增长。美国地质调查局指出,到2025年,美国粗钢产量将达到8200万吨。该机构还提到,钢铁生产主要集中在俄亥俄州、宾夕法尼亚州和德克萨斯州,而建筑业占钢铁净出货量的最大份额,达到31%。
2024-2025年全球各国钢铁产量(百万公吨)
国家/地区 | Raw Steel 2024 | Raw Steel 2025 |
我们 | 79.5 | 82 |
巴西 | 34 | 35 |
中国 | 1,010 | 980 |
德国 | 37 | 38 |
印度 | 150 | 160 |
伊朗 | 31 | 32 |
日本 | 84 | 81 |
韩国 | 64 | 60 |
俄罗斯 | 71 | 65 |
土耳其 | 37 | 37 |
越南 | 22 | 23 |
其他国家 | 269 | 280 |
世界总计(四舍五入) | 1,880 | 1,900 |
资料来源:美国地质调查局
关键 金属注射成型 市场洞察摘要:
区域亮点:
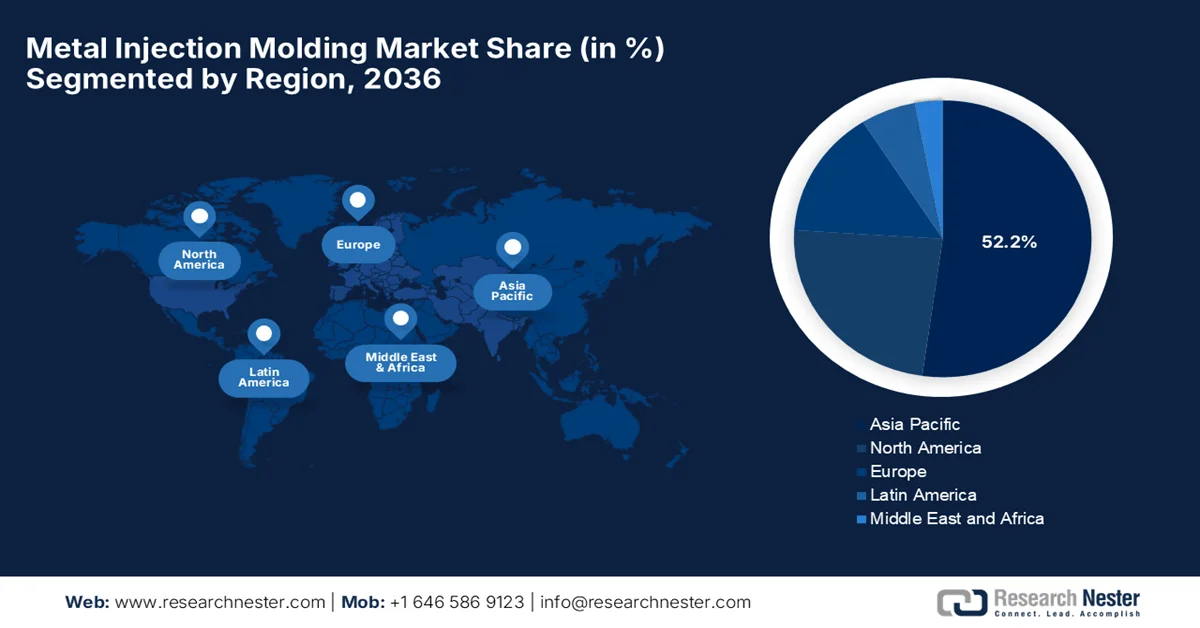
- 预计亚太地区在预测期内将占据金属注射成型市场 52.2% 的份额,这主要得益于其在消费电子、汽车制造和医疗器械领域强大的制造业布局。
- 预计到 2036 年,欧洲市场将以相当快的速度增长,这得益于工业自动化程度的提高、环境可持续性标准的严格以及先进制造技术的日益普及。
- 美国金属注射成型市场在北美地区占据 75.7% 的份额,这主要得益于其强大的医疗器械、航空航天与国防、汽车和先进制造业。
- 日本市场在亚太地区占据 20.2% 的份额,这主要归功于其对高精度、微型和复杂金属部件的强劲需求。
细分市场洞察:
- 预计到 2036 年,铁合金将占据金属注射成型市场 51.7% 的主导份额,这主要得益于其高机械强度、耐久性、耐磨性和相对较低的生产成本。
- 在 2027 年至 2036 年期间,汽车行业有望实现显著增长,这主要得益于对轻量化、紧凑型和高精度零部件的需求不断增长,以及金属注射成型技术在高产量复杂几何形状产品制造中的广泛应用。
主要增长趋势:
- 医疗器械行业蓬勃发展
- 航空航天和国防现代化
主要挑战:
- 复杂的工艺控制和质量要求
- 材料和设计限制
主要参与者:INDO-MIM、OptiMIM、Schunk Group、FineMIM、东莞微MIM制造有限公司、Biomerics。
全球 金属注射成型 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模: 74亿美元
- 2027年市场规模: 81亿美元
- 预计市场规模: 到2036年将达到186亿美元
- 增长预测: 2027-2036年复合年增长率9.7%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 52.2%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:印度、台湾、墨西哥、意大利、加拿大
Last updated on : 11 September, 2025
金属注射成型市场——增长驱动因素和挑战
增长驱动因素
- 医疗器械行业蓬勃发展:全球微创手术的激增推动了市场对微创技术的应用。医疗器械制造商依赖这项技术生产超微型、生物相容性组件,例如手术抓钳、活检钳和骨科植入物。2025年1月,美国国立卫生研究院 (NIH) 指出,一项涵盖408家美国医院的研究发现,其中38%的医院引入了机器人辅助手术 (RAS),这些医院的微创手术率从60.5%上升至65.8%。研究还指出,RAS引入后,相对微创手术率从1.08上升至1.15 (P<0.01),表明微创手术得到了广泛应用。
- 航空航天与国防现代化:军工和商用航空航天领域需要轻量化、超高强度且能够承受极端环境的部件。在此背景下,金属注射成型技术用于生产复杂的、对飞行至关重要的部件,例如锁定机构、导弹制导硬件和无人机部件。美国国立卫生研究院 (NIH) 于 2023 年 8 月公布了一种使用铝填充环氧树脂模具的金属注射成型快速模具制造方法,证实了这一点。NIH 还强调,与传统钢模相比,该方法可将模具制造成本降低约 30.4%,制造时间缩短约 30.3%,从而对全球市场产生积极影响。
挑战
- 复杂的工艺控制和质量要求:在整个金属注射成型(MIM)工艺中保持质量的一致性极具挑战性,因为它涉及多个相互依存的阶段,例如原料制备、注射成型、脱脂和烧结。温度、压力、脱脂或烧结条件的任何变化都可能导致收缩、翘曲、开裂、密度变化以及尺寸缺陷。因此,要实现严格的公差,需要先进的工艺监控和受控的生产环境。这些要求会增加制造的复杂性和运营成本,从而限制市场增长。此外,医疗、航空航天、汽车和电子行业对精密零部件的需求也提高了质量要求。
- 材料和设计限制: MIM工艺支持多种金属和复杂几何形状,但仍然存在一些材料和设计方面的限制,制约了其市场扩张。并非所有金属和合金都适用,因为材料必须具备所需的粉末特性、流动性和烧结性能。除此之外,设计人员还需要考虑脱脂和烧结过程中显著的收缩,这反过来又会使尺寸控制变得复杂。大型部件、厚截面和不合适的壁厚可能难以或成本过高地使用MIM工艺制造。因此,部件开发需要设计人员、材料专家和制造商之间的密切合作。
金属注射成型市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
9.7% |
|
基准年市场规模(2026 年) |
74亿美元 |
|
预测年份市场规模(2036 年) |
186亿美元 |
|
区域范围 |
|
金属注射成型市场细分:
材料细分分析
按材料划分,预计到2036年,铁合金细分市场将主导金属注射成型市场,占据51.7%的市场份额。这一主导地位主要得益于其高机械强度、耐久性、耐磨性和相对较低的生产成本,这些优势使其越来越受到青睐。铁合金能够承受严苛的运行条件,因此非常适合制造精密零件。美国地质调查局(USGS)指出,2022年全球大宗铁合金产量约为4450万吨,贵金属铁合金产量约为1840万吨。USGS还提到,2022年美国大宗铁合金产量为39.8万吨,而消费量则达到103万吨。
行业细分分析
在行业细分市场中,汽车细分市场预计将在2027年至2036年间展现出巨大的市场增长潜力。该细分市场的增长可归因于现代汽车对轻量化、紧凑型和高精度零部件日益增长的需求,以及金属注射成型(MIM)技术在高产量复杂几何形状零部件制造中的广泛应用。此外,该技术使制造商能够以更少的材料浪费和更低的加工要求实现近净成形零部件,从而有助于降低汽车生产的成本效益。电动汽车、动力总成系统、燃油喷射系统、传感器和电子组件中先进零部件的日益集成,也为MIM零部件创造了巨大的发展机遇。
设备类型细分市场分析
在预测期内,注塑机细分市场预计将占据主导地位。市场对能够大规模生产复杂金属部件的自动化、高精度、高产能制造设备的需求不断增长,是推动这一增长的主要因素。先进注塑系统的日益普及,以及工艺控制、能源效率和自动化水平的提升,正帮助制造商提高生产效率。2025年7月,ARBURG和RNA为R a Labone公司开发了一套自动化嵌件注塑单元,以提高重型货车轮胎压力传感器外壳的产量。这套升级后的单元每周可生产约5万个零件,有助于满足不断增长的市场需求,从而拓展了该细分市场的应用范围。
我们对市场的深入分析涵盖以下几个方面:
部分 | 子段 |
材料 |
|
行业 |
|
设备类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
金属注射成型市场——区域分析
亚太市场洞察
预计亚太地区金属注射成型市场在预测期内将占据52.2%的最高份额。该地区在该领域的增长主要得益于其在消费电子、汽车制造和医疗器械领域强大的制造业实力。此外,由于智能手机和汽车零部件装配线高度集中,需要大批量、微型精密零件,关键工业中心也推动了区域扩张。2023年6月,美光科技宣布在古吉拉特邦建设一座大型半导体组装和测试工厂,为印度和全球市场生产DRAM和NAND产品。该项目涉及大量投资、政府支持,并有助于加强印度正在发展的半导体生态系统,从而提升对金属注射成型的需求。
中国无与伦比的制造业生态系统和众多消费电子巨头的存在,正推动着中国金属注射成型市场的增长。中国市场主要依托于成熟且自给自足的供应链,该供应链拥有丰富的国内羰基铁粉和不锈钢粉产量,以及本地化的原料配制设施。在此背景下,美国钢铁协会于2026年7月指出,中国庞大的钢铁产能和政府补贴是造成全球钢铁产能过剩的重要因素。该协会还提到,到2025年,中国钢铁产能将占全球近一半,同时其钢铁出口也在增长,从而促进了市场扩张。
由于混合动力汽车和电动汽车对小型化和轻量化部件的强劲需求,日本金属注射成型市场正蓬勃发展。日本国内制造商凭借其深厚的材料科学专业知识,率先研发出专用原料配方和先进的微型金属注射成型(micro-MIM)技术。高度集成的自动化、机器人质量检测和烧结技术确保了卓越的表面光洁度和严格的尺寸公差,从而推动了该市场的繁荣。此外,高附加值部件制造、与国内机器人和医疗保健OEM厂商的紧密合作,以及向全球高科技产业供应高性能近净成形部件的出口网络,也为该行业的蓬勃发展提供了有力支撑。
北美市场洞察
北美市场预计将保持战略增长,这主要得益于对高性能专用部件的强劲需求。此外,先进的医疗保健、航空航天、国防和枪械行业也是推动该地区市场增长的重要因素。北美市场蓬勃发展,这主要得益于其国内生产的复杂生物相容性外科器械和飞行关键型航空航天部件。金属粉末工业联合会 (MPIF) 在 2024 年 6 月指出,该地区的金属注射成型 (MIM) 行业基本保持健康发展,不锈钢、低合金钢和钛合金仍然是关键材料。医疗和枪械应用依然重要,而工业和汽车领域的需求也在持续增长,因此该地区市场有望实现标准增长。
北美金属粉末出货量(按材料类型划分):2022 年与 2023 年市场分析
类型 | 2022 短吨 | 2023 短吨 |
钢铁 | 323,311 | 320,234 |
不锈钢 | 7,000 | 6,300 (E) |
铜及铜基/锡 | 14,500 | 13,056 |
铝 | 21,900 | 23,650 |
钼 | 766 | 843 |
钨 | 3,736 | 3,186 |
碳化钨 | 5,369 | 4,759 |
镍 | 4,450 | 4,400 |
全部的 | 381,032 | 376,428 |
来源: MPIF
美国先进的制造业基础以及汽车、医疗器械、电子、航空航天和工业应用领域对精密零部件的强劲需求,正在推动美国金属注射成型市场的增长。此外,成熟的国内制造能力和广泛的专业供应商生态系统也为市场发展提供了有力支撑。2024年1月,山特维克与KBM先进材料公司达成合作,旨在通过在美国分销Osprey®增材制造金属粉末,提高本地供应量并缩短交货时间。该协议将强化美国金属粉末供应链,从而加快增材制造(AM)和金属注射成型(MIM)应用材料的交付速度,并确保其供应充足。
加拿大市场正稳步发展,其增长主要得益于航空航天、国防、汽车和专业医疗器械制造行业的强劲推动。加拿大生产商高度重视制造能够承受极端环境条件的高耐久性复杂部件,并采用钛和镍基高温合金等先进原料。强大的学术界和产业界研究合作关系为市场发展提供了助力,促进了更清洁、更可持续的粘合剂配方和先进烧结技术的持续创新。此外,制造商与北美供应链的紧密融合也加速了市场的增长。
欧洲市场洞察
由于对工业自动化的高度重视和日益严格的环境可持续性标准,欧洲市场预计将以相当快的速度增长。此外,该市场展现出高度一体化的区域供应链、工业4.0智能工厂理念的广泛应用,以及对高附加值、小批量特种合金零件制造的高度重视。市场增长主要由该地区的高端汽车行业驱动,特别是向电动和混合动力汽车零部件的转型,以及高端医疗器械制造。该地区的生产商凭借其先进的材料科学研究脱颖而出,率先开发出环保、水溶性和催化脱脂系统。
德国世界一流的汽车工业对电动汽车动力系统、涡轮增压器和传感器系统等高度复杂、轻量化的零部件有着巨大的需求,这是推动德国金属注射成型市场增长的主要因素。德国市场的增长主要得益于其强大的国内机床基础设施以及专业原料生产商与技术大学之间深入的合作研究。根据2025年10月发布的官方数据,德国汽车工业是就业、创新、出口和经济增长的重要来源。该报告还指出,为了保持领先的汽车产业中心地位,德国和欧洲需要创造有利于企业创新和参与国际竞争的环境。
英国市场正以显著的速度增长,这主要归功于国内对用于飞机发动机、军事装备和外科手术设备的轻质、高可靠性部件的需求。与此同时,英国制造商也注重材料创新,利用强大的产学研合作,率先开发先进高温合金和生物相容性材料的加工技术。根据英国政府2024年1月公布的数据,英国已设立一个价值5792万美元的国防材料卓越中心,其主要目标是汇聚研究人员、大学和产业界的力量,共同开发能够在极端条件下运行的先进材料。
金属注射成型市场主要参与者:
- 印度-MIM(印度)
- OptiMIM(美国)
- 雄克集团(德国)
- FineMIM(中国)
- 东莞市微型MIM制造(中国)
- Biomerics(美国)
- 道奇公司(美国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- INDO-MIM是全球领先的金属注射成型(MIM)制造商,提供集成的设计、模具、材料、表面处理和组装服务。该公司主要服务于汽车、航空航天、医疗、国防、消费品和工业市场,并在印度、美国和欧洲拥有大型生产基地。
- OptiMIM专注于高精度 MIM 组件的制造,尤其擅长制造几何形状复杂、细节精细的组件。此外,该公司服务于汽车、医疗、国防、消费电子和工业应用领域,并拥有广泛的合金和定制材料能力。
- 雄克集团被认为是领先的MIM(金属注射成型)制造商,专门生产复杂的高精度元件。该公司的产品应用领域包括电力电子、水冷、汽车、数据中心和风力发电。
- FineMIM公司生产精密MIM组件,适用于消费电子、汽车、医疗、航空航天和工业应用领域。该公司的优势在于复杂组件制造、高精度和大批量生产。
- 东莞市微MIM制造有限公司也是该领域的佼佼者,专注于微型和复杂MIM组件的生产,例如不锈钢、钛合金、医疗器械、电子产品和工业零部件。公司的竞争优势在于定制化精密制造和大批量生产。
以下是全球市场主要参与者的名单:
全球金属注射成型市场的领先制造商正通过生产规模、精度、材料能力和自动化程度展开激烈竞争。INDO-MIM 和 OptiMIM 已在国际上占据稳固地位,而 Schunk 在欧洲拥有强大的市场份额。另一方面,亚洲制造商,尤其是中国的制造商,构成了一个竞争激烈的区域供应体系,这得益于电子、汽车、医疗和工业应用领域日益增长的需求。该领域的竞争差异化体现在复杂几何形状、大批量生产、严格的公差控制、特种合金、集成表面处理以及提供即用型 MIM 组件的能力等方面。
市场企业格局:
最新发展
- 2026年2月,Dauch Corporation完成了对Dowlais Group plc及其子公司GKN Automotive和GKN Powder Metallurgy的收购,从而打造了一家专注于传动系统和金属成型技术的全球汽车供应商。
- 2024年10月,Biomerics启动了一个新的金属注射成型卓越中心,以扩展其用于复杂医疗器械的先进金属制造能力。该技术能够以高精度和复杂几何形状,批量生产精密耐用的金属部件。
- Report ID: 4916
- Published Date: Sep 11, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
