黑色素瘤治疗市场展望:
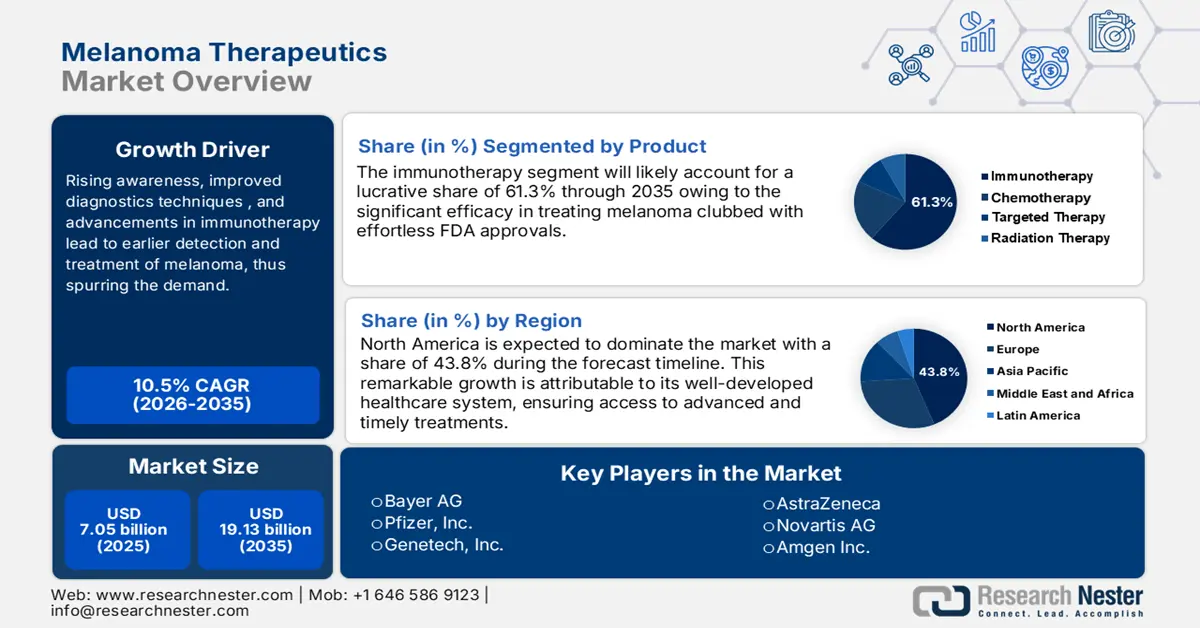
2026年黑色素瘤治疗市场规模超过77.2亿美元,预计到2036年底将达到213.4亿美元,在预测期(即2027-2036年)内,复合年增长率约为10.7%。2027年,黑色素瘤治疗行业的规模估计为85.5亿美元。
随着全球黑色素瘤负担的加重,黑色素瘤治疗市场正迅速发展。黑色素瘤的发病率和死亡率均呈上升趋势。例如,美国癌症协会2025年1月更新的统计数据显示,大多数皮肤癌死亡病例是由黑色素瘤引起的,约占所有皮肤癌的1%。预计2025年美国将新增约104,960例黑色素瘤病例,其中男性约60,550例,女性约44,410例。预计黑色素瘤死亡总人数约为8,430人,其中女性约2,960人,男性约5,470人。因此,对新型治疗方法的需求显著增加。
此外,对该疾病分子机制的深入研究使得靶向治疗和免疫疗法成为可能,彻底改变了治疗格局。与此同时,来自公共和私营部门的资金投入也大幅增加,使得新药和新制剂的试验和测试得以顺利开展。例如,2024年5月,来自美国和海外知名学术及医疗机构的30多位科学家从全球领先的黑色素瘤研究资助非营利组织——黑色素瘤研究联盟(MRA)获得了1260万美元的资助。
此外,生物技术公司的蓬勃发展和学术界的合作进一步加速了这些努力,同时也凸显了多学科协作解决黑色素瘤问题的重要性。倡导早期检测和预防策略、开展更多提高公众意识的宣传活动,以及为维持资金和研究而推动相关事业的发展,有望在未来几年为患者群体带来丰富的治疗选择。例如,黑色素瘤研究基金会(MRF)致力于为治疗、康复和支持提供最佳资源,同时提高公众对黑色素瘤预防和早期检测的认识。2021年,MRF启动了名为“走出阴影”(OutOfTheShadows)的宣传活动,旨在提高公众对黏膜黑色素瘤的认识。
关键 黑色素瘤治疗 市场洞察摘要:
区域亮点:
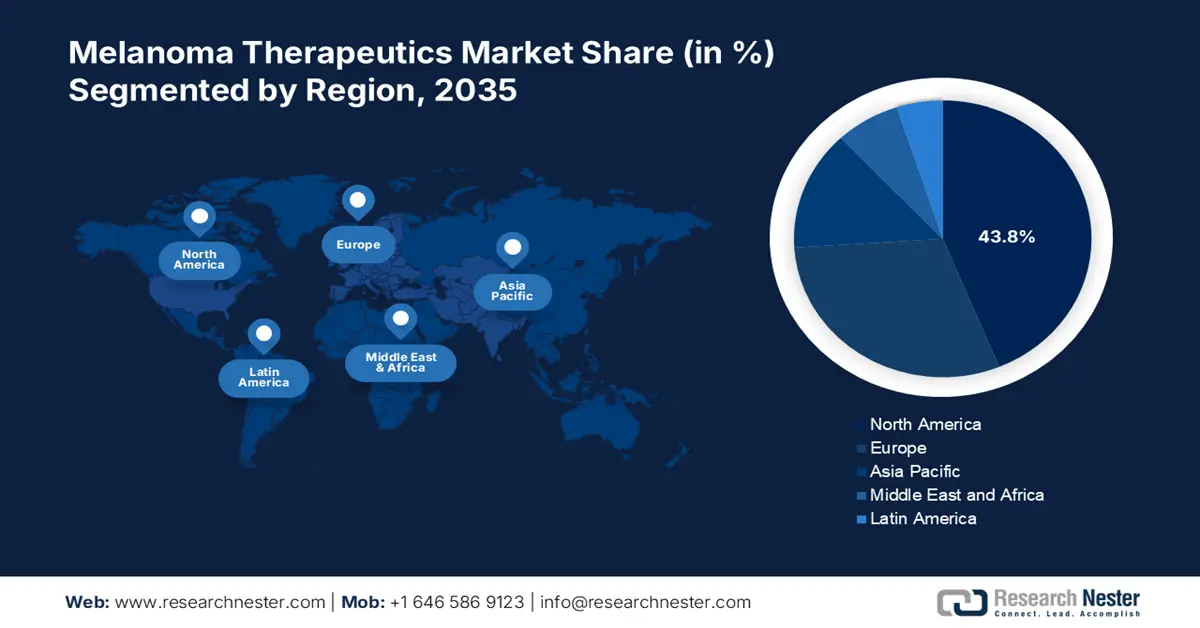
- 北美在黑色素瘤治疗市场中占据 43.8% 的份额,这主要得益于拥有更多经过充分研究的药物的大型制药公司,从而确保到 2036 年的强劲增长。
- 亚太地区预计将在 2027 年至 2036 年间成为黑色素瘤治疗市场增长最快的地区,这主要得益于政府举措和大量的医疗保健投资。
细分市场洞察:
- 预计到 2036 年,免疫疗法细分市场的市场份额将超过 61.3%,这主要得益于对免疫逃逸机制理解的突破以及革新黑色素瘤治疗的创新疗法。
主要增长趋势:
- 合作方式
- 监管支持
主要挑战:
- 地理差异
- 抵抗机制
- 主要参与者:诺华公司、基因泰克公司、AB Science(法国)、AgonOX(美国)、辉瑞公司(美国)等。
全球 黑色素瘤治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:77.2亿美元
- 2027年市场规模:85.5亿美元
- 预计市场规模:到2036年将达到213.4亿美元
- 增长预测:2027-2036年复合年增长率10.7%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 43.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、英国、法国
- 新兴国家:中国、印度、巴西、俄罗斯、墨西哥
Last updated on : 31 August, 2026
黑色素瘤治疗市场增长驱动因素和挑战:
增长驱动因素
- 合作模式:在黑色素瘤治疗市场,合作模式正成为推动增长的关键因素,因为它促进了各组织和公司之间的协同效应。这种合作有助于知识和资源的交流,并加速创新研究和临床试验的进程。例如,2023年3月,辉瑞公司和Seagen公司宣布达成最终合并协议。辉瑞承诺支付430亿美元的企业价值。Seagen的药物、后期研发项目以及抗体药物偶联物(ADC)方面的创新技术将显著增强辉瑞的肿瘤产品组合。
这种合作能够改善新型治疗药物的研发流程,并有助于更有效地应对黑色素瘤发病率的上升。例如,2022年1月,辉瑞公司宣布美国FDA批准了CIBINQO(阿布昔替尼),这是一种口服、每日一次的Janus激酶1(JAK1)抑制剂,用于治疗难治性中重度特应性皮炎(AD)成人患者。各方利益相关者的共同努力旨在应对这种侵袭性癌症的复杂性,从而促进有效疗法的更快、更高效地上市。这将有助于更深入地了解黑色素瘤,从而推动患者护理的进步。 - 监管支持:持续的监管支持是黑色素瘤治疗市场的重要推动因素,因为监管机构能够及时批准药物上市,并为创新药物的引入创造有利的生态系统。例如,2022年3月,诺华公司宣布美国FDA已批准Pluvicto™(镥-177维匹伐肽四氢西坦,曾用名177Lu-PSMA-617)用于治疗前列腺特异性膜抗原阳性转移性去势抵抗性前列腺癌(PSMA阳性mCRPC)成人患者。因此,为了应对对有效黑色素瘤干预措施的迫切需求,监管机构越来越多地采用简化的审批流程来评估新型疗法。
这种加速流程的优势在于能够迅速将研究成果转化为临床应用,从而使患者能够快速获得创新疗法。例如,根据《JCO全球肿瘤学》2023年11月公布的统计数据,美国FDA在2017年至2022年间批准了161种新的癌症疗法,用于治疗多种实体瘤恶性肿瘤及其适应症。因此,监管机构对肿瘤药物研发的关注表明,迫切需要应对黑色素瘤发病率的上升,从而改善患者的治疗选择和护理质量。
挑战
- 地域差异:黑色素瘤治疗市场面临的最大挑战是地域差异,因为获得先进治疗和诊断服务的机会仍然分布不均。医疗基础设施在服务不足的农村地区有限,导致这些地区缺乏专科医疗人员的患者难以获得治疗。此外,新疗法的匮乏只会加剧受影响人群的健康状况恶化,并延误诊断和治疗。随着更多新型黑色素瘤药物的研发,实现公平的医疗服务获取至关重要,这需要制定定制化的干预措施和政策来缩小差距,从而实现更公平的整体健康。
- 耐药机制:这可能是目前市场上治疗黑色素瘤的最大障碍,它极大地影响治疗效果和患者预后,甚至可能使所有治疗努力付诸东流。随着病情进展,黑色素瘤常常会发展出适应性机制来对抗靶向治疗和免疫疗法,例如基因突变、信号通路改变以及免疫逃逸机制——所有这些机制共同作用,最终导致现有疗法的疗效下降。克服这些耐药机制将是下一代疗法的一大挑战,因此,人们正在不断研究新的联合治疗策略和替代疗法,以期提高黑色素瘤患者治疗反应的持久性。
黑色素瘤治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
10.7% |
|
基准年市场规模(2026 年) |
77.2亿美元 |
|
预测年份市场规模(2036 年) |
213.4亿美元 |
|
区域范围 |
|
黑色素瘤治疗市场细分:
产品(免疫疗法、化学疗法、放射疗法、靶向疗法)
预计到2036年,免疫疗法将占据黑色素瘤治疗市场61.3%以上的份额,这将极大地改变这一日益严峻的皮肤癌领域的治疗模式。这一转变源于人们对免疫逃逸机制的深入理解,而突破性疗法的出现已成功革新了治疗策略。例如,2024年2月,佛罗里达大学健康癌症中心的研究团队开发了一种名为NR-V04的新型化合物——PROTAC,它有望为利用免疫疗法治疗多种癌症开辟新的途径。因此,黑色素瘤治疗的范围和免疫疗法的重要性预计将会进一步扩大。
药物类型(品牌药、仿制药)
在黑色素瘤治疗市场,品牌药凭借在研发针对这种棘手疾病的治疗药物方面的大量投资和创新,占据了领先地位。经过更严格的临床验证,品牌药能够提供一系列临床疗效有保障的选择。这些选择均有可靠的数据支持,涵盖了其各自的疗效和安全性。例如,2023年10月,美国食品药品监督管理局(FDA)批准了纳武利尤单抗(Opdivo,百时美施贵宝公司旗下品牌)作为辅助治疗药物,用于治疗12岁及以上、已完全切除IIB/C期黑色素瘤的患者。随着市场的持续增长,品牌药在推进黑色素瘤治疗和提高患者生存率方面的重要性日益凸显。
我们对全球市场的深入分析涵盖以下几个方面:
产品 |
|
药物类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
黑色素瘤治疗市场区域分析:
北美市场统计数据
由于北美地区拥有众多大型制药公司,且这些公司拥有更多经过充分研究的药物,预计到2036年,北美黑色素瘤治疗市场将占据超过43.8%的市场份额。这有助于确保患者获得更精准的治疗效果,从而取得理想的治疗结果。例如,2022年12月,Moderna公司宣布了mRNA-4157/V940联合默克公司抗PD-1疗法KEYTRUDA的IIb期KEYNOTE-942/mRNA-4157-P201试验结果,该试验在无复发生存期(RFS)这一主要终点方面取得了具有统计学意义和临床意义的显著改善。
由于在黑色素瘤新型药物研发方面持续开展合作,美国市场正经历着盈利增长。例如,2024年12月,TMC Japan BioBridge与JACT(日本癌症治疗和医疗器械加速器)建立战略合作伙伴关系,旨在通过连接日本创新者与德克萨斯医疗中心(TMC)的专家,并为拓展美国市场提供途径,从而改善癌症治疗。德克萨斯医疗中心(TMC)宣布与三井不动产株式会社和日本顶尖癌症治疗机构——国立癌症中心建立合作伙伴关系。
由于各机构和企业齐心协力对抗黑色素瘤,加拿大黑色素瘤治疗市场正显著增长。例如,为了提高晚期黑色素瘤标准疗法的疗效,加拿大癌症协会 (CCS) 于 2024 年 5 月与 12 位研究人员和合作伙伴携手,开展一项全球规模最大的随机对照临床试验之一,该试验将采用粪便微生物移植 (FMT) 技术。加拿大癌症试验组将负责这项 II 期临床试验,该试验由加拿大癌症协会和韦斯顿家族基金会各出资 100 万美元资助。
亚太市场分析
在预测期内,亚太地区的黑色素瘤治疗市场预计将成为增长最快的市场。此外,政府的各项举措和大量的医疗保健投资进一步巩固了该市场的地位,使其成为黑色素瘤治疗领域的主要参与者。例如,根据2023年7月推出的“国家健康基金”(RAN)综合计划和“卫生部长酌情补助金”(HMDG),政府将向贫困患者提供经济援助。这些患者包括生活在贫困线以下、患有癌症等严重危及生命的疾病的家庭。为了支付部分治疗费用,HMDG提供最高12.5万卢比的资助,而RAN综合计划则提供最高150万卢比的资助。
由于印度黑色素瘤病例不断增加,该国市场正呈现显著增长。例如,根据美国国家医学图书馆发布的 GLOBOCAN 2020 数据,2021 年 12 月,印度记录了 3916 例黑色素瘤病例(占所有病例的 0.3%),按年发病率计算,在印度排名第 32 位。此外,随着人们对皮肤癌的认识不断提高以及医疗保健系统的改善,早期发现和治疗率也在不断提高。
由于新药研发的快速进展,中国黑色素瘤治疗市场正呈现显著增长势头。例如,2023年9月,上海君实生物科技有限公司宣布,一项多中心、随机、对照的III期临床研究的主要终点——无进展生存期已达到预设的疗效界值。该研究名为MELATORCH,旨在评估达卡巴嗪和该公司研发的托瑞普利单抗作为转移性或难治性黑色素瘤一线治疗方案的疗效。
黑色素瘤治疗市场主要参与者:
- 阿斯利康
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 强生私人有限公司
- 迈兰公司
- 太阳制药工业有限公司
- 赛诺菲公司
- 拜耳股份公司
- 莉莉
- 默克公司
- 葛兰素史克公司
- 诺华公司
- 艾伯维公司
- 博士伦健康公司
- F. Hoffmann-La Roche 有限公司
- 安进公司
- 百时美施贵宝公司
- 诺华公司
- 基因泰克公司
- AB Science(法国)
- AgonOX(美国)
- 辉瑞公司(美国)
市场上的主要参与者竞争激烈,他们都致力于通过深入研究来拓展产品组合,提供更多治疗方案。例如,强生公司于2024年5月宣布,将在2024年美国临床肿瘤学会(ASCO)年会上展示其强大的肿瘤药物研发管线和产品组合中的34项临床研究和真实世界证据。
以下是一些主要参与者的名单:
最新发展
- 2024年10月,H.I.G. Capital宣布其一家关联公司已收购SkinCure Oncology Intermediate LLC。此次收购旨在加速推进公司愿景和增长战略的实施。
- 2024年7月,BioNTech SE公布了正在进行的II期临床试验(EudraCT编号:2020-002195-12;NCT04526899)的积极顶线数据。该试验针对的是接受过含抗PD-(L)1治疗后病情进展的不可切除的III期或IV期黑色素瘤患者。
- Report ID: 7144
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
