医疗自助服务终端市场展望:
2026年医疗自助服务终端市场规模为18.5亿美元,预计到2036年底将达到78.2亿美元,在预测期(即2027-2036年)内复合年增长率约为15.5%。2027年,医疗自助服务终端行业规模估计为21.4亿美元。
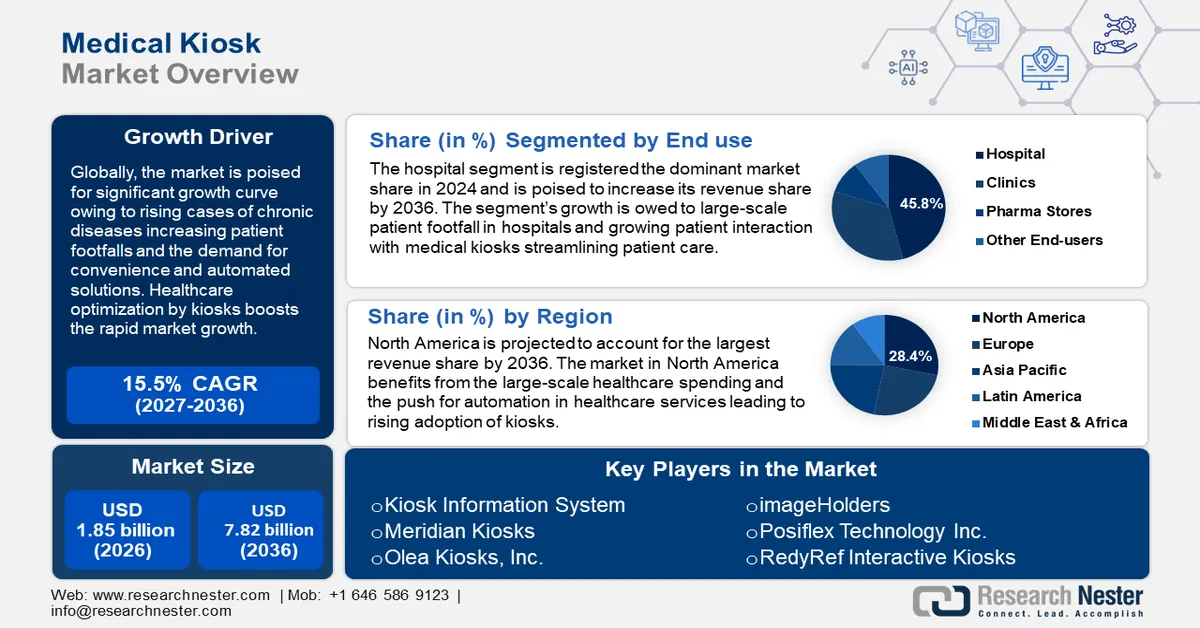
预计到2025年,医疗自助服务终端行业规模将达到15亿美元。市场增长主要归功于对高效医疗服务体系日益增长的需求以及即时医疗解决方案技术的快速发展。医疗自助服务终端是一种自助服务终端,旨在简化患者登记、健康评估、咨询等各种医疗服务流程。它们使患者更容易获得医疗服务,从而促进了市场的强劲增长。
医疗自助服务终端市场增长的主要驱动因素是全球慢性病患病率的上升,这导致患者就诊量增加,也提高了患者对医疗自助服务终端的使用率。例如,世界卫生组织(世卫组织)在2023年5月报告称,预计到2050年,每年9000万例死亡病例中,慢性病死亡病例将占86%。这一预测数字比2019年世界卫生统计数据增长了90%。此外,世卫组织2023年世界卫生统计报告显示,2023年全球每年有4100万人死于慢性病,占全球死亡总数的74%。由于全球病例不断增加,患者要求缩短治疗等待时间,并希望获得更便捷的患者管理服务,这导致对医疗自助服务终端的需求不断增长。
医疗自助服务终端市场拥有广阔的发展前景,尤其是在新兴经济体。随着5G网络的普及和连接性的提升,自助服务终端的远程医疗功能可以更好地服务于广大民众,尤其是在医疗保健意识日益增强的地区。自助服务终端的自我评估和远程医疗服务还能消除部分患者因就医而产生的偏见。此外,医疗自助服务终端的创新也将促进其在农村地区的普及。2024年2月,五星银行与罗切斯特大学医学中心(URMC)的合作,使得URMC的远程医疗技术得以在纽约州农村社区推广和持续应用。由于以患者为中心的医疗模式和对预防性医疗保健措施的日益重视,医疗自助服务终端市场有望保持稳步增长。
关键 医疗自助服务亭 市场洞察摘要:
区域亮点:
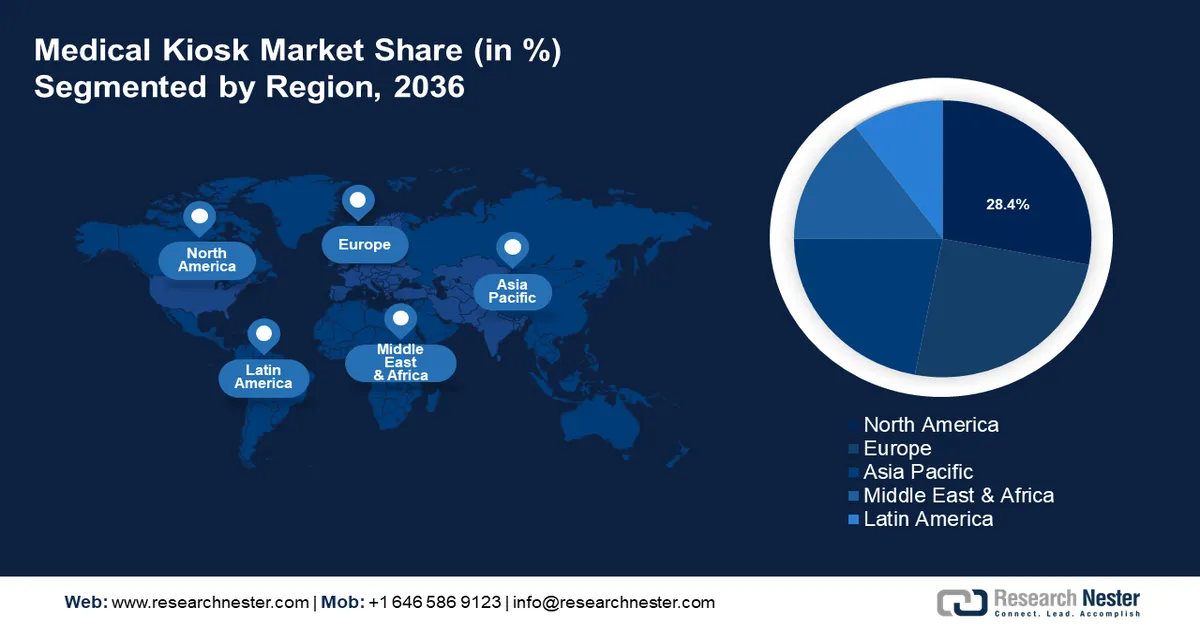
- 北美以 28.4% 的市场份额领跑医疗自助服务终端市场,这主要得益于患者对便利性和数字化医疗解决方案日益增长的需求,预计到 2027 年至 2036 年,北美市场将持续增长。
- 预计在 2027 年至 2036 年期间,欧洲医疗自助服务终端市场将实现最快增长,这主要得益于欧盟的投资和医疗数字化转型的推动。
细分市场洞察:
- 预计到 2036 年,医院细分市场将显著增长,市场份额将达到 45.8%,这主要得益于高流量医院环境中对高效医疗保健解决方案和以患者为中心的护理的需求不断增长。
- 预计在 2027 年至 2036 年期间,医疗自助服务终端市场的诊所细分市场将经历显著增长,这主要得益于私人诊所安装量的增加和医疗保健支出的增长。
主要增长趋势:
- 医疗保健领域自动化程度不断提高
- 以患者为中心的医疗服务需求日益增长
主要挑战:
- 高昂的投资和维护成本
- 日益增长的数据安全和隐私问题
主要参与者:Kiosk Information System、Meridian Kiosks、Olea Kiosks, Inc.、Kiosk Group, Inc.、imageHolders、Glory Global Solutions Limited、Posiflex Technology Inc.、RedyRef Interactive Kiosks。
全球 医疗自助服务亭 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:18.5 亿美元
- 2027 年市场规模:21.4 亿美元
- 预计市场规模:到 2036 年将达到 78.2 亿美元
- 增长预测:2027-2036 年复合年增长率 15.5%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 28.4%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、中国、英国
- 新兴国家:美国、加拿大、德国、日本、印度
Last updated on : 31 August, 2026
医疗自助服务终端市场增长驱动因素和挑战:
增长驱动因素
医疗保健自动化程度不断提高:医疗保健领域技术的飞速发展推动了自动化在医疗保健领域的日益普及。自动化解决方案简化了患者护理流程,从而增加了对医疗自助服务终端等自动化解决方案的需求。医疗自助服务终端大规模采用电子健康记录 (EHR) 系统,实现了高效的患者登记、注册和病历访问,显著减轻了行政工作量,并提高了患者的整体满意度。
此外,人工智能在自助服务终端中的应用正在显著改善患者与医疗自助服务终端的互动体验。例如,2023年11月,基层医疗服务公司Forward在获得1亿美元融资后,推出了集成人工智能的自助式护理舱。- 以患者为中心的医疗服务需求日益增长:新冠疫情后,以患者为中心和个性化的医疗保健趋势日益明显。例如,一份医疗统计报告显示,82.1%的美国患者表示,优质的客户服务是他们选择医疗服务时最重要的考虑因素;39.2%的患者表示,与医疗服务提供商的良好数字化体验会显著影响他们是否继续使用该服务提供商。医疗自助服务终端提供的自助服务选项,让患者能够自主掌控自身的医疗保健需求,从而体现了以患者为中心的医疗服务理念。
自动化登记、药品续配和快速健康评估减少了患者亲自前往就诊的次数和预约时间,这不仅使患者受益,而且显著提高了医疗服务机构的就诊率。此外,将远程医疗服务集成到自助服务终端中,也极大地促进了医疗自助服务终端市场的增长,因为患者可以与医生进行虚拟会诊。 - 成本效益和人力优化:医疗自助服务终端因其能减少对现场行政人员的依赖并优化资源利用,从而节省成本,是医疗服务提供商的一种经济高效的解决方案。自助服务终端可自动完成患者登记、计费和基本健康评估,最大限度地降低运营成本。例如,2020 年 9 月,美国国家医学图书馆 (NLM) 发表的一项研究得出结论:如果将医疗自助服务终端纳入正规医疗体系,它们将成为改善各国健康指标的经济高效工具。
此外,医疗服务中的自助服务终端能够显著降低管理成本,从而在短时间内收回初始投资成本。随着自助服务终端优化医疗服务中的人员配置,医疗服务终端市场将继续保持强劲增长。
挑战
高昂的投资和维护成本:购买和安装医疗自助服务终端的初始投资可能很高,这可能会阻碍小型医疗机构安装自助服务终端,从而限制医疗自助服务终端市场的覆盖范围。此外,自助服务终端还需要定期维护和软件更新,而数据隐私问题也会增加成本。高昂的维护成本在新兴经济体中可能是一个挑战。另外,缺乏维护的自助服务终端可能会降低患者的使用率,导致市场收入份额下降。
- 日益增长的数据安全和隐私担忧:医疗自助服务终端容易遭受安全漏洞攻击,使敏感的医疗数据面临风险。由于自助服务终端会收集和存储大量患者数据,因此医疗自助服务终端供应商必须采取严格的安全措施,任何数据安全漏洞都可能阻碍医疗自助服务终端市场的增长。数据泄露可能造成重大经济损失,并对医疗服务提供商的声誉造成长期损害。例如,2020年6月,Babylon Health公司就曾因软件故障导致一名患者的数据泄露。
医疗自助服务终端市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
15.5% |
|
基准年市场规模(2026 年) |
18.5亿美元 |
|
预测年份市场规模(2036 年) |
78.2亿美元 |
|
区域范围 |
|
医疗自助服务终端市场细分:
最终用途细分市场分析
到2036年,医院业务将占总收入的45.8%。预计到2036年底,该业务的收入份额还将继续增长。这一增长主要归功于对高效医疗解决方案和以患者为中心的护理模式日益增长的需求,以及医院内大量患者使用医疗自助服务终端。全球和区域医疗自助服务终端市场参与者在该领域发现了新的机遇,可以将电子健康记录(EHR)和远程医疗服务整合到医院的医疗自助服务终端中。此外,由于医院拥有众多专科,因此其患者流量最大,这也与该业务的快速增长密切相关。例如,2021年2月,印度阿波罗医院报告称,其门诊部(OPD)的就诊量增长了70%。
由于越来越多的私立诊所开始安装医疗自助服务终端,预计诊所细分市场在预测期内的收入份额将有所增长。世界卫生组织(WHO)的全球卫生支出数据库显示,几乎所有世卫组织成员国的医疗保健支出都在增加。例如,韩国2021年的医疗保健支出比2020年增长了9.7%。医疗保健支出的增长趋势对该细分市场以及整个医疗自助服务终端市场都十分有利。诊所人流量大,患者使用医疗自助服务终端的频率也随之增加,从而推动了该细分市场的增长。此外,诊所内的自助服务终端可以缓解患者拥挤状况,从而更好地优化资源配置。例如,2024年8月,马来西亚宣布将与MEASAT和Mudah Healthtech合作,在农村地区部署2000台远程医疗自助服务终端,以缓解诊所拥挤问题。
类型细分分析
由于为消费者提供了更大的便利,医疗自助服务终端市场中的自助登记终端细分市场预计到2036年底将实现快速增长,从而带动了此类终端安装需求的增加。私立诊所和医院正在整合自助登记终端,以简化登记和预约流程,减少等待时间。自助登记终端有助于提高患者满意度,进而提高医疗机构的患者留存率。
疫情后非接触式医疗解决方案的普及是推动该细分市场增长的关键因素。主要的医疗自助服务终端市场参与者正寻求将创新解决方案(例如症状筛查)集成到自助登记终端中,这将进一步促进该细分市场的增长。例如,Olea Kiosks 于 2024 年 8 月推出了芝加哥医疗保健自助登记终端,该终端配备语音导航功能,旨在提升用户体验。
我们对全球市场的深入分析涵盖以下几个方面:
最终用途 |
|
类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
医疗自助服务终端市场区域分析:
北美市场洞察
由于患者对就医便利性的需求不断增长,预计到2036年,北美市场将占据28.4%的最大市场份额。区域和全球市场参与者正利用北美市场的新机遇,将自助服务终端与远程医疗服务相结合,以提供个性化的健康评估和药物续配服务。该地区越来越多的医院和诊所正在采用数字化解决方案来优化患者就诊流程,例如集成医疗自助服务终端并提高运营效率。预计不断增长的患者体验改善需求将为北美医疗自助服务终端市场开辟新的收入来源。
美国在北美医疗保健收入份额中占据领先地位,这主要归功于其在医疗保健领域的大规模支出以及对提升患者就医便利性的日益重视。路透社2024年6月报道称,2023年美国医疗保健支出增长7.5%,达到4.8万亿美元,超过了6.1%的GDP增速。该报告指出,根据美国医疗保险和医疗补助服务中心(CMS)的数据,私人保险和医疗补助计划(Medicaid)的支出推动了这一增长。
随着医疗保险覆盖范围的扩大和政府对医疗保健投入的增加,医疗自助服务终端市场蓬勃发展,医疗服务重心也转向以患者为中心,这为医院和诊所安装更多医疗自助服务终端铺平了道路。例如,特拉华县于2024年6月宣布将在切斯特、米迪亚和耶顿安装自动化医疗自助服务终端,这些终端将免费提供流感、新冠病毒、性传播疾病和艾滋病毒的检测,并提供检测结果。
由于医疗保健支出高企以及自动化健康自助服务终端的普及,加拿大有望在2036年底前提升其在北美地区的收入份额,从而简化患者的医疗服务流程。例如,加拿大医学协会(CMA)估计,2023年加拿大医疗保健总支出将达到3440亿美元,相当于人均8700美元,占国内生产总值(GDP)的12.1%。此外,2023年2月,加拿大政府宣布拨款20亿美元用于“加拿大医疗转移支付计划”(CHT),以改善全国医疗保健并加强医疗基础设施建设。
医疗保健领域的巨额支出有望推动医疗自助服务终端市场的发展,越来越多的市场参与者看到了在全国各地的医院和诊所安装自动化医疗自助服务终端的商机。例如,2023年10月,Island Health宣布将在北岛医院、纳奈莫综合区域医院和维多利亚综合医院的急诊室外安装医疗自助服务终端。
欧洲市场洞察
由于医疗服务数字化进程的不断推进以及医疗支出的持续增长,预计欧洲将在预测期内实现最快的收入增长。例如,欧盟于2023年12月宣布,将投资超过8.484亿美元用于“数字欧洲”项目,此举与欧盟委员会致力于为公民提供高质量数字化医疗服务的举措相一致。欧洲各地对医疗数字化服务的日益重视推动了市场的强劲增长,自助服务终端提供的非接触式解决方案简化了患者就医流程,并减轻了医疗服务提供者的负担。
德国是欧洲领先的医疗自助服务终端市场,预计到2036年底,其市场份额将持续增长。医疗自助服务终端市场的增长得益于其完善的医疗基础设施以及对医疗领域数字化转型的重视。德国一直积极推动数字化医疗解决方案,并于2019年通过了《数字医疗法案》(DVG),旨在促进医疗保健领域的数字化和创新。
此外,德国在欧洲医疗保健支出方面位居榜首,2021年医疗保健支出占GDP的12.9%。政府大力推动全民医疗保健,并日益重视数字化医疗解决方案,这促使医疗自助服务终端市场参与者不断创新,开发出新型人工智能驱动的自助服务终端,安装在医院、诊所或农村地区。例如,《国际综合护理杂志》报道称,2023年,德国将在农村地区投放1000个配备远程医疗连接的健康自助服务终端,作为患者的首选就医点。
预计在预测期内,法国在欧洲的市场份额将快速增长。主要驱动因素是自助服务终端市场的收入激增,这为法国医疗自助服务终端市场带来了更大的扩张机遇。法国的医疗保健支出大幅增长,2021年该国医疗保健支出占GDP的12.3%,在欧洲仅次于德国。
此外,法国正积极推动数字医疗应用,并于2024年3月推出了远程监护系统快速市场准入通道。随着集成远程监护系统的医疗自助服务终端需求不断增长,这些趋势预示着法国医疗自助服务终端市场将迎来良好的发展前景。本地和全球自助服务解决方案提供商正竞相将人工智能集成到其自动化医疗自助服务终端中,以把握医疗自助服务终端市场日益增长的机遇。
医疗自助服务终端市场主要参与者:
- 自助服务终端信息系统
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Meridian 信息亭
- Olea Kiosks, Inc.
- 自助服务终端集团有限公司
- 图片持有者
- 荣耀环球解决方案有限公司
- 源技术
- Posiflex Technology Inc.
- RedyRef互动信息亭
- Fabcon LLC
- 巴比伦健康
- DynaTouch公司
医疗自助服务终端市场预计在预测期内将保持强劲增长。主要市场参与者正通过将人工智能 (AI) 和电信服务集成到医疗保健领域的自助服务终端中,来把握市场新机遇。
一些主要市场参与者包括:
最新发展
- 2024年4月,Kiosk Operators LLC收购了Wellmation,旨在方便患者获取医疗保健和药品。此次收购将使KO能够为医疗保健行业提供定制化的自助服务终端解决方案。
- 2023年11月,Versicles Technology推出了一款人工智能驱动的数字健康自助服务终端,旨在弥合印度检测与医疗保健之间的差距。该终端将配备触摸屏,为用户提供视频指导。
- 2022年5月,UniDoc Health Group推出了其H3 Cube虚拟医疗解决方案自助服务终端。 该自助服务终端将允许患者在受控环境中,使用完全集成的医疗设备与医疗专业人员进行实时虚拟就诊。
- 2022年9月,OMNIQ的自助式患者管理终端被集成到以色列最新的现代化急诊医院。患者可以使用这些终端扫描其专属腕带,然后由机器人引导至预约地点。
- Report ID: 6526
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
