低成本运营商市场展望:
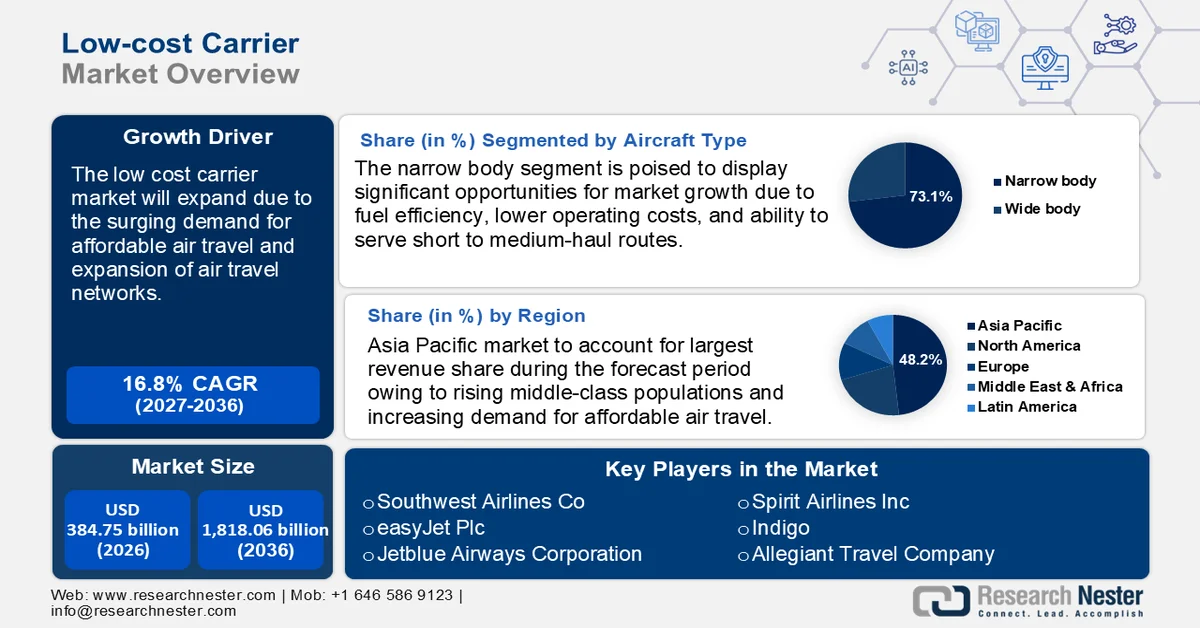
2026年,低成本航空公司市场规模超过3847.5亿美元,预计到2036年底将达到18180.6亿美元,在预测期(即2027-2036年)内,复合年增长率约为16.8%。2027年,低成本航空公司的行业规模估计为4493.9亿美元。
由于对经济实惠的航空旅行需求不断增长,低成本航空公司(LCC)市场经历了显著增长。尤其是在新兴市场,中产阶级人口的增长和可支配收入的增加,推动了对低成本航空旅行的需求。国际航空运输协会(IATA)预测,到2025年,全球航空旅客人数预计将达到52亿人次,比2024年增长6.7%。低成本航空公司每周提供约33%的定期航班座位,运营约30%的定期航班。这使得低成本航空公司市场成为近年来增长最快的行业。此外,在全球范围内,低成本航空公司运营的座位数占所有航班座位数的三分之一。在每周运营的741个航班中,有114家航空公司是低成本航空公司。世界银行集团的一份报告指出,低成本航空公司的出现不仅降低了航空运输市场的票价,也促进了各国经济发展。
低成本航空公司采用非捆绑式定价模式,提供基本票价,并对附加服务单独收费。这种模式既允许乘客定制旅行体验,又能帮助航空公司创造额外收入。低成本航空公司通过对行李、选座、餐食和机上娱乐等额外收费来最大化利润。此外,它们还通过推广常旅客计划以及与酒店和租赁服务公司合作来增加收入来源。例如,2022年,精神航空(Spirit Airlines)报告称,其辅助收入为每人67.61美元,占总收入的54.3%。这凸显了辅助服务在推动低成本航空市场需求方面的有效性。
关键 低成本航空公司 市场洞察摘要:
区域亮点:
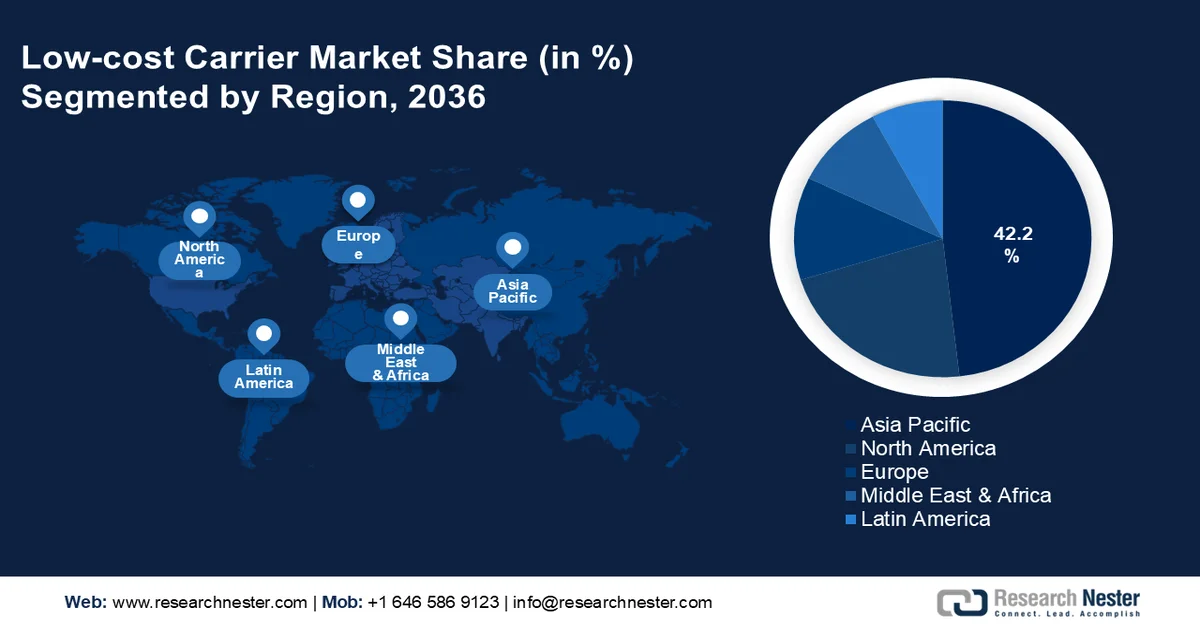
- 到2036年,亚太地区低成本航空公司市场份额将达到48.20%,这主要得益于中产阶级人口的增长和对经济型航空旅行需求的增加。
- 在2027-2036年预测期内,北美市场将以快速的复合年增长率增长,这主要得益于对经济型旅行需求的增加和低成本航空公司的积极扩张。
细分市场洞察:
- 预计到 2036 年,窄体飞机在低成本航空市场中的份额将达到 73.10%,这主要得益于窄体飞机燃油效率高、运营成本低,且适合短途至中程航线。
- 预计到 2036 年,商业应用领域在低成本航空市场中也将占据显著份额,这主要得益于全球对经济型航空旅行需求的增长以及商业航空运营的扩张。
主要增长趋势:
- 航空旅行网络扩张
- 数字化和技术应用日益普及
主要挑战:
- 燃油成本上涨
- 激烈的市场竞争和市场饱和
主要参与者:西南航空公司、亚洲航空集团有限公司、易捷航空、捷蓝航空公司、挪威航空、精神航空、靛蓝航空和威兹航空控股有限公司。
全球 低成本航空公司 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:3847.5亿美元
- 2027年市场规模:4493.9亿美元
- 预计市场规模:到2036年将达到18180.6亿美元
- 增长预测:2027-2036年复合年增长率16.8%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 48.2%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、英国
- 新兴国家:中国、印度、日本、韩国、泰国
Last updated on : 31 August, 2026
低成本航空公司市场增长的驱动因素和挑战:
增长驱动因素
- 航空旅行网络的扩展:低成本航空公司正在增加新的国内和国际航线,以提高出行便利性。更多二线和区域机场投入运营,缓解了主要枢纽机场的拥堵状况。一些低成本航空公司正在使用空客A321XLR和波音787等燃油效率高的飞机拓展长途航线。例如,挪威低成本航空公司北欧大西洋航空(Norse Atlantic Airways)于2025年1月开通了希腊和美国之间的新直航航线。这条新航线将于2025年6月3日正式运营,每周提供四班往返于美国加利福尼亚州洛杉矶和希腊雅典的航班。这条新的直航航线为往返洛杉矶和雅典的旅客提供了一种经济实惠的出行方式,单程票价低至269美元。该航线将由波音787梦想客机执飞,为旅客提供舒适高效的长途旅行体验。
- 数字化和技术应用的日益普及:移动应用和人工智能驱动的定价有助于优化低成本航空公司的收入。此外,自助值机和自助服务终端降低了整体运营成本。在线直接预订减少了对第三方代理机构的依赖。低成本航空公司越来越重视直接在线预订平台,以减少对中间商的依赖并提升个性化服务。通过鼓励乘客直接通过其网站和移动应用预订,低成本航空公司最大限度地减少了与第三方旅行社相关的佣金支出。例如,世界银行报告指出,通过航空公司系统进行的每次预订成本估计约为 1 美元,而通过全球分销系统 (GDS) 进行的每次预订成本则在 5 美元至 12 美元之间。这种策略不仅降低了成本,还使航空公司能够收集宝贵的客户数据,从而根据个人偏好定制营销活动和服务产品。
挑战
- 燃油成本上涨:燃油是低成本航空公司最大的运营支出,占总成本的30%至40%。与全服务航空公司不同,由于财务限制,低成本航空公司对冲燃油价格的能力有限。当燃油价格上涨时,由于其商业模式依赖于提供最低票价,低成本航空公司将成本转嫁给乘客的选择非常有限。
- 激烈的竞争和市场饱和:低成本航空(LCC)市场竞争异常激烈,众多航空公司都在争夺同一批对价格敏感的客户。竞争对手之间的价格战导致利润率下降,使航空公司难以维持长期盈利。为了应对这种情况,一些大型全服务航空公司纷纷推出廉价子公司,例如新加坡航空旗下的酷航和澳洲航空旗下的捷星航空,以加剧市场竞争。
低成本运营商市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
16.8% |
|
基准年市场规模(2026 年) |
3847.5亿美元 |
|
预测年份市场规模(2036 年) |
18180.6亿美元 |
|
区域范围 |
|
低成本运营商市场细分:
飞机类型细分分析
预计到2036年,窄体客机将占据低成本航空公司73.1%以上的市场份额。窄体客机凭借其燃油效率高、运营成本低以及能够执飞短途至中程航线的优势,成为低成本航空公司的支柱。这些飞机使低成本航空公司能够保持高利用率、快速周转和成本效益高的运营。越来越多的低成本航空公司正在转向下一代窄体客机,这些飞机拥有更远的航程和更高的燃油效率。例如,印度航空于2024年7月在德里宣布推出其首架窄体客机A320 Neo。这款新飞机采用三舱布局,包括豪华商务舱座椅、24个拥有更大腿部空间的优选经济舱座椅和132个经济舱座椅。
应用细分市场分析
预计到2036年,商业航空领域将占据显著的低成本航空市场份额。商业航空的增长可归因于全球航空旅行需求的不断增长,而低成本航空公司提供的平价航空旅行服务正是推动这一增长的关键因素。根据航空运输行动组织(ATA)的报告,2023年全球共有3530万架次定期商业航班,机场飞机起降架次约为9600万架次。此外,2023年共有1138家航空公司运营着29039架商用飞机。全球共有4072个机场,定期商业航班数量众多,由此可见,未来几年商业航空领域将保持强劲增长势头。
我们对全球低成本航空公司(LCC)市场的深入分析包括以下几个方面:
飞机类型 |
|
应用 |
|
分销渠道 |
|
运营 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
低成本运营商市场区域分析:
亚太市场洞察
到2036年,亚太地区低成本航空公司的市场份额预计将超过48.2%,这主要得益于中产阶级人口的增长和对经济型航空旅行需求的增加。印度、中国和东南亚国家是关键市场,靛蓝航空、亚洲航空和酷航等公司正在不断拓展航线网络。该地区的低成本航空公司(LCC)凭借成本效益和高飞机利用率,提供种类繁多的短途和中程航班。具有竞争力的价格和灵活的服务模式使这些航空公司成为注重预算的旅客的首选。
由于客运和货运航空旅行需求不断增长,中国的低成本航空模式取得了显著发展。随着收入水平的提高和中产阶级在中国二三线城市不断壮大,对低成本航空旅行的需求将大幅增长。中国低成本航空市场的特点是短途航线,并通过高效的运营来降低成本。根据波音公司2024年的新闻稿,预计中国航空旅行将以每年5.2%的速度增长,成为全球最大的航空客运市场。预计客运量的增长将进一步推动低成本航空市场的发展,航空公司计划通过连接主要枢纽城市和中小城市来拓展航线网络。例如,2025年1月,中国南方航空宣布计划于2025年2月恢复深圳至东京成田的航线,并使用空客A321neo飞机执飞。此次航线恢复旨在随着全球航空旅行需求的持续增长,重新连接重要的国际目的地。
在低成本航空公司运力占比最高的十大国家中,印度位居榜首。旅客优先考虑性价比高的出行方式,导致旅客从全服务航空公司转向低成本航空公司。国际航空运输协会(IATA)报告指出,预计到2030年,印度将超越中国和美国,成为全球第三大航空客运市场。此外,航空业需求的增长也推动了飞机数量的增加。预计到2027年,印度的飞机数量将达到1100架。城市化和经济增长带来的旅客数量快速增长,正在加速印度低成本航空公司市场的扩张。
北美市场洞察
预计2027年至2036年间,北美低成本航空市场将快速扩张,这主要得益于消费者对经济型旅行的需求不断增长,尤其是在国内航线和休闲航线方面。西南航空、精神航空和边疆航空等航空公司积极扩张,提供低价机票和可选附加服务,以吸引注重成本的旅客。此外,与传统航空公司日益激烈的竞争也促使低成本航空不断创新,推出超低成本模式和常旅客计划。二线机场和点对点航线网络的扩张,也使低成本航空能够降低运营成本,并更高效地服务更多目的地。
由于传统航空公司票价上涨,人们对经济实惠的旅行需求日益增长,美国低成本航空公司(LCC)市场正在蓬勃发展。例如,精神航空(Spirit Airlines)在类似航线上提供的票价通常比全服务航空公司低30%至50%。超低成本模式的兴起——乘客只需为基本服务付费——吸引了更广泛的客户群体。此外,疫情后的旅行热潮以及国内休闲旅行的兴起也推动了美国低成本航空公司的发展。例如,2020年,捷蓝航空(JetBlue)开通了纽约至瓜德罗普岛的直飞航线,吸引了众多注重性价比的休闲旅客。
随着旅客寻求比加拿大传统高昂机票更经济实惠的出行方式,加拿大低成本航空(LCC)市场正稳步增长。Flair Airlines 和 Lynx Air 等航空公司凭借价格亲民的国内和跨境航线,迅速扩张,对加拿大航空和西捷航空等传统航空公司构成挑战。此外,加拿大有限的铁路基础设施使得航空旅行成为必需,从而推高了对低成本航空服务的需求。而且,汉密尔顿和阿伯茨福德等二线机场的存在,也使得低成本航空公司能够降低运营成本,从而提供更低的票价。
低成本运营商市场参与者:
- 西南航空公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 亚洲航空集团有限公司
- 易捷航空有限公司
- 捷蓝航空公司
- 挪威航空穿梭公司
- 精神航空公司
- 靛青
- 威兹航空控股有限公司
- 忠诚旅行社
低成本航空公司通过让飞行更加便捷实惠,重塑了全球航空旅行格局。低成本航空市场由几家主要航空公司主导,它们分布在不同地区,各自提供成本效益高的运营模式和价格亲民的定价策略。西南航空在美国市场领先,提供点对点航线网络和免费托运行李;精神航空则采用超低成本模式,并提供附加服务。印度最大的低成本航空公司靛蓝航空充分利用了该国不断增长的国内需求;亚洲航空则凭借广泛的区域航线网络主导东南亚市场。以下是低成本航空市场的一些主要参与者:
最新发展
- 2024年10月,低成本航空公司北欧航空(Norse Atlantic Airways)宣布将于2025年夏季开通罗马至洛杉矶的直飞航线。该航线将于2025年5月22日起每周运营三班。此举是北欧航空为应对日益增长的市场需求而制定的增长战略,旨在拓展其跨大西洋航线网络。洛杉矶至罗马的单程票价(含税)起价为199美元。
- 2024年6月,亚航(Air Asia)在2024年Skytrax世界航空奖中荣获“世界最佳低成本航空公司”称号,连续第15年蝉联该奖项,创造了历史性的佳绩。这一成就源于亚航在低成本航空领域不断追求创新和价值创造。
- Report ID: 7209
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
