磷酸铁锂电池市场展望:
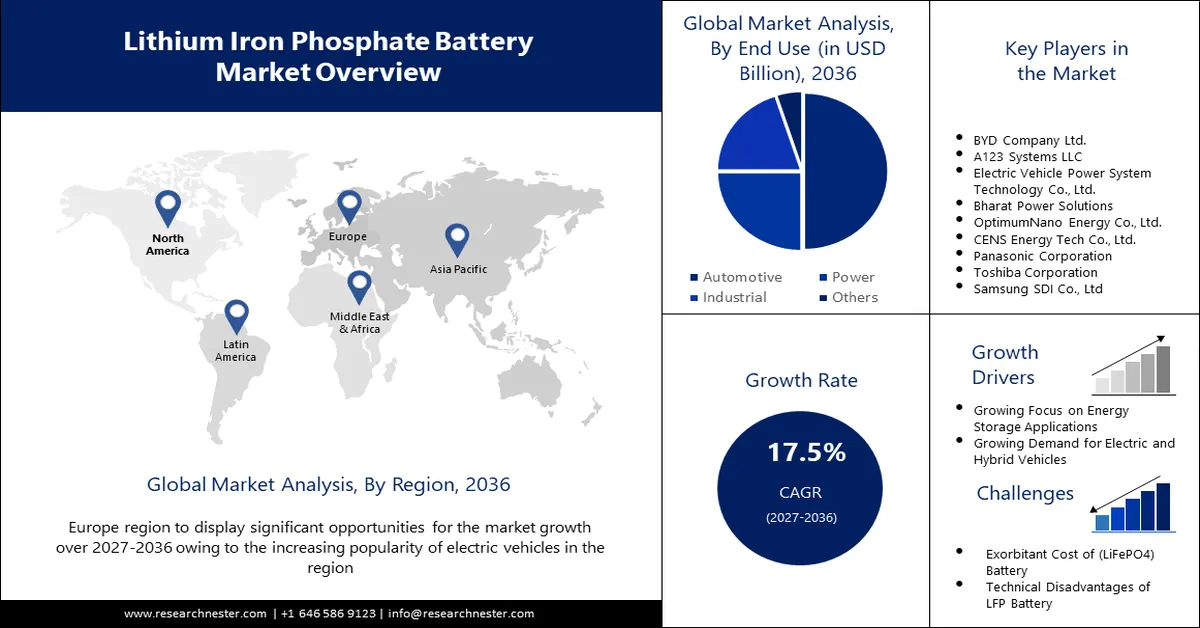
2026年,磷酸铁锂电池市场规模为197.4亿美元,预计到2036年底将超过990.2亿美元,在预测期(即2027-2036年)内,复合年增长率将超过17.5%。2027年,磷酸铁锂电池行业规模预计为231.9亿美元。
对社会和环境可持续发展的迫切需求正在推动创新,并加速尖端能源技术和清洁能源在交通运输领域的发展。锂电池已成为将道路交通电动汽车的温室气体排放量减少30%的关键。根据美国能源部科学技术信息办公室(OSTI)的电池性能和成本估算(BatPaC)模型,锂电池正极材料的成本占电池总材料成本的50%以上。这激发了人们对开发兼顾经济性、能源效率和环境影响的正极材料的浓厚兴趣。
磷酸铁锂(LFP)、镍钴铝酸锂(NCA)和镍锰钴酸锂(NMC)是锂离子电池(LIB)的关键正极材料。这三种材料在公用事业级储能和电动汽车电池领域都占据着重要的市场份额。近年来,随着各国政府大力支持加强全球供应链并促进磷酸铁锂的发展,其在电动汽车电池行业备受关注。比亚迪的刀片电池等创新技术,通过优化模块层面的结构设计和空间利用率,并采用更高能量密度的替代方案缩小能量密度差距,进一步提升了磷酸铁锂电池的性能。
此外,就成本优势而言,磷酸铁锂电池比镍钴酸锂(NCA)和镍钴锰酸锂(NMC)电池便宜约30%,后者在2023年的价格已达到每千瓦时95美元。尽管目前NMC电池在全球电动汽车行业占据主导地位,但磷酸铁锂电池的市场份额已从2022年的34%稳步增长至2024年的39%。在环境方面,磷酸铁锂电池的生产规模更大,碳足迹更低,更易于回收利用,并且在镍和钴等关键材料的采购方面监管要求更低。就就业机会而言,2022年能源行业的就业人数约为6700万,其中清洁能源行业的就业人数超过50万,比疫情前增加了340万个就业岗位。清洁能源行业的就业人数在2021年左右超过了化石燃料行业,占全球能源行业总就业人数的50%以上,这一趋势在大多数地区仍然如此。
到 2023 年各行业总就业人数(单位:百万工人)
年 | 清洁能源 | 化石燃料 |
2019 | 30.1 | 33.0 |
2020 | 30.0 | 30.6 |
2021 | 31.9 | 31.1 |
2022 | 34.8 | 31.7 |
2023 | 36.2 | 32.1 |
资料来源:国际能源署
关键 磷酸铁锂电池 市场洞察摘要:
区域亮点:
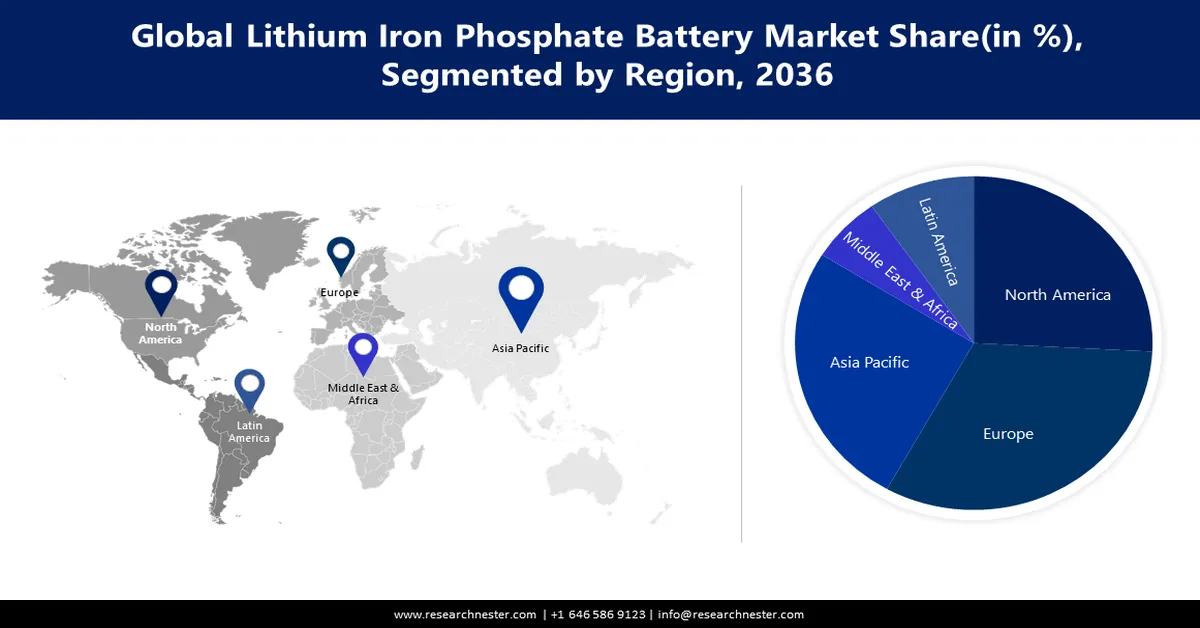
- 到2036年,亚太地区磷酸铁锂(LiFePO4)电池市场将占据最大份额,这主要得益于亚洲庞大的能源劳动力,以及其广泛的人口基数、较低的劳动力成本、规模庞大的清洁能源生产部门和强劲的投资。
- 到2036年,北美市场将占据显著的收入份额,这主要得益于对电动汽车电池的需求和清洁技术投资。
细分市场洞察:
- 预计到 2036 年,磷酸铁锂电池市场中汽车细分市场将占据最大份额,这主要得益于全球对低排放电动汽车需求的激增。
- 预计到 2036 年,磷酸铁锂电池市场中便携式细分市场也将占据显著份额,这主要得益于便携式电池在汽车行业的日益普及。
主要增长趋势:
- 原材料产量和全球贸易增长
- 电动汽车市场蓬勃发展及关键材料投资增加
主要挑战:
- 磷酸铁锂电池成本高昂
主要参与者:LiFeBATT, Inc.、比亚迪股份有限公司、A123 Systems LLC、电动汽车动力系统技术有限公司、Bharat Power Solutions、OptimumNano Energy Co., Ltd.、CENS Energy Tech Co., Ltd.、松下电器产业株式会社、东芝公司、三星SDI株式会社
全球 磷酸铁锂电池 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:197.4 亿美元
- 2027 年市场规模:231.9 亿美元
- 预计市场规模:到 2036 年将达到 990.2 亿美元
- 增长预测:2027-2036 年复合年增长率 17.5%
主要区域动态:
- 最大区域:亚太地区
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、韩国、德国
- 新兴国家:中国、印度、巴西、墨西哥、韩国
Last updated on : 31 August, 2026
磷酸铁锂电池市场增长驱动因素和挑战:
增长驱动因素
- 原材料产量和全球贸易的增长:根据白宫2022年2月发布的一份情况说明书,未来几十年,包括磷酸盐、钴和镍在内的关键矿物的全球需求预计将飙升400%至600%,而石墨和锂等矿物的需求将激增4000%以上。此外,该说明书还讨论了美国生物技术创新署(BIL)提供的30亿美元资金,用于提炼电池材料和建设电池回收设施,从而在清洁能源的生产和部署领域创造更多就业机会。全球对电动汽车和太阳能光伏发电关键矿物的需求一直在快速增长。截至2022年,钴的需求总量增长了70%,锂的需求增长了两倍,镍的需求增长了40%。
根据世界核能协会2024年8月的数据,2022年全球锂产量达到8900万吨。玻利维亚拥有最大的锂资源储量,达2100万吨,其次是阿根廷(1900万吨)、智利(980万吨)、美国(910万吨)、澳大利亚(730万吨)和中国(510万吨)。2020年锂需求量为7.4万吨,其中30%来自电动汽车和储能领域(2.2万吨)。根据国际能源署的可持续发展目标,预计到2040年锂需求量将达到116万吨,其中储能和电动汽车将占总产量的90%。
2022年,锂电池位列全球贸易额第1069位,贸易总额达34.3亿美元。当年出口额较上年增长4.76%,达到32.7亿美元,占全球贸易总额的0.014%。中国以7.84亿美元的出口额位居榜首,美国则以4.3亿美元的进口额位居第二。2022年净出口额超过进口额的国家依次为:中国(6.17亿美元)、印度尼西亚(2.66亿美元)、新加坡(1.74亿美元)、日本(1.38亿美元)和以色列(8920万美元)。世界磷贸易额为 12.3 亿美元,主要出口国为越南(7.31 亿美元,占贸易总额的 59.2%)、哈萨克斯坦(2.7 亿美元)、美国(6500 万美元)、波兰(5740 万美元)和拉脱维亚(3310 万美元)。 - 电动汽车市场蓬勃发展,关键材料投资不断增加:各国政府和私营企业已制定政策,加速推进电动汽车在交通运输领域的普及。这些公私合作的承诺表明,到2030年,全球电动汽车销量将达到2亿辆。2022年,全球电动汽车贸易额达930亿美元,在5380种商品中排名第27位,出口年复合增长率达46.7%。2024年7月,欧盟与欧洲复兴开发银行合作,投资1.02亿美元,用于开发关键材料的绿色转型制造工艺。
挑战
- 磷酸铁锂电池成本高昂:与NCA和NMC电池相比,磷酸铁锂电池(LFP)成本较高,这是预计阻碍磷酸铁锂电池市场增长的因素之一。价格更低廉的替代品的存在以及新材料化学领域持续不断的研发投入,都构成了被替代的威胁。
磷酸铁锂电池市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
17.5% |
|
基准年市场规模(2026 年) |
197.4亿美元 |
|
预测年份市场规模(2036 年) |
990.2亿美元 |
|
区域范围 |
|
磷酸铁锂电池市场细分:
最终用户
预计在预测期内,汽车领域将占据磷酸铁锂电池市场最大的份额。这一增长主要归功于全球对低排放电动汽车日益增长的需求。2023年,电动汽车销量达到1400万辆,其中95%来自中国(60%)、美国(10%)和欧洲(25%)。2023年电动汽车销量比2022年增长350万辆,复合年增长率达35%。同年,每周新增注册量超过25万辆,超过了十年前的年总数。2023年,电动汽车占汽车总销量的18%,比2022年增长14%。此外,2023年纯电动汽车占电动汽车总保有量的70%。
类型
预计在预测期内,便携式磷酸铁锂电池市场将占据显著份额。这一增长主要归功于便携式电池在汽车行业的日益普及。便携式磷酸铁锂电池重量轻、易于携带、可更换,且体积小巧。由于大量小型企业涌入该领域,该细分市场较为分散。
我们对全球磷酸铁锂电池市场的深入分析涵盖以下几个方面:
按功率容量 |
|
按类型 |
|
按最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
磷酸铁锂电池市场区域分析:
亚太市场洞察
亚洲拥有全球最大的能源劳动力市场,这得益于其庞大的人口基数、较低的劳动力成本、规模可观的清洁能源生产部门以及活跃的投资。中国的磷酸铁锂电池(LFP)电芯和电池单元的生产能力已成倍增长。到2021年,中国企业生产的磷酸铁锂粉末约占全球总产量的90%。在短短十年内,深圳迪纳诺尼克公司(Dynanonic)的磷酸铁锂年产能从500吨提升至26.5万吨。与其他公司不同,迪纳诺尼克采用了一种类似于蒙特利尔Süd-Chemie公司水热工艺的溶液法生产方法。其他中国电池企业也开始拓展海外市场,以巩固其在磷酸铁锂电池(LiFePO4)市场的地位。例如,中国老牌磷酸铁锂电池及正极材料生产商国鼎高科计划在未来三年内在其他国家新建100吉瓦时的电池产能。 2022 年 6 月,该公司(其最大股东为大众汽车)披露了其在欧洲开设首个 LFP 电池工厂的计划。
2022年按经济活动和主要地区及国家划分的能源行业就业人数(千人)
地区/国家 | 就业 |
中国 | 19,300 |
印度 | 8400 |
亚太其他地区 | 8,700 |
欧洲 | 7,700 |
北美 | 7,100 |
非洲 | 4,300 |
CSA | 4,200 |
中东 | 3,900 |
欧亚大陆 | 2900 |
资料来源:国际能源署
中国拥有强大的磷酸铁锂电池生产能力,大多数磷酸铁锂电池生产厂家采用标准化的固态工艺。深圳迪纳诺尼克(Dynanonic)在中国磷酸铁锂电池市场占据领先地位,2021年产能达12万吨,预计未来几年随着新设施的投产,产能将达到14.5万吨。贵州安达能源科技(Guizhou Anda Energy Technology)也迅速崛起,成为行业翘楚,年产能达6万吨,为比亚迪等顶级电池制造商提供优质材料。富林精密金属(Fulin Precision Metal)与宁德时代(CATL)和比亚迪合作,计划在预测期内将产能扩大至6.5万吨。此外,普利德科技(Pulead Technology Industry)、博特新能源材料(BTR New Energy Materials)、天津圣达能源科技(Tianjin STL Energy Technology)、重庆特瑞电池材料(Chongchun Terui Battery Materials)和烟台卓能电池材料(Yantai Zhuoneng Battery Materials)等企业也在中国及全球范围内生产和供应磷酸铁锂电池。
北美市场预测
预计到2036年底,北美磷酸铁锂电池市场将占据显著的市场份额,这主要得益于一些市场巨头的存在以及不断增长的投资。加拿大Nano One公司正致力于推进清洁技术,以实现低成本的磷酸铁锂电池生产;而ICL公司则以4亿美元的投资在北美地区新建生产设施,引领着该地区的发展。从高容量、快速充电到长循环寿命,储能系统和电动汽车电池的多样化需求正在推动该地区低排放电池(LEP)的扩张。
近年来,由于政府加大投入,通过资金和拨款等方式致力于摆脱中国对其制造流程的影响,美国商业规模的锂生产发展势头强劲。2022年,美国能源部遴选了12个项目,拨款16亿美元,用于支持国内锂生产、电池组件创新、促进回收利用以及引进新技术以提升美国的锂储量。此外,美国《通货膨胀控制法案》推出了一系列税收优惠政策,旨在将电池材料供应、采购和电动汽车制造集中在美国及其伙伴国家。预计美国对磷酸铁锂电池的需求,尤其是在乘用电动汽车领域,将继续超过国内产能。据c&en报道,到2030年,美国锂离子电池产能预计将超过150吉瓦/年。
2023年锂进出口对比分析(单位:瓦特)
重要统计数据 | 2019 | 2020 | 2021 | 2022 | 2023 |
进口消费品 | 2,620 | 2,460 | 2,640 | 3,270 | 3,400 |
出口 | 1,660 | 1200 | 1,870 | 2,440 | 2,300 |
电池级碳酸锂价格,年均名义价格,美元/公吨 | 12,100 | 8,600 | 12,600 | 68,100 | 46,000 |
资料来源:美国地质调查局
磷酸铁锂电池市场参与者:
- LiFeBATT公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 比亚迪股份有限公司
- A123 系统有限责任公司
- 电动汽车动力系统技术有限公司
- 印度电力解决方案
- OptimumNano Energy Co., Ltd.
- CENS能源科技有限公司
- 松下电器
- 东芝公司
- 三星SDI有限公司
磷酸铁锂市场的发展主要受主要参与者战略举措的驱动,例如产品创新、关键材料研发、加强采矿和生产以提升其全球地位。各公司正利用电动汽车需求的增长,加大磷酸铁锂原材料的供应。磷酸铁锂电池市场的主要参与者包括:
最新发展
- 2024年8月,Vatrer Power推出了一款全新的一体化锂电池储能系统,为更绿色的未来铺平了道路。该产品不仅代表了储能技术的最新突破,而且还提供了高效的能源解决方案。
- 2024年6月,Electrovaya在其年度电池技术日活动上推出了一款基于磷酸铁锂(LFP)的Infinity电芯。这款新开发的EV-44电芯采用LFP化学技术,并保留了关键的竞争优势。
- Report ID: 3676
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
