工业粘合剂市场展望:
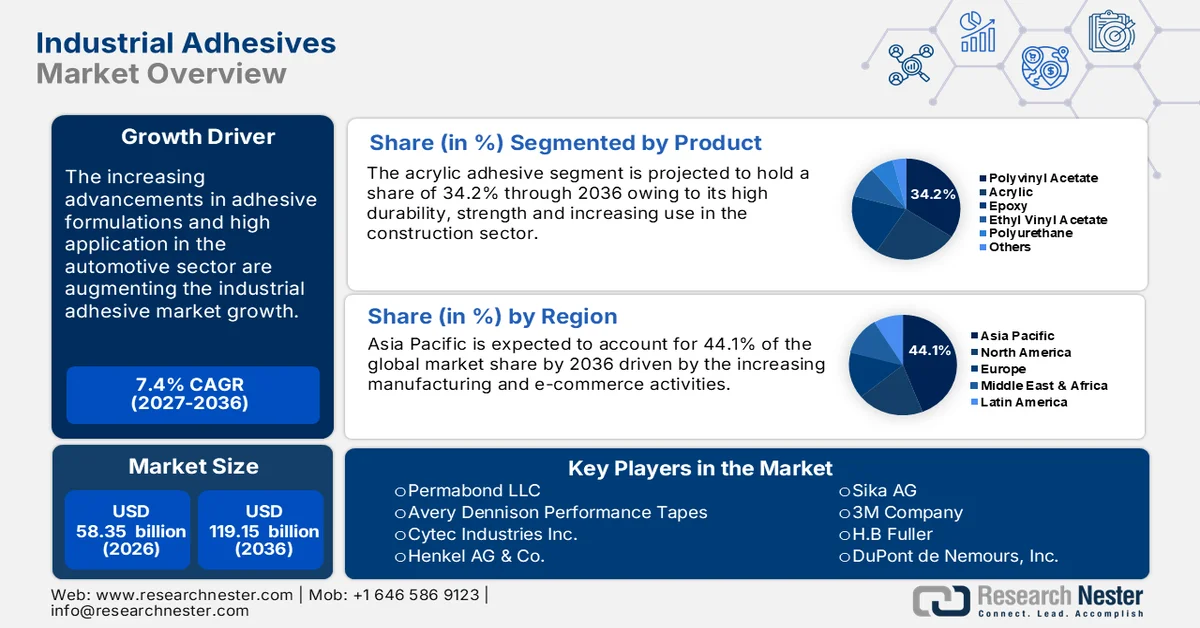
2026年工业粘合剂市场规模超过583.5亿美元,预计到2036年底将达到1191.5亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.4%。2027年,工业粘合剂行业规模估计为626.7亿美元。
包括汽车、制造、电子商务和电子行业在内的工业活动的快速增长,正积极推动先进粘合剂解决方案的销售。制造业正大力采用自动化技术以提高整体运营效率。制造流程中的技术创新与自动化相结合,正在推动精准高效的工业粘合剂解决方案的应用。这些解决方案与高速生产线上的自动化点胶系统集成后,可确保产品粘合均匀且精准。
美国全国制造商协会的数据显示,美国制造业产值从2024年第一季度的2.88万亿美元增长至第二季度的2.91万亿美元。这意味着制造业在第二季度为美国经济贡献了10.0%的增加值。此外,世界制造业基金会估计,2021年发展中国家的商品贸易额增加了2500多万美元。世界人口评论的报告也显示,到2024年,中国将占全球制造业的31.6%。这些数据表明,制造业贸易的持续增长正在直接促进先进工业粘合剂的销售。
工业粘合剂市场的关键参与者正密切关注这一趋势,并加大研发投入以开发创新解决方案,从而促进营收增长。全球领先的粘合剂和密封剂生产商之一杜邦公司在其2024年第三季度财报中披露,其净销售额达40亿美元,同比增长4%,其中有机增长3%。电子和工业解决方案业务的净销售额也增长了13%。
关键 工业粘合剂 市场洞察摘要:
区域亮点:
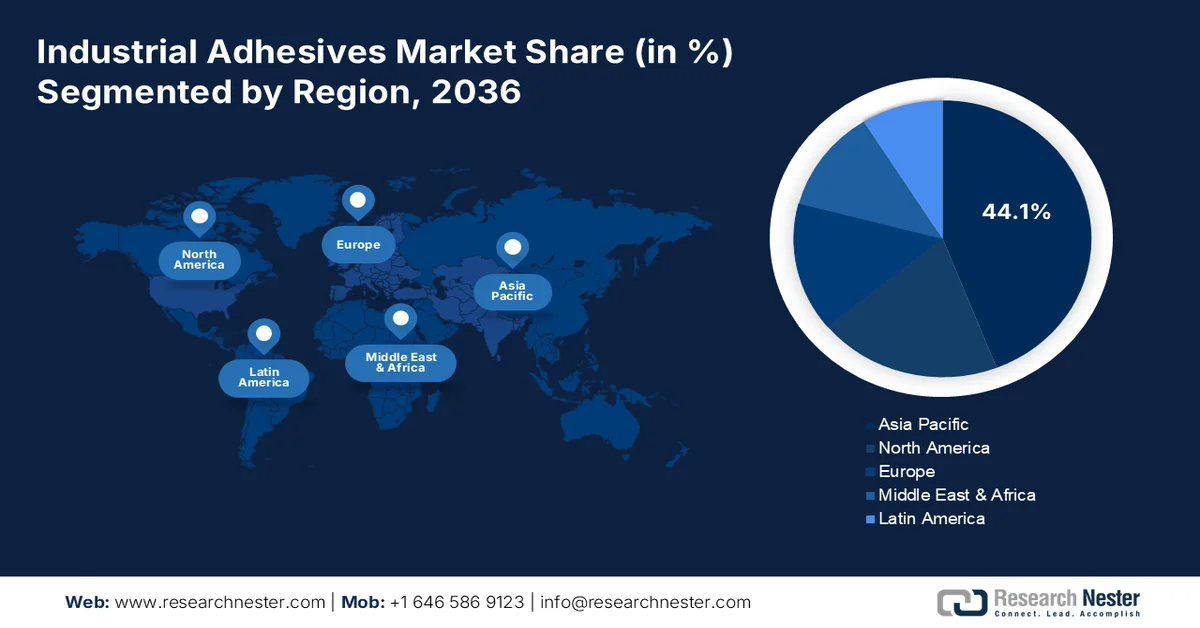
- 亚太地区以 44.1% 的市场份额主导工业粘合剂市场,这主要得益于汽车、制造和电子等终端用户行业的快速增长,预计到 2027 年至 2036 年将保持强劲增长。
- 北美工业粘合剂市场预计到 2036 年将实现高速增长,这主要得益于其在汽车、航空航天和医疗领域的广泛应用。
细分市场洞察:
- 预计在2027年至2036年期间,包装行业将迎来显著增长,这主要得益于快速发展的电子商务行业和智能包装趋势。
- 预计到2036年,亚克力材料将占据34.20%的市场份额,这主要得益于其在建筑和电动汽车应用领域的耐用性和高承载力。
主要增长趋势:
- 生物基粘合剂的引入
- 在电动汽车部件中的应用日益广泛
主要挑战:
- 严格的监管框架
- 替代粘合技术的广泛应用
- 主要参与者:Permabond LLC、Avery Dennison Performance Tapes、Cytec Industries Inc. 和 Henkel AG & Co.
全球 工业粘合剂 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:583.5亿美元
- 2027年市场规模:626.7亿美元
- 预计市场规模:到2036年将达到1191.5亿美元
- 增长预测:7.4%复合年增长率(2027-2036年)
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 44.1%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
工业粘合剂市场增长驱动因素和挑战:
增长驱动因素
生物基粘合剂简介:技术进步正推动环保型生物基粘合剂的生产,这些粘合剂源自淀粉、纤维素和植物油等原料。对有害化学品使用的严格监管以及绿色技术的发展趋势进一步促进了生物基粘合剂的销售。医疗行业是生物基粘合剂的主要消费领域,因为它们具有疼痛感轻、伤口愈合后易于去除等优点。
例如,2023年1月,HB Fuller推出了用于医疗应用的创新型生物相容性粘合剂。Swift Melt 1515-I具有快速粘合和易于移除的特点,可用于医院和家庭的皮肤粘贴场景。此外,2024年9月,Bostik宣布推出Fast Glue Ultra+,这是一款用于多种工业应用的粘合剂解决方案。该创新产品采用60%的生物基材料制成,预计将于2025年在亚太和欧洲地区广泛上市。因此,生物基粘合剂领域的持续创新有望在未来几年推动整体市场增长。- 电动汽车零部件领域应用日益广泛:汽车行业的电气化趋势正在推动对用于特殊包装的先进粘合剂技术的需求。电动汽车中安装的创新电池系统大量使用先进的工业粘合剂解决方案,以安全有效地包装内部组件。例如,国际能源署 (IEA) 的数据显示,2023 年电动汽车电池需求量将增加超过 750 吉瓦,比 2022 年增长 40%。此外,2023 年电动汽车销量将超过 1400 万辆。因此,电动汽车保有量的持续增长正在增加电池组件包装领域对工业粘合剂的需求。
挑战
严格的监管框架:工业粘合剂的生产涉及多种化学品、衍生物、橡胶和树脂的整合。日益严格的化学品使用及其环境影响监管给工业粘合剂生产商带来了挑战。为了符合这些法规,企业需要不断投资研发,推出创新解决方案,这推高了生产成本,加重了生产商的资金负担。
替代粘合技术的强大影响力:多种替代粘合技术的存在预计将在一定程度上限制工业粘合剂的销售。紧固件、铆钉和焊接等其他粘合技术凭借其卓越的强度和性能,构成了强有力的竞争。预算有限的汽车和航空航天公司可能更倾向于使用传统粘合技术,从而阻碍工业粘合剂生产商的收入增长。
工业粘合剂市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.4% |
|
基准年市场规模(2026 年) |
583.5亿美元 |
|
预测年份市场规模(2036 年) |
1191.5亿美元 |
|
区域范围 |
|
工业粘合剂市场细分:
产品(聚醋酸乙烯酯、丙烯酸酯、环氧树脂、乙烯-醋酸乙烯酯共聚物、聚氨酯、其他)
预计到2036年底,丙烯酸类粘合剂将占据工业粘合剂市场约34.2%的份额。耐久性和高粘合强度是推动丙烯酸类粘合剂销售的主要因素。住宅和商业领域的快速发展,推动了对用于结构粘合、保温、地板和窗框等应用的高强度丙烯酸类粘合剂的需求。自动化和电气化趋势的兴起也增加了电动汽车领域对丙烯酸类粘合剂的需求。制造商的持续创新进一步促进了现代丙烯酸类粘合剂的销售。例如,2023年8月,沃索涂层产品公司(Wausau Coated Products Inc.)宣布推出其创新型可水洗粘合剂WA-769。这种具有高强度和优异粘合性能的乳液型丙烯酸永久性粘合剂正在多个行业迅速得到应用。
应用领域(包装、汽车、电气电子、工业机械、医疗、鞋类、家具、其他)
预计到2036年,包装行业将占据全球工业粘合剂市场的主导地位。电子商务的快速发展正积极推动包装粘合剂的需求增长。工业粘合剂能够有效确保包装的完整性,尤其是在纸箱、标签和拉伸膜的密封方面。例如,2024年零售电子商务销售额超过4.1万亿美元。此外,国际贸易管理局的数据显示,预计到2026年,B2B电子商务市场将以14.5%的复合年增长率增长。如此庞大的市场及其高昂的包装需求推动了先进工业粘合剂解决方案的应用。
食品和医药行业的智能包装趋势,包括二维码、温敏胶粘剂和防伪包装,有望为专业胶粘剂制造商创造丰厚的利润机会。智能包装也符合可持续发展的趋势,能够减少塑料使用和纸张浪费。
我们对全球工业粘合剂市场的深入分析涵盖以下几个方面:
产品 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
工业粘合剂市场区域分析:
亚太市场预测
到2036年,亚太地区工业粘合剂市场份额预计将达到44.1%左右。该地区是工业粘合剂制造商的利润中心,这得益于汽车、制造、医疗、航空航天以及电气电子等终端用户行业的快速发展。印度和中国日益增长的城市化和工业活动,以及日本和韩国主要厂商的强大市场地位,共同推动了亚太地区工业粘合剂市场的增长。
据印度商务和工业部称,2024年4月至6月,印度商品出口额达到1091.1亿美元,同比增长5.8%。印度品牌资产基金会的研究预测,到2026年,印度制造业规模预计将达到1万亿美元。在生产关联激励计划(PLI)的支持下,汽车、纺织和电子行业的投资不断增长,尤其是在泰米尔纳德邦、古吉拉特邦和马哈拉施特拉邦,这些投资促进了制造业活动的增长。这表明,未来几年,印度制造业活动的增长将直接推动工业粘合剂的销售。
2024年,中国电子商务市场规模预计将达到14690亿美元。据国际贸易管理局统计,中国的电子商务交易额占全球贸易总额的50%。因此,蓬勃发展的线上销售正在推动工业粘合剂在高效可靠的包装应用中的使用。
北美市场统计数据
预计北美工业粘合剂市场在研究期间将以较高的复合年增长率增长。先进的粘合剂解决方案在该地区强大的汽车、航空航天和医疗行业得到了广泛应用。行业巨头的存在以及粘合剂配方的不断创新,进一步推动了整体市场的增长。
在美国,快速发展的汽车行业正在推动工业粘合剂的销售。汽车电气化及其高普及率正在推动电池组件封装领域对工业粘合剂的需求。例如,美国能源信息署的数据显示,轻型纯电动汽车(BEV)、插电式混合动力汽车和混合动力汽车的总销量占比从2024年第一季度的17.8%增长到第二季度的18.7%。
加拿大航空航天和国防零部件制造企业广泛使用工业粘合剂,因为其粘合性能优异。飞机制造技术的进步也推动了对专用工业粘合剂的需求。例如,根据加拿大航空航天工业协会的分析,2023年航空航天业为加拿大经济贡献了约290亿加元的GDP。
工业粘合剂市场主要参与者:
- Permabond LLC
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 艾利丹尼森性能磁带
- 赛特克工业公司
- 汉高股份公司
- 西卡股份公司
- 3M公司
- 拜耳产品科技(科思创)
- HB Fuller
- 杜邦公司
- 阿克苏诺贝尔
- 领主公司
- 艾利丹尼森集团
- 阿什兰公司
- 胶粘薄膜公司
工业粘合剂市场的关键参与者正采用多种有机和无机增长策略,例如推出新产品、推进技术进步、建立战略合作关系、进行并购以及拓展区域市场,以获取高额利润。领先企业正与其他企业和研究机构合作,推出创新配方。他们还通过并购来丰富产品线,并进一步开拓高潜力市场,从而触达更广泛的消费群体。
主要参与者包括:
最新发展
- 2024年1月,Permabond LLC推出高强度丙烯酸胶粘剂TA4208 Black。TA4208 Black易于使用点胶枪涂抹,其创新配方使其在多个行业,尤其是高速生产线中得到广泛应用。
- 2023年8月,Avery Dennison Performance Tapes推出全新系列高性能压敏胶带产品。Cold Tough Adhesive Portfolio系列产品凭借其强大的粘合性能,在建筑和施工项目中得到广泛应用。
- Report ID: 6781
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
