绿色聚丙烯市场展望:
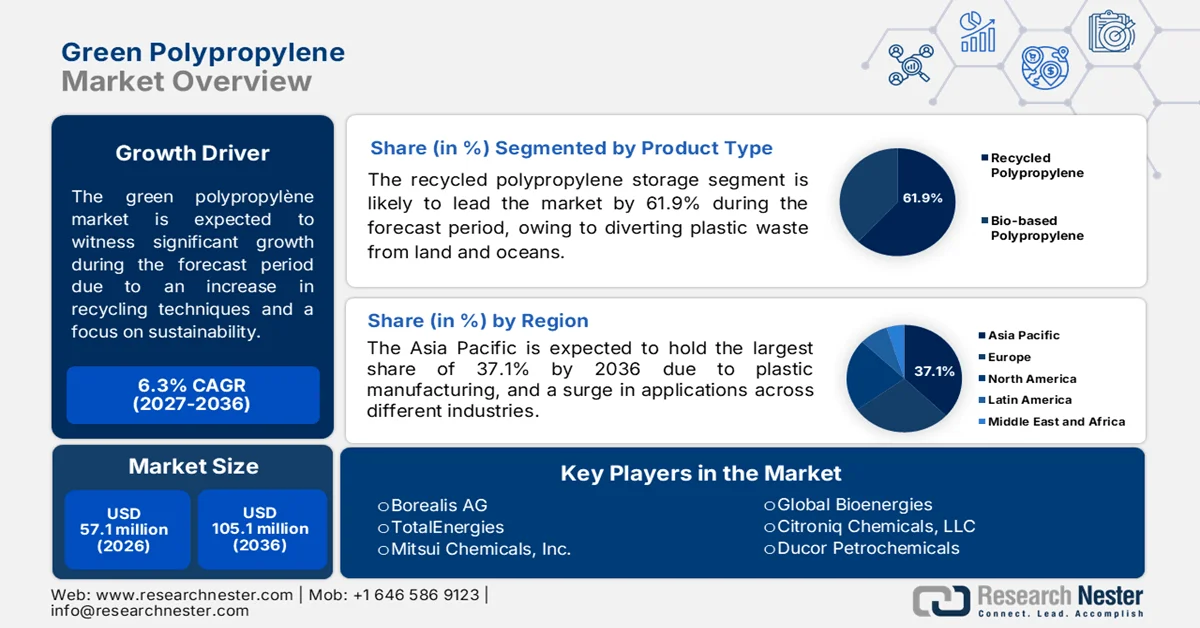
2026年绿色聚丙烯市场规模为5710万美元,预计到2036年底将超过1.051亿美元,在预测期(即2027-2036年)内以超过6.3%的复合年增长率增长。2027年,绿色聚丙烯行业规模估计为6070万美元。
由于各行业正逐步转向可持续材料以满足不断变化的客户需求和环境法规,全球绿色聚丙烯市场正经历强劲增长。这一转变主要得益于可再生资源、塑料生产以及合适的回收工艺。根据可持续系统中心发布的2026年数据报告,全球塑料出货量已从2000万吨增长至4.6亿吨,预计到2060年底将达到12.31亿吨。其中,北美地区人均年塑料使用量最高,达139公斤,占全球总产量的19%和总使用量的21%。因此,塑料使用量和出货量的增长为市场带来了巨大的发展机遇。
2023年各国塑料进出口情况
国家 | 出口额(千美元) | 进口额(千美元) |
我们 | 133,726,554.8 | 106,022,232.6 |
中国 | 85,325,769.5 | 141,309,848.2 |
德国 | 67,525,699.8 | 97,552,637.4 |
英国 | 42,862,830.1 | 16,804,091.6 |
墨西哥 | 41,039,330.9 | 16,896,966.5 |
法国 | 37,180,569.6 | 30,176,914.0 |
意大利 | 31,453,154.1 | 32,225,092.7 |
加拿大 | 29,020,719.3 | 21,055,006.4 |
印度 | 27,973,603.8 | 11,331,699.4 |
来源: WITS
此外,地缘政治供应链的重构、即用型原料解决方案的快速商业化、可持续包装转型、机构投资以及化学回收设施的扩建,都是推动绿色聚丙烯市场增长的趋势。正如美国国家医学图书馆(NLM)2022年10月发表的一篇文章所述,全球仅有2%的塑料包装材料被有效回收利用。此外,30%的塑料包装产品由于体积过小或结构过于复杂而无法回收,例如包装纸、小包装袋和多层材料。同时,由于在医药、餐饮、超市和杂货店等行业的广泛应用,包装材料已成为人们日常生活中不可或缺的一部分。因此,基于以上种种因素,绿色聚丙烯市场正在各国持续扩张。
关键 绿色聚丙烯 市场洞察摘要:
区域亮点:
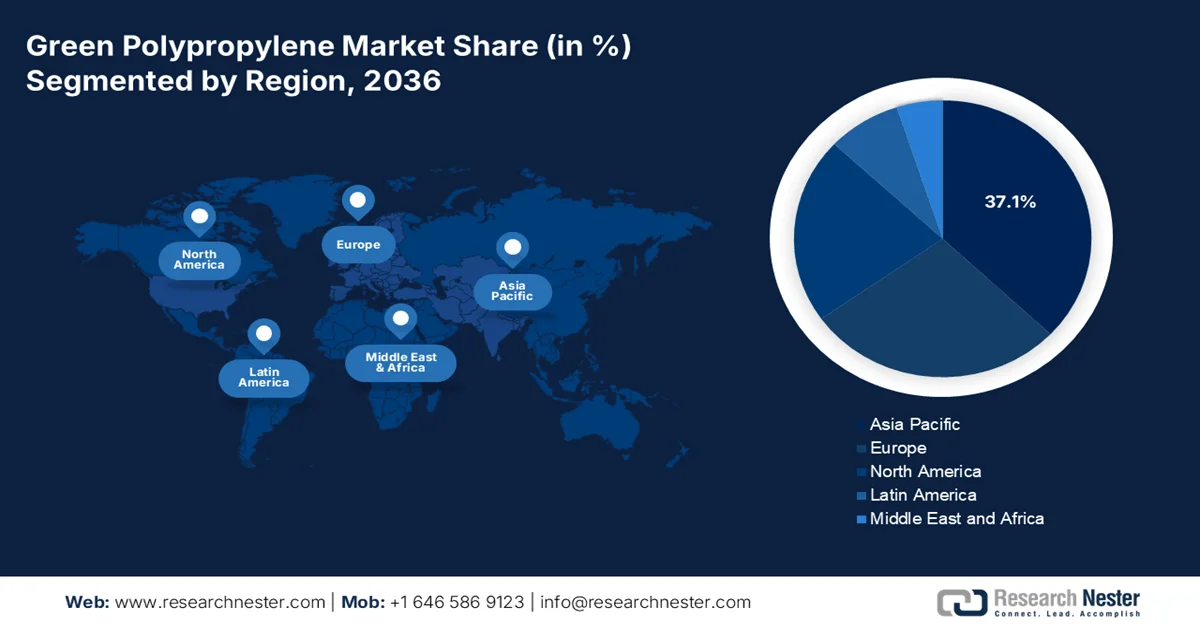
- 亚太地区预计到 2036 年将占据绿色聚丙烯市场 37.1% 的份额,这得益于其强大的塑料制造基础、不断扩张的消费品、汽车和包装行业,以及可持续发展和回收技术的进步。
- 北美有望成为增长最快的地区,在 2027 年至 2036 年期间将占据 21.8% 的市场份额,这得益于行业参与者、财政援助计划、政府激励措施以及对可持续化学品生产和生物制造日益增长的重视。
细分市场洞察:
- 预计到 2036 年,再生聚丙烯将占据绿色聚丙烯市场 61.9% 的领先份额,这主要得益于其在减少海洋和垃圾填埋场的耐用塑料垃圾以及节约新塑料生产中使用的化石燃料方面的重要性。
- 预计到 2036 年,消费品将占据 49.1% 的市场份额,这主要得益于消费者环保意识的提高以及购买偏好向可持续家居产品转变。
主要增长趋势:
- 生物基塑料增长
- 汽车行业扩张
主要挑战:
- 复杂且分散的监管环境
- 消费者的怀疑态度和产品生命周期结束的不确定性
主要参与者: 三井化学株式会社、Global Bioenergies、Citroniq Chemicals, LLC、Ducor Petrochemicals。
全球 绿色聚丙烯 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模: 5710万美元
- 2027年市场规模: 6070万美元
- 预计市场规模: 到2036年将达到1.051亿美元
- 增长预测:6.3%复合年增长率(2027-2036年)
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 37.1%)
- 增长最快的地区: 北美
- 主要国家/地区: 中国、美国、日本、德国、韩国
- 新兴国家:印度、巴西、加拿大、澳大利亚、新加坡
Last updated on : 28 November, 2025
绿色聚丙烯市场——增长驱动因素和挑战
增长驱动因素
- 生物基塑料的增长:全球生物塑料产能持续扩张,积极推动了绿色聚丙烯市场的增长。根据2026年塑料工业协会的报告,全球生物塑料产量占4.89亿吨塑料总产量的0.5%以上。此外,截至2023年,美国生物塑料树脂产量已占全球塑料总产量的0.7%,相当于1255亿磅总产量中的8亿磅,使美国成为全球第二大生物塑料树脂生产国。同时,预计全球生物塑料产量将以每年48%的速度增长,到2028年底将达到740万吨,从而进一步推动市场增长。
- 汽车行业扩张:绿色聚丙烯市场在汽车行业的重要性日益凸显,尤其是在发动机舱部件、外观件和内饰件方面。根据国际汽车制造商协会(OICA)2026年4月发布的数据报告,全球汽车产量从2024年的9270万辆增至2025年的9640万辆,增幅达3.9%。同样,全球汽车销量也从9530万辆增至9980万辆,增幅达4.7%。因此,该行业的增长主要受满足严格的环保法规和降低车辆重量的驱动,塑料的应用范围不断扩大,从而为市场带来了巨大的增长和扩张机遇。
挑战
- 复杂且分散的监管环境:对于绿色聚丙烯市场而言,应对全球可持续性认证、标准和标签要求是一项艰巨的挑战。此外,不同司法管辖区对绿色、生物基或再生材料的定义各不相同,这使得跨境贸易和营销策略更加复杂。缺乏统一的生命周期评估方法常常导致“漂绿”指控,从而削弱消费者和企业的信任。此外,生产商还必须持续关注有关废弃物进口禁令和化学品安全阈值的不断变化的监管框架。这种监管碎片化带来了高昂的合规成本和行政负担,挤占了原本可以用于研发的宝贵资源。
- 消费者的怀疑态度和产品生命周期结束的不确定性:消费者和下游品牌对绿色聚丙烯市场的实际环境生命周期结束情况仍然缺乏清晰的认识。买家往往不确定这些材料是否真正可生物降解、经济可回收,还是最终也像传统塑料一样被焚烧或填埋。这种困惑滋生了消费者的怀疑,削弱了其价值主张和溢价意愿。此外,由于缺乏针对这些新型聚合物的专用回收渠道,即使是初衷良好的产品也常常无法完成其循环利用。而且,由于缺乏清晰且普遍认可的处置指南,绿色聚丙烯的环境信誉始终受到质疑。
绿色聚丙烯市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测年份 |
2027-2036 |
|
复合年增长率 |
6.3% |
|
基准年市场规模(2026 年) |
5710万美元 |
|
预测年份市场规模(2036 年) |
1.051亿美元 |
|
区域范围 |
|
绿色聚丙烯市场细分:
产品类型细分市场分析
按产品类型划分,预计到2036年底,再生聚丙烯将在绿色聚丙烯市场中占据61.9%的最高份额。该细分市场的增长主要得益于其在减少海洋和垃圾填埋场中大量耐用塑料垃圾,以及节约生产新塑料所需的化石燃料方面的重要性。根据美国国家医学图书馆(NLM)2025年6月发表的一篇文章,全球塑料产量有所增长,截至2022年估计产量为4亿吨,其中聚丙烯占总产量的近19%。此外,对塑料材料的需求依然旺盛,尤其是在包装领域,截至2023年,包装占塑料总消费量的36.5%。同年,全球产生了约2.677亿吨塑料垃圾,其中只有9%被回收利用,其余的则被处理不当、填埋或焚烧,从而进一步推高了该细分市场的全球需求。
最终用户细分分析
预计在既定时间节点结束时,终端用户消费品领域将占据绿色聚丙烯市场第二高的份额,达到49.1%。该领域的增长主要得益于消费者环保意识的提升以及购买偏好向可持续家居产品的转变。终端用户类别涵盖了众多产品,包括储物容器、厨具、玩具、行李箱和个人护理包装等,所有这些产品都越来越需要环保材料替代品。此外,消费品领域的品牌所有者正在积极调整产品组合,以纳入再生或生物基聚丙烯,从而应对监管压力和不断变化的零售需求。该领域受益于终端消费者对可持续性声明的直接可见性,他们也越来越愿意优先考虑对环境负责的选择。
应用细分市场分析
在预测期内,包装应用领域预计将占据绿色聚丙烯市场35.2%的份额,位居第三。该领域的增长主要得益于其在保护产品免受运输过程中严重损坏、保持产品新鲜度、传递关键成分和用途信息以及作为吸引买家的最有效营销工具等方面的卓越作用。根据《清洁生产杂志》(Journal of Cleaner Production)2024年4月发表的一篇文章,包装行业贡献了近46%的塑料垃圾。这主要是由于一次性塑料作为包装材料的普遍使用,而这些塑料的使用寿命通常不足5年。与此同时,包装行业被认为是印度第五大经济部门,截至2025年,其年均增长率高达26.7%,这为该领域创造了巨大的增长机遇。
我们对绿色聚丙烯市场的深入分析涵盖以下几个方面:
部分 | 子段 |
产品类型 |
|
最终用户 |
|
应用 |
|
年级 |
|
生产过程 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
绿色聚丙烯市场——区域分析
亚太市场洞察
预计到2036年底,亚太地区绿色聚丙烯市场将占据37.1%的最高份额。该地区市场的增长主要归功于塑料制造业的存在、消费品、汽车和包装等终端用户的快速扩张,以及可持续发展和回收技术的进步。根据经合组织2025年7月发布的数据报告,中国目前占该地区塑料消费量的近70%。此外,东盟与中日韩(100+3)国家的人均塑料消费量为67公斤,其中印度尼西亚仅为29公斤,而韩国和日本则超过100公斤。同样,新加坡、韩国和日本的城市固体垃圾回收率超过95%,从而促进了该地区市场的增长。
2022年亚洲人均塑料使用量
地点 | 人均塑料使用量(公斤/人) | 塑料强度(千克/千美元,按购买力平价计算) | 人均GDP(千美元/人,按购买力平价计算) |
泰国 | 84 | 4.9 | 17 |
东盟其他地区(高收入国家和中等收入国家) | 132 | 3.4 | 39 |
印度尼西亚 | 29 | 2.2 | 13 |
东盟其他地区(高收入国家) | 34 | 4.3 | 8 |
日本 | 102 | 2.5 | 41 |
韩国 | 106 | 2.5 | 42 |
中国 | 73 | 3.8 | 19 |
东盟平均 | 43 | 3.3 | 13 |
加三平均 | 77 | 3.5 | 24 |
APT 平均值 | 67 | 3.5 | 19 |
世界平均水平 | 63 | 3.6 | 18 |
资料来源:经合组织
由于塑料产能、碳中和目标、强有力的废物资源化政策、对化学回收的大量投资以及大型绿色生产设施的扩张,中国绿色聚丙烯市场正显著增长。正如《环境科学与生态技术》2026年5月发表的一篇文章所述,温室气体排放中和要求100%消除能源相关的二氧化碳排放,而二氧化碳中和的目标仅需减少92%。此外,非二氧化碳排放需要减少60%(而非50%),同时碳捕获的技术要求也需要从13亿吨二氧化碳增加到19亿吨。因此,为了实现这一目标,需要在2035年底前将温室气体总排放量减少15%,并在2050年底前减少85%,从而对市场增长产生积极影响。
快速的工业化、塑料需求的增长、城市化进程的加速以及中产阶级的持续壮大,正逐步推动印度绿色聚丙烯市场的发展。根据“塑料变革组织”(Plastics for Change Organization)2024年9月发表的一篇文章,印度已成为全球塑料污染的主要贡献国,约占全球塑料垃圾总量的20%。此外,印度对环境灾难的贡献也远超其他国家,每年产生930万吨塑料垃圾。不仅如此,每年还有350万吨塑料垃圾直接流入环境或处理不当,这一数字超过了其他主要污染国,例如中国的280万吨、印度尼西亚的340万吨和尼日利亚的350万吨,从而进一步提升了印度市场的重要性。
北美市场洞察
预计北美绿色聚丙烯市场将成为增长最快的地区,在预测期内占据21.8%的市场份额。市场发展主要得益于众多企业的存在、财政援助计划、政府激励措施以及对可持续化学品生产和生物制造的重视。根据美国国家制造商协会2024年6月发布的报告,生物经济产业,尤其是在美国,有效地支持了64.4万个全国就业机会,为国民生产总值贡献了2100亿美元,并最终带动了490亿美元的工资收入。与此同时,生物制造在明尼苏达州、内布拉斯加州、加利福尼亚州、爱荷华州和伊利诺伊州的重要性日益凸显,这表明该地区市场拥有巨大的增长和扩张潜力。
由于美国拥有完善的回收基础设施、企业对可持续发展的承诺、创新回收技术的显著突破以及严格的州级监管政策,绿色聚丙烯市场正日益受到关注。宾夕法尼亚州化学工业委员会在2026年1月发表的一篇文章中指出,《回收技术创新法案》旨在修订《清洁空气法》,允许部分化学回收企业申请建设固体废物焚烧装置,该装置将被排除在运营范围之外。此外,该联邦法案旨在重新界定化学回收设施的类别,以确保全国监管流程的一致性。同时,该法案也与25个州基于美国化学理事会(ACC)的改革相一致,将化学回收认定为制造业。
省政府和联邦政府的资金支持和战略性投资,以及食品级回收利用、品牌差异化和可持续实践的融合,以及对先进制造业的大力投入,都是推动加拿大绿色聚丙烯市场发展的趋势。根据加拿大政府2025年9月发布的报告,环境与气候变化部长宣布拨款超过64万美元,用于支持地方政府开展研究和能力建设战略,以减少送往垃圾填埋场的有机垃圾和食物垃圾的数量。此外,在“废物预防和转移:研究和能力建设基金”的框架下,加拿大已有5个城市成功获得近15万美元的资金用于此类项目,从而有助于满足市场需求。
欧洲市场洞察
预计到既定时间结束时,欧洲绿色聚丙烯市场份额将达到28.1%。该地区市场的增长主要得益于消费者对环保产品的偏好、日益严格的环境法规、可持续的化学品生产以及对创新回收技术和生物塑料的大力投资。根据美国国家医学图书馆(NLM)2025年8月发表的一篇文章,塑料行业的目标是到2030年底将回收率提高到25%至27%。此外,欧洲塑料协会(Plastics Europe)也致力于到2040年将回收率提高到46%。与此同时,生物基产品行业创造了1740万个就业岗位,并创造了6840亿美元的产值。因此,随着回收利用的不断增长和就业机会的增加,该地区市场拥有巨大的发展潜力。
由于德国拥有全球最大的化工生产设施、政府资金支持、科研机构与产业界的合作、强大的工业基础设施以及减少碳排放的决心,德国的绿色聚丙烯市场正日益受到关注。根据Carbon Brief Organization于2025年2月发表的一篇文章,德国将实施“Fit for 55”一揽子计划,力争在2030年底前将碳排放量减少55%。与此同时,欧盟委员会也提出了到2040年将碳排放量减少90%的目标。此外,德国还颁布了《联邦气候行动法》,这是该国首部国家级气候法,其中包含到2045年实现净零排放的目标,这为德国绿色聚丙烯市场的发展带来了巨大的机遇。
政府采取雄心勃勃的政策方针、加强产业合作、推广节能、推进循环经济项目、重视脱碳、提供监管支持以及提供策略性融资机会,这些都是推动西班牙绿色聚丙烯市场发展的因素。根据ITA于2024年7月发表的一篇文章,截至2022年,西班牙整体装机容量增长了4.9%,达到119吉瓦。这一增长主要得益于可再生能源,其装机容量增长了9.1%。此外,在可再生能源装机容量方面,光伏发电增幅最大,增长超过22%,达到4.4吉瓦(截至2022年)。与此同时,风能也日益重要,新增装机容量4.95吉瓦,为市场发展做出了积极贡献。
2022年西班牙电力容量安装情况
能量类型 | 容量(兆瓦) |
风 | 29,994 |
联合循环 | 26,250 |
太阳能光伏发电 | 19,785 |
水力 | 17,094 |
核 | 7,117 |
热电联产 | 5,643 |
燃料和天然气 | 2,408 |
太阳能热利用 | 2,304 |
其他可再生能源 | 1,093 |
不可再生废物 | 426 |
可再生废物 | 170 |
水力-风力 | 11 |
可再生能源总量 | 70,452 |
总计不可再生能源 | 48,639 |
全部的 | 119,091 |
来源: ITA
绿色聚丙烯市场主要参与者:
- 布拉斯科(巴西)
- 利安德巴塞尔工业公司(荷兰)
- 沙特基础工业公司(沙特阿拉伯)
- 北欧化工(奥地利)
- 道达尔能源(法国)
- 三井化学株式会社(日本)
- 全球生物能源(法国)
- Citroniq Chemicals, LLC(美国)
- 杜科尔石化公司(荷兰)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 巴斯夫公司是绿色聚丙烯市场的先驱,利用其专有技术,以可再生甘蔗为原料生产生物基聚丙烯。凭借其丰富的产品组合,巴斯夫已成为可持续聚合物解决方案领域的领导者,在包装、汽车和消费品应用领域拥有强大的市场渗透率。
- 利安德巴塞尔工业公司凭借其Circulen系列循环聚合物解决方案,在绿色聚丙烯领域展开积极竞争。该公司凭借其广泛的全球生产布局以及为包括硬质包装和汽车零部件在内的多个终端应用领域提供集成循环解决方案的能力,在竞争中脱颖而出。
- 沙特基础工业公司(SABIC)凭借其全面的TRUCIRCLE™产品组合,在绿色聚丙烯市场建立了稳固的地位。该产品组合为众多终端用户行业提供经认证的循环可再生聚合物解决方案。公司利用其庞大的石化基础设施以及与上游原料供应商的战略合作伙伴关系,扩大可持续聚丙烯的生产规模,以满足包装、医疗保健和建筑等应用领域的需求。
- 北欧化工(Borealis AG)定位为欧洲绿色聚丙烯市场的重要参与者,提供其Bornewables™可再生聚丙烯产品组合。公司致力于利用其强大的研发能力,为汽车、医疗保健和消费品等高要求行业提供高性能循环聚合物解决方案。
- TotalEnergies凭借其可再生产品线,战略性地进军绿色聚丙烯市场,提供生物基聚丙烯产品,以满足欧洲及其他地区对可持续材料日益增长的需求。该公司结合其在能源和化学领域的综合专业知识,开发可再生聚合物解决方案,服务于包装、汽车和工业等终端市场。
以下是全球市场主要参与者的名单:
全球绿色聚丙烯市场竞争格局较为集中,大型石化集团和专注于可持续发展的专业制造商都在争夺市场份额。此外,成熟的跨国公司利用其庞大的生产基础设施和全球分销网络扩大绿色聚丙烯的产量,而专业企业则通过专有的生物基原料技术和细分市场定位来脱颖而出。另外,2025年11月,Ducor Petrochemicals和Blue Circle Olefins正式签署协议,旨在共同销售和生产分离碳再生聚丙烯和生物聚丙烯,从而促进绿色聚丙烯行业的增长和需求。
市场企业格局:
最新发展
- 2026年1月,INEOS Olefins和欧洲聚合物协会(Polymers Europe)推出了最新的Recycl-IN混合聚合物等级,该等级含有70%的再生材料,专为提升代工化妆品包装的可持续性而设计。
- 2025年3月,Rialti发布了最新的复合等级,该等级同时含有消费后再生材料(PCR)和工业后再生材料(PIR),为原生材料提供了一种全面的替代方案。
- 2023年4月,Lummus Technology和Citroniq Chemicals正式签署了一份意向书(LOI),旨在共同开发Citroniq的绿色聚丙烯项目,尤其是在北美地区。
- Report ID: 5957
- Published Date: Nov 28, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
