绿色化学品市场展望:
2026年绿色化学品市场规模超过166.7亿美元,预计到2036年底将达到387.5亿美元,在预测期(即2027-2036年)内,复合年增长率约为8.8%。2027年,绿色化学品行业规模估计为181.4亿美元。
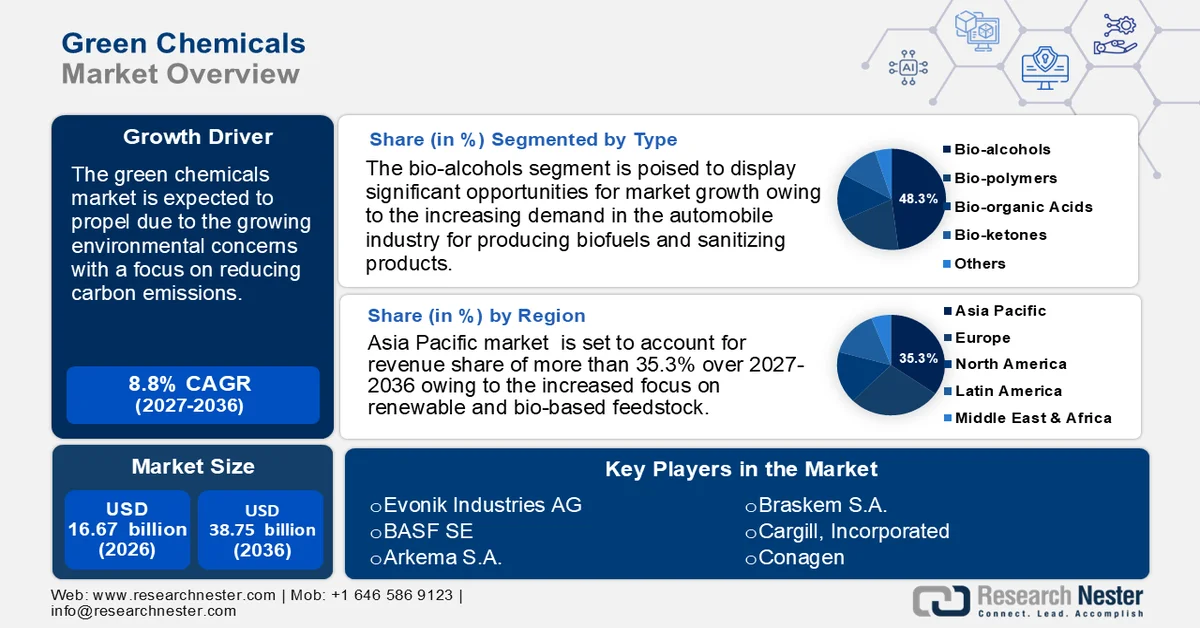
由于人们对环境问题的日益关注,尤其是减少碳排放,全球绿色化学品市场正经历着巨大的增长。国际能源署生物能源报告(IEA Bioenergy)在2020年发布的数据显示,全球生物基化学品和聚合物的产量估计为9000万吨。其中最引人注目的生物基化合物包括赖氨酸、乙醇等发酵产物,以及脂肪酸、山梨醇、甘油和柠檬酸等。这促使各国出台了严格的法律和政策,鼓励绿色技术和可持续发展方法。此外,消费者对传统化学产品长期健康影响的认识不断提高,也进一步推动了绿色化学品市场的发展。
此外,企业正投资于环保工艺和生物基原材料,以减少碳排放、最大限度地减少浪费并满足严格的环境法规。随着企业扩大绿色化学品的生产规模,规模经济得以实现,从而降低成本,并使这些产品更具竞争力,足以与传统化学品相媲美。2021年10月,Sekab投资934万美元,用于提升源自可再生资源的工业应用化学品的生产能力。这项投资旨在应对市场对化石燃料可持续替代品的强劲需求。
同样,全球领先的化工企业沙特基础工业公司(SABIC)宣布推出其全新认证的低碳产品线。作为公司2050年实现碳中和目标的一部分,此举将通过寻找碳足迹更低的产品,帮助客户和价值链实现其可持续发展目标。因此,此次产量激增正在加速绿色化学品市场增长,促进创新,并推动包括农业、包装、汽车和建筑在内的各个行业采用绿色化学品。
关键 绿色化学品 市场洞察摘要:
区域亮点:
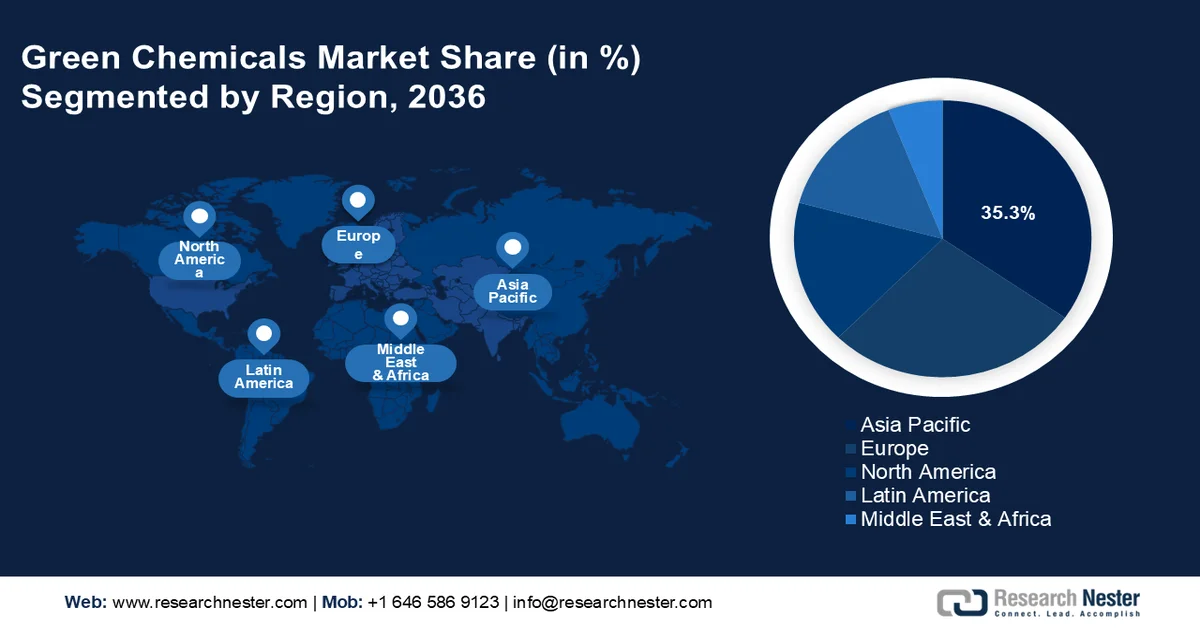
- 亚太地区在绿色化学品市场占据主导地位,市场份额高达 35.3%,这主要得益于政府举措和日益增强的环境可持续发展意识,预计到 2027 年至 2036 年,亚太地区将继续保持增长势头。
细分市场洞察:
- 预计到 2036 年,生物醇细分市场将占据 48.30% 的市场份额,这主要得益于燃料、化妆品和消毒剂等领域对生物基替代品的需求不断增长。
主要增长趋势:
- 生物基化学品生产创新
- 碳捕获与利用技术在绿色化学品生产中的应用拓展
主要挑战:
- 生产成本高
- 技术限制和监管障碍
- 主要参与者:赢创工业集团、巴斯夫股份公司、阿科玛公司、布拉斯科公司、嘉吉公司、康纳根公司、GF生物化学公司、Vertec生物溶剂公司、全球绿色化学品公共有限公司、Avantium N.V.。
全球 绿色化学品 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:166.7亿美元
- 2027年市场规模:181.4亿美元
- 预计市场规模:到2036年将达到387.5亿美元
- 增长预测:2027-2036年复合年增长率8.8%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 35.3%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、德国、日本、英国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
绿色化学品市场增长驱动因素和挑战:
增长驱动因素
- 生物基化学品生产创新:化学品在全球经济中扮演着至关重要的角色,驱动着我们科技文明的诸多方面。然而,化学工业对气候变化的影响显著,占全球温室气体年排放量的5%以上。这主要是由于其生产过程资源密集,且依赖石油化工产品作为原料。为了应对这些挑战,合成生物学应运而生,它通过对微生物和酶进行基因改造,推进生物基化学品的合成,成为一种极具前景的解决方案。
随着这项技术的成熟,包括 Codexis、Arzeda 和 CinderBio 在内的几家公司已经开始将合成生物学融入到他们的生产过程中。
这些企业并未全面投身于特种化学品或大宗化学品的生物制造,而是专注于开发能够提高生物制造效率的酶。尽管合成生物学在工业化学品领域的应用仍处于起步阶段,但它已蓄势待发,有望推动重大技术进步,并占据绿色化学品市场日益增长的份额。 - 碳捕获与利用技术在绿色化学品生产中的应用:随着世界人口增长和化石燃料消耗量的增加,温室气体排放量也随之增加,尤其是二氧化碳(CO2)、甲烷(CH4)和一氧化二氮(N2O)的排放量。碳捕获与利用(CCU)作为碳捕获与封存(CCS)的补充策略应运而生,它既能减少排放,又能将二氧化碳转化为高附加值产品。CCU通过结合二氧化碳捕获和转化,生产燃料、化学品、聚合物和其他材料,从而避免了与碳储存相关的部分能源和经济成本。
除了在食品饮料行业中应用碳化和提高石油采收率(EOR)等传统技术外,碳捕获与利用(CCU)技术还能生产甲烷、甲酸和甲醇等具有多种工业用途的前沿分子。据国际能源署(IEA)统计,2023年公布的二氧化碳储存能力显著增长了70%,而预计到2030年,二氧化碳捕获能力将增长35%。因此,预计二氧化碳的年储存能力将达到约6.15亿吨(Mt),到2030年,二氧化碳的潜在吸收总量预计将达到约4.35亿吨。
研究人员正致力于碳捕获与利用(CCU)技术生产绿色化学品,这成为绿色化学品市场发展的关键驱动力。这一研究方向既满足了监管要求,也满足了消费者对可持续解决方案的需求,使绿色化学品成为低碳未来不可或缺的组成部分。例如,2024年7月,来自芝加哥大学、北伊利诺伊大学、瓦尔帕莱索大学和阿贡国家实验室的研究人员展示了一系列催化剂的研制,这些催化剂能够有效地将二氧化碳转化为乙醇、乙酸或甲酸。许多商业产品都含有这些化合物,其中美国生产的此类产品尤为丰富。
挑战
- 生产成本高昂:农产品和畜产品(例如植物油、糖类和动物脂肪)的供应量是绿色商品生产能力的主要决定因素。相反,耕地逐渐减少导致的农业产量下降严重阻碍了绿色化学品的生产。耕地面积的减少也是城市化、人口增长和工业化进程加快的结果。因此,预计耕地面积的减少将影响绿色化学品生产所需原材料的供应,从而阻碍绿色化学品市场的增长。
- 技术限制和监管障碍:尽管绿色化学品领域取得了进展,但许多绿色化学品生产方法仍处于起步阶段,需要大量的研发投入。将这些工艺规模化应用于大规模生产往往面临诸多挑战。此外,绿色化学品经常需要满足复杂的监管要求,尤其是在安全性、环境影响和性能标准方面。这些法规的区域差异可能会导致产品开发和绿色化学品市场推广的延误。
绿色化学品市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
8.8% |
|
基准年市场规模(2026 年) |
166.7亿美元 |
|
预测年份市场规模(2036 年) |
387.5亿美元 |
|
区域范围 |
|
绿色化学品市场细分:
类型(生物醇、生物聚合物、生物有机酸、生物酮)
预计到2036年底,生物醇类产品将占据绿色化学品市场约48.3%的份额。在绿色化学品市场中,以生物基原料制成的生物醇类产品,例如乙醇、甲醇和丁醇,越来越受欢迎。由于其环境友好性和在包括燃料制造和化妆品在内的多个行业的广泛应用,生物醇类产品成为备受追捧的替代品。鉴于其消毒特性,生物醇类产品的发展趋势需要持续研究,以提高生产效率并拓宽应用范围,尤其是在汽车行业,可用于生产生物燃料和消毒产品。
此外,随着各行业寻求更环保的解决方案,乙醇产量的扩大正在推动生物醇领域发展,使其成为蓬勃发展的绿色化学品行业的重要组成部分。随着对生物基化石燃料替代品的需求不断增长,乙醇在生物燃料、溶剂和生物塑料中的应用日益广泛,从而提升了其在可持续化学品生产中的作用。
应用领域(工业与化工、食品与饮料、制药、包装、建筑、汽车)
在预测期内,绿色化学品市场中的工业和化学品领域有望占据显著份额。城市化和工业化进程加快、全球能源消耗不断增长、供应链中化学品透明度的提高以及对危险材料生产和使用的限制,都是推动该领域增长的因素。制造商正在采用环保化学品,以减少其对环境的影响并遵守严格的法规要求。人们对化学活动如何影响环境的认识不断加深,正是这种向绿色方法转变的根本原因。
我们对全球绿色化学品市场的深入分析涵盖以下几个方面:
类型 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
绿色化学品市场区域分析:
亚太市场统计数据
预计到2036年底,亚太地区绿色化学品市场将占据全球35.3%以上的收入份额。由于各国政府鼓励使用更清洁的替代能源以及人们环保意识的不断增强,亚太地区的绿色化学品市场正在快速扩张。其中一个主要趋势是,人们越来越重视可再生和生物基原料,这有助于该地区降低碳排放的努力。不断壮大的中产阶级也表现出对环保产品的需求,这推动了包括制造业和农业在内的各个行业对绿色化学品的需求。
由于环境法规日益严格、消费者环保意识不断增强以及政府大力推进可持续发展,中国的绿色化学品市场正在蓬勃发展。中国政府致力于帮助企业生产符合绿色法规且更加环保的化学品,包括交通运输设备涂料、可生物降解材料以及电池材料等。随着中国努力减少污染和碳排放,农业、制造业和能源等行业都在向环保替代方案转型。此外,绿色技术的进步以及生物塑料、生物燃料和可生物降解产品领域的创新也推动了绿色化学品市场的需求增长。
此外,信息技术与创新基金会(ITIF)报告称,中国在全球化学品市场(主要为基础化学品)占据超过40%的份额,位居世界化学品销售榜首。在国内外市场对采用可持续解决方案的压力日益增大的情况下,中国正将自身定位为全球绿色化学产业的关键参与者。这种向绿色化学品的大规模转型正在重塑供应链,促进对可持续研发的投资,并使中国成为全球向环境友好型化学品生产转型过程中的领导者。
下表显示了2020年全球主要生产国和世界其他地区化学品增加值产出:
国家 | 增加值产出(十亿美元) |
中国 | 334 |
美国 | 210 |
日本 | 64 |
德国 | 57 |
印度 | 38 |
韩国 | 36 |
法国 | 26 |
沙特阿拉伯 | 24 |
巴西 | 20 |
意大利 | 17 |
世界其他地区 | 320 |
来源:ITIF
此外,在印度,对环保产品日益增长的需求、政府大力支持绿色化学发展的举措,以及绿色化学品生产所需原料的丰富多样,都是推动该国市场增长的主要因素。同时,生物技术和绿色化学的进步也促进了生物基化学品的生产,进一步推动了绿色化学品市场的增长。此外,凭借政府的支持和良好的监管环境,印度在绿色化学品领域拥有广阔的商业前景。合资企业、战略联盟和知识转移可以帮助外国投资者抓住印度日益增长的绿色化学品需求。此外,印度还在资助建设专业化学园区和产业集群以及其他基础设施,以支持化学工业的扩张。
国际投资者现在有机会建立生产工厂和研究机构,用于开发绿色化学品。2024年10月,AM Green宣布决定投资其首个绿色氨项目,该项目位于安得拉邦卡基纳达的现有工厂内。该项目旨在利用1.3吉瓦的先进加压碱性电解槽生产100万吨绿色氨。该项目预计将于2026年下半年投产。电解槽将分两期交付,每期640兆瓦,用于生产绿色氢气,随后将绿色氢气转化为绿色氨。
欧洲市场分析
预计在预测期内,欧洲绿色化学品市场将以显著的速度增长。由于环保意识的增强以及对更清洁的传统化学品替代品的需求,绿色化学品市场正引领着向可持续发展和环境友好型转型的革命性进程。随着消费者环保意识的增强,各行业被迫采用更环保的生产方式,对生物基和生态友好型化学解决方案的需求也日益增长。生物燃料、可生物降解聚合物和无毒溶剂只是该行业众多旨在减少环境损害并满足各种消费者需求的产品中的一部分。
此外,欧洲化学工业理事会(CEFIC)指出,化学工业处于欧洲制造业的中心,具有实现气候中和社会的理想地位,其目标是在2050年实现气候中和。为了实现这一目标,该行业请求欧盟委员会合作制定欧盟化学工业路线图,列出有效实施尖端技术的先决条件。
此外,英国政府致力于在2050年前实现净零碳排放,这促使各行业采用环保型化学品替代传统化学品。绿色化学的进步,尤其注重使用可再生原材料和减少有害物质,使得可持续产品更易于获取且更具成本效益。同时,企业也日益认识到绿色化学品在减少环境影响和提升品牌声誉方面的益处。
绿色化学品市场主要参与者:
- 赢创工业集团
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 巴斯夫股份公司
- 阿科玛公司
- 布拉斯科姆公司
- 嘉吉公司
- 康纳根
- GF 生化公司
- Vertec BioSolvents, Inc.
- 全球绿色化学品公共有限公司
- Avantium NV
为了提高绿色化学品市场份额,企业正采取一系列策略,包括合作、并购、产品/服务发布、市场预测、战略联盟和区域扩张。绿色化学品市场研究和增长报告对该行业的竞争环境进行了全面分析,并详细介绍了以下重要企业:
最新发展
- 2025年1月,赢创(Evonik)与荷兰公司VoltH2签署了一份意向书,计划在德尔夫宰尔化学园区扩大绿色氢气的生产规模。根据协议,VoltH2将在赢创的过氧化氢(H₂O₂)工厂附近建造一座50兆瓦的电解槽。此后,赢创将从该电解槽获得其大部分氢气需求,该电解槽将于2027年底投入运营。该设施将成为荷兰北部首个工业规模的绿色氢气水电解工厂。
- 2024年10月,巴斯夫(BASF)与AM Green B.V.签署了一份谅解备忘录(MoU),双方将合作探索和开发完全使用可再生能源生产的低碳化学品及其在印度相关价值链的商业前景。
- Report ID: 7270
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
