天然气制液体燃料(GTL)市场展望:
2026年,天然气制液(GTL)市场规模为79.1亿美元,预计到2036年底将超过122.8亿美元,在预测期(即2027-2036年)内,复合年增长率将超过4.38%。2027年,天然气制液行业的规模估计为83.5亿美元。

许多国家拥有丰富的天然气储量,预计这将成为天然气制油产品商业化的关键驱动力。多家国内企业正在投资天然气制油(GTL)技术,将天然气转化为高价值的液态烃。此举有望提升天然气储量国的经济价值。据国际能源署(IEA)统计,2023年天然气在全球能源供应中占比近23%。同年,全球天然气供应总量达到144,146,098太焦耳。因此,随着全球天然气产量持续增长,对天然气制油产品的需求预计将大幅增长。
2023年天然气总供应量
秩 | 国家/地区 | TJ | % |
- | 世界 | 144,146,098 | - |
1 | 美国 | 32,042,963 | 22.2 |
2 | 俄罗斯 | 17,299,683 | 12.0 |
3 | 中国 | 13,349,463 | 9.3 |
4 | 伊朗 | 9,224,744 | 6.4 |
5 | 加拿大 | 5,003,949 | 3.5 |
6 | 沙特阿拉伯 | 3,640,348 | 2.5 |
7 | 日本 | 3,341,205 | 2.3 |
8 | 墨西哥 | 3,251,542 | 2.3 |
9 | 德国 | 2,682,130 | 1.9 |
10 | 印度 | 2,438,346 | 1.7 |
资料来源:国际能源署
关键 气转液(GTL) 市场洞察摘要:
区域亮点:
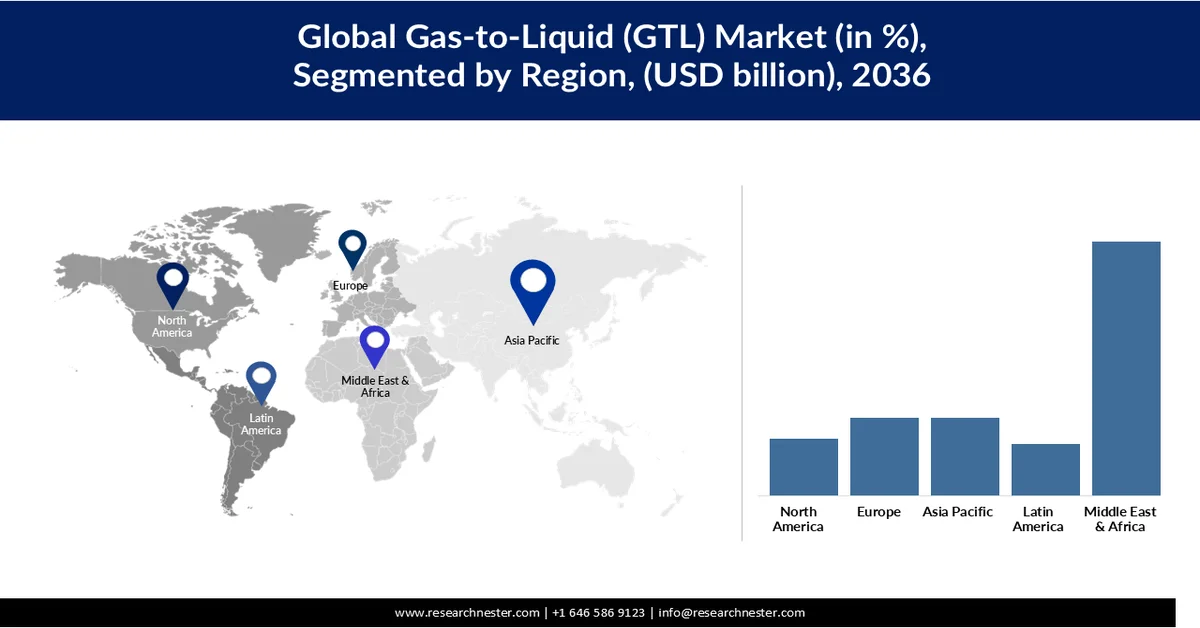
- 预计到 2036 年,中东和非洲 (MEA) 将在天然气制油 (GTL) 市场占据 49.1% 的份额,这主要得益于其丰富的天然气储量、完善的油气基础设施、具有竞争力的原料价格以及大型产业集群。
- 预计在 2027 年至 2036 年期间,亚太地区将迎来快速增长,这主要得益于经济的快速增长、城市化进程的加快以及交通运输、高耗能生活方式和工业设施等领域不断增长的能源需求。
细分市场洞察:
- 预计到 2036 年,GTL 柴油将占据气转液市场 55.45% 的份额,这得益于其卓越的燃料品质、广泛的终端用途兼容性以及在多个行业中获得的良好监管认可。
- 预计在整个预测期内,费托合成 (FT) 将占据 69.90% 的市场份额,这主要归功于其成熟的商业可行性以及在生产高品质液态烃方面的广泛工业应用。
主要增长趋势:
- 对清洁燃烧燃料的需求不断增长
- 对高性能合成润滑油和蜡的需求不断增长
主要挑战:
- 高额资本投资需求:
- 对原油和天然气价格波动敏感:
主要参与者:壳牌公司、沙索有限公司、雪佛龙公司、埃克森美孚公司、液化空气集团
全球 气转液(GTL) 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:79.1亿美元
- 2027年市场规模:83.5亿美元
- 预计市场规模:到2036年将达到122.8亿美元
- 增长预测:2027-2036年复合年增长率4.38%
主要区域动态:
- 最大区域: 中东和中东地区非洲 (MEA)(到 2036 年将占 49.1%)
- 增长最快的地区: 亚太地区
- 主要国家/地区:卡塔尔、美国、南非、马来西亚、澳大利亚
- 新兴国家: 中国、印度、印度尼西亚、日本、韩国
Last updated on : 25 February, 2026
气转液(GTL)市场——增长驱动因素和挑战
增长驱动因素
- 对清洁燃料的需求日益增长:全球气转液(GTL)市场的增长可归因于对清洁燃料需求的不断增长。与传统的原油基燃料相比,GTL工艺生产的液体燃料燃烧更清洁,硫含量更低,因此从环境角度来看更具吸引力。例如,英国政府发布的液化石油气(LPG)数据显示,LPG比煤炭更环保,其排放量比石油少12%,二氧化碳排放量比煤炭少33%。
此外,GTL正构烷烃是生产洗涤剂的理想原料,可替代石油基煤油。以此方式生产的洗涤剂环境影响更小,萘含量更低,芳烃含量也更低。然而,化学添加剂过多的洗涤剂会导致水体富营养化,这对全球水体而言是一个令人担忧的问题。例如,美国国家海洋局在2024年6月指出,由于营养物质输入过量,美国本土(不包括夏威夷和阿拉斯加)65%的沿海水域和河口水质正在恶化。为减少此类污染而不断加大的力度进一步推动了市场增长。 - 高性能合成润滑油和蜡的需求不断增长:对优质合成润滑油、特种蜡和高纯度碳氢化合物产品的需求不断增长,为GTL公司创造了有利可图的市场。经济复杂性观察站(Observatory of Economic Complexity)的数据显示,2024年润滑油产品HS2贸易总额将达到112亿美元,占全球总量的0.04%。汽车制造商不断加大对先进润滑油的投资,因为这些润滑油有助于提高发动机效率并延长换油周期。工业机械行业也是GTL衍生润滑油和蜡销量增长的关键驱动力。
- 天然气制油(GTL)与碳捕获和低碳技术的融合日益加深:天然气制油(GTL)行业正日益融合碳捕获、利用与封存(CCUS)技术。其主要目标是减少合成燃料生产过程中产生的温室气体排放。欧洲、北美和中东各国政府正在推出碳减排激励措施和排放法规,鼓励在工业设施中部署CCUS技术。因此,随着交通运输和工业领域对低碳燃料的需求不断增长,GTL与碳管理技术的融合预计将蓬勃发展。
挑战
- 高额资本投资需求:高昂的资本支出需求在一定程度上阻碍了天然气制油(GTL)市场的增长。对先进基础设施和技术的需求增加了领先制造商的生产成本。除了工厂建设外,投资者还必须投入大量资金用于管道连接和环境合规系统。
- 对原油和天然气价格波动的敏感性:天然气制油项目的生产和商业成功高度依赖于原材料价格。天然气原料价格与原油和石油衍生品市场价格之间的关系会影响天然气制油产品的贸易。顺畅的原材料供应链是市场参与者为实现扩张和长期利益而关注的首要因素。
气转液(GTL)市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测年份 |
2027-2036 |
|
复合年增长率 |
4.38% |
|
基准年市场规模(2026 年) |
79.1亿美元 |
|
预测年份市场规模(2036 年) |
122.8亿美元 |
|
区域范围 |
|
气转液(GTL)市场细分:
产品类型细分市场分析
预计到2036年,GTL柴油将占据天然气制油市场55.45%的份额。其卓越的燃料品质和广泛的终端用途兼容性正在推动GTL柴油的销售增长。多个行业监管机构的积极认可也促进了GTL柴油销量的增长。2024年5月,Cerilon集团宣布计划在北达科他州建设一座天然气制油(GTL)工厂,该工厂被誉为北美首个大型天然气制油GTL工厂。该项目日处理能力为2.4万桶,旨在将原本可能被燃烧掉的天然气转化为超低硫柴油、石脑油和高品质基础油。该公司预计还将采用碳捕获与封存技术,使其成为全球首个此类设施。该项目旨在减少排放、创造就业机会并降低对进口燃料的依赖。
技术类型细分分析
预计在预测期内,费托合成(FT)技术将占据气转液(GTL)市场69.90%的份额。该技术之所以占据主导地位,是因为它是目前商业化程度最高、应用最广泛的天然气制高品质液态烃工业化工艺。战略合作有望推动GTL的商业化和费托合成技术的应用。2024年4月,DG Fuels宣布与庄信万丰(Johnson Matthey)和英国石油公司(bp)合作,在其位于路易斯安那州圣詹姆斯教区的可持续航空燃料工厂中使用费托合成CANS技术。该工厂预计将成为迈向更清洁航空旅行的重要一步,计划日产量为13,000桶。
最终用户行业细分分析
预计到研究期末,交通运输领域将占据天然气制油市场38.03%的份额。对更清洁、高性能液体燃料日益增长的需求正在推动天然气制油技术在交通运输领域的应用。全球货运量的增长和物流网络的扩张将在未来几年进一步促进天然气制油贸易的发展。对更清洁交通解决方案的投资不断增加也持续支撑着燃料需求。此外,各国政府和企业采取的低排放燃料战略预计也将推动该领域的增长。
我们对气转液市场的深入分析涵盖以下几个方面:
细分市场 | 子段 |
产品类型 |
|
技术类型 |
|
最终用户行业 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
气转液(GTL)市场——区域分析
MEA市场洞察
预计到2036年,中东和非洲地区(MEA)将占据全球天然气制油(GTL)市场49.1%的份额。该地区丰富的天然气储量和完善的油气基础设施是市场增长的主要支撑。政府致力于最大限度地利用天然气资源,也促进了对GTL技术的需求增长。此外,该地区还受益于具有竞争力的天然气原料价格和大型产业集群。
预计在预测期内,卡塔尔将继续引领中东和非洲地区的天然气制液产品销售。卡塔尔拥有全球最大的已探明天然气储量之一,并且数十年来持续投资于先进的天然气加工技术,这些都为市场增长提供了有力支撑。据美国能源信息署(EIA)的数据显示,到2024年,卡塔尔是全球第六大干天然气生产国和第三大出口国。其强大的天然气产量也带来了丰富的液态副产品,并且凭借全球最大的天然气制液(GTL)装置,卡塔尔在天然气制液领域保持领先地位。
南非是非洲重要的天然气制液体燃料(GTL)市场之一。这主要得益于其在合成燃料生产方面长期积累的专业知识和成熟的费托合成技术能力。南非在将碳基原料转化为液体燃料方面积累了丰富的经验,为GTL应用领域的持续创新奠定了坚实的技术基础。此外,不断增长的天然气勘探和区域天然气进口量预计将进一步推动市场增长。
欧洲市场洞察
预计在整个预测期内,欧洲将占据全球天然气制油市场第二大份额。欧洲各行业对更清洁的液体燃料和高价值合成烃的需求日益增长。严格的燃料质量法规和工业脱碳目标正在推动天然气制油产品的需求增长。英国和德国都是天然气制油企业的重要市场。
德国凭借其先进的工业基础和强大的工程技术能力,在欧洲天然气制油产品销售领域处于领先地位。德国致力于发展低碳燃料技术,这极大地推动了天然气制油解决方案的贸易。此外,德国还在费托合成和碳捕集技术的研究方面投入巨资,为天然气制油企业创造了丰厚的市场机遇。
由于英国高度重视实现净零排放,因此是气转液产品的重要市场。英国成熟的能源产业和先进的近海油气产业正在推动气转液解决方案的销售。此外,英国还在加大对碳捕获、利用与封存(CCUS)和氢气生产的投资,从而为气转液发展创造了有利的环境。
2026年5月,Velocys公司与Tetracore GTL有限公司签署协议,探讨将Velocys公司的费托合成(FT)技术应用于拟建的尼日利亚奥贡州Atakobo GTL项目。该项目计划将天然气转化为柴油、航空煤油(Jet-A1)和石脑油等液体燃料,以支持当地燃料供应、促进产业发展并保障能源安全。因此,跨境合作有望在未来几年内使主要市场参与者的收入翻番。
亚太市场洞察
预计2027年至2036年间,亚太地区的天然气制油(GTL)市场将高速增长。该地区经济快速增长,城市化进程加快,导致燃料需求显著增加。亚洲开发银行发布的数据显示,到2030年,亚洲超过55%的人口预计将居住在城市。这将推动能源消耗在三大主要垂直领域——提高能源密集型生活方式、能源密集型交通运输和工厂生产——的激增。不断增长的能源需求为GTL技术创造了机遇,使其能够将天然气资源货币化,满足该地区的燃料需求。
由于能源需求快速增长和天然气基础设施不断扩张,印度是气转液(GTL)公司极具发展潜力的市场之一。对清洁交通燃料日益增长的关注也促进了GTL产品的销售。不断扩大的城市燃气分销网络和液化天然气(LNG)进口终端是推动市场发展的关键因素。据印度石油和天然气部统计,印度天然气日消耗量约为1.89亿标准立方米(MMSCMD),其中9750万标准立方米(MMSCMD)来自国内生产。此外,印度约60%的液化石油气(LPG)需求依赖进口。
日本的天然气制油(GTL)市场预计将受到其对能源安全和产业创新的高度重视的推动。低排放燃料技术的创新正在提振对GTL产品的需求。作为一个国内化石燃料资源有限的国家,日本依赖进口能源,这促使其投资于先进的燃料转化技术。清洁能源趋势也为日本的天然气制油企业带来了高利润的机遇。
天然气制液(GTL)市场主要参与者:
- 壳牌有限公司(英国)
- 萨索尔有限公司(南非)
- 雪佛龙公司(美国)
- 埃克森美孚公司(美国)
- 法国液化空气集团
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 壳牌公司是全球天然气制油市场的领导者,其在卡塔尔拥有并运营着全球最大的商业化天然气制油(GTL)装置——珍珠GTL装置。公司利用其专有的费托合成技术,为全球市场生产优质GTL柴油、石脑油、基础油和特种蜡。壳牌持续投资于工艺优化、减排技术和数字化解决方案的整合,以提高运营效率,同时拓展其低碳能源产品组合,从而不断巩固其竞争优势。
- 沙索有限公司是费托合成技术的先驱之一,也是全球天然气制油(GTL)行业的领先企业。公司拥有数十年的经验,致力于将天然气和其他碳基原料转化为合成燃料和化学品。沙索专注于提升催化剂性能、提高工厂效率并拓展其可持续燃料产品组合。对低碳技术、碳管理举措和特种化学品生产的战略投资,持续巩固了其在国际天然气制油市场的地位。
- 雪佛龙公司通过技术研发、天然气商业化以及对合成燃料生产的战略投资,在天然气制油市场保持着强大的影响力。公司致力于推进天然气货币化解决方案,将天然气转化为更清洁的运输燃料和高价值碳氢化合物。雪佛龙还投资于先进催化剂、工艺效率和低碳燃料技术的相关研究。其一体化的上游和下游业务为未来在资源丰富的地区开展天然气制油业务奠定了坚实的基础。
- 埃克森美孚公司凭借其在天然气生产、炼制和先进燃料技术方面的丰富经验,积极参与天然气制油(GTL)市场。作为其更广泛的天然气货币化和能源转型战略的一部分,公司持续评估GTL技术,重点在于提高生产效率和减少排放。埃克森美孚还投资于碳捕获、氢能和先进工艺技术,这些技术有望与未来的GTL开发形成互补,同时利用其全球能源基础设施来增强其长期竞争优势。
- 液化空气集团在气转液市场中扮演着重要的支持角色,为气转液工艺提供工业气体、合成气生产技术和氢气解决方案,这些对于气转液工艺的运营至关重要。公司与能源生产商紧密合作,致力于提高工艺效率并优化费托合成中使用的气体转化技术。此外,液化空气集团还在不断加大对低碳氢气、碳捕获和工业脱碳解决方案的投资,帮助气转液工艺生产商在提升运营效率和可持续性的同时,减少排放。
以下列出了在全球天然气制油市场运营的主要参与者(以及其他一些参与者):
全球气转液(GTL)市场以成熟企业和区域性企业的强大实力为特征。主要参与者正大力投资研发,以推出更先进的GTL解决方案。一些公司正与其他公司开展战略合作,以提升其产品竞争力。跨境合作预计将在未来几年推动GTL产品的销售增长。有机增长和无机增长的营销策略有望在预测期内使领先企业的收入翻番。
全球天然气制油(GTL)市场企业格局:
最新发展
- 2026年3月,壳牌公司宣布其位于珍珠港的GTL工厂1号生产线未受损,而2号生产线的维修预计需要一年左右的时间。此前,卡塔尔能源公司已就该事故发表声明。
- 2024年6月,塞里隆公司透露,其位于北达科他州的天然气制油项目已完成FEL 2阶段,并正在进入FEED阶段,这是做出投资决定前的最后一步。该项目旨在将天然气转化为用于工业用途的合成产品。
- Report ID: 5101
- Published Date: Feb 25, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
