玻璃纤维粗纱市场展望:
2026年玻璃纤维粗纱市场规模超过70.8亿美元,预计到2036年底将达到119.8亿美元,在预测期(即2027-2036年)内,复合年增长率约为5.4%。2027年,玻璃纤维粗纱行业规模估计为74.6亿美元。
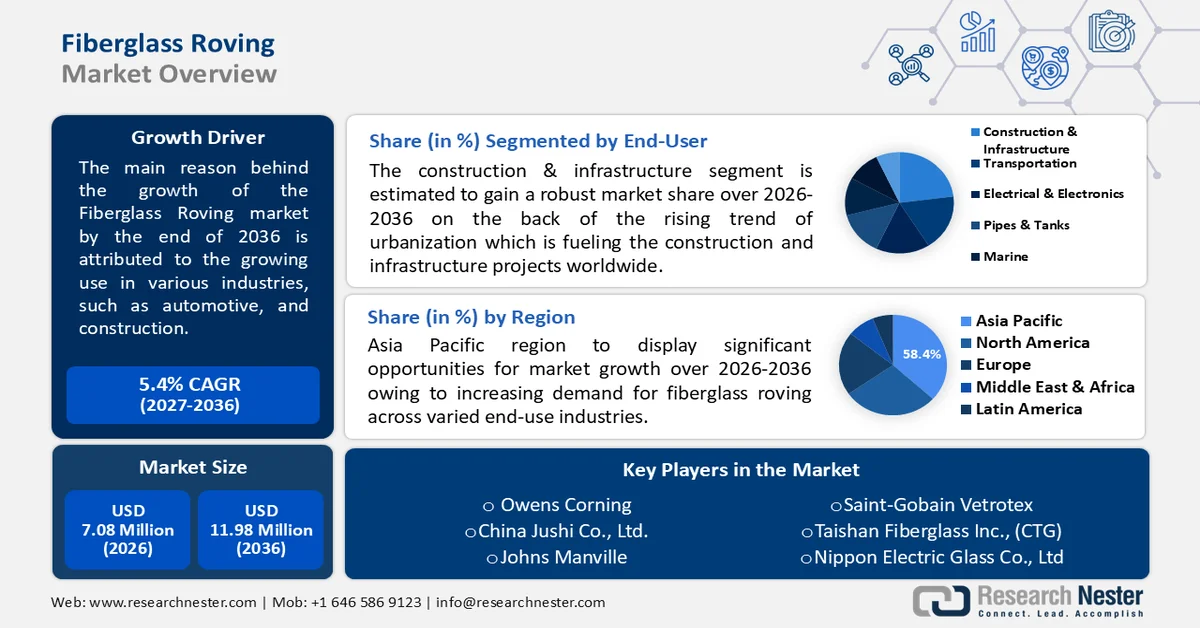
市场增长主要归功于玻璃纤维粗纱在汽车、建筑等各行业的广泛应用。玻璃纤维粗纱主要用于风力发电,特别是制造转子叶片和机舱。根据国际可再生能源机构(IRENA)的数据,2020年全球风力发电装机容量达到698043兆瓦,高于2010年的177795兆瓦。
玻璃纤维粗纱由微小的玻璃纤维丝组成。这些粗纱通常以编织粗纱的形式进行商业化销售。玻璃纤维粗纱有多种重量、编织方式、表面处理和宽度可供选择。与其他复合材料相比,玻璃纤维粗纱是一种轻质且高耐久性的材料。此外,它还能增强产品的重量和强度。随着工业化进程的加快,各行各业对玻璃纤维粗纱的需求都在不断增长。例如,继上月同比增长11.9%之后,印度2022年7月的工业生产同比增长2.6%。
关键 玻璃纤维粗纱 市场洞察摘要:
区域亮点:
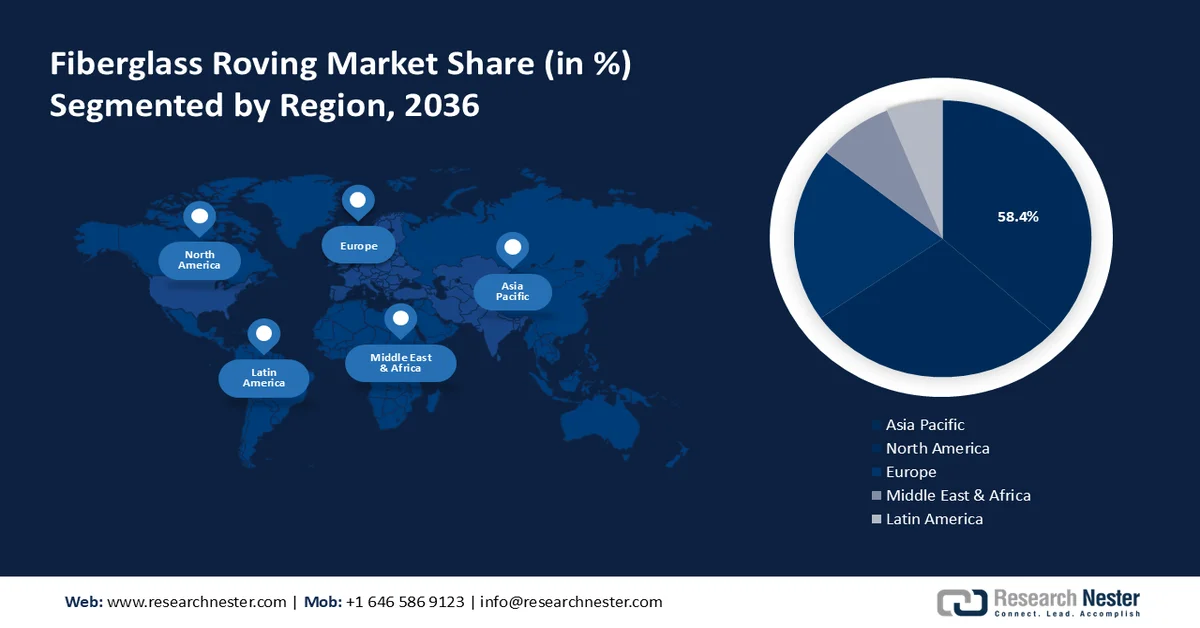
- 亚太地区玻璃纤维粗纱市场预计到2036年将占据58.4%的市场份额,成为全球主导市场。这主要得益于基础设施投资的不断增长以及各终端行业对玻璃纤维粗纱日益增长的需求。
细分市场洞察:
- 受城市化进程加快和全球建筑项目激增的推动,玻璃纤维粗纱市场中的建筑和基础设施细分市场预计将在 2027 年至 2036 年期间实现显著增长。
主要增长趋势:
- 电子行业蓬勃发展
- 航空航天和国防制造业增长
主要挑战:
- 玻璃棉回收利用的难点
- 玻璃纤维带来的健康风险
主要参与者:欧文斯科宁、中国巨石股份有限公司、约翰曼维尔、圣戈班维特泰克斯、台山玻璃纤维股份有限公司(CTG)、日本电气硝子株式会社、AGY控股公司、台湾玻璃工业股份有限公司、中国北海玻璃纤维股份有限公司、比纳尼实业有限公司
全球 玻璃纤维粗纱 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:70.8 亿美元
- 2027 年市场规模:74.6 亿美元
- 预计市场规模:到 2036 年将达到 119.8 亿美元
- 增长预测:5.4% 年复合增长率 (2027-2036)
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 58.4%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、德国、日本、印度
- 新兴国家:中国、印度、日本、韩国、墨西哥
Last updated on : 31 August, 2026
玻璃纤维粗纱市场增长驱动因素和挑战:
增长驱动因素
- 玻璃纤维粗纱的动态特性使其在多个垂直领域得到应用——玻璃纤维被认为是复合材料行业的支柱。几十年来,它已被广泛应用于各种复合材料领域,其物理性能在业内也得到了充分的了解。它重量轻、抗拉强度适中且易于加工。例如,所有玻璃纤维的主要成分都是二氧化硅(SiO2),但添加其他氧化物,如氧化铝(Al2O3)、氧化硼(B2O3)、氧化钙(CaO)等,可以改变玻璃纤维的性能。
- 电子产业蓬勃发展——例如,自2020年中期以来,全球电子产业呈现强劲增长态势。2022年上半年,韩国信息通信技术(ICT)出口额同比增长19%,达到1220亿美元,占韩国出口总额的37%。韩国半导体出口额同比增长近22%,达到约710亿美元。而2022年上半年,日本半导体出口额同比增长近17%。
- 交通运输业显著增长——到 2027 年,全球交通运输业的价值预计将达到约 7.5 万亿美元。
- 绝缘应用激增—— 2022年7月,中国绝缘电线电缆出口额增至2351215美元,高于2022年6月的2375490美元。
- 航空航天和国防制造业增长——例如,2021年航空航天和国防制造业增长了约7.7%,预计2022年将增长约25%。
挑战
- 玻璃棉回收的难点——回收利用对于减少对环境的负面影响至关重要,同时也能降低处置成本和原材料生产成本。据欧洲玻璃纤维协会(Glass Fiber Europe)称,生产玻璃纤维和基体树脂分别需要消耗13至45兆焦/千克和76至137兆焦/千克的能量,这还会导致化石燃料的额外消耗和显著的环境影响。
- 玻璃纤维带来的健康风险
- 政府的严格政策
玻璃纤维粗纱市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
5.4% |
|
基准年市场规模(2026 年) |
70.8亿美元 |
|
预测年份市场规模(2036 年) |
119.8亿美元 |
|
区域范围 |
|
玻璃纤维粗纱市场细分:
最终用户细分分析
全球玻璃纤维粗纱市场按终端用户细分为交通运输、建筑与基础设施、电气与电子、管道与储罐、船舶、航空航天与国防、风能及其他领域,并对其供需情况进行分析。其中,建筑与基础设施领域预计将在预测期内显著增长,这主要得益于城市化进程的快速发展,推动了全球建筑和基础设施项目的激增。例如,2019年全球建筑业的收入约为2.3万亿美元。
我们对全球玻璃纤维粗纱市场的深入分析涵盖以下几个方面:
按产品类型 |
|
按玻璃类型 |
|
由最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
玻璃纤维粗纱市场区域分析:
亚太市场洞察
预计到2036年,亚太地区将占据约58.4%的市场份额,这主要得益于基础设施投资的不断增长,尤其是在中国、不丹、越南和印度等国家,以及各终端用户行业对玻璃纤维粗纱日益增长的需求。根据亚洲开发银行的统计数据,中国、不丹、越南、斐济、斯里兰卡和印度的公共部门基础设施投资率(占GDP的百分比)分别为6.76%、6.56%、5.12%、3.53%和3.31%。
玻璃纤维粗纱市场参与者:
- 欧文斯科宁
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 中国巨石有限公司
- 约翰斯·曼维尔
- 圣戈班维特罗斯
- 台山玻璃纤维股份有限公司(CTG)
- 日本电气硝子株式会社
- AGY控股公司
- 台湾玻璃工业股份有限公司
- 中国北海玻璃纤维有限公司
- 比纳尼实业有限公司
最新发展
-
欧文斯科宁宣布推出PINK新一代玻璃纤维保温材料,该产品安装速度比公司现有其他产品快23%。该产品未添加甲醛或现场混合的有害化学物质。
-
约翰曼维尔宣布在其位于斯洛伐克特尔纳瓦的工程产品工厂启用了一套废弃玻璃纤维热回收装置。该装置将帮助公司实现其可持续管理地球自然资源的总体目标,并符合欧盟委员会的零废弃物计划。
- Report ID: 3543
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
