电子制造服务市场展望:
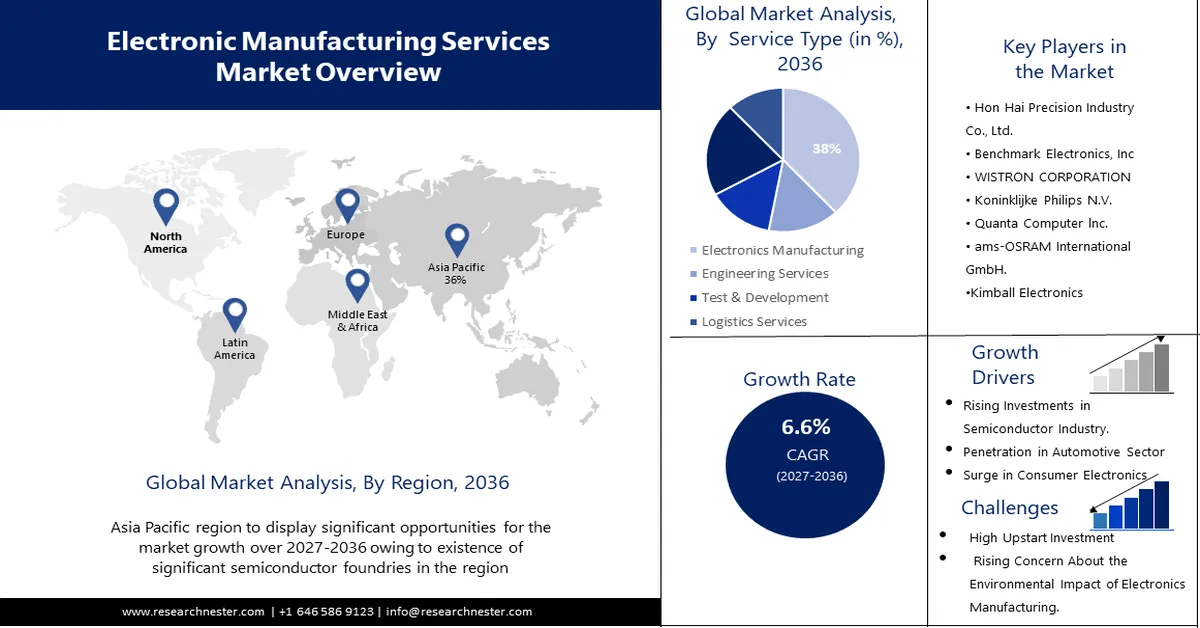
2026年电子制造服务市场规模超过6715.2亿美元,预计到2036年底将达到12724.2亿美元,在预测期(即2027-2036年)内,复合年增长率约为6.6%。2027年,电子制造服务行业规模估计为7158.4亿美元。
全球电动汽车转型正推动电子元件需求激增,因为电动汽车及其运行效率都需要包括电子控制单元 (ECU)、电池管理系统 (BMS) 和电动动力总成在内的各种设备。根据世界经济论坛2023年5月发布的一份报告,2022年全球电动汽车销量约为1050万辆,较上年大幅增长55%。电动汽车的快速普及促使汽车制造商更加依赖电子制造服务 (EMS) 提供商,以处理精确的生产操作、大批量组装以及缩短电动汽车系统的上市时间。
电子制造服务 (EMS) 供应商正与汽车制造商合作,为高科技电气化组件提供支持。例如,2023 年 7 月,采埃孚商用车解决方案事业部发布了其新一代电动驱动系统 AxTrax 2 和 CeTrax 2 dual,专为轻型和重型商用车设计。这些集成式电动出行解决方案强调模块化、静音运行和零排放。EMS 公司在动力总成和控制单元设计方面不断取得进步,并同时进行大规模生产,从而提升其在现代汽车电子供应链中的地位。
关键 电子制造服务 (EMS) 市场洞察摘要:
区域亮点:
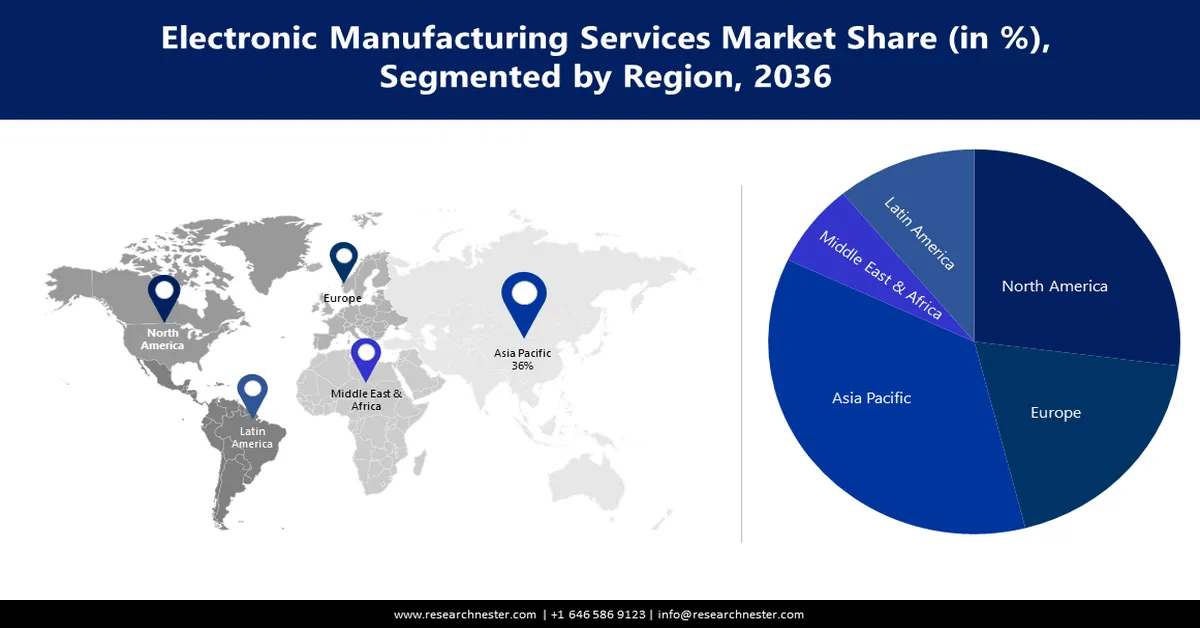
- 到2036年,亚太地区电子制造服务市场份额将超过36%,智能手机等本地消费电子产品将快速增长。
细分市场洞察:
- 预计到 2036 年,电子制造服务市场中的电子制造细分市场将占据 38% 的市场份额,这主要得益于下一代电子设备日益复杂,需要端到端的 EMS 服务提供商。
- 预计到 2036 年,电子制造服务市场中的工业细分市场将占据最高的市场份额,这主要得益于智能技术的应用以及对高精度电子产品的需求。
主要增长趋势:
- 消费电子产品普及率上升
- 工业自动化技术进步
主要挑战:
- 消费电子产品的普及
- 工业自动化技术的进步
主要参与者:通用电气公司、鸿海精密工业股份有限公司、基准电子股份有限公司、纬创资通股份有限公司、皇家飞利浦公司、广达电脑股份有限公司等。
全球 电子制造服务 (EMS) 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:6715.2 亿美元
- 2027 年市场规模:7158.4 亿美元
- 预计到 2036 年市场规模:12724.2 亿美元
- 增长预测:2027-2036 年复合年增长率 6.6%
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 36%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、德国、韩国
- 新兴国家:中国、印度、泰国、印度尼西亚、墨西哥
Last updated on : 31 August, 2026
电子制造服务市场增长驱动因素和挑战:
增长驱动因素
- 消费电子产品的日益普及:智能手机、平板电脑和可穿戴设备等消费电子产品的日益普及,导致EMS(电子制造服务)需求激增。这种需求主要源于为满足不断变化的消费者期望而对高速生产和低成本制造的需求。随着个人电子产品市场竞争日益激烈,创新周期不断缩短,消费电子品牌越来越依赖EMS供应商提供快速原型制作、可扩展生产和集成供应链支持。这种外包模式使OEM厂商能够专注于设计和品牌推广,而EMS公司则负责处理复杂的组装和物流需求,从而加快产品上市速度并提高EMS对市场的响应能力。
- 工业自动化技术的进步:工业自动化技术的飞速发展导致对精密电子元件的依赖性日益增强,从而推动了对电子制造服务 (EMS) 的需求。根据国际机器人联合会 (IFR) 发布的 2024 年报告,到 2024 年,全球工厂中将有近 400 万台机器人投入运行。年度新增机器人数量也增加了 50 万台,其中亚太地区占所有新增部署机器人的 70%。这一里程碑式的成就凸显了各行业正在大力整合自动化和控制系统,以提高效率和生产力,而这需要复杂的电子组件。
电子制造服务 (EMS) 提供商正通过战略收购和合作来拓展自身能力。2023 年 4 月,艾默生电气以 82 亿美元的全现金交易收购了美国国家仪器公司 (National Instruments),旨在通过先进的测试和测量解决方案增强其自动化技术产品组合。此次收购使艾默生能够更好地满足工业自动化客户不断变化的需求。这些发展凸显了 EMS 公司在支持全球向自动化工业流程转型过程中发挥的关键作用。
挑战
- 元器件短缺和供应链中断:元器件短缺和持续的供应链中断已成为电子制造服务 (EMS) 市场面临的严峻挑战。全球半导体和微控制器、集成电路等关键元器件的短缺正在影响生产进度,导致延误、订单积压和成本上涨。EMS 供应商难以满足客户需求,尤其是在汽车和消费电子等高增长行业。港口拥堵、集装箱短缺和地缘政治运输问题等物流限制进一步加剧了这一问题。
电子制造服务市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.6% |
|
基准年市场规模(2026 年) |
6715.2亿美元 |
|
预测年份市场规模(2036 年) |
12724.2亿美元 |
|
区域范围 |
|
电子制造服务市场细分:
服务类型
在分析期内,电子制造领域预计将占据38%的EMS市场份额。下一代电子设备日益复杂,推动了对能够管理从原型制作到最终组装的端到端制造流程的垂直整合型EMS供应商的需求。随着汽车和工业自动化等行业的不断发展,对定制高性能电子模块的需求日益增长,而这需要在整个制造价值链上具备深厚的专业知识。为了应对这一挑战,主要厂商正通过战略合作来增强自身能力。2023年5月,鸿海精密工业股份有限公司(富士康)与英飞凌科技股份公司合作,共同开发碳化硅和功率半导体,以提高电动汽车的制造效率和可靠性。
应用
预计在预测期内,工业领域将占据电子制造服务 (EMS) 市场最高的份额,因为工业领域正在广泛应用智能技术。这促使 EMS 供应商为工业物联网、机器人和先进控制系统等应用提供高精度定制电子产品。制造工厂和加工单元对智能自动化解决方案的需求日益增长,推动了坚固可靠的电子组件的开发,而 EMS 企业恰好能够满足这一需求。
我们对全球电子制造服务市场的深入分析涵盖以下几个方面:
服务类型 |
|
应用 |
|
产品类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
电子制造服务市场区域分析:
亚太市场洞察
由于智能手机等本地消费电子产品的快速增长,预计2027年至2036年间,亚太地区电子制造服务市场将占据36%的市场份额。根据印度品牌资产基金2025年1月发布的报告,印度手机制造业在2024年达到4927亿美元。随着国内对智能手机需求的增长,区域电子制造服务(EMS)企业越来越多地参与到端到端制造解决方案中。这一不断发展的生态系统正在增强供应链的韧性,并推动与区域和国际品牌建立长期合作伙伴关系。
由于中国拥有先进的基础设施和政府支持的产业园区,预计中国电子制造服务市场将以显著的速度增长。配备高速物流网络、电力供应系统和本地化供应商生态系统的专业制造中心,使电子制造服务 (EMS) 提供商能够更轻松地优化生产流程并缩短周转时间。这些专门建设的产业园区吸引了众多寻求效率和规模的国内外客户。
北美洞察
预计在预测期内,北美电子制造服务市场将占据相当大的份额。随着企业寻求减少对海外生产的依赖并降低地缘政治风险,越来越多的企业将生产迁回国内,这正推动着该市场的发展。近期全球动荡凸显了供应链的脆弱性,促使美国企业将生产运营转移到更靠近终端市场的地方。这种战略转变使电子制造服务 (EMS) 提供商能够提供更完善的供应链控制、更快的交付速度以及对客户需求更迅速的响应。
由于智能技术的快速发展以及电子元件在工业自动化系统中的日益集成,美国电子制造服务市场预计将迎来快速增长。根据国际机器人联合会(IFR)2024年的报告,2023年美国机器人安装量接近37,587台。随着工厂和基础设施向工业4.0标准演进,对定制电子元件(例如传感器、控制器和嵌入式系统)的需求日益增长。电子制造服务(EMS)供应商凭借其精密制造和工程服务,完全有能力满足这些需求。
电子制造服务市场参与者:
- 通用电气公司
- 公司概况
- 商业战略
- 主要技术产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 鸿海精密工业有限公司
- 基准电子公司
- 纬创资通
- 皇家飞利浦公司
- 广达计算机公司
- ams-OSRAM国际有限公司
- 金宝电子
- 捷普公司
- Plexus公司
电子制造服务 (EMS) 市场竞争异常激烈,富士康、捷普、伟创力和和硕等全球领先企业占据主导地位。这些公司在服务广度、价格、可扩展性和地域覆盖等方面展开竞争。为了保持竞争优势,战略合作、收购以及对机器人和人工智能等先进制造技术的投资十分普遍。以下是全球 EMS 市场的一些主要参与者:
最新发展
- 2024年2月,Neotech在硅谷设立新产品导入(NPI)和电子制造卓越中心,专注于航空航天、国防和医疗设备领域的先进电子产品。
- 2023年1月,FIT Hong Teng宣布签署股份购买协议(SPA),收购PRETTL SWH集团,横向拓展其在电动汽车零部件领域的核心能力,并扩展其移动出行解决方案。PRETTL SWH集团的产品组合专注于细分市场,提供业内高利润、高精度的制造产品。
- Report ID: 4833
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
