电气绝缘材料市场展望:
2026年,电气绝缘材料市场规模为127.7亿美元,预计到2037年底将达到232亿美元,在预测期内(即2027年至2037年)的复合年增长率约为5.46%。2027年,电气绝缘材料行业的市场规模预计为136.4亿美元。
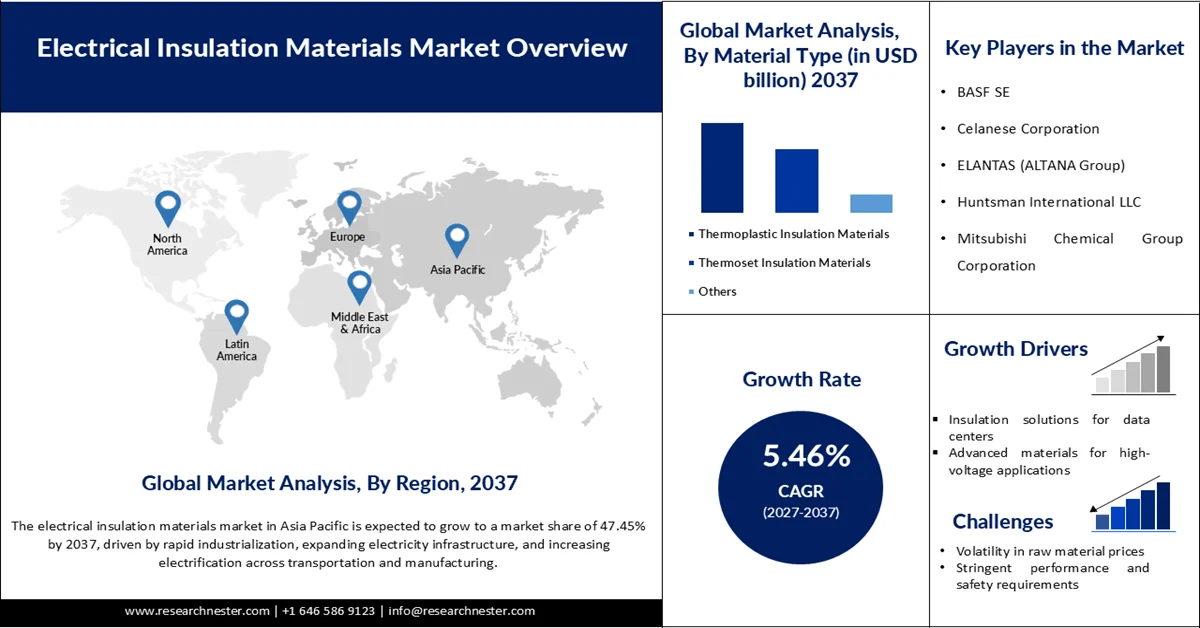
全球电气绝缘材料市场正以多种因素推动增长,这些因素不仅包括传统工业驱动力,还包括电网现代化、电动汽车普及、监管合规、人口结构转型、预测性维护生态系统的兴起以及承保标准的提高。根据能源转型委员会2024年9月发布的官方统计数据,在净零排放情景下,到2050年底,电网总长度预计将增长超过50%,这意味着22.5万亿美元的投资。此外,国际能源署(IEA)指出,在电网延迟情景下,各国到同年年底可能无法实现累计减排580亿吨二氧化碳的目标。这相当于过去四年全球电力工业的二氧化碳排放量,几乎是1.5摄氏度温控情景下剩余碳预算的430%,从而推动了全球市场的增长。
此外,公用事业行业的劳动力人口结构转型、对保险材料规格日益重视以及来自其他行业的二次聚合物原料,都是推动全球电气绝缘材料市场发展的趋势。根据美国国家医学图书馆 (NLM) 2024 年 6 月发布的官方统计数据,全球每年新增塑料产量超过 3 亿吨,以满足消费者的需求。此外,塑料的最大消费行业是包装业,约占全球塑料总消耗量的 40%,这主要得益于包装材料的耐用性、轻便性和有效的保鲜方式。此外,约 90.6% 的塑料通常以化石燃料为原料,而其他形式的塑料,例如机械回收塑料,仅占 8.9%。此外,各行业对塑料需求的增加促使人们更加关注聚合物的可持续性,这已成为整个市场的首要目标。
2024年各行业塑料利用与聚合物可持续性展望
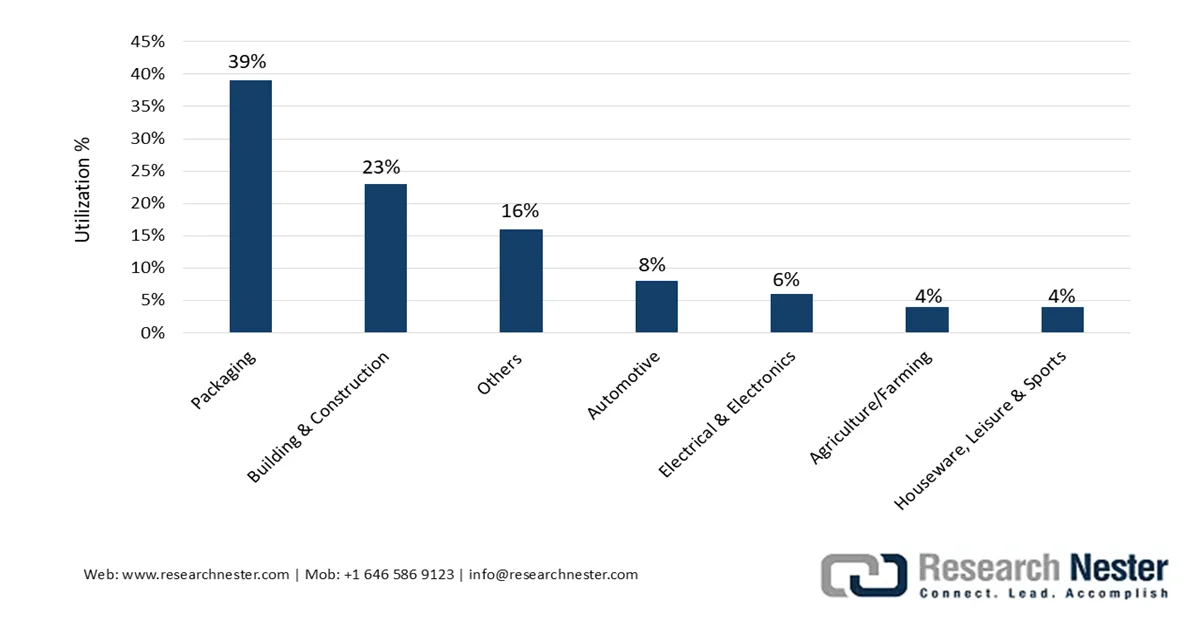
来源:美国国家医学图书馆
关键 电气绝缘材料 市场洞察摘要:
区域亮点:
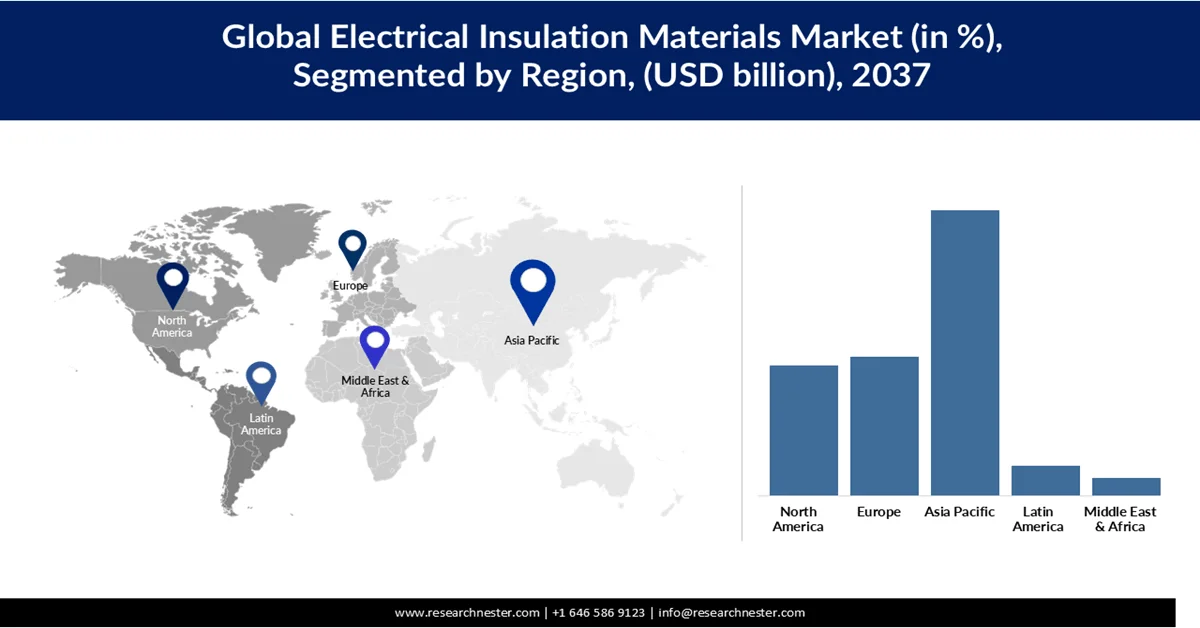
- 预计到2037年,亚太地区将占据电气绝缘材料市场47.45%的份额,其领先地位得益于无与伦比的工业扩张、可再生能源部署、电网现代化以及制造业强国的存在。
- 预计在整个预测期内,欧洲将占据23.05%的份额,其区域发展源于可再生能源并网的现代化努力、严格的环境法规、零污染目标以及不断增加的跨境项目。
- 预计到2036年,美国将占据北美电气绝缘材料市场84.31%的份额,这主要归功于其广泛的电力基础设施和庞大的工业及制造业基础。
- 预计到2027年,日本商用电气绝缘材料市场规模将达到171,590.99吨。 由于市场对高性能、技术先进的绝缘解决方案有着强劲的需求。
细分市场洞察:
- 预计到 2037 年,热塑性绝缘材料将在电气绝缘材料市场占据 51.41% 的份额。其强大的市场地位源于其可回收性、多功能性、成本效益以及可重塑性,这些优势支持现代制造业的发展。
- 预计到 2037 年,电气设备将占据 33.60% 的份额。绝缘在可靠电力设备中发挥着至关重要的作用,加之高功率、高压电机驱动和电力模块领域的持续创新,推动了该细分市场的增长。
主要增长趋势:
- 数据中心液冷隔热
- 太空驱动的太阳能转型
主要挑战:
- 监管合规标准严格且存在分歧
- 传统保温系统的技术过时
主要参与者:巴斯夫股份公司、塞拉尼斯公司、ELANTAS(ALTANA集团)、亨斯迈国际有限公司、三菱化学集团公司。
全球 电气绝缘材料 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:127.7亿美元
- 2027年市场规模:136.4亿美元
- 预计市场规模:到2037年将达到232亿美元
- 增长预测:5.46%复合年增长率(2027-2037年)
主要区域动态:
- 最大区域:亚太地区(到 2037 年,份额将达到 47.45%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、德国、日本、印度
- 新兴国家:印度、中国、韩国、日本、澳大利亚
Last updated on : 13 May, 2026
电气绝缘材料市场——增长驱动因素和挑战
增长驱动因素
- 数据中心液冷绝缘:高性能数据中心从风冷向液冷的过渡,对电气绝缘材料提出了新的特殊要求。根据美国国会2026年1月发布的政府估算,截至2023年,美国数据中心的年能耗约为176太瓦时(TWh),约占美国国内电力消耗的4.4%。此外,预计到2028年底,数据中心的能耗将翻一番甚至两番,进一步占到美国国内电力消耗的近12%。同时,一个100兆瓦的国内数据中心用水量相当于2600户家庭的用水量,这最终导致各种冷却方式的直接用水量,从而推动了全球电气绝缘材料市场的发展。
- 太空驱动的太阳能转型:太空太阳能项目日益推动了严苛环境下电力传输对特殊绝缘材料的需求,这对电气绝缘材料市场产生了积极影响。正如美国能源部2026年4月发表的一篇文章所述,激光太阳能卫星的启动成本较低,仅为5亿至10亿美元。同时,微波太阳能卫星能够穿透云层、雨水和其他大气条件,实现不间断、稳定的电力传输。此外,微波太阳能卫星可向地面接收器提供1吉瓦的向上能量,足以满足大规模区域的供电需求,因此有利于市场扩张。
- 沙漠太阳能电站腐蚀缓解:在干旱、多尘的环境中,例如阿塔卡马沙漠和阿拉伯半岛,大型太阳能电站面临着独特的绝缘挑战。这包括磨蚀性粉尘的渗入以及冷凝引起的腐蚀。此外,与沿海或温带地区的电站不同,沙漠太阳能电站白天温度高、湿度低,夜间露水突然增多,冷凝作用导致粉尘积聚,形成导电污泥,这些污泥会沿着绝缘体表面移动,加速腐蚀和侵蚀。而且,在污染严重的工业区有效的标准疏水性硅橡胶绝缘体,在这种磨蚀-冷凝循环下会加速老化,因为粉尘颗粒会嵌入橡胶表面并吸收水分。
挑战
- 严格且相互矛盾的监管合规标准:制造商必须同时满足不同地区多项往往相互矛盾的防火安全、环境和电气性能法规。一种获准用于欧洲铁路基础设施的材料可能无法通过北美的阻燃或烟雾毒性测试,迫使企业维护不同的产品组合和认证流程。全球范围内正在逐步淘汰卤代阻燃剂和某些全氟/多氟烷基物质,这进一步增加了复杂性,因为替代材料需要原始设备制造商进行大量的重新认证。此外,监管机构的标准更新不同步,导致制造商始终处于追赶状态而非引领创新,从而对电气绝缘材料市场产生了负面影响。
- 传统绝缘系统的技术过时:从电力变压器到工业电机,现有电气基础设施的很大一部分仍然依赖于几十年前的绝缘技术,这些技术已无法适应现代运行环境。此外,随着电网并入间歇性可再生能源,以及电动汽车引入超高压充电循环,传统材料(例如牛皮纸、油浸系统和标准热塑性塑料)的降解速度远超其原始设计寿命,增加了过早失效和计划外停机的风险。因此,对这些已安装的设备进行改造在技术上复杂,经济上也不划算,资产所有者更倾向于成本更低、更快捷的维修,而不是彻底重新设计。然而,继续使用过时的绝缘材料会增加维护频率,降低系统整体可靠性,这阻碍了电气绝缘材料市场的发展。
电气绝缘材料市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测年份 |
2027-2037 |
|
复合年增长率 |
5.46% |
|
基准年市场规模(2026 年) |
127.7亿美元 |
|
预测年份市场规模(2037 年) |
232亿美元 |
|
区域范围 |
|
电气绝缘材料市场细分:
材料类型细分分析
到既定时间表结束时,热塑性绝缘材料(作为材料类型的一部分)预计将占据电气绝缘材料市场51.41%的份额。该细分市场的发展主要归功于其在制造业现代化进程中的重要性,这得益于其可重塑和可重熔的特性,从而提高了可回收性、多功能性和成本效益。根据国际可持续发展研究所2025年7月发布的数据报告,预计到2050年底,热塑性塑料的产量将增长约70%,从近3.5亿吨增至5.9亿吨。此外,热塑性塑料是大多数塑料制品(例如一次性塑料制品)的主要塑料类别,其中包括聚对苯二甲酸乙二醇酯、聚氯乙烯、聚苯乙烯、聚丙烯、高密度聚乙烯和低密度聚乙烯,这些都推动了该细分市场的增长。
应用细分市场分析
预计到2037年,电气设备领域将占据电气绝缘材料市场33.60%的份额。这主要是因为绝缘对于发电、输电和配电等各个环节设备的安全性、可靠性至关重要。电力基础设施的持续扩建和现代化也推动了电气设备销量的增长。2026年7月,全球领先的化工企业沙特基础工业公司(SABIC)推出了一系列新型LNP™ THERMOCOMP™材料,专为高功率、高压电机驱动和功率模块(包括IGBT开关器件)而设计。因此,创新也是推动该领域整体增长的重要因素。
最终用户行业细分分析
预计到2037年,工业领域将占据全球电气绝缘材料市场25.68%的份额。工业设施运行着数量庞大且种类繁多的电气设备,这些设备需要绝缘材料来确保安全、连续和高效的运行。制造工厂、化工厂和金属加工厂对绝缘材料的需求量巨大。根据联合国工业发展组织(UNIDO)的数据,2026年第一季度,全球制造业产出和出口均有所增长,但增速不同。例如,产出增长了1.2%,出口增长了3.5%。
我们对电气绝缘材料市场的深入分析涵盖以下几个方面:
细分市场 | 子段 |
材料类型 |
|
应用 |
|
最终用户行业 |
|
电压 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
电气绝缘材料市场——区域分析
亚太市场洞察
预计到2037年底,亚太地区电气绝缘材料市场份额将达到47.45%,位居全球之首。该地区市场的增长主要归功于其前所未有的工业扩张、可再生能源部署、电网现代化以及制造业强国的存在。根据亚洲开发银行(亚行)2025年4月发布的官方统计数据,截至2023年,该地区清洁能源投资增长超过900%,达到7294亿美元,占全球投资的近45%。此外,中国与印度及其他7个国家合作,占据了该领域投资的大部分份额。2022年,这些国家新增能源装机容量中,可再生能源占比超过75%。因此,在所有这些发展趋势的推动下,亚太地区市场正逐步扩张。
中国电气绝缘材料市场正蓬勃发展,预计到2037年将达到53.4311亿美元。这主要得益于中国拥有全球最大的电气设备制造基地、强劲的可再生能源发展目标、优先发展化工和石化产业,以及可持续航空燃料和绿色甲醇的生产。国务院新闻办公室2025年9月发布的一篇文章指出,中国力争到2026年底实现化工和石化行业增加值年均增长5%以上。这一目标旨在推动经济复苏,促进技术、科学和产业进步,并显著减少碳排放和污染,从而对中国市场的发展产生积极影响。
政府战略推动半导体产业复兴,拥有先进的电子生态系统,以及国内工业设备、汽车和电子产品的供应动态,这些都是推动日本电气绝缘材料市场蓬勃发展的因素。此外,截至2026年,日本国内电气绝缘材料产业规模为6.1013亿美元,预计到2037年底将达到8.7345亿美元。另外,根据ITA 2025年11月的文章,由于存储器和逻辑集成电路领域的稳步增长和投资增加,日本半导体产业到2025年规模将达到510亿美元,从而进一步提升了市场规模。
日本半导体产业规模分析,2022-2025年
年 | 市场规模(十亿美元) | 同比增长 | 汇率 |
2022 | 48.1 | 10.2% | 131.4 |
2023 | 48.7 | -2.9% | 140.4 |
2024 | 47.4 | 1.4% | 150.5 |
2025 | 51.8 | 9.4% | 148.9 |
来源: ITA
日本电气绝缘材料市场规模及预测
报告属性 | 细节 |
基准年市场规模(2026 年);成交量(2026 年) | 6.1013亿美元;166,560.33吨 |
预测年份市场规模(2037 年);销量规模(2037 年) | 8.7345亿美元;193,283.07吨 |
复合年增长率(2026-2037) | 3.16% |
欧洲市场洞察
预计在预测期内,欧洲将占据全球电气绝缘材料市场23.05%的份额。该地区市场的发展主要得益于可再生能源并网的现代化举措、各国严格的环境法规、零污染目标以及跨境项目的增加。根据欧盟委员会2026年发布的官方数据,2050年的零污染愿景着重于改善空气质量,将空气污染导致的过早死亡人数减少55%。其次,该愿景旨在优化水质,将海洋中的塑料和垃圾减少50%,并将环境中的微塑料减少30%。此外,该愿景还致力于改善土壤质量,将养分流失和化学农药的使用量减少50%,从而促进该地区市场的发展。
德国的电气绝缘材料市场正蓬勃发展,预计到2037年将达到13.6309亿美元。这主要得益于德国拥有先进的化工产业、电力设备制造、工业自动化和汽车制造设施,以及强有力的联邦政策和电网现代化计划。正如Green Carbon在2024年3月发表的一篇文章中所述,德国新星研究所(Nova Institute)的数据显示,德国已利用化石原料生产了3.73亿吨塑料,而欧洲塑料工业协会(Plastics Europe)的数据则显示,塑料产量为3.91亿吨。与此同时,经济合作与发展组织(OECD)预测,到2060年底,德国的塑料产量将达到约6亿吨。因此,随着产量的增长,德国的电气绝缘材料市场整体而言拥有巨大的发展潜力。
英国电气绝缘材料市场预计到2037年将达到6.7699亿美元。电网现代化和可再生能源系统方面的投资推动了市场增长。强劲的电气化和自动化进程也促进了电气绝缘材料的销售。英国向更加电气化和低碳的能源系统转型,为电气绝缘材料公司带来了丰厚的机遇。
北美市场洞察
预计到既定时间结束时,北美将占据电气绝缘材料市场21.58%的份额。该地区市场增长的主要驱动力来自老旧电网的现代化改造、交通运输电气化的推进以及加拿大和美国可再生能源基础设施的扩张。根据可持续系统中心发布的2026年官方统计数据,美国82%的能源来自化石燃料,其次是核能(8.7%)和可再生能源(9.1%)。此外,太阳能和风能是增长最快的可再生能源,但目前仅占美国能源总消耗量的不到3%。同时,美国拥有约463,400太瓦时的可再生能源技术潜力,是其电力需求的100多倍,从而推动了该地区市场的增长。
美国可再生能源利用情况,2013-2023年
年 | 生物质(四方体) | 水力发电(四方) | 风(四肢) | 太阳能(四边形) | 地热(四方) |
2013 | 4.8,73.8% | 0.9,13.9% | 0.5,8.7% | 0.1,1.8% | 0.1,1.8% |
2014 | 5.0,73.8% | 0.8,13.0% | 0.6,9.1% | 0.1,2.4% | 0.1,1.7% |
2015 | 5.0,73.4% | 0.8,12.4% | 0.6,9.5% | 0.2,2.9% | 0.1,1.7% |
2016 | 5.0,71.1% | 0.9,12.8% | 0.7,10.9% | 0.2,3.5% | 0.1,1.7% |
2017 | 5.0,68.3% | 1.0,13.9% | 0.8,11.8% | 0.3,4.5% | 0.1,1.6% |
2018 | 5.1,67.7% | 1.0,13.2% | 0.9,12.3% | 0.3,5.1% | 0.1,1.6% |
2019 | 5.0,66.6% | 0.9,12.9% | 1.0,13.3% | 0.4,5.7% | 0.1,1.5% |
2020 | 4.5,62.3% | 0.9,13.3% | 1.1,15.8% | 0.5,7.0% | 0.1,1.6% |
2021 | 4.7,62.1% | 0.8,11.2% | 1.2,16.9% | 0.6,8.2% | 0.1,1.5% |
2022 | 4.8,60.0% | 0.8,10.7% | 1.4,18.3% | 0.7,9.4% | 0.1,1.5% |
2023 | 4.9,60.4% | 0.8,9.8% | 1.4,17.6% | 0.8,10.6% | 0.1,1.5% |
来源:可持续系统中心
由于联邦政府的电网现代化资金投入、商用车辆电气化程度的提高以及极端天气事件的发生,美国电气绝缘材料市场日益受到关注,预计到2037年市场规模将达到42.2296亿美元。正如美国能源部2026年3月发布的一篇文章所述,电力办公室(OE)宣布了一项预计19亿美元的资金计划,旨在加速美国电网的升级改造。这项投资旨在满足不断增长的电力需求和资源充足性要求,同时降低区域企业和家庭的用电成本。基于此,通过“加速电力升级:加速导线更换及其他关键先进输电技术升级”(SPARK)计划,多个项目已被选中,从而促进了市场增长。
预计到2027年,加拿大电气绝缘材料市场规模将达到4.4136亿美元。推动加拿大电气绝缘材料市场发展的因素包括:以可再生能源扩张和电气化为核心的国家优先事项、输电设施的扩建、政府战略、日益增长的电网需求,以及《泛加拿大清洁增长和气候变化框架》。根据加拿大自然资源部2025年8月发布的一篇文章,预计到2030年底,加拿大清洁能源领域的国内生产总值(GDP)将达到1070亿美元,这主要得益于每年580亿美元的投资以及超过60万个就业机会。此外,预计到2050年底,加拿大将需要新增140至190吉瓦的清洁电力发电容量,这将为市场带来巨大的增长机遇。
电气绝缘材料市场主要参与者:
- 巴斯夫股份公司(德国)
- 塞拉尼斯公司(美国)
- ELANTAS(阿尔塔纳集团)(德国)
- 亨斯迈国际有限责任公司(美国)
- 三菱化学集团株式会社(日本)
- 奥林公司(美国)
- 沙特基础工业公司(沙特阿拉伯)
- 索尔维(比利时)
- 住友贝克莱特株式会社(日本)
- 瓦克化学股份公司(德国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 巴斯夫股份公司凭借其丰富的工程塑料、树脂、涂料和特种材料产品组合,在电气绝缘材料领域保持着强大的市场地位。公司服务于电气电子、汽车、能源和工业等多个应用领域。其竞争优势源于强大的研发能力、全球化的生产体系、针对特定应用领域的材料开发以及多元化的客户群体。巴斯夫还致力于提供支持电气化、热管理、轻量化和提升可持续性的解决方案。
- 塞拉尼斯公司凭借其工程材料产品组合,在电气绝缘材料领域展开竞争,为电气、电子、汽车和工业应用提供高性能聚合物。公司凭借其专业的聚合物技术、全球生产能力和应用开发专长,巩固了其竞争优势。塞拉尼斯专注于提供具有优异电气绝缘性、尺寸稳定性、耐热性和机械性能的材料,尤其适用于电气化、电力系统和先进电子设备等高要求部件。
- ELANTAS(ALTANA集团旗下公司)在电气绝缘材料领域拥有独特的竞争优势,尤其在绝缘清漆、树脂、涂料及相关解决方案方面表现突出。公司服务于电机、发电机、变压器、电缆和电子元件制造商。其差异化优势源于针对特定应用的配方、技术专长和全球客户支持。ELANTAS持续研发旨在提升电气性能、耐热性、能源效率并满足不断发展的电气化需求的材料。
- 亨斯迈国际有限公司主要通过其聚氨酯、环氧树脂和特种化学品技术参与电气绝缘材料市场。其产品广泛应用于电气、电子、汽车、建筑和工业领域,满足绝缘、热管理、粘合和保护等需求。亨斯迈的竞争优势源于其全球化的生产制造、配方研发专长和应用开发能力。随着电气化程度的提高以及对耐用、高性能绝缘系统需求的增长,公司有望从中获益。
- 三菱化学集团株式会社凭借其先进的聚合物、树脂、薄膜、复合材料和特种材料,在电气绝缘材料领域占据多元化地位。其产品组合涵盖电气、电子、汽车、能源和工业等多个应用领域。公司拥有强大的材料科学实力、完善的研发基础设施和全球化的运营网络。公司专注于高性能材料,致力于电气化、节能、轻量化和先进电子元件等领域,从而巩固了其在不断发展的电气绝缘材料市场的竞争优势。
以下列出了在全球电气绝缘材料市场运营的主要参与者(以及其他一些参与者):
电气绝缘材料市场格局成熟、分散且竞争激烈,主要由多元化的化工和工业集团以及专业绝缘材料制造商主导。第一梯队竞争者包括美国巨头,如杜邦和3M;欧洲巨头,如西门子和ABB;以及日本领军企业,如日立和日东电工。这些企业凭借强大的研发能力、全球分销网络和知名品牌,巩固其市场地位。2025年8月,日立能源扩大了其位于印度的变压器绝缘材料生产规模,目标是将压制板产能翻番。基于此次扩建,位于迈索尔的工厂预计将于2027年底建成一座超低碳压制板生产基地,其加工热能的产生完全无需化石燃料,从而推动全球电气绝缘材料行业的发展。
全球电气绝缘材料市场企业格局:
最新发展
- 2026年7月,delfort通过新增一条压制纸板生产线,并将绝缘材料专家Isotek纳入集团,扩大了其为变压器制造商提供的专用零部件范围。“此次战略扩张和新增产能提高了我们客户的供货可靠性。”德尔福电气绝缘材料负责人 Olli Aho 表示。
- 2025 年 10 月,科莱恩 (Clariant) 完成了对大亚湾工厂 1.277 亿美元的投资,第二条生产线全面投产,进一步增强了其满足日益增长的可持续阻燃解决方案需求的能力,尤其是在亚洲和其他国家。
- 2025 年 10 月,拓普建材 (TopBuild Corp.) 以 10 亿美元成功收购了特种产品和绝缘材料公司 (Specialty Products and Insulation),此次收购有助于整合后的公司,为客户提供先进的高质量解决方案。
- 2024 年 5 月,巴斯夫 (BASF) 在其 Ultramid® 产品中大量采用了可持续玻璃纤维。 A&B 投资组合设定了雄心勃勃的目标,即到 2030 年底将其范围 3.1 排放量减少 15%,并在 2050 年底实现净零排放。
- Report ID: 8560
- Published Date: May 13, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
