无人机电池市场展望:
2026年无人机电池市场规模为114亿美元,预计到2036年底将超过430.1亿美元,在预测期(即2027-2036年)内将以超过14.2%的复合年增长率增长。2027年,无人机电池行业规模估计为130.2亿美元。
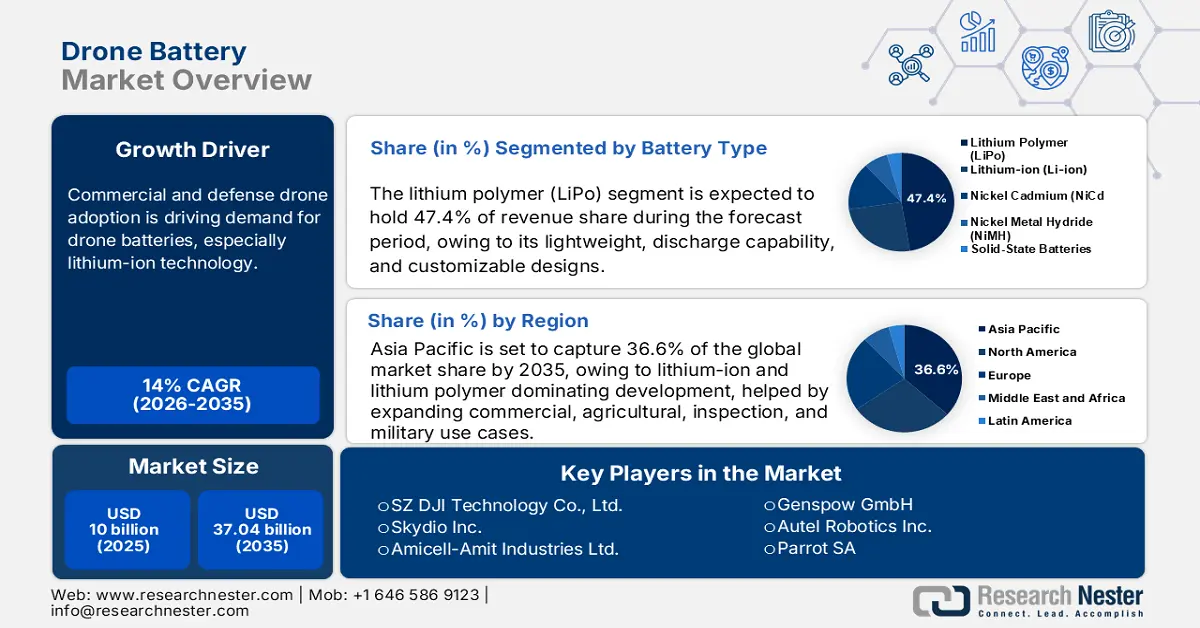
商用和国防无人机的普及推动了对无人机电池的需求,尤其是锂离子电池技术。美国联邦航空管理局(FAA)预计,到2027年,美国商用无人机机队将拥有约95.5万架商用无人机和182万架娱乐无人机,这很可能催生对高能量密度电池的需求,以期在保证重量的前提下,实现更长的使用时间。此外,美国国家锂电池蓝图预测,未来十年锂电池市场将以惊人的速度增长,而电动无人机是最具代表性的市场分析之一。卡内基国际和平基金会2024年10月的报告显示,2023年第二季度至2024年第二季度期间,累计投资额达到409亿美元,主要用于电池制造,尤其是锂离子电池的快速生产和部署。目前,电池领域的竞争格局取决于能否缩小与中国以及清洁能源解决方案之间的差距。
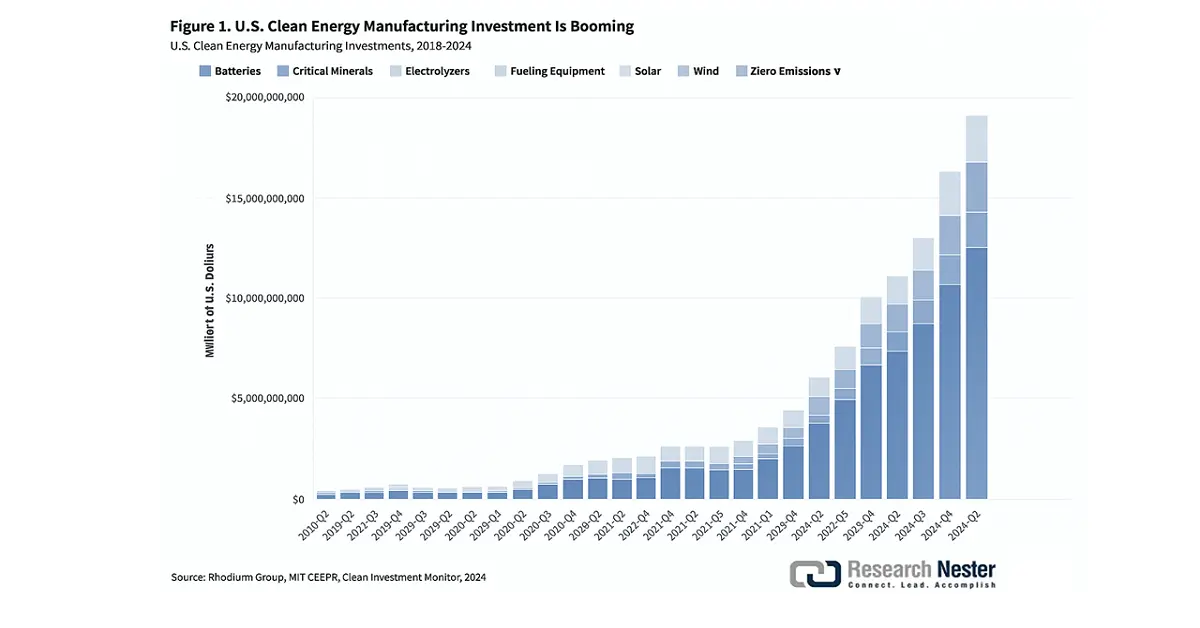
资料来源:卡内基国际和平基金会
石墨、锂、钴和镍等原材料的开发,目前仍主要依赖美国以外的地区采购。特别是,美国国防部正根据《国防生产法》资助阿拉斯加州和阿拉巴马州的国内石墨项目,以减少对中国的依赖。中国提炼了全球90%以上的石墨矿产。NREL/NAATBatt的数据显示,截至2024年3月,北美共有851家电池相关设施(略少于700家公司)。其中超过80家是原材料加工厂,高于2020年的约25家,表明该行业正在增长或商品化,尤其是在上游和中游制造领域。进口限制,包括美国自2020年以来实施的与新冠疫情相关的供应管制以及中国对稀土的出口限制,造成了相当大的贸易中断。
关键 无人机电池 市场洞察摘要:
区域概览:
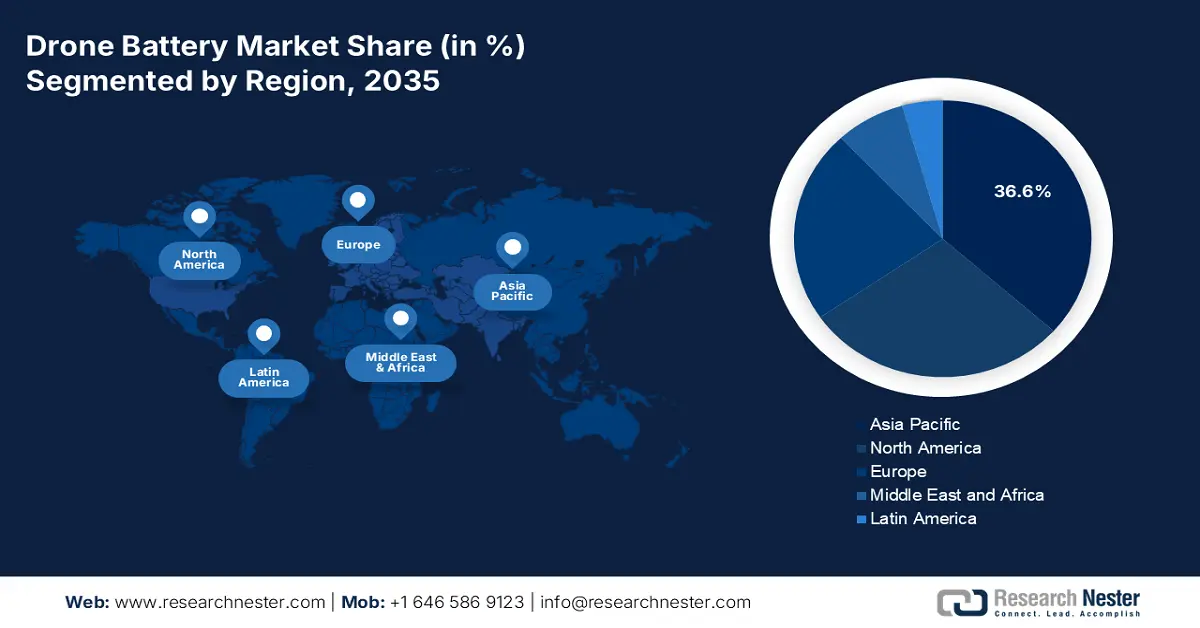
- 预计到 2036 年,亚太地区将占据无人机电池市场 36.6% 的份额,这主要得益于工业无人机机队的扩张,推动了无人机在商业、农业和国防领域的广泛应用。
- 预计到 2036 年,北美地区将占据 28.8% 的区域市场份额,这主要得益于无人机电气化和电池能量密度的提升,以及美国联邦航空管理局 (FAA) 大力推动的商业化举措。
细分市场洞察:
- 预计到 2036 年,锂聚合物 (LiPo) 电池将在无人机电池市场占据 47.4% 的份额,这主要得益于其轻量化结构、高放电效率以及可定制的外形尺寸,这些优势使其能够更好地支持空中应用。
- 预计到 2036 年,商用无人机市场将占据 41.7% 的份额,这主要得益于其在物流、农业、房地产和环境评估等领域的广泛应用,以及政府推动无人机集成的举措。
主要增长趋势:
- 无人机技术预算投入大幅增长
- MQ-25“黄貂鱼”/无人舰载航空
主要挑战:
- 原材料价格波动
- 环境和回收利用问题
主要参与者:Skydio Inc.、Amperex Technology Limited (ATL)、Amicell Amit Industries Ltd.、Genspow GmbH、Autel Robotics Inc.、Parrot SA、Gens Ace (Lithium Balance A/S)、EaglePicher Technologies LLC、Samsung SDI Co., Ltd.、EaglePicher(同上)或Denchi、Doosan Mobility Innovation Inc.、MaxAmps (MaxAmps Lithium Batteries)、RELiON Batteries、GP Batteries (GP Batteries Int’l Ltd.)。
全球 无人机电池 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:114 亿美元
- 2027 年市场规模:130.2 亿美元
- 预计市场规模:到 2036 年将达到 430.1 亿美元
- 增长预测:2027-2036 年复合年增长率 14.2%
主要区域动态:
- 最大区域:亚太地区(预计到2036年将占全球36.6%)
- 增长最快区域:北美地区
- 主导国家:美国、中国、日本、德国、韩国
- 新兴国家:印度、英国、澳大利亚、法国、加拿大
Last updated on : 31 August, 2026
无人机电池行业:增长动力与挑战
增长驱动因素
无人机技术预算投入巨大:电池是现代经济的基石,在消费电子产品、军事装备以及电网储能装置和电动汽车等清洁能源产品中都至关重要。过去十年,中国已成为该行业的领军力量。中国在从矿产开采到电池生产的价值链各个环节均占据主导地位;中国占据全球电池市场70%至90%的份额。韩国和日本曾是电池技术的市场巨头,如今市场份额已降至少数,而美国则位列第四。美国目前使用的电池主要依赖亚太地区的进口。
下一代电池有望在诸多性能指标上远超现有电池,例如重量和体积能量密度、功率密度、耐久性和充电速度。下一代电池有望为新一代可穿戴设备和无人机带来尖端功能。过去十年,美国政府为加强国内无人机电池供应链所做的努力已初见成效。2024财年预算提案拨款1.112亿美元用于无人机技术创新和安全维护的研发,其中包括610万美元用于研究和整合商业航天运营与国家空域,以及2110万美元用于无人机系统(UAS)安全研究。该预算还涵盖其他安全相关研究领域,包括无人机电池先进材料、持续适航性、结冰、飞机防火安全(例如燃料电池、锂电池和危险材料火灾的探测和防护)。
在全球范围内,军用或防空无人机的指数级增长得益于对商用无人机系统的巧妙改造。根据联合战争研究中心(CENJOWS)2023年9月的报告,除了美国之外,中国、以色列、土耳其和伊朗也作为军事无人机领域的竞争者迅速崛起。随着各国自主研发的战术作战无人机日趋成熟,现有无人机库存正在被武器化,打击、无人机情报、监视、巡飞、集群作战和反无人机等作战能力在水下、水面和空中领域都得到了提升。
MQ-1C“灰鹰”无人机:MQ-1C“灰鹰”美国陆军无人机系统提供实时全动态视频,并配备视距外和视距地面控制站及通信设备。2025财年计划支持“灰鹰”无人机重型燃料发动机的采购。这种新型发动机推进系统为MQ-1C“灰鹰”机队及其他武器系统提供切实可行的解决方案,确保其具备作战能力。该项投资还将有助于开发用于视觉导航的可靠位置导航与授时(A-PNT)系统。
MQ-1C 灰鹰预算
| ||||||||||||||||||||||||||||||
来源:美国国防部
MQ-25“黄貂鱼”/无人舰载航空:美国海军和无人舰载航空(UCA)任务控制系统(UMCS)项目正在合作开发无人机系统(UAS),以执行舰载航空联队(CVW)的监视、情报和侦察任务。MQ-25有望扩展CVW的任务范围,并缓解航母打击群自身ISR能力的不足。
海军暂定于 2026 财年部署 MQ-25 机队,并使其具备初始作战能力 (IOC)。
MQ-25“黄貂鱼”/无人舰载航空预算
| 2023财年 | 2024财年 2025财年 | |||||
| 研发测试与评估 采购 - MQ-25 采购 - UMCS | 数量 | 百万美元 | 数量 | 百万美元 | 数量 | 百万美元 |
| - 1 - | 250.9 748.2 134.7 | - 3 - | 220.4 596.3 152.7 | - - - | 220.4 596.3 152.7 | |
| 全部的 | 1 | 1,133.80 | 3 | 969.4 | - | 898 |

来源:美国国防部
国防部预算组合中显示的2025财年预算申请比2024财年总统预算申请增加了66亿美元。这45%的增幅归因于5G通信、C4I(指挥、控制、通信、计算机和情报)项目从任务支持类别重新分类,以及联合全域司令部(CJADC2)、敏捷软件开发、人工智能(AI)和网络中心化服务架构的资金调整。
2025财年C4I系统,单位:十亿美元
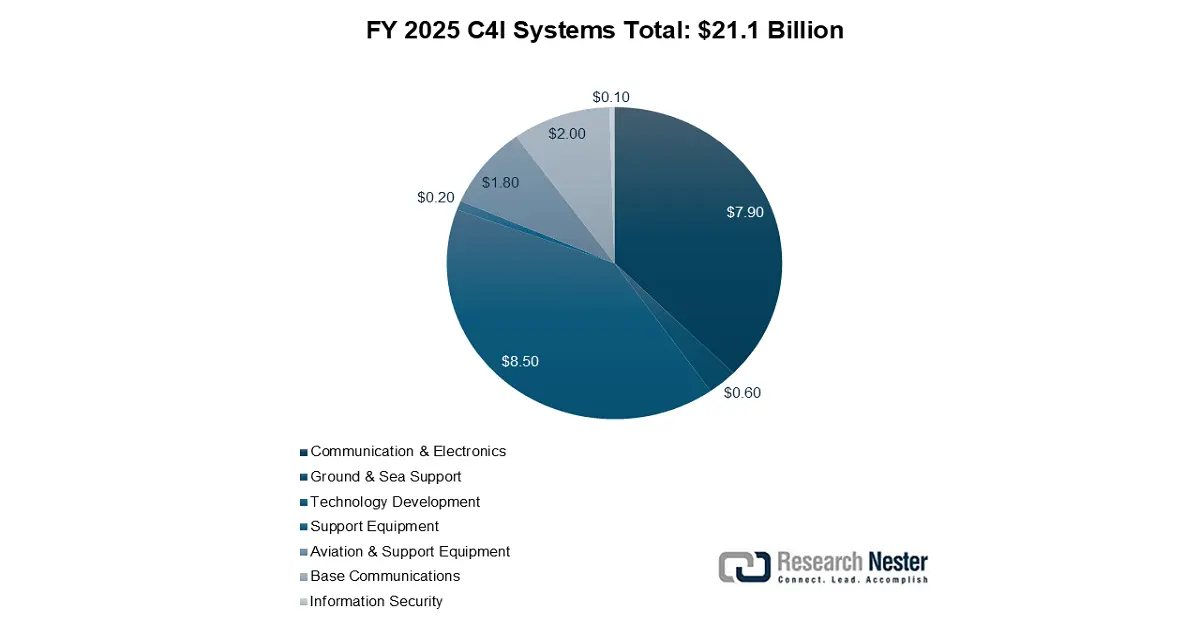
来源:美国国防部
2025财年总统专机项目(PB)体现了美国国防部为应对各种威胁而构建多层防御能力的战略;该项目包括现代化升级的第四代F-15EX和第五代F-35战斗机,以应对中国和俄罗斯运营或部署的先进技术飞机。该项目还包括通用和攻击直升机、无人机系统(UAS)、VC-25B总统专机更新换代(PAR)、有人侦察系统、KC-46A“飞马”加油机、下一代(第六代战斗机)空中优势作战系统以及B-21远程打击轰炸机的资金。该项目包含以下子项目:
• 战斗机(254亿美元)
• 货运飞机(45亿美元)
• 支持飞机(49亿美元)
• 无人机系统(24亿美元)
• 飞机支持(86亿美元)
• 技术开发(54亿美元)
• 飞机改装(99亿美元)
• 系统开发(1亿美元)
飞机及相关系统年度预算申请
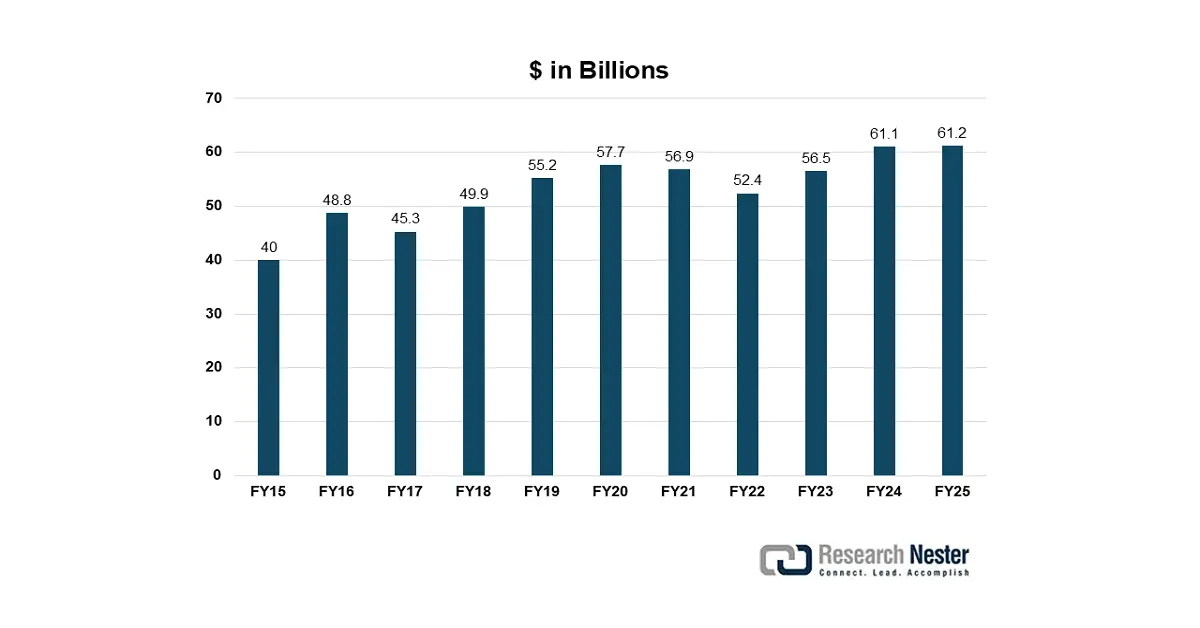
来源:美国国防部
- 对更长飞行时间和更高能量密度的需求:用户越来越希望电池拥有更高的能量密度,以便延长飞行时间、提供更大的有效载荷能力,并实现更远距离的操控,甚至远程操控。锂硅电池、固态电池和电池冷却系统等电池技术至关重要,同时模块化、可靠性、便携性和安全性方面的进步也同样重要。
- 电池系统及管理技术进步:智能电池管理系统 (BMS)、机器学习和操作员学习的发展正在不断增长,并在市场中创造了需求;人工智能/物联网实时健康监测、预测诊断和混合电池设计(例如锂离子电池 + 燃料电池)正在提高效率、安全性、运行正常运行时间,尤其是在国防和工业无人机应用方面。
挑战
原材料价格波动:无人机电池对锂、钴和镍等几种对现代生活至关重要的材料有着显著影响。这些关键材料的价格受制于采矿供应链瓶颈、地缘政治紧张局势以及产能极限处的供需不匹配。但这些不可预测的价格飙升事件会推高电池制造成本,并对利润率和利润造成下行压力,尤其对中小型无人机制造商而言更是如此。更复杂的是,中国在锂加工方面占据重要地位,从而引入了新的地缘政治供应风险。
环境和回收问题:锂离子电池是无人机的主要电池选择,但如果处理不当,可能会造成环境风险。例如,美国环境保护署 (EPA) 指出,只有一小部分锂离子电池得到回收利用。如果没有回收,就会造成环境风险,例如有毒物质泄漏到生态系统中,以及拆解过程中可能引发火灾。如果缺乏电池回收体系,不仅会错失循环经济利用的机会,监管机构也会加大对锂离子电池不当处置的监管力度。随着无人机的普及,这些环境问题将日益凸显,而污染和不可持续的后果将促使各国政府和原始设备制造商 (OEM) 投资于循环经济、闭环电池系统以及新型环保电池。
无人机电池市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
14.2% |
|
基准年市场规模(2026 年) |
114亿美元 |
|
预测年份市场规模(2036 年) |
430.1亿美元 |
|
区域范围 |
|
无人机电池市场细分:
电池类型细分市场分析
预计到2036年,锂聚合物(LiPo)电池将占据无人机电池市场47.4%的最大份额,这主要得益于其轻量化、高放电能力以及可定制化设计,使其能够满足各种空中应用的需求。空中应用依赖于轻量化储能的优势,而LiPo电池拥有卓越的能量重量比,因此既不会增加推进系统的额外重量,也不会降低飞行速度。它们能够延长飞行时间并提升导航性能,因此仍然是商用和军用无人机的首选电池。美国能源部已投入大量资源,通过强有力的研发项目,致力于开发下一代轻量化电池系统,从而大力发展LiPo生态系统。由于大多数商用无人机都将使用LiPo电池,随着无人机在农业和测绘等领域的应用日益广泛,预计市场对LiPo电池的需求也将随之增长。
无人机类型细分分析
预计到2036年,商用无人机领域将成为无人机电池市场增长最显著的领域,市场份额将达到41.7%,这主要得益于物流、农业、房地产、环境和基础设施评估等行业的快速增长。商用无人机注册量的激增表明,无人机正逐渐成为商业领域的重要组成部分。然而,为了充分提升商用无人机的运行性能,它们需要高性能电池,以实现更长的飞行时间、保持有效载荷重量、提高能源效率/飞行时间和飞行稳定性,尤其是在配送和测绘应用中。政府致力于精简预算,以促进无人机在农业、城市建设和城市规划等领域的应用,这也将有助于加速对电池的需求。
最终用途细分市场分析
预计到2036年,无人机电池市场中军工和国防领域将成为增长最显著的领域,市场份额将达到34.8%,这主要得益于无人机在情报、监视和侦察(ISR)、边境监控、战场侦察和其他战术用途中的广泛应用。因此,对可靠长续航电池的需求十分旺盛。美国国防部正致力于提升无人机系统的性能,并认识到作战无人机必须具备长续航能力、能够在寒冷天气下运行以及静音运行。这些需求推动了先进锂聚合物电池和固态电池技术的研究,这些技术专为满足作战无人机的高强度需求而设计。
我们对全球无人机电池市场的深入分析涵盖以下几个方面:
部分 | 子段 |
销售点 |
|
技术 |
|
应用 |
|
容量 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
无人机电池市场——区域分析
亚太市场洞察
预计到2036年,亚太地区无人机电池市场将占据36.6%的市场份额,这主要得益于锂离子电池和锂聚合物电池的主导地位,以及商业、农业、巡检和军事应用场景的不断扩展。中国、印度、日本、韩国和东南亚地区将继续推动无人机部署量的增长。工业无人机机队的快速增长正在加速研发高能量密度、快充性能更优的电池系统,以满足运营需求。
预计中国将占据该地区预测份额的大部分,中国国内市场主要采用锂离子和锂聚合物电池,这些电池可为监视、物流和农业无人机提供更长的可用飞行时间。在政府的支持下,研发和智能电池管理系统(BMS)的部署提高了效率,而中国的供应链能够提供先进的零部件,从而促进了该地区军用和民用无人机电池制造业的发展。
北美市场洞察
北美无人机电池市场预计将占据28.8%的市场份额,这主要归功于无人机电气化和电池能量密度的持续提升。该地区预计将在2027年至2036年间以惊人的复合年增长率增长。目前,美国占北美无人机市场总需求的86%以上。美国联邦航空管理局(FAA)对无人机集成和商用无人机大规模部署的大力监管支持,正在推动物流、监控和精准农业等领域对锂聚合物电池和固态电池的投资增长。
美国无人机电池市场预计在2025年至2036年间将以超过13.9%的复合年增长率增长,目标是在预测期结束时达到约21亿美元的市场规模。推动市场增长的重要因素包括商用无人机在基础设施巡检、最后一公里配送以及国防监控等领域的应用日益广泛。据美国能源部(DoE)统计,到2023年,美国锂离子电池的年产能将超过1100吉瓦时(GWh),这将支撑美国国内的电池需求。此外,美国在无人机专利申请方面也处于领先地位,去年非官方的无人机相关专利数量高达3700件。
欧洲市场洞察
预计在预测期内,欧洲无人机电池市场份额将达到22.6%。工业和农业应用领域的需求预计将持续增长,德国、法国、意大利、英国以及欧洲其他地区都将为这一增长做出贡献。欧洲的政策框架和对创新的推动也促进了更高效无人机电池(尤其是轻型锂电池)的普及。
无人机电池市场主要参与者:
- 深圳市大疆创新科技有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Skydio公司
- 安培科技有限公司(ATL)
- Amicell ?Amit Industries Ltd.
- Genspow GmbH
- Autel Robotics Inc.
- Parrot SA
- Gens Ace(Lithium Balance A/S)
- EaglePicher Technologies LLC
- 三星SDI有限公司
- EaglePicher(如上所述)或Denchi
- 斗山移动创新公司
- MaxAmps(MaxAmps 锂电池)
- RELiON电池
- GP电池(GP Batteries Int'l Ltd.)
无人机电池市场由几家主要厂商主导,其中 Skydio 和 ATL 均向原始设备制造商 (OEM) 供应高密度锂电池组。欧洲厂商 Genspow、Parrot 和 Gens Ace 凭借其专业的锂聚合物电池技术和良好的本地市场分销渠道,占据了各自的市场份额。印度厂商 Amicell Amit 在亚太地区和印度国内市场正迅速扩张。美国厂商 Skydio、EaglePicher、MaxAmps 和 RELiON 则专注于研发、智能管理系统以及与国防/商用平台的无缝集成。韩国三星 SDI 和斗山利用先进的化学技术和工业无人机合作伙伴,在商用和军用无人机领域实现多元化发展。马来西亚 GP Batteries 则以可持续发展为导向,提供可充电电池组和区域供应链优势。
以下列出了一些无人机电池市场的主要参与者:
最新发展
- 2025年5月,Lyten推出了其先进的锂硫(Li-S)电池系统,旨在提升国防和航空航天领域无人机的推进性能。据Lyten和Titan Dynamics公司称,该技术已使Titan Dynamics无人机以高达86英里/小时的速度飞行超过3小时。Lyten的目标是续航时间达到8小时。这种锂硫电池技术避免了在电池生产中使用镍、锰、钴和石墨,这对于符合《国防授权法案》(NDAA)以及确保美国供应链的韧性至关重要。这些电池轻巧且能量密度高,可实现更长的航程和更大的有效载荷,同时充分理解并满足军用和工业无人机自主运行的关键需求。
- 2025年5月,InoBat发布了专为军用无人机设计的E10电池。InoBat计划于2025年9月开始生产E10电池,其研发和测试资金来自4.01亿欧元的风险投资,其中1亿欧元是在2024年12月筹集的。E10电池可在15分钟内完成充电,有效载荷能力提升41%,飞行时间比标准电池提升61%。InoBat的E10电池符合北约标准,并且与该公司和国电科技合作的电动汽车项目是两个独立的项目。
- Report ID: 3027
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
