电池管理系统市场展望:
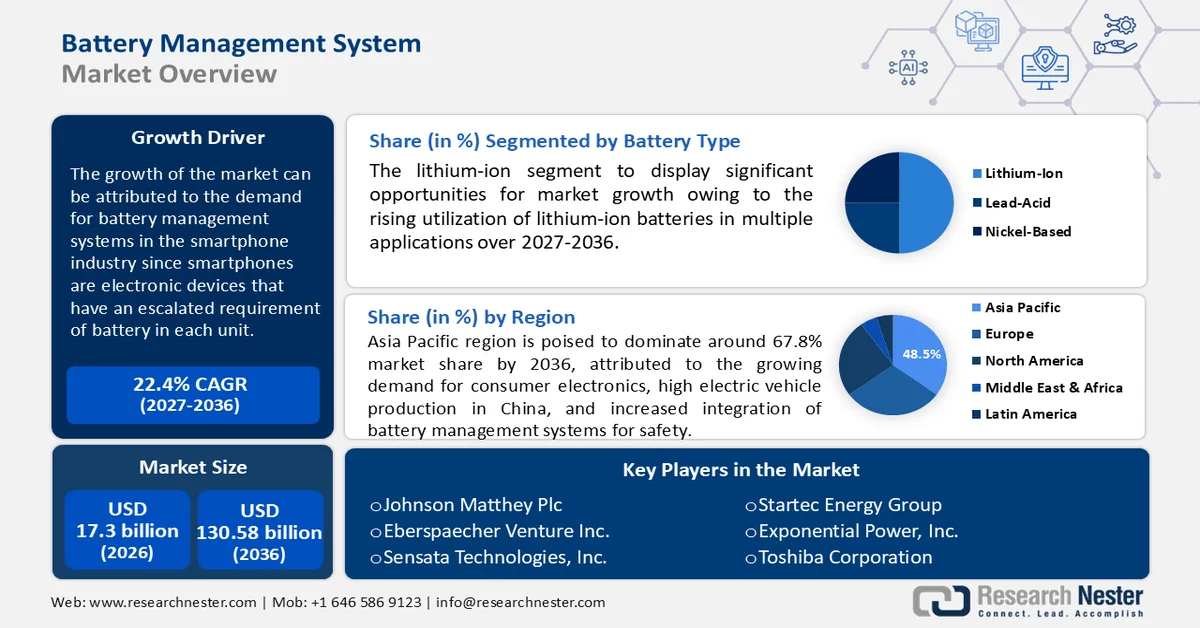
2026年电池管理系统市场规模为173亿美元,预计到2036年底将超过1305.8亿美元,在预测期(即2027-2036年)内复合年增长率超过22.4%。2027年,电池管理系统行业规模估计为211.8亿美元。
各行各业对高效储能解决方案的需求是电池管理系统(BMS)市场蓬勃发展的主要驱动因素。电动汽车、可再生能源系统和智能电网技术的日益普及,使得优化电池性能和延长电池寿命对BMS解决方案的需求日益增长。在此背景下,国际能源署(IEA)在2025年发布的报告显示,2024年全球电动汽车销量将超过1700万辆,占全球新车销量的20%以上,其中中国是主要增长动力,销量超过1100万辆,占全球电动汽车销量的近三分之二。报告还指出,在美国,电动汽车销量增长至160万辆,占新车销量的10%以上,这得益于清洁车辆税收抵免和各州政府的额外激励措施,因此,电池管理系统市场蕴藏着巨大的增长潜力。
2024年全球电动汽车行业:基于官方统计数据的销量、车队规模和区域增长分析
指标 | 全球的 | 中国 | 我们 | 欧洲 |
电动汽车销量(百万辆) | 17 | 11 | 1.6 | 3 |
电动汽车在新车销售中的份额 | 20% | 50% | >10% | 20% |
车队规模(百万辆) | 58 | - | - | - |
年增长率(2024 年与 2023 年相比) | +25% | +40% | +10% | 停滞不前 |
插电式混合动力汽车在电动汽车销量中的份额 | - | 约30% | - | - |
增程式电动汽车在电动汽车销量中的份额 | - | >10% | - | - |
政府激励措施 | 全球各地情况各异 | 以旧换新价(2,750 美元) | 7500美元清洁车辆税收抵免+州政府奖励 | 区域补贴逐步取消,二氧化碳目标不变 |
顶级OEM市场份额变化 | - | - | 特斯拉:60% → 38% | - |
资料来源:国际能源署
电池管理系统(BMS)市场的长期前景十分强劲,这得益于对下一代电池化学技术的研发投入巨大,以及电网级储能需求的日益增长。例如,2024年9月,美国能源部(DOE)宣布,已向由阿贡国家实验室和斯坦福大学牵头的两个能源创新中心团队拨款近1.25亿美元,用于推进下一代电池和储能技术的研究。这些团队将致力于开发更安全、更持久、用途更广泛的可充电电池的科学基础,并高度重视利用地球上储量丰富的材料来降低供应链风险。报告指出,阿贡国家实验室的储能研究联盟将专注于用于重型运输和电网储能的紧凑型电池,而斯坦福大学的水系电池联盟将探索用于长时电网应用的水系电池,这都表明BMS市场前景乐观。
关键 电池管理系统 市场洞察摘要:
区域亮点:
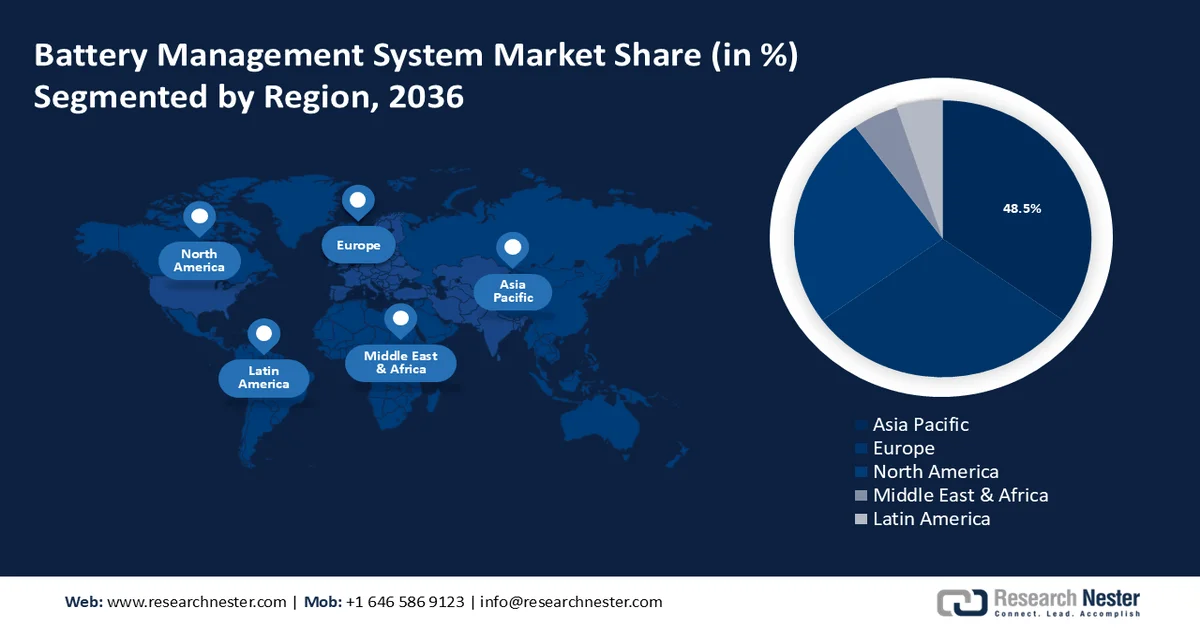
- 亚太地区预计将以 48.5% 的市场份额主导电池管理系统市场,这主要得益于强劲的电动汽车产量、领先的电池制造能力以及完善的供应链生态系统。
- 北美地区有望在 2027 年至 2036 年的预测期内实现显著增长,这主要得益于交通运输电气化的快速发展和锂离子电池贸易额的增长。
细分市场洞察:
- 预计到 2036 年,在电动汽车普及加速以及对电池性能和寿命不断提升的需求推动下,汽车领域在电池管理系统市场中将占据 59.5% 的份额。
- 预计到 2036 年,锂离子电池领域将占据相当大的份额,这主要得益于其高能量密度和高效率。
主要增长趋势:
- 可再生能源和储能系统的扩展
- 技术进步
主要挑战:
- 互操作性和标准化程度有限
- 热管理
主要参与者:德州仪器、亚德诺半导体、英飞凌科技、意法半导体、瑞萨电子、恩智浦半导体、Eberspaecher Vecture Inc.、Elithion Inc.、Nuvation Engineering, LLC、Lithium Balance A/S、LG Energy Solution、三星SDI、松下电器产业株式会社、博格华纳、马瑞利控股有限公司、比亚迪、森萨塔科技、施耐德电气、ABB有限公司、庄信万丰、电装株式会社
全球 电池管理系统 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:173 亿美元
- 2027 年市场规模:211.8 亿美元
- 预计市场规模:到 2036 年将达到 1305.8 亿美元
- 增长预测:22.4% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 48.5%)
- 增长最快的地区:北美
- 主要国家/地区:美国、中国、德国、日本、韩国
- 新兴国家:印度、巴西、墨西哥、印度尼西亚、越南
Last updated on : 31 August, 2026
电池管理系统市场——增长驱动因素和挑战
增长驱动因素
- 可再生能源和储能系统的扩展:太阳能、风能和其他可再生能源的快速增长,催生了对电网级和分布式储能的需求,而这些储能系统依赖于电池管理系统(BMS)来高效安全地管理电池组。BMS技术最广为人知的功能是平衡电力供应、稳定电网以及优化储能系统的充放电循环。在此背景下,国际能源署(IEA)于2024年10月发布的官方统计数据显示,2024年至2030年间,全球可再生能源装机容量预计将增长5500吉瓦,这大致相当于中国、欧洲、印度和美国目前的发电总和,其中太阳能光伏发电将贡献80%的增长。该统计数据还指出,到2030年,可再生能源预计将满足全球50%的电力需求,其在最终能源消费中的份额将上升至约20%(2023年为13%),这将有利于整个电池管理系统市场的发展。
- 技术进步:人工智能、预测分析和物联网功能的集成使电池管理系统 (BMS) 更加智能,从而实现异常检测和预测性维护。新型电池化学技术,例如固态电池和高压系统,需要更先进的 BMS 配置才能实现最佳性能和安全性,从而为推动电池管理系统 (BMS) 市场整体增长创造了有利环境。2025 年 11 月,LG 能源解决方案公司宣布,其集成式电池寿命管理解决方案 better.re 荣获 2026 年国际消费电子展 (CES) 车辆技术与先进移动出行类别的创新奖,这是电池公司首次仅凭借软件技术获得此项殊荣。better.re 是一款人工智能解决方案,利用机器学习和人工智能驱动的分析技术进行电池健康诊断和异常检测,使其能够满足市场增长的需求。
- 消费电子产品中可充电电池使用量的增长:笔记本电脑、智能手机、可穿戴设备和便携式设备的需求不断增长,而这些设备均使用可充电电池。由于电池管理系统 (BMS) 能够提升设备性能和安全性,因此这一因素推动了 BMS 市场的增长。2025 年 11 月,Voxdev 的报告指出,移动电话和互联网在发展中经济体的普及率正在迅速提高,数据显示,84% 的成年人拥有手机,其中智能手机被视为主要的互联网接入设备。报告还提到,在过去三个月使用过互联网的成年人中,67% 的人通过智能手机上网,这凸显了智能手机在教育、金融服务和数字包容性方面的重要作用。总体而言,这些数据表明强劲的需求将积极影响 BMS 市场的增长和市场地位。
挑战
- 互操作性和标准化程度有限:这是阻碍电池管理系统 (BMS) 市场扩张的主要障碍,因为目前不同电池类型、原始设备制造商 (OEM) 和应用领域缺乏通用的通信协议、数据格式和系统接口标准。大多数 BMS 解决方案使用专有协议,难以与第三方控制系统或能源管理平台集成。这降低了跨厂商兼容性,最终减缓了市场增长,因为开发人员必须为每个部署构建自定义接口。另一方面,缺乏互操作性也使电池整个生命周期内的升级和维护变得复杂,并限制了分析或诊断所需的数据交换,从而对该领域的普及产生了负面影响。
- 热管理:电池的性能和寿命对温度变化高度敏感。因此,有效的热管理对于防止过热和维持最佳运行至关重要。在此背景下,设计与电池管理系统 (BMS) 良好配合的紧凑型低成本热解决方案被认为是一项复杂的任务,尤其是在电动汽车或电网储能等高功率应用中。此外,热控制不足会导致加速磨损和降低系统整体效率,从而限制其在电池管理系统市场的普及。而且,集成温度传感器和冷却系统会增加设计的复杂性和单位成本,因此需要在性能、安全性和经济性之间取得平衡。
电池管理系统市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
22.4% |
|
基准年市场规模(2026 年) |
173亿美元 |
|
预测年份市场规模(2036 年) |
1305.8亿美元 |
|
区域范围 |
|
电池管理系统市场细分:
垂直段分析
在垂直行业细分领域,预计汽车行业将在预测期内占据电池管理系统(BMS)市场59.5%的最大份额。电池系统对电动汽车的性能和寿命至关重要。另一方面,由于减排目标和基础设施投资,电动汽车的普及率正在迅速增长。例如,2025年8月,福维亚海拉宣布在中国启动其12V锂电池管理系统的全球首个量产项目,该系统将用于新能源汽车。该公司指出,该系统能够对锂电池进行精确监控和智能控制,从而确保电池的最佳性能。因此,从战略角度来看,这将通过加速先进电池管理技术在电动汽车中的应用,提升该细分市场的主导地位,进而促进汽车行业的增长。
电池类型细分市场分析
预计到2036年底,锂离子电池(按电池类型划分)将在电池管理系统市场占据相当可观的份额。其高能量密度和高效率是推动该细分市场增长的主要因素。私营部门的创新和政府资助的研究正在巩固该细分市场在该领域的领先地位。2025年6月,美国能源部报告称,阿贡国家实验室和伊利诺伊理工学院的研究人员开发出一种锂空气电池,其能量密度是传统锂离子电池的四倍。此外,该设计采用了一种嵌入富锂纳米颗粒的固体陶瓷-聚合物复合材料,可在室温下实现稳定的四电子反应,从而为该细分市场的增长和发展提供了更广阔的空间。
拓扑分段分析
在所讨论的时间范围内,集中式系统预计将在电池管理系统 (BMS) 市场中实现显著增长。这种集中式 BMS 主要应用于电动汽车和电网储能等大型电池组,因为它能够简化对多个电芯的监控。在此背景下,德州仪器 (TI) 于 2023 年 1 月推出了新型高精度电池电芯和电池组监控器,可帮助汽车制造商最大限度地提高电动汽车的续航里程和安全性。该公司还指出,这些 BQ79718-Q1 和 BQ79731-Q1 器件在电压、电流和温度测量方面具有业界领先的精度,能够精确估算电池的荷电状态和健康状态。因此,预计未来几年,主要半导体制造商的此类技术发展将加速集中式 BMS 架构在电动汽车等高容量电池系统中的应用。
我们对电池管理系统市场的深入分析涵盖以下几个方面:
部分 | 子段 |
垂直的 |
|
电池类型 |
|
拓扑 |
|
系统集成 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
电池管理系统市场——区域分析
亚太市场洞察
亚太地区电池管理系统市场预计将成为全球最大的市场,在预测期内占据48.5%的市场份额。该地区的领先地位主要归功于其在电动汽车生产、电池制造和可再生能源领域的领先地位。该地区受益于政府的合理补贴、锂离子电池的本地化生产以及以中国、韩国和日本为中心的强大供应链。在此背景下,国际能源署(IEA)在2023年发布的报告显示,电池的需求和供应高度集中在中国,中国在全球锂离子电池生产中占据主导地位。此外,中国电池的产能占全球近85%。该报告还指出,关键矿物的开采和加工也同样高度集中,中国在生产最关键的材料方面处于领先地位,从而对电池管理系统市场的增长产生了积极影响。
中国电池管理系统市场是全球规模最大、最具影响力的市场之一,这主要得益于中国在全球电动汽车制造领域的领先地位以及大型储能项目的快速扩张。中国正经历着向可再生能源的转型,因此,电池管理系统市场也正从简单的监控工具发展成为集成智能系统,这对汽车和工业领域都至关重要。根据国际能源署(IEA)2025年发布的报告,中国在全球电动汽车电池供应链中处于领先地位,到2024年,其电池单体产量占全球总产量的80%。此外,中国还供应近85%的正极活性材料和超过90%的负极活性材料,使其在电池零部件制造领域几乎处于垄断地位。同时,中国提炼了全球约65%的锂和四分之三的钴,并在石墨开采和提炼方面占据主导地位,这些都为电池管理系统带来了巨大的增长机遇。
印度大力推进电动汽车发展,并将可再生能源并入电网,这正在推动印度电池管理系统(BMS)市场的增长。随着政府实施自力更生计划和生产激励措施,本土制造业发展势头强劲,为国内企业开发专有硬件和软件解决方案提供了有利机遇。2025年6月,印度新闻信息局(PIB)报道称,印度电力部启动了一项30吉瓦时(GWh)的储能系统可行性缺口资金计划,旨在扩大电池储能系统规模,吸引39.6亿美元的投资,并在2028年底前满足印度的储能需求。政府还将储能项目的ISTS豁免期限延长至2028年中期,并在2024-2025财年新增了创纪录的29.5吉瓦(GW)可再生能源装机容量,使总装机容量达到472.5吉瓦(GW),从而为未来几年市场的指数级增长奠定了基础。
北美市场洞察
交通运输行业的快速电气化和锂离子电池贸易的蓬勃发展是推动北美电池管理系统(BMS)市场增长的关键因素。该地区对高性能电动汽车的广泛关注以及严格的安全法规促使制造商选择先进的诊断和热管理技术。在此背景下,美国国会2025年11月发布的数据显示,2020年至2024年间,美国锂离子电池制造业实现了显著增长,产量增长了359%,国内组装产能也随之扩大。此外,在进口方面,预计2024年中国将供应69%的成品电池和33%的非铅酸电池零部件。另一方面,出口也大幅增长,尤其是对墨西哥的出口,这反映了产能和跨境贸易的增长,从而预示着BMS市场前景乐观。
由于众多大型汽车和科技公司的存在,美国市场已做好迎接大幅增长的准备,这为创新创造了竞争激烈的环境。政府旨在加强国内供应链和制造业独立性的举措也重塑了电池管理系统(BMS)的市场格局,加速了本地化硬件和专用电池控制技术的研发。2024年7月,国际能源署(IEA)指出,根据美国《基础设施投资与就业法案》,已拨款75亿美元用于在全国范围内建设50万个电动汽车充电桩网络。IEA表示,这些资金通过国家电动汽车公式计划进行管理,从而使各州能够部署公共充电和加氢基础设施。此外,该计划旨在通过确保可靠的充电服务来支持电动汽车的普及,从而为电池管理系统带来巨大的增长机遇。
加拿大丰富的关键矿产资源以及对构建国内端到端电动汽车供应链的重视,推动了加拿大电池管理系统市场的蓬勃发展。联邦和省级政府对大型电池制造厂的大量投资,以及与该地区汽车产业的跨境整合,有效地促进了加拿大市场的增长。2025年10月,加拿大政府宣布拨款超过2200万美元,用于八个项目,旨在加速电池创新和产能提升。此外,这些投资还旨在提高电池性能、降低成本、加强加拿大供应链并减少对环境的总体影响。因此,随着国内生产规模的扩大,加拿大正将自身定位为清洁能源和电池创新领域的领军者。
欧洲市场洞察
欧洲对可持续发展和循环经济原则的重视推动了电池管理系统市场的发展。该地区的增长主要得益于碳中和目标以及其成熟的汽车产业向全面电气化的快速转型。欧盟委员会于2025年12月宣布启动电池加速计划,旨在加强欧洲的电池制造生态系统,作为其清洁能源转型的一部分。报告指出,该计划将从创新基金中调动高达16亿美元的资金(资金来源于欧盟碳排放交易体系的收入),以支持电池生产商的产能提升。此外,随着欧洲大陆国内电池产能的扩大,市场正朝着支持二次利用和与可再生能源网络集成的智能系统方向发展。
德国的电池管理系统(BMS)市场正以显著的速度增长,这得益于其雄厚的汽车工程技术实力以及智能软件和云端诊断技术的融合。德国高度重视分布式储能和电网稳定,这推动了BMS功能的发展,确保这些系统对于交通运输和向可再生能源转型都至关重要。根据美国国立卫生研究院(NIH)2025年7月在德国发表的一篇文章,BMS的要求主要受国家、地区和国际标准的制约,这些标准涵盖硬件和软件组件。文章还指出,这些要求分为功能性要求(例如荷电状态和能量管理)和非功能性要求(例如可靠性和鲁棒性),并进一步细分为定性和定量标准。此外,该报告强调迫切需要更新和统一的标准,以提高安全性、互操作性和性能。
英国的净零排放目标和向零排放车辆的强制性转型正在加速英国电池市场的增长。政府支持的各项举措和大量资金也推动了英国电池市场的发展,这些举措和资金支持将电池技术从研发阶段转化为实际生产。根据英国政府于2023年11月发布的数据,英国电池战略概述了政府的愿景,即到2030年底在全球范围内构建具有竞争力的电池供应链。该战略的重点是设计和开发未来电池、增强国内制造业的韧性以及打造可持续的电池产业。该战略以“设计-制造-可持续”为核心,确保创新、供应链安全和可持续性,从而适应标准的市场增长。
电池管理系统市场主要参与者:
- 德州仪器(美国)
- Analog Devices, Inc.(美国)
- 英飞凌科技股份公司(德国)
- 意法半导体(瑞士)
- 瑞萨电子株式会社(日本)
- 恩智浦半导体公司(荷兰)
- 埃伯斯佩彻讲座公司(加拿大)
- Elithion Inc.(美国)
- Nuvation Engineering, LLC(美国)
- 锂平衡公司(丹麦)
- LG能源解决方案(韩国)
- 三星SDI(韩国)
- 松下电器产业株式会社(日本)
- 博格华纳公司(美国)
- 马瑞利控股有限公司(日本)
- 比亚迪股份有限公司(中国)
- 森萨塔科技公司(美国)
- 施耐德电气(法国)
- ABB有限公司(瑞士)
- 庄信万丰有限公司(英国)
- 电装株式会社(日本)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 德州仪器是公认的电池管理集成电路和集成电池管理系统 (BMS) 解决方案的领先供应商之一。该公司在精密模拟和嵌入式处理技术方面拥有强大的实力,能够增强电池监控、充电均衡和安全控制,而这些功能对于高性能锂离子电池系统至关重要。
- Analog Devices, Inc.是一家业内领先的厂商,以其高精度测量和信号处理能力而闻名,这些能力对于先进的电池管理系统 (BMS) 平台至关重要。该公司高度重视集成性、灵活性和高性能,使原始设备制造商 (OEM) 能够针对不同的电池化学体系和系统规模定制 BMS 解决方案。
- 英飞凌科技股份公司提供针对电动汽车、可再生能源存储和工业能源应用优化的功率半导体和电池管理系统 (BMS) 技术。该公司的解决方案高度专注于高效功率转换、热管理和安全功能,并与电池控制系统集成。
- LG能源解决方案是另一家为电动汽车和储能系统提供锂离子电池电芯和集成电池管理系统(BMS)的知名供应商。该公司正积极扩大全球产能,并与主要汽车制造商建立战略合作伙伴关系,以推进无线BMS和实时诊断技术的发展。
- 松下公司多年来致力于电池生产和电池管理系统(BMS)集成,为电动汽车、消费电子产品和储能系统提供BMS解决方案。其BMS解决方案高度重视强大的安全协议、可靠性和长使用寿命,并在汽车平台上得到广泛应用。
以下是一些在全球电池管理系统(BMS)市场运营的主要参与者名单:
电池管理系统市场由成熟的半导体公司以及能源和汽车系统集成商组成。LG Energy Solution、松下、三星SDI和比亚迪等OEM电池制造商将改进的BMS技术集成到电动汽车和储能系统中,而Elithion和Nuvation Engineering等专业开发商则专注于高压和电网储能解决方案。人工智能诊断、热安全增强、云连接以及与OEM厂商合作以扩大应用规模,是领先企业为巩固其市场地位而采取的策略。2025年12月,台达半导体与恩智浦半导体合作,宣布在2026年国际消费电子展(CES 2026)上发布了800V BMS平台以及车辆计算和区域控制器系统。该系统结合了台达的系统集成专长和恩智浦先进的汽车半导体技术。
电池管理系统市场企业格局:
最新发展
- 2026年2月,博格华纳宣布将与一家全球OEM厂商合作,扩展其电池管理系统项目,该项目基于2023年开始的生产。这款可扩展的模块化系统将支持新型纯电动汽车(BEV)和插电式混合动力汽车(PHEV)乘用车和轻型商用车,兼容高达800伏的电压。
- 2025年10月,恩智浦推出了业界首款内置电化学阻抗谱的电池管理芯片组,可直接在车辆上进行实验室级别的诊断。 该解决方案以纳秒级精度同步电池测量,从而提供对电池健康状况、安全性和快速充电性能的全面了解。
- 2024年12月,Marelli推出了基于EIS的汽车电池管理系统,结合人工智能和云端追踪技术,优化荷电状态(SoC)、工作状态(SoP)和剩余电池寿命,从而提升安全性、延长使用寿命并增加续航里程。
- Report ID: 3475
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
