弱视治疗市场展望:
2026年弱视治疗市场规模为42.1亿美元,预计到2036年底将达到62.9亿美元,在预测期(即2027-2036年)内复合年增长率约为4.1%。2027年,弱视治疗行业规模估计为43.8亿美元。
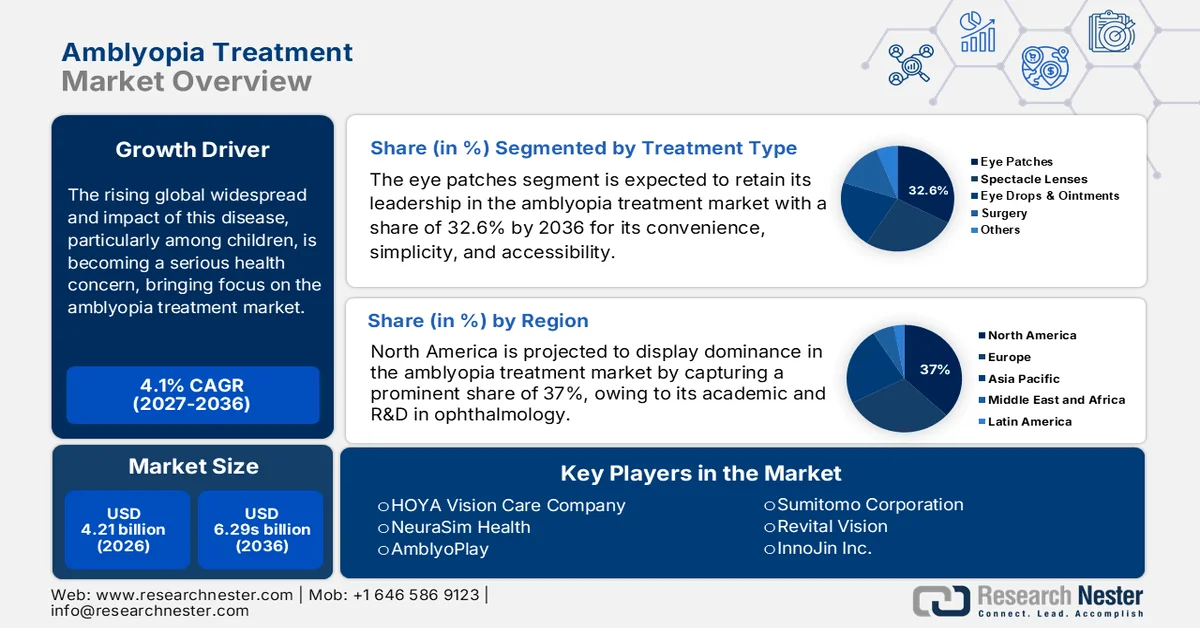
弱视在全球范围内的蔓延及其影响日益加剧,尤其是在儿童群体中,已成为一个严重的公共卫生问题,也使得弱视治疗市场备受关注。根据美国国家医学图书馆(NLM)2022年5月发布的一项研究,弱视患者的患病率为1.3%。研究结果还显示,不同地区的患病率存在差异。因此,早期诊断和干预已成为多个国际眼科组织的主要目标。他们致力于通过严谨的研发,寻找弱视的根本原因和最有效的治疗方法,从而改善治疗效果并延长治疗寿命,这进一步提升了该领域的关注度。
弱视的区域患病率(2022 年)
大陆 | 患病率(%) |
欧洲 | 2.6 |
北美 | 1.9 |
大洋洲 | 1.8 |
亚洲 | 1.1 |
南美洲 | 0.4 |
非洲 | 0.3 |
混合国家 | 0.7 |
资料来源:美国国家医学图书馆研究
随着医疗技术创新和政府推广举措的推进,弱视治疗市场正在不断扩张。市场关注的重点之一是通过规范支付方的诊断定价来降低经济门槛。为此,《预防医学报告》于2024年3月发表了一篇概率敏感性分析综述,评估了筛查的预算效率和健康效益。该综述得出结论:与不进行筛查相比,儿童弱视筛查的成本效益可能性高达92.5%,其增量成本效益比(ICER)为每质量调整生命年(QALY)17,466美元。此类研究表明,将早期检测融入传统方法能够带来令人鼓舞的结果。
现有疗法成本比较报告(2025 年)
治疗 | 期间 (周) | 总成本 (美元) | 每质量调整生命年成本(美元) |
眼镜 | 12 | 514.0 | 427.0 |
补丁 | 12 | 540.0 | 101.0 |
阿托品 | 16 | 652.0 | 151.0 |
光明之城 | 12 | 1951.0 | 618.0 |
治愈之眼 | 12 | 1564.0-1814.0 | 368.0-427.0 |
资料来源:《美国眼科学会(AAO)杂志》
关键 弱视治疗 市场洞察摘要:
区域亮点:
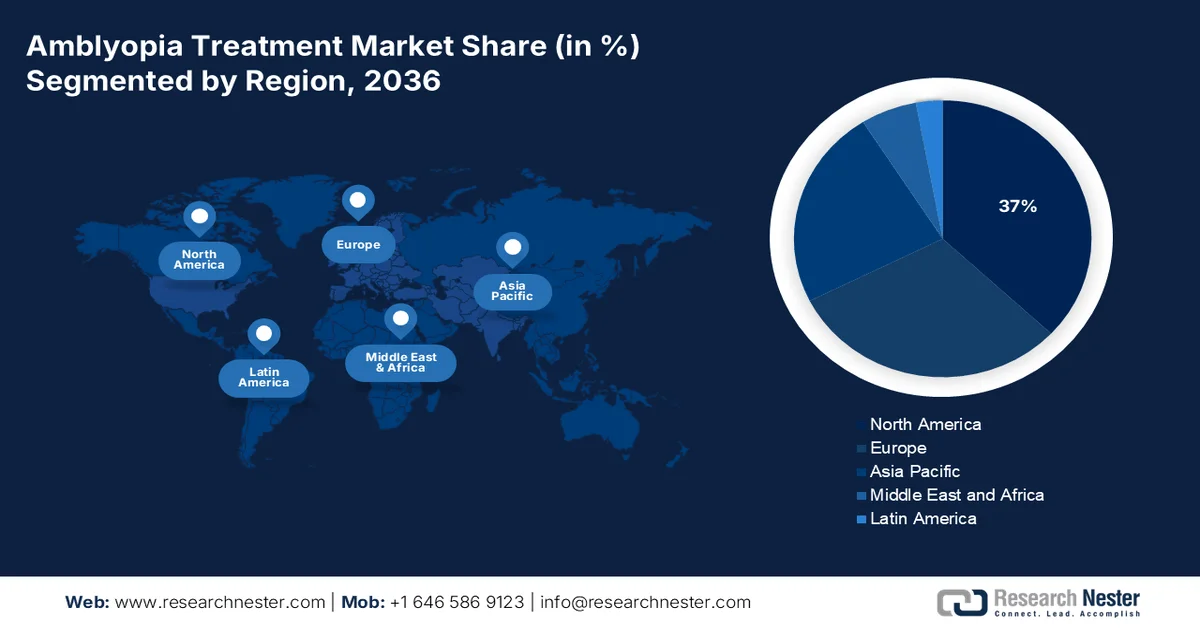
- 北美地区在弱视治疗市场占据主导地位,市场份额高达 37%。这主要得益于眼科领域的学术和研发实力,以及临床发现,预计到 2027 年至 2036 年,北美市场将保持强劲增长。
- 亚太地区的弱视治疗市场预计到 2027 年至 2036 年也将显著增长。近视的高发病率推动了弱视治疗需求的增长。
细分市场洞察:
- 预计到 2027-2036 年,药房细分市场将占据显著的市场份额,这主要得益于全球药房行业的扩张以及对处方治疗的支持。
- 预计到 2036 年,弱视治疗市场中的眼罩细分市场将占据 32.6% 的市场份额,这主要得益于眼罩的简便性、易用性和在早期弱视治疗中已被证实的有效性。
主要增长趋势:
- 日益关注眼科创新
- 治疗效果持续改善
主要挑战:
- 对疾病和治疗方法缺乏了解
- 经济障碍和报销有限
- 主要参与者:Revital Vision、NovaSight、HOYA Vision Care Company、NeuraSim Health、AmblyoPlay。
全球 弱视治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:42.1亿美元
- 2027年市场规模:43.8亿美元
- 预计市场规模:到2036年将达到62.9亿美元
- 增长预测:4.1%复合年增长率(2027-2036年)
主要区域动态:
- 最大区域:北美(到 2036 年份额将达到 37%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、德国、英国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
弱视治疗市场增长驱动因素和挑战:
增长驱动因素
- 眼科创新日益受到关注:技术进步正显著地丰富弱视治疗市场。随着越来越多的公司和机构投入资金并进行严谨的研发,有效且价格合理的治疗方案选择范围不断扩大。例如,2023年5月,南安普顿大学成立了一个由眼科专家、数学家和游戏设计师组成的联盟,旨在开发一款新的手机应用程序。该应用程序专门用于改善弱视儿童的视力障碍。此类创新,结合其他现有的数字解决方案,例如可穿戴设备和脑力训练方案,正在为该领域培养广泛的用户群体。
- 治疗效果持续提升:随着弱视患者数量和异质性的增加,全球弱视治疗市场参与者不断改进其产品线。例如,2024年9月,NovaSight公司公布了其最新研发产品CureSight在为期16周的评估中显著提升视力的结果。按方案分析的结论显示,与遮盖疗法相比,CureSight的平均视力提升幅度更高,达到0.05 logMAR,患者依从性也提高了10.1%。这表明治疗效果和患者依从性均在不断提高。因此,该行业正不断拓展其发展边界,带来更高的利润率和更强的患者参与度。
挑战
- 对疾病和治疗方法的认知不足:尽管弱视在儿童中很常见,但人们对弱视治疗市场的了解仍然有限。尽管欧洲和北美等高收入地区加大了投资,但由于缺乏完善的医疗体系,中低收入国家(LMICs)在这方面进展缓慢。此外,这些地区弱视发病率较低,导致大量患者缺乏相关知识,市场准入和治疗资源也存在差异。
- 经济障碍和有限的报销:弱视治疗市场中新一代技术的应用带来了更高的价格,使患者难以负担。经济条件较差的人群需要承担沉重的自费医疗费用,这是该技术广泛应用的主要障碍。因此,预算受限地区的低销售额可能会阻碍企业走向全球化,从而缩小该领域的影响力和覆盖范围。此外,这种差距抵消了创新解决方案的优势,限制了未来的发展。
弱视治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
4.1% |
|
基准年市场规模(2026 年) |
42.1亿美元 |
|
预测年份市场规模(2036 年) |
62.9亿美元 |
|
区域范围 |
|
弱视治疗市场细分:
治疗类型(眼罩、眼镜片、眼药水和眼膏、手术、其他)
根据治疗方式,预计到2036年底,眼罩疗法将占据弱视治疗市场约32.6%的份额。尽管该领域近年来取得了进展,但由于其便捷性、简易性和可及性,眼罩疗法仍然备受青睐。多项临床研究已证实该方法的有效性,尤其是在大脑发育阶段(7岁以下)。因此,该方法在全球范围内得到广泛应用。例如,美国国家医学图书馆(NLM)于2024年5月发表了一项关于眼罩疗法的随机对照试验,该试验纳入了334名欧洲居民。研究发现,早期组的治疗成功率更高,为67.0%,而延长光学治疗组(EOT)的成功率为54.0%。眼罩疗法主要应用于弱视的早期干预阶段。
分销渠道(药店、药房、大型超市和超市、电子商务)
就分销渠道而言,预计在预测期内,药店渠道将在弱视治疗市场中占据显著的收入份额。这些分销商的可靠性和知名度是该渠道增长的关键因素。该行业的不断扩张也印证了这一预测。根据IQVIA的统计数据,2022年美国处方药发放量为67亿张,年增长率为2.5%。这表明该领域正稳步发展。
我们对全球弱视治疗市场的深入分析涵盖以下几个方面:
治疗类型 |
|
分销渠道 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
弱视治疗市场区域分析:
北美市场分析
预计到2036年底,北美弱视治疗市场将占据约37%的市场份额。该地区在眼科领域的学术和研发实力正推动着这一领域的显著增长。持续的临床发现和对保持最高医疗标准的不懈努力,进一步促进了该领域的发展。例如,2025年2月,北达科他大学的一个研究团队启动了一项全国性临床试验,验证了虚拟现实(VR)头显在治疗儿童弱视方面的有效性。该研究在北美400家眼科机构开展,共纳入250名儿童,旨在推广Luminopia和Vivid Vision等可穿戴设备等技术解决方案的应用。
美国弱视治疗市场拥有完善的监管框架和全球领先的创新企业,发展前景广阔。日益增长的公众意识和遍布全国的眼科专科医疗机构网络,正吸引着该领域的领军企业加入这一蓬勃发展的市场。例如,2022年12月,NovaSight宣布其儿童弱视治疗药物CureSight在美国上市,此前该药物已获得美国食品药品监督管理局(FDA)的510(K)上市许可。此前,FDA于2021年10月批准了Lumiopia用于相同用途的申请。这一持续的批准记录进一步巩固了美国在该领域的领先地位。
加拿大拥有庞大的消费群体,且政府在减少视力障碍方面采取了有利的策略,这推动了弱视治疗市场的增长。根据美国国家医学图书馆(NLM)2020年7月的一项调查,加拿大每万居民拥有1.7名验光师,其中32个医疗区域的验光服务利用率较高。因此,加拿大正积极投资并致力于提高验光服务的普及率,从而提高早期发现和干预率。此外,视力丧失给加拿大带来了沉重的经济负担,促使加拿大在全国各地建设高端医疗设施,进一步刺激了该领域的需求。
亚太市场统计数据
预计亚太地区弱视治疗市场在预测期内将呈现显著增长。该地区近视发病率高,若不及时治疗,可能导致儿童在更年轻时患上弱视,这是推动该领域发展的重要因素。根据美国眼科学会杂志(AAO Journal)2021年6月发表的一份报告,东亚学龄儿童近视发生率高达90.0%,较过去十年增长了10.0%。该报告还强调了韩国弱视的患病率,首尔和韩国其他农村地区19岁男性应征入伍者的近视患病率分别为96.5%和83.3%。这些数据表明,弱视治疗市场拥有潜在的庞大消费群体,使其成为一个极具吸引力的市场。
印度正积极借鉴弱视治疗市场的先进技术,为国内眼科行业提供完善的解决方案。目前,印度高度重视研发新一代工具,以革新治疗方案和疾病管理方式。例如,2021年2月,此前凭借人工智能视觉疗法而广受欢迎的CureSee公司推出了面向弱视患者的全新虚拟版本CureSee 2.0。这些先行者正通过创新推动该领域的发展。
中国学龄儿童中高度近视的发病率正在上升。随着受影响人群数量的增加,弱视治疗市场的投资和利润空间也随之扩大。根据美国国家医学图书馆 (NLM) 2022 年的一篇文章,高度近视在中国中小学生中的患病率很高,女生患病率为 7.59%,男生为 6.43%。该报告还指出,随着学业的深入,高度近视的患病率持续上升。因此,考虑到高度近视与弱视之间的密切联系,我们可以得出结论,弱视治疗市场正在蓬勃发展。
弱视治疗市场主要参与者:
- 生动视觉
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 3M
- 兰卡斯尔国际有限公司
- 强生公司
- 特雷纳
- 好光
- HOYA视力保健公司
- Ortopad 美国
- NovaSight
- 复兴愿景
- NeuraSim 健康
- AmblyoPlay
全球弱视治疗市场的领导者们正在营造一个健康且竞争激烈的市场环境,以实现资本流入和利润增长的平衡。他们凭借着对行业的生存本能,不断通过每一次新产品的推出来提升自身实力,从而推动全球化发展。例如,2025年2月,RevitalVision携其突破性的数字视觉增强设备系列产品进军美国市场,这些设备可用于治疗包括弱视在内的多种眼部疾病。该公司与Launchpad Vision签署了合作协议,旨在将其技术推广至全美各地,为RevitalVision的发展奠定了坚实的基础。主要参与者包括:
最新发展
- 2025年2月,NeuraSim与QWR合作,推出了一款名为BeeVee的AI驱动型VR疗法,用于治疗弱视。这款可穿戴的非侵入式替代设备能够通过自适应训练进行远程疾病管理,重新训练大脑以改善视力。
- 2024年9月,AmblyoPlay推出了一项革命性技术——主动周边刺激(APS),旨在通过改善周边视觉来治疗弱视。 该解决方案旨在对视网膜周边区域进行可控刺激,从而提高患者的空间感知能力。
- Report ID: 7288
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
