制造业人工智能市场展望:
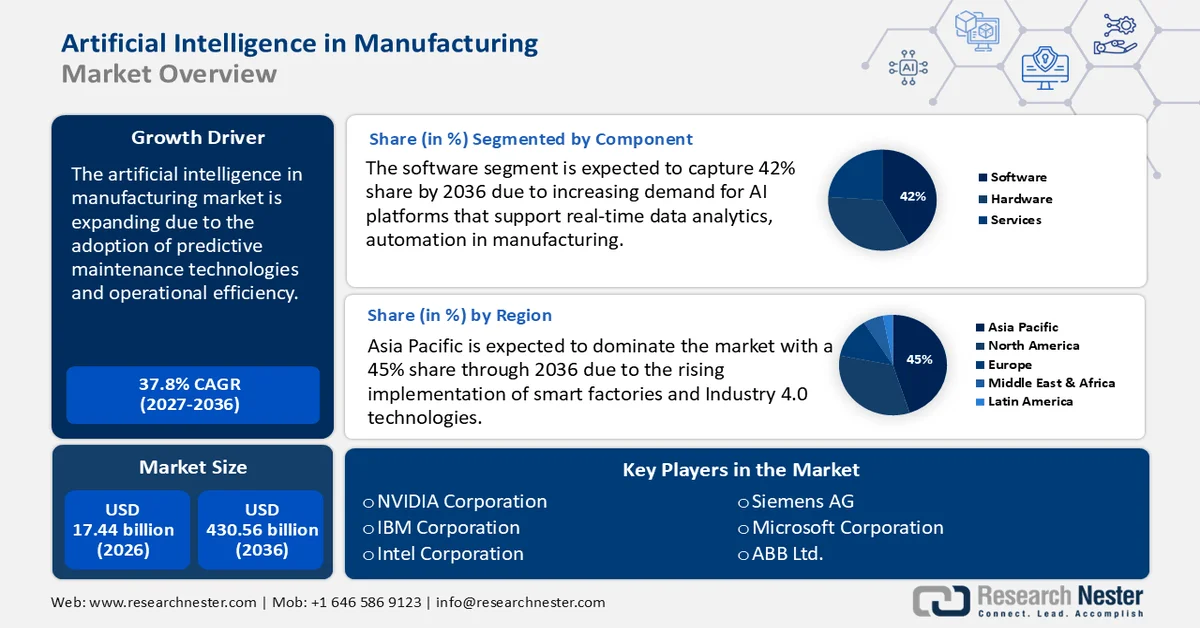
2026年,制造业人工智能市场规模为174.4亿美元,预计到2036年底将达到4305.6亿美元,在预测期(即2027-2036年)内,复合年增长率约为37.8%。2027年,制造业人工智能行业规模估计为240.3亿美元。
人工智能(AI)与制造业供应链的融合正在重塑全球贸易格局。美国和中国在人工智能制造供应链中占据主导地位,大量进口电子元件、专用硬件和关键原材料,包括稀土金属,这些原材料主要来自东南亚、非洲和拉丁美洲等地区。据美国人口普查局统计,2023年美国电子元件进口额超过3300亿美元,凸显了全球贸易在人工智能产业中的重要性。此外,美国国际贸易委员会(USITC)也注意到,对人工智能系统生产至关重要的工业机械和自动化设备的贸易持续增长,2022年美国出口额达到647亿美元。如此庞大的贸易量反映出各国在人工智能制造领域日益增长的相互依赖性,并强调了高效供应链运营对于维持生产周期的必要性。
人工智能在制造业的应用正在影响关键经济指标,包括生产者价格指数(PPI)和消费者价格指数(CPI)。就经济指标而言,PPI 和 CPI 都为制造业的价格趋势提供了宝贵的洞察。根据美国劳工统计局的数据,2023 年工业机械的 PPI 同比增长 6.5%,表明人工智能驱动的制造系统中原材料和零部件投入成本增加。此外,美国经济分析局(BEA)的报告指出,2023 年耐用品的 CPI 上涨了 3.1%,表明人工智能领域(包括机器人和自动化工具)的最终产品成本增加。此外,联邦政府对人工智能研究的资助大幅增长也体现了对技术创新投资的增加。2023 年,美国国家科学基金会(NSF)拨款超过 15 亿美元用于人工智能相关项目,凸显了人工智能在当代制造业实践中的战略意义。这些经济指标表明,当前环境复杂多变,人工智能系统的制造成本和全球原材料贸易都对市场动态产生至关重要的影响。
关键 制造业中的人工智能 市场洞察摘要:
区域亮点:
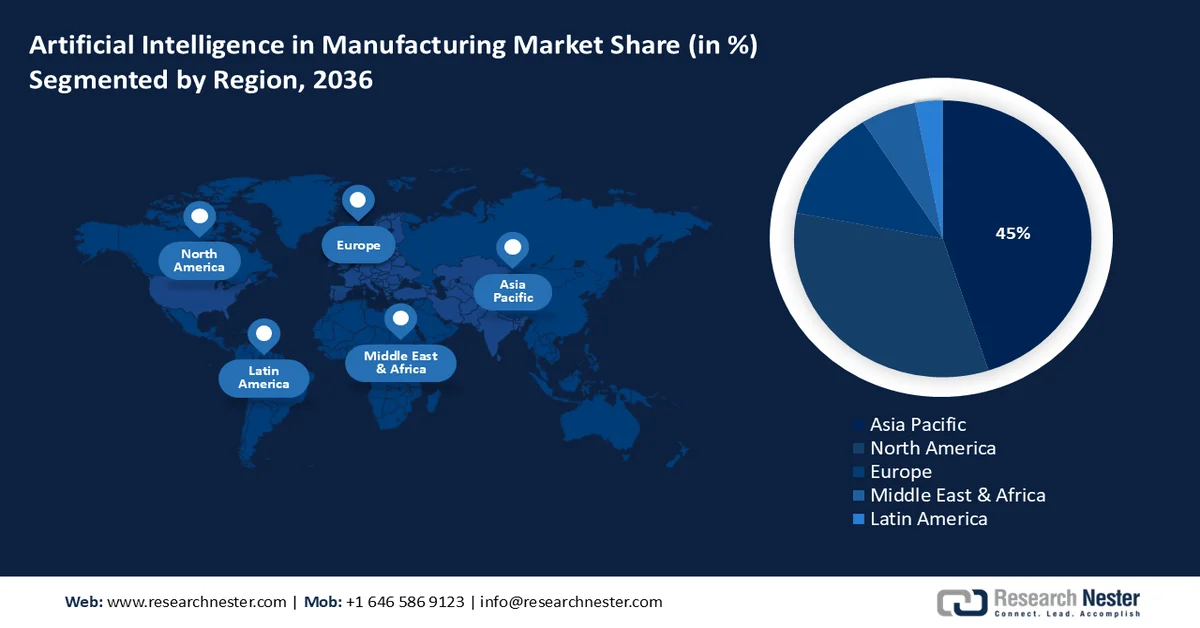
- 到 2036 年,亚太地区人工智能制造业市场份额将超过 45%,这主要得益于智能工厂和工业 4.0 技术的日益普及。
- 到 2036 年,北美市场也将占据相当大的份额,这主要得益于对高弹性自动化供应链、人工智能驱动的机器人技术的需求,以及监管机构对能源效率的重视。
细分市场洞察:
- 预计到 2036 年,制造业人工智能市场中机器学习细分市场将占据 46% 的市场份额,这主要得益于其分析复杂数据和实现预测性决策的能力。
- 预计到 2036 年,制造业人工智能市场中软件细分市场将占据 42% 的市场份额,这主要得益于对支持实时数据分析的人工智能平台的需求不断增长。
主要增长趋势:
- 预测性维护技术的应用及运营效率提升
- 技术进步及人工智能集成
主要挑战:
- 预测性维护技术的应用及运营效率
- 技术进步及人工智能集成
主要参与者:英伟达公司、IBM公司、英特尔公司、微软公司、通用电气(GE)、西门子公司、ABB有限公司、施耐德电气、库卡股份公司、三星电子、Civalue、塔塔咨询服务公司(TCS)。
全球 制造业中的人工智能 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:174.4 亿美元
- 2027 年市场规模:240.3 亿美元
- 预计市场规模:到 2036 年将达到 4305.6 亿美元
- 增长预测:2027-2036 年复合年增长率 37.8%
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 45%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、韩国
- 新兴国家:中国、印度、日本、韩国、泰国
Last updated on : 31 August, 2026
人工智能在制造业市场增长的驱动因素和挑战:
增长驱动因素
- 预测性维护技术的应用与运营效率:预测性维护技术的应用正在推动人工智能在制造业的普及。美国国家标准与技术研究院 (NIST) 的一份报告指出,人工智能驱动的预测性维护使制造商能够实时监测设备状态、预测故障并优化维护流程。这种方法可以最大限度地减少停机时间、降低维护成本并延长设备使用寿命。例如,通用电气航空集团已成功利用人工智能和机器学习进行预测性维护,从而将维护成本降低了 25%,并将发动机正常运行时间提高了 20%。
- 技术进步与人工智能集成:机器学习、自然语言处理和计算机视觉等人工智能技术正逐步融入制造系统,以促进质量管理、生产调度和流程自动化方面的创新。麦肯锡公司2022年4月发布的一份报告指出,在制造业中使用机器学习可以将效率提高10%至30%。这些创新对于最大限度地减少浪费、提高产品质量和提升产量至关重要。这些技术的应用已显著提高了缺陷识别率,并将生产成本降低了12%至15%。
人工智能在制造业市场中的重大技术创新
人工智能在制造业的融合正在改变各行业的运营方式,显著提升关键流程的效率和精准度。预测性维护能够实现对设备的持续监控。人工智能增强的机器人和自动化技术,尤其是协作机器人,在提高精度的同时,也减轻了劳动密集型作业的负担。在质量控制领域,计算机视觉等人工智能技术能够及早识别缺陷,提高产品质量的一致性,半导体公司采用SAP解决方案便是最好的例证。人工智能还通过实现更智能的库存管理和需求预测,革新了供应链,帮助电子公司最大限度地减少库存短缺和过剩。这些发展不仅改善了当前的运营,也正在改变全球制造业的战略走向。
技术 | 行业 | 影响 | 公司 |
预测性维护 | 航空航天制造 | 维护成本降低 23%。 | 通用电气航空 |
机器人流程自动化 (RPA) | 汽车、电子产品 | 65.4% 的装配线使用人工智能 | 特斯拉 |
供应链优化 | 零售业、制造业 | 人工智能物流领域年复合增长率达 23.8% | 亚马逊 |
计算机视觉 | 电子、汽车 | 缺陷率降低 28% | 丰田 |
生成式设计 | 汽车、航空航天 | 节省15-20%的材料成本 | 宝马 |
挑战
- 高昂的初始成本和投资回报率的不确定性:实施人工智能技术需要在基础设施、熟练工人以及系统集成方面投入大量前期成本。这些成本对众多中小制造商而言构成了一大挑战。此外,人工智能项目的投资回报率并非总是确定的,导致企业在没有明确的财务依据的情况下不愿投入资源。国际贸易管理局 (ITA) 的一份报告显示,超过 40% 的制造商认为预算限制是采用智能制造技术的主要障碍。
- 数据质量和集成方面的挑战:人工智能系统高度依赖大量精确且一致的数据。然而,在制造业环境中,数据通常分散在遗留系统中,格式各异,或质量低下。这给人工智能的训练及其有效性都带来了巨大挑战。据美国国家标准与技术研究院 (NIST) 称,数据质量不足和缺乏互操作性是阻碍人工智能在美国制造业应用的主要技术挑战之一。
制造业人工智能市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
37.8% |
|
基准年市场规模(2026 年) |
174.4亿美元 |
|
预测年份市场规模(2036 年) |
4305.6亿美元 |
|
区域范围 |
|
制造业人工智能市场细分:
组件细分分析
由于对支持实时数据分析和制造自动化的AI平台的需求不断增长,预计到2036年,制造业人工智能软件市场将占据42%的份额。制造商越来越多地选择这些解决方案来优化工作流程并提升决策能力。此外,基于云的AI解决方案的兴起使实施更具可扩展性和经济性。同时,AI驱动的软件能够降低运营成本并提升设备性能,这正在加速其在各行业的应用。西门子和微软于2024年2月开展的合作是制造业AI软件应用的一个重要案例。该联盟旨在创建AI助手,以辅助生产车间的员工提高生产效率和安全性。
技术细分分析
由于机器学习 (ML) 能够分析复杂数据并实现预测性决策,预计到 2036 年,其在制造业人工智能市场中的份额将达到约 46%。机器学习算法的应用能够增强流程自动化,预测设备故障,检测缺陷,并辅助设备维护。随着各行业向更先进的自动化制造模式发展,人工智能应用中对机器学习的需求日益增长。顶尖科技公司纷纷采用这种集成方式,以简化和优化制造流程。例如,2021 年 6 月,博世在其位于德累斯顿的晶圆制造厂和南卡罗来纳州查尔斯顿的工厂,将机器学习技术集成到其全球制造运营中。该公司在其内部人工智能系统中运用机器学习,及早识别潜在故障,从而加快生产进度。
我们对全球市场的深入分析涵盖以下几个方面:
成分 |
|
技术 |
|
应用 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
制造业人工智能市场区域分析:
亚太市场洞察
由于智能工厂和工业4.0技术的日益普及,预计到2036年,亚太地区将以45%的市场份额占据主导地位。世界各国政府都在大力投资人工智能驱动的自动化,以提高生产力。因此,诸如“数字印度”和“工业5.0”等举措正在推动智能工厂技术的应用,进而促进人工智能融入供应链和生产流程。例如,日立在2024年于东南亚推出了一个人工智能驱动的工业平台,旨在通过利用实时数据来提升工厂运营效率。从电子到汽车等众多制造业都在利用预测性维护和流程自动化来提高工作效率。此外,人工智能和数据分析领域专业人才数量的不断增长也进一步推动了这一增长。
中国制造业人工智能市场的发展动力源于其成为全球智能制造领导者的国家目标,并得到了政府和私营企业的大量投资支持。“中国制造2025”倡议强调了自动化、机器人技术和人工智能增强型质量控制对于提升国际竞争力的重要性。与其他国家相比,中国拥有无可比拟的庞大数据集,这些数据集利用机器学习算法来检测缺陷和优化流程。百度和华为等国内主要科技公司正与工厂合作,开发专为本地生产设计的专有人工智能模型。
韩国制造业人工智能市场正蓬勃发展,这主要得益于对高度自动化、半导体和消费电子产品的重视。此外,韩国政府的人工智能国家战略也推动了这一增长,该战略旨在将人工智能融入生产流程,以提高生产精度并最大限度地减少停机时间。三星和LG等实力雄厚的中小型企业的存在,也对人工智能技术的创新和应用起到了重要作用。
北美市场洞察
预计北美将在2027年至2036年间占据相当大的市场份额。在北美,由于对具有弹性、自动化供应链的需求,市场正在不断扩张。先进的研发设施和风险投资渠道推动了人工智能驱动的机器人技术和数字孪生技术的发展。鉴于监管机构对能源效率和可持续性的重视,制造商被鼓励采用人工智能进行智能能源管理。
由于汽车、航空航天和电子行业对创新的需求不断增长,美国制造业人工智能市场正在扩张。美国制造商正在采用人工智能技术来简化复杂的流程、提高精度并避免人为错误。美国的科技环境鼓励初创企业与成熟企业合作,以促进技术进步。例如,2023年6月,洛克希德·马丁公司与Xaba公司合作,将人工智能驱动的认知机器人技术应用于飞机机身制造,使机器人精度提高了十倍,并提高了铝制测试板钻孔作业的效率。这最终降低了航空航天领域的生产成本。
在加拿大,随着该国优先发展可持续制造和绿色技术,人工智能在制造业市场正迅速崛起。在政府对清洁技术项目的支持下,人工智能正被用于提高工业流程中的能源效率并减少浪费。此外,加拿大强大的学术研究基础设施也促进了人工智能驱动型创新的发展。近期的一项创新是Clearpath Robotics公司于2024年10月推出的Husky A300。这款专为农业和采矿作业打造的自主移动机器人,可将物料搬运效率提高25%,充分展现了人工智能如何提升各行业的运营效率。
制造业人工智能市场参与者:
- 英伟达公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- IBM公司
- 英特尔公司
- 微软公司
- 通用电气(GE)
- 西门子股份公司
- ABB有限公司
- 施耐德电气
- 库卡股份公司
- 三星电子
- Civalue
- 塔塔咨询服务公司(TCS)
制造业人工智能市场竞争异常激烈,英伟达、IBM 和西门子等主要厂商在人工智能硬件、软件和工业自动化解决方案领域处于领先地位。关键战略举措包括对研发进行大量投资、打造人工智能集成产品线以及建立合作伙伴关系,以促进增长并满足全球范围内对智能制造和自动化日益增长的需求。以下是制造业人工智能市场的一些领先企业:
最新发展
- 2024年3月,小米在中国昌平推出一座由人工智能驱动的全自动化制造工厂。该工厂无需人工干预即可持续运行,每秒生产一部智能手机,并通过实时通信和专有人工智能系统优化其性能。
- 2024年3月,NVIDIA推出6G研究平台,为研究人员提供推进下一代无线技术发展所需的工具。该平台集成了人工智能技术,支持云无线接入网(RAN)技术,并通过将数万亿台设备连接到云基础设施来推动6G的发展。
- Report ID: 3767
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
