암 보조 치료 약물 시장 전망:
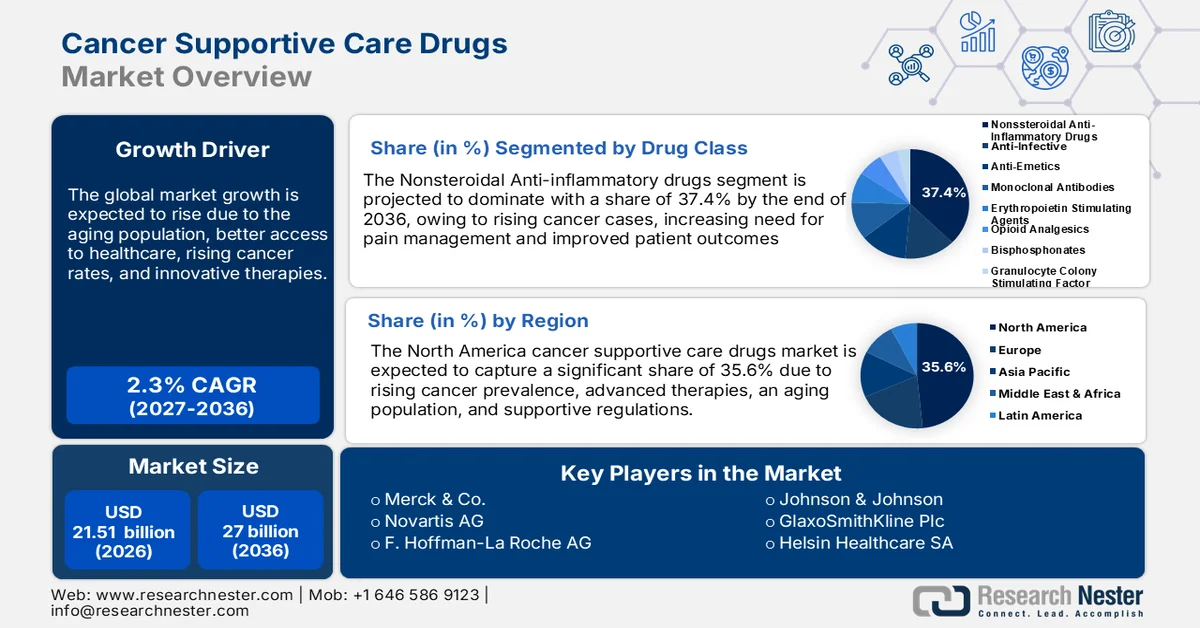
암 보조 치료 약물 시장 규모는 2026년 215억 1천만 달러였으며, 2027년부터 2036년까지 연평균 약 2.3%의 성장률을 기록하며 2036년 말에는 270억 달러에 이를 것으로 예상됩니다. 2027년 암 보조 치료 약물 산업 규모는 220억 달러로 추산됩니다.
세계보건기구(WHO)에 따르면 2050년까지 3,500만 건 이상의 새로운 암 환자가 발생할 것으로 예측되며, 이는 2022년 추정치인 2,000만 건에서 77% 증가한 수치입니다. 고령화, 생활 방식 변화, 환경적 요인 등 여러 가지 이유로 전 세계적으로 암 발병률이 증가함에 따라 효과적인 치료제에 대한 수요도 크게 늘어나고 있습니다. 이러한 약물은 화학요법, 방사선 치료, 면역요법과 같은 종양 치료의 합병증을 관리하는 데 필수적이며, 통증, 피로, 메스꺼움, 빈혈과 같은 부작용을 완화하는 데 도움을 줍니다.
또한, 면역요법, 표적 치료, 맞춤형 의학을 포함한 최근 종양 치료의 혁신은 생존율을 크게 향상시키고 환자들에게 더 다양한 치료 선택권을 제공했습니다. 그러나 이러한 첨단 치료법은 면역 관련 이상반응(irA)과 같은 심각한 부작용을 동반하는 경우가 많습니다. 환자들은 염증, 피로, 장기 독성 등의 합병증을 관리하기 위해 지속적인 약물 치료가 필요합니다. 면역요법의 도입이 증가함에 따라 효과적인 해결책에 대한 수요가 증가하고 있으며, 이는 시장 확대를 촉진하고 암 보조 치료제 시장의 전반적인 성장을 견인하고 있습니다.
키 암 보조 치료 약물 시장 통찰 요약:
지역별 주요 특징:
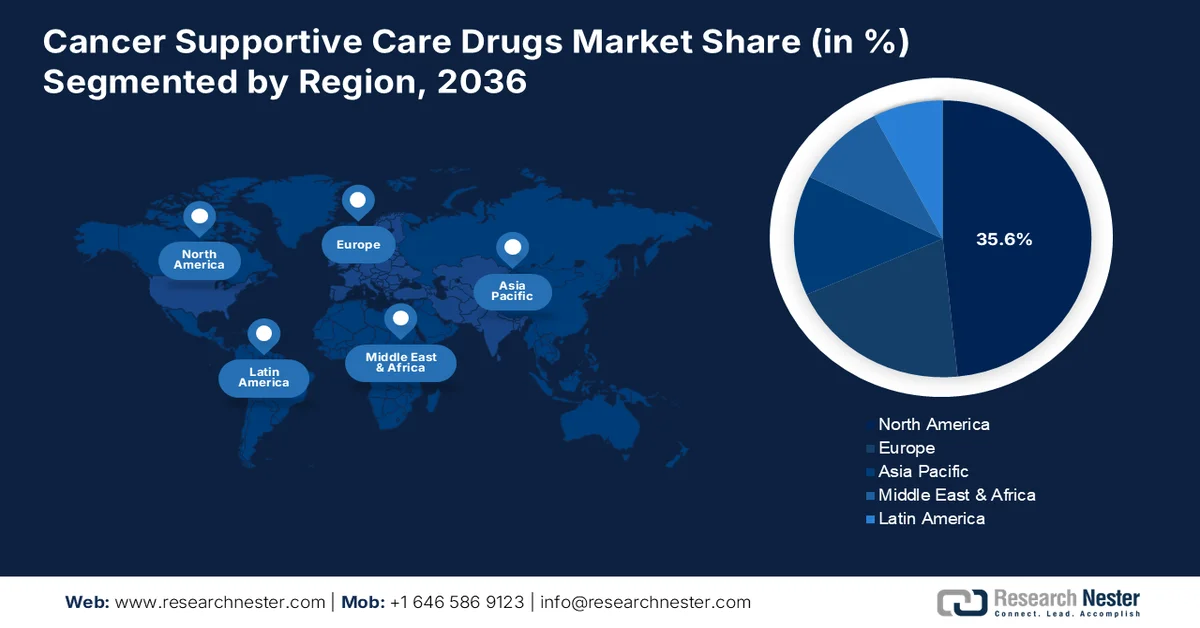
- 북미는 고령화, 생활습관 관련 위험 요인, 정부 투자에 힘입어 암 보조 치료제 시장에서 48.4%의 점유율을 차지하며 2027년부터 2036년까지 성장을 견인할 것으로 예상됩니다.
- 아시아 태평양 지역의 암 보조 치료제 시장은 발전하는 의료 시스템과 종양학 분야에 대한 투자 증가에 힘입어 2036년까지 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
세그먼트 분석:
- 비스테로이드성 항염증제(NSAID) 시장은 통증 관리 효과 및 개선된 NSAID 제형에 힘입어 2036년까지 37.4%의 시장 점유율을 차지할 것으로 예상됩니다.
주요 성장 추세:
- 약물 전달 시스템 강화
- 환자 인식 증가
주요 과제:
- 복잡한 약물 상호작용
- 오피오이드 기반 통증 관리와 관련된 규제 및 윤리적 문제
- 주요 기업: 존슨앤존슨 서비스, 헤론 테라퓨틱스, 노바티스.
글로벌 암 보조 치료 약물 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:215억 1천만 달러
- 2027년 시장 규모:220억 달러
- 예상 시장 규모:2036년까지 270억 달러
- 성장 예측:연평균 2.3%(2027-2036년)
주요 지역 역학:
- 가장 큰 지역: 북미(2036년까지 점유율 48.4%)
- 가장 빠르게 성장하는 지역: 아시아 태평양
- 지배 국가: 미국, 독일, 일본, 영국, 프랑스
- 신흥국: 중국, 인도, 일본, 한국, 브라질
Last updated on : 31 August, 2026
암 보조 치료 약물 시장 성장 동인 및 과제:
성장 동력
- 약물 전달 시스템 강화: 주사제 제형 및 서방형 제제와 같은 약물 전달 시스템의 기술 혁신은 암 보조 치료제 시장을 변화시키고 있습니다. 예를 들어, 브리스톨 마이어스 스큅(Bristol Myers Squibb)의 FDA 승인 크라자티(KRAZATI)는 세툭시맙(cetuximab)과 병용하여 진행성 직장결장암에 대한 표적 치료를 제공함으로써 효능과 치료 결과를 향상시킵니다. 이러한 발전은 정확한 용량 투여를 보장하고, 입원 횟수를 줄이며, 부작용을 최소화하여 환자의 편의성과 재활 치료 순응도를 높입니다. 결과적으로, 고도화된 보조 치료제에 대한 수요가 증가하고 있으며, 이는 암 보조 치료제 시장의 성장에 크게 기여하고 있습니다.
- 환자들의 인식 제고: 의료 소비자 및 의료 서비스 제공자들은 시술 후유증 관리의 중요성에 대해 잘 알고 있습니다. 이러한 인식 제고는 환자들이 메스꺼움, 피로, 통증과 같은 증상을 완화할 수 있는 해결책을 적극적으로 찾으면서 보조 치료제에 대한 수요를 촉진합니다. 개선된 교육, 환자 옹호 및 홍보 프로그램은 환자들이 정보에 입각한 의료 결정을 내릴 수 있도록 지원합니다. 더 많은 환자들이 증상 관리에 집중함에 따라 암 보조 치료제 시장은 상당한 성장을 경험하고 있습니다. 이러한 성장은 환자들의 삶의 질 향상을 보장하며, 개선된 관리 전략은 앞으로도 지속될 것으로 예상됩니다.
도전 과제
복잡한 약물 상호작용 : 악성 종양 환자는 종종 여러 치료를 동시에 받기 때문에 치료 결과에 영향을 미칠 수 있는 약물 상호작용의 위험이 증가합니다. 일부 보조 치료제는 화학 요법, 표적 치료 또는 면역 요법과 상호작용하여 치료 효과를 감소시키거나 추가적인 부작용을 유발할 수 있습니다. 따라서 안전하고 효과적인 치료를 위해서는 종양 전문의와 약사 간의 긴밀한 협력과 함께 신중한 모니터링, 용량 조절이 필수적입니다. 이러한 상호작용 관리는 환자 치료를 최적화하고 합병증을 최소화하는 데 매우 중요하며, 육종 치료에서 개인 맞춤형 치료 전략의 필요성을 강조합니다.
- 오피오이드 기반 통증 관리 의 규제 및 윤리적 문제 : 오피오이드 기반 지속 치료는 심각한 암 관련 통증 관리에 필수적이며, 환자의 편안함과 삶의 질을 크게 향상시킵니다. 그러나 이러한 약물은 중독, 오용 및 의존성 위험 때문에 엄격한 규제를 받습니다. 남용 방지를 목표로 하는 엄격한 처방 규제는 효과적인 통증 완화가 절실히 필요한 악성 종양 환자에게 장벽을 만들 수 있습니다. 이러한 규제 문제는 통증 관리 선택의 공백을 초래하며, 안전성과 적합성을 모두 보장하는 균형 잡힌 정책이 필요합니다.
암 보조 치료 약물 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
2.3% |
|
기준연도 시장 규모(2026년) |
215억 1천만 달러 |
|
예측 연도 시장 규모(2036년) |
270억 달러 |
|
지역적 범위 |
|
암 보조 치료 약물 시장 세분화:
약물 분류 (비스테로이드성 항염증제, 항감염제, 항구토제, 단클론 항체, 에리트로포이에틴 자극제, 오피오이드 진통제, 비스포스포네이트, 과립구 집락 자극 인자)
약물 종류별로 살펴보면, 비스테로이드성 항염증제(NSAID) 부문은 2036년까지 암 보조 치료제 시장의 약 37.4%를 차지할 것으로 예상됩니다. 이 부문의 성장은 암 관련 통증, 염증 및 약물 부작용 관리에 효과적이라는 점에 기인합니다. 악성 종양 환자가 증가함에 따라 보다 안전하고 비마약성 진통제에 대한 수요가 증가하고 있습니다. 안전성이 향상된 NSAID 제형의 개발 또한 시장 성장을 촉진하고 있습니다. 예를 들어, 다나-파버 암 연구소(Dana-Farber Cancer Institute, Inc.)는 2024년 6월, 셀레콕시브(celecoxib)가 PIK3CA 유전자 변이가 있는 3기 대장암 환자의 생존율과 무병 생존율을 유의미하게 향상시킨다는 임상 시험 결과를 발표하여 시장 성장을 견인했습니다.
유통 채널(병원 약국, 일반 약국, 조제 약국)
유통 채널별로 살펴보면, 병원 약국 부문이 예측 기간 동안 암 보조 치료 의약품 시장에서 상당한 점유율을 차지할 것으로 예상됩니다. 이 부문은 암 발병률 증가로 인해 통증 조절제, 항구토제, 면역억제제에 대한 수요가 증가하면서 성장하고 있습니다. 병원은 일차 치료 센터로서 환자에게 시의적절한 치료 약물을 제공할 수 있도록 합니다. 또한, 종양학 치료법의 발전으로 약물 투여 및 환자 모니터링을 위한 전문 약국 서비스가 필요해졌습니다. 병원 기반 치료를 장려하는 정부 정책과 개선된 의료 인프라는 암 보조 치료 의약품 시장에서 병원 약국의 성장을 더욱 촉진할 것입니다.
글로벌 시장에 대한 심층 분석에는 다음과 같은 부문이 포함됩니다.
약물 분류 |
|
표시 |
|
유통 채널 |
|

Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
암 보조 치료 약물 시장 지역별 분석:
북미 시장 통계
북미 암 보조 치료 의약품 시장은 2036년 말까지 전체 매출의 48.4% 이상을 차지할 것으로 예상됩니다. 고령화와 생활 습관 관련 위험 요인으로 인해 북미 전역에서 악성 종양 발병 사례가 증가하고 있으며, 이에 따라 화학 요법 및 방사선 치료와 같은 시술로 인한 통증, 메스꺼움, 피로를 관리하는 데 필요한 보조 치료제에 대한 수요가 증가하고 있습니다. 또한, 정부와 의료 기관은 종양 치료 프로그램, 조기 진단 및 환자 지원 사업에 투자하고 있습니다. 종양 치료제 개발 지원 정책과 보조 치료 의약품에 대한 보험 적용 확대는 암 보조 치료 의약품 시장의 성장을 더욱 촉진하여 종양 관리의 접근성 향상과 환자 치료 결과 개선을 보장합니다.
미국 정부는 전이성 종양 연구, 조기 발견 프로그램, 환자 지원 사업에 투자하고 있으며, 정책 및 상환 제도를 통해 항암제 지원, 시장 접근 방식 개선 및 가격 접근성 향상을 포함한 종양 치료를 지원하고 있습니다. 이러한 맥락에서 2025 회계연도 예산안은 암 연구, 예방 및 서비스 자금 지원을 우선시하며, 특히 암 정복 프로젝트(Cancer Moonshot)에 29억 달러를 배정했습니다. 또한, 유방암 및 자궁경부암 조기 발견 국가 프로그램은 2023 회계연도 대비 질병통제예방센터(CDC) 암 프로그램 예산 9천만 달러 증액안의 일환으로 4천5백만 달러를 추가로 지원받을 예정입니다. 이러한 모든 투자는 악성 종양 치료를 강화하고 암 보조 치료 약물 시장의 발전을 뒷받침하고 있습니다.
캐나다 의 의료 시스템은 종양학 전문 치료 센터 중심으로 변화하고 있으며, 이에 따라 포괄적인 치료 절차와 증상 관리를 지원하는 의약품에 대한 수요가 증가하고 있습니다. 더욱이, 바이오시밀러와 제네릭 의약품의 공급이 늘어나면서 경제적인 치료 옵션에 대한 접근성이 향상되고 있습니다. 캐나다의 생물학적 제제 판매액은 지난 10년간 세 배로 증가하여 2020년에는 100억 달러에 달했습니다. 이러한 저렴한 대안들은 환자들이 경제적 부담 없이 효과적인 치료를 받을 수 있도록 도와주며, 캐나다 시장의 성장을 더욱 촉진하고 있습니다.
아시아 태평양 시장 분석
아시아 태평양 지역의 암 보조 치료 의약품 시장은 예측 기간 동안 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 아시아 태평양 지역의 의료 시스템은 전문 종양병리센터, 병원, 클리닉을 포함한 암 치료 인프라에 대한 상당한 투자를 통해 발전하고 있으며, 이를 통해 포괄적인 치료에 대한 접근성이 향상되고 있습니다. 이러한 추세는 종양 관련 증상을 관리하고 환자의 삶의 질을 향상시키는 보조 치료 의약품에 대한 수요를 촉진하고 있습니다. 또한, 각국 정부는 다발성 골수종 연구, 조기 진단 및 의료 서비스 접근성 향상을 위한 자금 지원을 확대하고 있습니다. 종양학 및 보조 치료에 대한 정책 지원과 더 나은 보험 적용은 더 많은 사람들이 이러한 치료제를 이용할 수 있도록 하고 있습니다.
중국 에서 국제 제약 회사 및 연구 기관과의 협력이 증가함에 따라 첨단 항암제 제형 개발이 가속화되고 있으며, 세계적인 혁신 기술이 중국 내 암 보조 치료제 시장에 도입되고 있습니다. 미국 국립 의학 도서관(NLM)에 따르면, 2020년 중국에서는 335개의 신약 항암제에 대한 577건의 임상 시험이 등록되었으며, 이는 2021년 8월 기준 전체 임상 시험의 22.6%에 해당합니다. 동시에 생활 습관 변화, 고령화, 환경적 요인으로 인한 암 발병률 증가로 이러한 물질에 대한 수요가 높아지고 있습니다. 악성 종양 진단 환자가 늘어남에 따라 통증, 메스꺼움, 피로와 같은 부작용을 관리하는 데 도움이 되는 치료제에 대한 수요가 증가하고 있으며, 이는 암 보조 치료제 시장의 성장을 촉진하고 있습니다.
인도는 의료 시스템에 막대한 투자를 하고 있으며, 다발성 골수종 치료 센터와 관리 시설을 확충하여 종양 치료 접근성을 높이고 관련 치료제에 대한 수요를 촉진하고 있습니다. 2024년 11월 보건복지부 발표에 따르면, 2024-25 회계연도 연방 예산에서 국가보건미션(National Health Mission)에 4억 8천만 달러를 추가 투입하여 인도의 종양 치료를 강화했습니다. 또한, 인도의 중산층 성장으로 암 치료 및 의약품을 포함한 의료 서비스에 대한 접근성이 향상되면서 수요가 증가하고 있으며, 이는 암 보조 치료제 시장의 성장을 견인하고 있습니다.
암 보조 치료 의약품 시장의 주요 업체:
- 머크앤컴퍼니 주식회사
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 존슨앤존슨 서비스 주식회사
- 헤론 테라퓨틱스 주식회사
- 노바티스 AG
- 헤테로 헬스케어 주식회사
- GSK plc
- 나테라 주식회사
- F. 호프만-라로슈 주식회사
- 헬신 헬스케어 SA
- 화이자 주식회사
암 보조 치료제 시장의 주요 기업들은 환자의 순응도와 효능을 향상시키는 새로운 제형 및 투여 방법 개발을 통해 혁신을 주도하고 있습니다. 또한, 면역 요법 및 표적 치료와 같은 새로운 항암 치료법의 부작용을 해결하고 개별 환자의 요구에 맞춘 맞춤형 치료 계획을 수립하는 데 집중하고 있습니다. 예를 들어, 2024년 4월 미국 국립보건원(NIH) 연구진은 개인에게 더욱 정확하게 적합한 항암제를 매칭할 수 있는 인공지능(AI) 기술을 개발했습니다. 뿐만 아니라, 기업들은 이러한 약물의 가격 경쟁력을 높여 더 많은 사람들이 필수적인 건강 관리 치료제를 이용할 수 있도록 바이오시밀러와 제네릭 의약품 개발에도 힘쓰고 있습니다. 이러한 주요 기업들은 다음과 같습니다.
최근 동향
- 2025년 1월, 나테라(Natera Inc.)는 ASCO GI 2025에서 CALGB/SWOG 80702 3상 연구의 새로운 데이터를 발표하여 암 보조 치료 및 맞춤형 치료 개선을 위한 세포 유리 DNA 검사의 발전을 이끌었습니다.
- 2024년 7월, 헤테로 헬스케어(Hetero Healthcare)는 헤트란(Hetran, 보노프라잔)을 출시하여 암 환자의 위궤양, 헬리코박터 파일로리 박멸 및 NSAID 관련 위장 문제에 대한 새로운 치료법을 제공함으로써 암 보조 치료에 기여했습니다.
- Report ID: 7167
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036



저작권 © 2026 리서치 네스터. 모든 권리 보유.
