半导体气体市场展望:
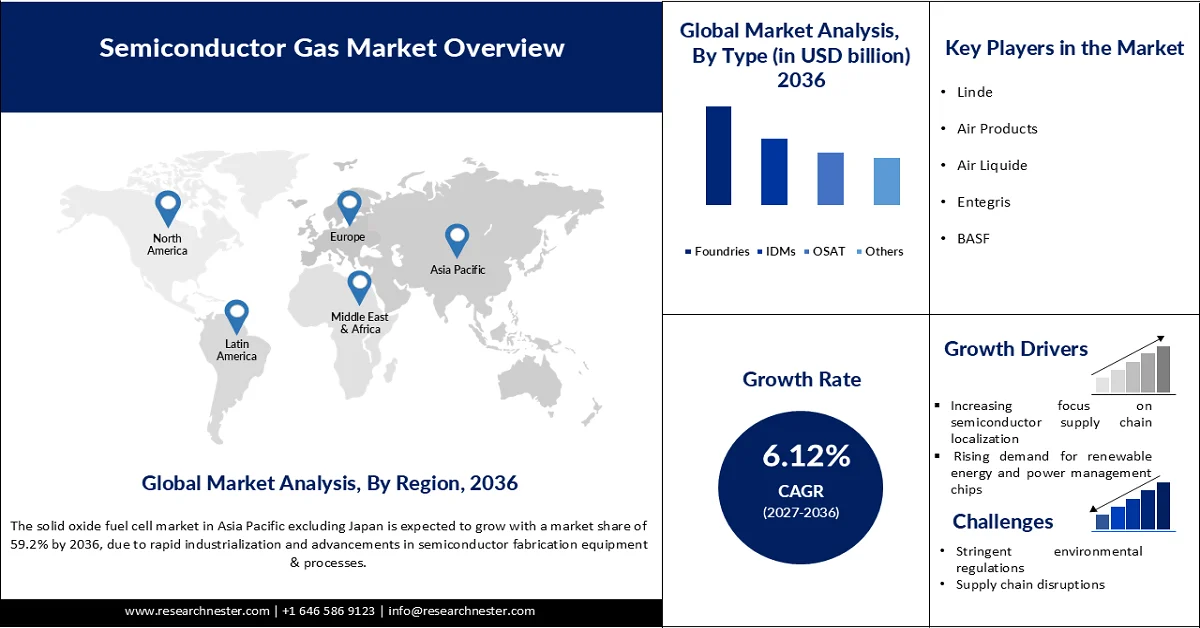
2026年半导体气体市场规模为124.8亿美元,预计到2036年底将超过231.1亿美元,在预测期(即2027-2036年)内以超过6.12%的复合年增长率增长。2027年,半导体气体行业规模估计为135.4亿美元。
全球半导体产量的快速增长推动了特种气体的销售。从消费电子产品到工业自动化,对先进芯片的需求不断增长,进一步刺激了半导体气体的需求。半导体行业协会(SIA)公布的数据显示,2026年5月全球半导体销售额将达到1206亿美元,比2026年4月的1105亿美元增长9.2%,比2025年5月的591亿美元增长104.1%。
此外,政府的支持性政策和对国内半导体制造业的大力投资预计将在未来几年推动整体市场增长。按地区划分,4月份美洲地区的销售额同比增长132.2%,亚太及其他地区同比增长118.9%,中国同比增长88.8%,欧洲同比增长60.7%,日本同比增长23.8%。环比来看,中国地区的销售额增长10.7%,亚太及其他地区增长9.2%,美洲增长8.6%,欧洲增长7.3%,日本增长6.4%。
关键 半导体气体 市场洞察摘要:
区域亮点:
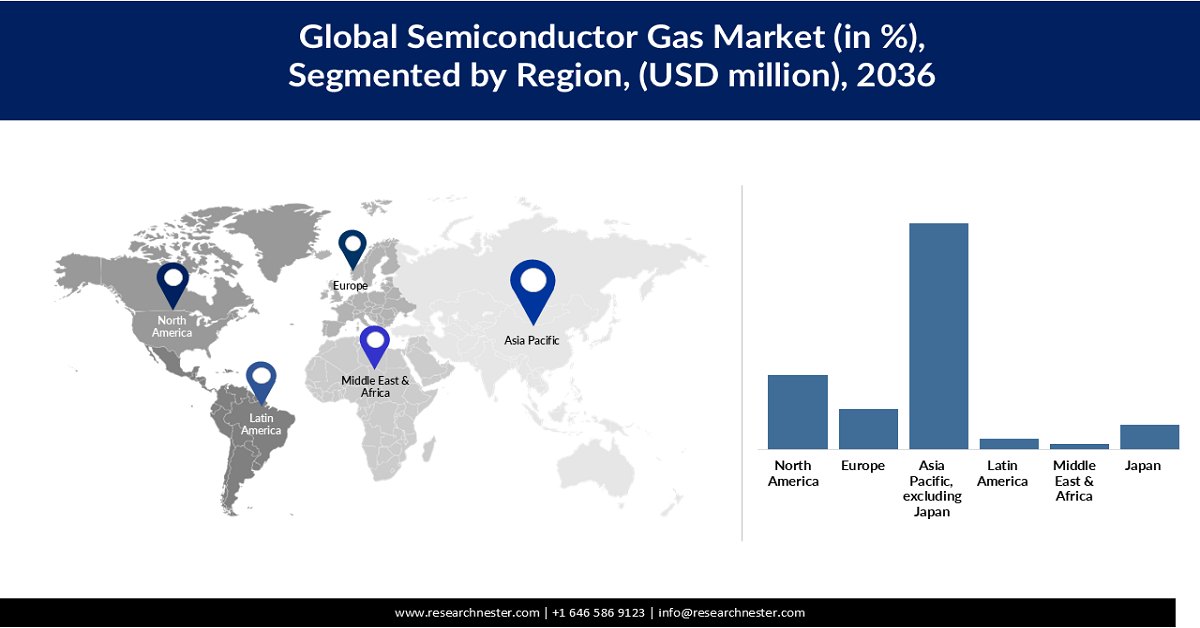
- 预计到2036年,除日本以外的亚太地区(APEJ)市场将占据全球59.2%的份额,这主要得益于该地区不断扩展的半导体制造生态系统以及对晶圆制造能力的持续投资。
- 预计到2036年,日本市场将实现显著增长,这得益于其成熟的半导体制造生态系统、先进的材料技术以及对下一代半导体技术不断增长的投资。
- 预计2027年至2036年,美国半导体气体市场将以6.29%的复合年增长率增长,这主要归功于对先进电子产品生产和数据中心扩张的强劲投资。
- 预计到2036年,日本将占据全球近6.4%的市场份额,这主要得益于持续的技术进步和国内半导体产业的增长。 发展
细分市场洞察:
- 预计到 2036 年,包括化学气相沉积 (CVD)、原子层沉积 (ALD) 和外延在内的沉积工艺细分市场将占据日本市场 35.9% 的份额,这主要得益于 5 纳米、3 纳米等先进技术节点的日益普及以及向 2 纳米技术的过渡。
- 预计到 2036 年,晶圆代工细分市场将占据半导体气体市场份额的 48.2%,这主要得益于领先晶圆代工厂对新建晶圆厂的投资增加以及产能扩张。
主要增长趋势:
- 消费电子行业蓬勃发展
- 数据中心和云基础设施投资不断增长
主要挑战:
- 超高纯气体生产成本高昂
- 能源和原材料价格波动
主要参与者: 林德(英国)、空气产品公司(美国)、液化空气集团(法国)、恩特格里斯(美国)、默克集团(原Versum Materials)(德国)、巴斯夫(德国)、索尔维(比利时)、太阳日本酸素(日本)、瑞森纳克公司(原昭和电工)(日本)、三井化学(日本)、Air Water Inc.(日本)、中国特种气体(中国)、英德气体(中国)、SK材料(韩国)、沙特基础工业公司工业气体事业部(沙特阿拉伯)。
全球 半导体气体 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:124.8亿美元
- 2027年市场规模:135.4亿美元
- 预计市场规模:到2036年将达到231.1亿美元
- 增长预测:2027-2036年复合年增长率为6.12%
主要区域动态:
- 最大区域:亚太地区(不包括日本)(到2036年将占59.2%)
- 增长最快区域:日本
- 主导国家:中国、美国、德国、日本、印度
- 新兴国家:越南、印度尼西亚、泰国、巴西、墨西哥
Last updated on : 13 July, 2026
半导体气体市场——增长驱动因素和挑战
增长驱动因素
- 消费电子行业的蓬勃发展:预计消费电子行业的持续进步将推动半导体气体的销售增长。电子设备对先进半导体元件性能的依赖也促进了特种气体贸易的增长。经济复杂性观察站(OEC)的数据显示,2024年全球电子集成电路零部件贸易额达到203亿美元。其中,中国以33.7亿美元的出口额位居榜首,其次是中华台北和美国。此外,马来西亚(47亿美元)和泰国(30.2亿美元)等国是最大的进口国。
同年,全球半导体器件及类似产品零部件贸易额达到53.3亿美元。因此,智能手机、电脑、笔记本电脑等产品的日益普及必将推动半导体气体贸易的发展。 - 数据中心和云基础设施投资不断增长:数据中心和云计算基础设施的快速扩张预计将推动半导体气体的销售。人工智能和机器学习等先进技术的日益普及直接推动了对专用组件的需求,进而带动了对半导体气体的需求。例如,领先的互联网和数据中心公司之一 Equinix 正在积极扩展其全球数据中心网络。
该公司目前在全球运营着281个数据中心,并计划于2026年和2027年在包括西班牙、尼日利亚、法国、土耳其、巴西、美国、日本、新加坡和英国在内的主要市场开设多个新设施。这些扩张计划的重点是建设人工智能就绪型数据中心,并高度重视可持续发展,目标是到2030年实现100%可再生能源。因此,这将对半导体气体的销售产生重大影响。 - 汽车电子需求不断增长:汽车的电气化和现代化预计将推动半导体气体的销售。现代汽车所含的半导体器件数量远超传统汽车,这直接促进了特种气体贸易的增长。国际能源署(IEA)预测,到2025年,全球电动汽车销量将增长20%,突破2000万辆,届时电动汽车将占新车销量的四分之一。电动汽车贸易的持续增长有望在未来几年内使半导体气体制造商的收入翻一番。
挑战
- 超高纯度气体生产成本高昂:超高纯度(UHP)半导体气体的生产需要高度先进的基础设施和专用材料,这直接增加了半导体气体解决方案的最终成本。许多小型企业由于预算限制而不愿投资这些技术。供应链本地化和大规模生产有望帮助主要企业克服这一挑战。
- 能源和原材料价格波动:半导体气体行业高度依赖关键原材料的持续供应。原材料供应中断会严重阻碍半导体气体的生产。长期供应协议和对气体回收技术的投资有望帮助领先企业克服这一挑战。
半导体气体市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.12% |
|
基准年市场规模(2026 年) |
124.8亿美元 |
|
预测年份市场规模(2036 年) |
231.1亿美元 |
|
区域范围 |
|
半导体气体市场细分:
类型细分分析
预计到2036年,包括化学气相沉积(CVD)、原子层沉积(ALD)和外延在内的沉积工艺将占据日本市场35.9%的份额。先进工艺节点(包括5纳米、3纳米以及向2纳米的过渡)的日益普及,也增加了晶圆制造过程中所需的沉积步骤数量。2025年7月,Rapidus公司宣布已成功测试其用于先进2纳米芯片的环栅晶体管。该公司还指出,其位于北海道IIM-1晶圆代工厂的试验生产线已投入运营。
最终用户细分分析
预计到2036年,晶圆代工厂将占据半导体气体市场48.2%的份额。晶圆代工厂服务于消费电子、汽车、电信、工业自动化、医疗保健和数据中心等众多应用领域的客户。领先晶圆代工厂不断加大对新建晶圆厂的投资并扩大产能,这正在巩固对半导体气体的长期需求。大规模的生产运营和连续的生产计划使得晶圆代工厂成为半导体气体的最大消费商。
应用细分市场分析
预计在预测期内,逻辑集成电路(IC)将占据全球37%的市场份额。逻辑集成电路在各种电子设备中的广泛应用推动了特种气体的消耗。对数字技术日益增长的需求也大幅提升了全球先进逻辑芯片的产量。SIA的数据显示,到2024年,全球逻辑产品销售额将达到2158亿美元,成为收入最高的产品类别。因此,各行业的数字化转型必将促进逻辑集成电路的普及,进而推动半导体气体的消耗。
我们对半导体气体的深入分析包括以下几个部分:
细分市场 | 子段 |
气体类型 |
|
过程函数 |
|
半导体制造阶段 |
|
应用 |
|
纯度 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
半导体气体市场——区域分析
亚太地区(不含日本)市场洞察
预计到2036年,除日本以外的亚太地区(APEJ)将占据全球半导体气体市场59.2%的份额。该地区发达的半导体制造生态系统和对晶圆制造产能的持续投资是推动市场增长的主要因素。中国、韩国、台湾和印度是半导体气体生产商的主要市场。这些市场正通过政府激励措施、外商直接投资和产能扩张项目来强化其半导体价值链。因此,芯片生产的不断增长正在推动对高纯度特种气体和散装气体的需求。
预计到2036年,中国半导体气体市场规模将达到54.8214亿美元。国内半导体制造业的扩张和供应链韧性的增强将推动特种气体的销售。半导体行业协会(SIA)估计,全球近75%的半导体制造产能集中在中国和东亚地区。中国大幅增加了对晶圆制造设施的投资,这也推动了特种气体的消费。
预计2027年至2036年,韩国市场将以6.24%的复合年增长率增长。韩国在存储半导体制造领域的领先地位以及不断提升的先进逻辑芯片生产能力,正在推动特种气体消费的增长。据韩国投资促进局(Invest Korea)的数据显示,韩国拥有全球第三大半导体制造基地,仅次于中国大陆和台湾地区,约占全球半导体产能的17.9%。此外,政府的扶持政策和投资也为韩国市场的增长提供了支持。
日本半导体气体市场洞察
预计到2027年,日本半导体气体市场规模将达到9.3525亿美元。其市场增长有望得益于日本历史悠久的半导体制造生态系统和先进材料技术。特种化学品生产的扩张也推动了市场增长。此外,对下一代半导体技术的投资不断增加,进一步促进了特种气体的消费。
日本成熟的消费电子产业正在推动半导体气体的消费。日本电子信息技术产业协会(JEITA)公布的数据显示,到2025年,日本国内电子产品产值预计将接近11.7万亿日元。预计对半导体生产的战略性公私合作投资将促进特种气体的贸易。
日本半导体气体市场规模及预测
报告属性 | 细节 |
基准年市场规模和交易量(2026 年) | 8.6854亿美元;6534126万公斤 |
预测年份市场规模和销量(2036 年) | 14.8418亿美元;10002319万公斤 |
复合年增长率(2027-2036) | 5.27% |
北美市场洞察
预计到2036年,北美将占据全球19.5%的市场份额。市场增长得益于国内半导体制造和先进研发领域投资的不断增加。供应链本地化战略也推动了特种气体的贸易。在公私合作投资的支持下,芯片设计和制造领域的持续创新有望进一步刺激半导体气体的消费。
预计到预测期末,美国半导体气体市场规模将达到37.9261亿美元。国内半导体制造业的不断扩张预计将推动特种气体的消费。旨在加强国家半导体生态系统的联邦举措也促进了特种气体的贸易。美国半导体行业协会(SIA)的数据显示,2020年至2025年间,美国半导体行业持续扩张,已宣布在28个州的100多个芯片相关项目中投资超过5000亿美元。
预计到2026年,加拿大半导体气体市场规模将达到4.0668亿美元。半导体研发领域不断增长的投资正在推动半导体气体的销售。2024年4月,加拿大政府宣布了一项新的联邦投资,金额近4226万美元(5990万加元),用于支持IBM加拿大公司和C2MI公司的项目。这笔资金旨在促进半导体生产并支持经济增长。此外,加拿大对电动汽车和可再生能源系统的日益重视也进一步推动了半导体气体的消费。
欧洲市场洞察
到2036年,欧洲预计将占据全球10.4%的市场份额。该地区为加强半导体制造能力和提升供应链韧性而采取的战略举措,正在推动特种气体的销售。对新建制造工厂和研发中心的投资不断增加,也促进了半导体气体的消费。
预计到2036年,英国市场规模将达到6.5977亿美元。人工智能和电信领域的投资不断增长,推动了对半导体气体的需求。电动汽车和工业自动化的普及也促进了半导体气体的消费。因此,随着对先进电子和半导体创新投资的增长,特种气体的销售势必迎来爆发式增长。
预计2027年至2036年,德国半导体气体市场将以6.43%的复合年增长率增长。德国强大的半导体制造基础支撑着特种气体的贸易。旨在扩大国内半导体生产的公私合作投资也促进了整体市场增长。2026年6月,虎虎国际集团公布了有关一项重要的欧洲半导体合同的更多细节。
其德国子公司从一家领先的先进节点晶圆制造运营商处获得了七份采购订单,总额约为1390万欧元(约合1500万美元)。该项目将支持全球人工智能和高性能计算供应链。公司已收到约74.3万美元(约合63.5万欧元)的首期定金,预计将于2026财年开始确认收入。该合同巩固了HUHUTECH在国际半导体基础设施市场的地位,并进而推动了特种气体的消费。
半导体气体市场主要参与者:
- 林德(英国)
- 美国空气产品公司
- 法国液化空气集团
- Entegris(美国)
- 默克集团(原名 Versum Materials)(德国)
- 巴斯夫(德国)
- 索尔维(比利时)
- 大阳日酸(日本)
- Resonac Corporation(原昭和电工株式会社)(日本)
- 三井化学(日本)
- Air Water Inc.(日本)
- 中国特种气体(中国)
- 盈德气体(中国)
- SK Materials(韩国)
- 沙特基础工业公司(SABIC)工业气体事业部(沙特阿拉伯)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 林德凭借其丰富的超高纯度大宗气体和特种气体产品组合,包括氮气、氧气、氩气、氢气和先进工艺气体,在市场上保持着强大的竞争优势。公司通过集成气体供应解决方案、现场气体生成系统和全球分销网络,为半导体制造商提供支持。凭借在主要半导体生产中心附近的强大布局以及对提纯技术的持续投入,林德能够满足先进晶圆制造工艺严苛的质量要求。
- 空气产品公司是市场上的主要竞争者,为先进半导体制造提供高纯度气体和气体管理解决方案。该公司供应氮气、氢气、氦气和特种气体等关键气体,用于沉积、蚀刻和清洗等应用。其竞争优势源于与领先半导体制造商的长期合作关系、先进的供应基础设施以及对大型生产设施的投资,以满足全球日益增长的半导体制造需求。
- 液化空气集团凭借其丰富的电子气体产品、先进的气体技术和定制化的供应解决方案,在半导体气体行业占据着举足轻重的地位。公司提供关键半导体工艺所需的超高纯度气体,并拥有强大的研发能力和遍布全球的生产设施。液化空气集团专注于创新、可持续发展和本地化供应网络,使其能够服务于各大半导体制造商,同时满足市场对先进芯片和下一代制造技术日益增长的需求。
- Entegris凭借其在材料管理、气体净化和污染控制解决方案方面的专业技术在市场上展开竞争。公司提供高纯度气体输送系统、过滤技术和特种材料,为先进的半导体制造提供支持。Entegris专注于提升工艺可靠性和晶圆良率,这使其拥有竞争优势,尤其是在对纯度要求极高、需要精确材料处理的尖端半导体应用领域。
- 巴斯夫通过其在半导体制造工艺中使用的先进材料和特种化学品解决方案参与市场竞争。公司供应高纯度化学品和工艺材料,支持沉积、清洗和其他关键制造步骤。巴斯夫的竞争优势在于其强大的化学专业知识、全球制造能力以及专注于开发创新材料解决方案,以满足先进半导体生产不断变化的需求。
以下列出了在全球市场运营的主要参与者(以及其他一些参与者):
区域性和国际性企业的强大实力是该市场的显著特征。领先企业专注于技术创新,致力于推出新一代解决方案。它们还积极与其他企业开展战略合作,以提升产品竞争力。一些大型企业正在高潜力经济体中寻求发展机遇,以获取丰厚回报。预计在预测期内,有机增长和无机增长的营销策略将使主要企业的收入翻一番。
全球市场企业格局:
最新发展
- 2026年4月,空气产品公司(Air Products)宣布,三星(Samsung)已选择该公司为其位于韩国平泽市的新半导体工厂提供工业气体。根据协议,空气产品公司预计将建设、拥有并运营多个生产装置和一个大型气体供应系统,以提供氮气、氧气、氩气和氢气。这些设施预计将于2028年至2030年分阶段投入运营。
- 2026年3月,液化空气集团(Air Liquide)宣布其位于台湾台中市的新型先进材料工厂竣工。该公司在台湾已运营54家半导体行业工厂,这是其在台湾首个用于生产先进沉积和蚀刻材料的大型工厂。这些材料对于用于人工智能和高性能计算的下一代芯片至关重要。
- Report ID: 8670
- Published Date: Jul 13, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
