电力监测市场展望:
2026年,电力监测市场规模为54.2亿美元,预计到2036年底将超过100.8亿美元,在预测期(即2027-2036年)内,复合年增长率将超过6.4%。2027年,电力监测行业的市场规模估计为57.7亿美元。
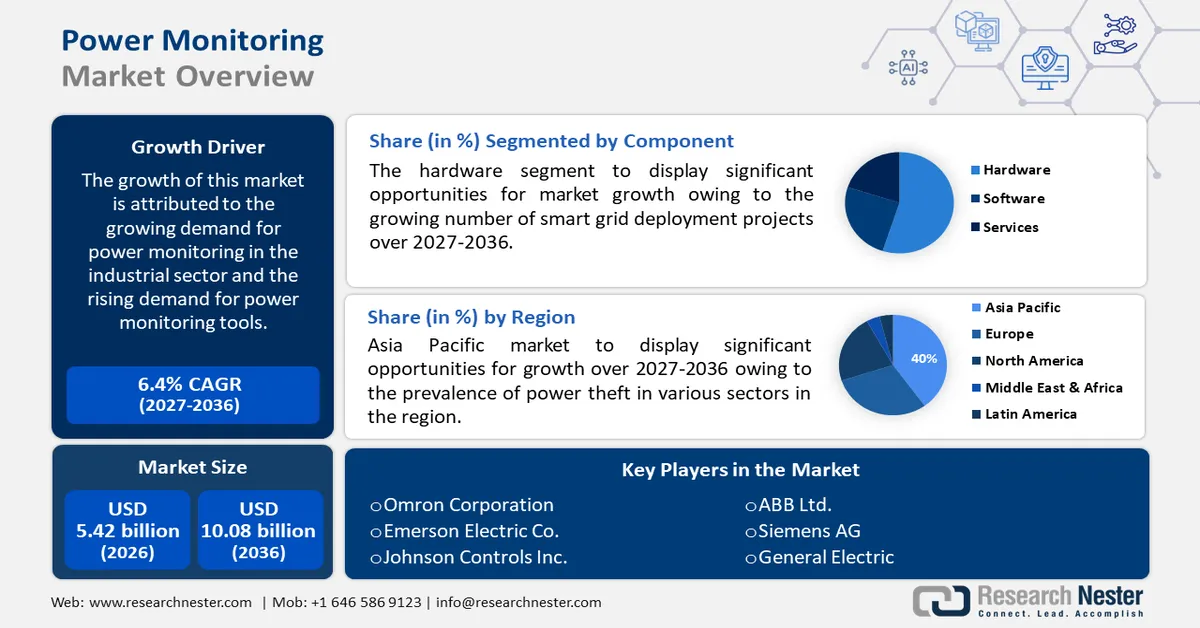
该市场的增长归因于工业领域对电力监控需求的不断增长以及对电力监控工具需求的持续上升。制造业的快速扩张以及工业环境中对电力可靠性的显著需求是推动该市场增长的因素。据统计,电力可靠性是75%的工业客户最为关注的问题,85%的客户表示停电将严重影响其业务运营。
此外,电力监控系统还用于追踪工业和商业建筑(尤其是数据中心和制造业)中已安装设备的实际用电量,以提高能源效率。它们具有灵活的配电系统和里程等级,这是电力监控系统在终端用户领域的两大优势。此外,UPS供电、日益增长的数字化和云计算也是推动该市场增长的因素。据财务数据显示,2020年全球数字化转型市场规模达到5000亿美元。
关键 电力监控 市场洞察摘要:
区域亮点:
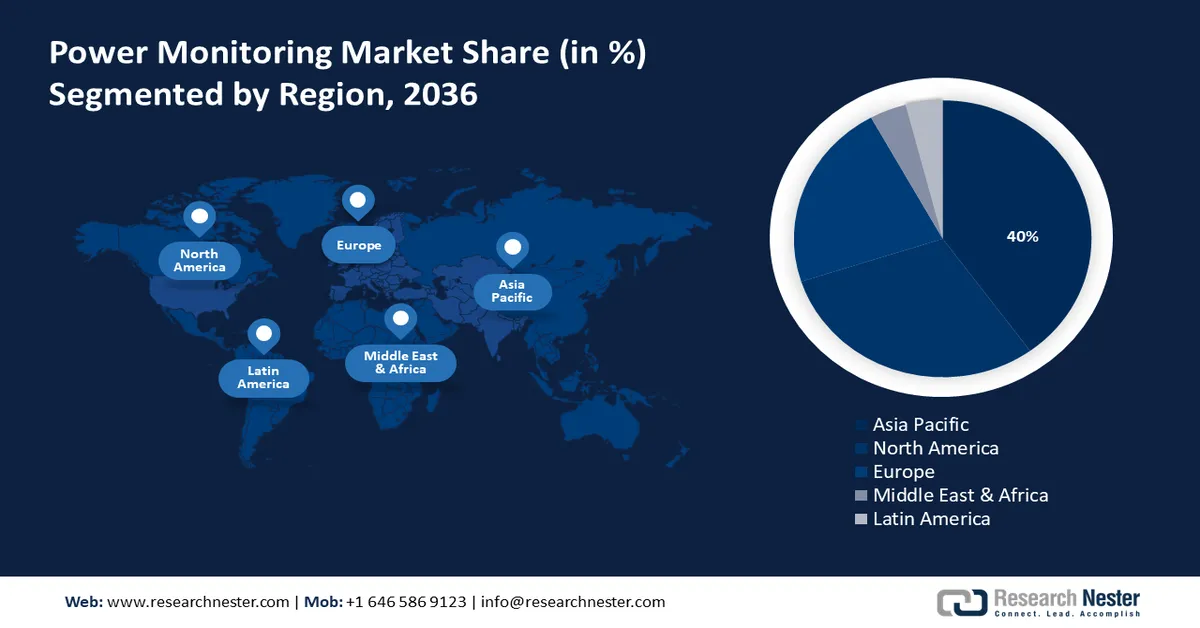
- 到2036年,亚太地区电力监测市场份额将超过40%,这主要得益于主要国家电力需求的增长和城市化进程的加快。
- 北美市场在预测期内将呈现显著增长,这主要得益于基础设施升级和智能电表的日益普及。
细分市场洞察:
- 预计到 2036 年,在智能电网部署项目和投资不断增长的推动下,电力监控市场的硬件细分市场将占据最大份额。
- 预计到 2036 年,在数字化、云计算和能源效率提升举措的推动下,电力监控市场的制造业细分市场将显著增长。
主要增长趋势:
- 智能电网和智能电表的日益普及
- 电力监测系统提升电能质量
主要挑战:
- 市场初期投资额高
- 受新冠疫情封锁影响,供应链中断
主要参与者:横河电机株式会社、欧姆龙株式会社、艾默生电气公司、江森自控公司、银泉网络公司、ABB有限公司、西门子公司、通用电气公司、施耐德电气公司、伊顿公司。
全球 电力监控 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:54.2 亿美元
- 2027 年市场规模:57.7 亿美元
- 预计市场规模:到 2036 年将达到 100.8 亿美元
- 增长预测:2027-2036 年复合年增长率 6.4%
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 40%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、日本、英国
- 新兴国家:中国、印度、日本、韩国、马来西亚
Last updated on : 31 August, 2026
电力监测市场增长驱动因素和挑战:
增长驱动因素
智能电网和智能电表的日益普及——就可再生能源和公用事业而言,智能电网和智能电表是推动行业增长的主要因素。根据美国能源信息署的一份报告,2020年美国安装了约1.03亿台智能电表(AMI)。
利用电力监测系统提升电能质量——电力监测系统旨在测量和监测电能质量参数,包括电压、电流、频率、功率因数和谐波失真等。电力监测系统能够改善电能质量,因此预计将在预测期内推动该市场的增长。美国能源部估计,实施电力监测和控制系统可节能5%至15%,一些公司报告称电能质量改善幅度高达30%。
商业和工业领域的增长——电力监控系统在商业和工业领域发挥着至关重要的作用,其用途广泛,例如节能、提高电力可靠性、改善电力质量等等。商业和工业领域的增长也催生了对更高效电力监控系统的需求。据美国能源部统计,商业和工业领域消耗了全国近50%的能源,这意味着通过安装电力监控系统可以显著提高能源利用率。
可再生能源发展——随着全球电力需求的增长,各国都在致力于建设更多发电设施。因此,发电厂需要更完善的电力监控系统来更好地处理电力需求。可再生能源的快速发展反过来又推动了全球电力监控系统的发展。根据国际能源署的报告,到2026年,可再生能源发电量将增长95%。
挑战
市场初始投资高——电力监控系统市场初始成本高,这一因素可能会在预测期内阻碍市场发展。
新冠疫情封锁导致供应链中断
电力监测市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2026 年) |
54.2亿美元 |
|
预测年份市场规模(2036 年) |
100.8亿美元 |
|
区域范围 |
|
电力监测市场细分:
组件细分分析
市场按组件软件、服务和其他方面进行细分,并对供需情况进行分析。其中,预计到2036年底,硬件部分将占据最大的市场份额。这主要归因于智能电网部署项目的不断增长。各国政府都在致力于推广智能电表以减少碳排放,并鼓励安装智能电表。此外,政府和市场参与者对智能电网的投资不断增加,也推动了该细分市场的增长。截至2019年底,美国已部署约1亿台智能电表,而英国在2021年智能电表的装机量约为2300万台。
最终用户细分分析
全球电力监控市场按终端用户细分为制造业、公用事业及可再生能源、公共基础设施、电动汽车充电解决方案和其他领域,并对其供需情况进行了分析。其中,预计制造业将在预测期内占据市场份额。电力监控在制造业的工业设施和数据中心中得到广泛应用,以提高能源效率。它可用于追踪这些领域中已安装设备的用电量。日益增长的数字化和云计算,以及UPS(不间断电源)带来的电力供应波动,是推动该细分市场在预测期内增长的几个因素。数据显示,2021年全球数字化产业市场收入达1220亿美元。
我们对全球市场的深入分析涵盖以下几个方面:
由部署委员会 |
|
按组件 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
电力监测市场区域分析:
亚太市场洞察
预计到2036年,亚太地区电力监控行业的市场份额将占据40%的主导地位。这主要归因于该地区电力需求旺盛、各行业普遍存在的窃电现象以及人口增长。此外,该地区不断发展的城市化和工业化进程也使得电力监控系统在该地区变得更加重要。预计在预测期内,中国和日本的电力监控产品销售额将分别增长8%和4%。此外,包括印度、新加坡和中国在内的各国政府正致力于电网分散化,预计这将进一步推动市场增长。根据印度电力部的统计数据,印度是2022年全球最大的电力生产国和消费国。
欧洲市场洞察
欧洲地区预计到2036年将保持显著增长。这主要归功于英国、德国和意大利对电动汽车(EV)的大力投资,预计这将推动该地区的增长。此外,电力行业的数字化、可再生能源的普及以及民众节能意识的提高,预计也将促进市场增长。例如,2021年,可再生能源占欧洲能源消耗总量的21.8%,低于2020年的22.1%。
北美市场洞察
预计到2036年底,北美地区的电力监控市场将实现显著增长。该地区老旧的电力基础设施因电力监控市场的蓬勃发展而得到极大改善。随着智能电表投入的不断增加,美国为推进国家智能基础设施建设而投入的资金也日益增长,因此,与该地区其他国家相比,美国对电力监控系统的需求显著上升。北美各国政府致力于更换和升级老化的基础设施,构建更智能的电力网络,并提高电网可靠性,这些举措极大地推动了电力监控系统市场的发展。推动该地区电力监控市场增长的主要因素包括:老旧的输电基础设施,以及众多私营机构为更新现有电网设备以更好地控制电力供应而投入的大量资金。
电力监测市场参与者:
- 横河电机株式会社
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 欧姆龙公司
- 艾默生电气公司
- 江森自控公司
- 银泉网络
- ABB有限公司
- 西门子股份公司
- 通用电气
- 施耐德电气
- 伊顿公司
最新发展
- 施耐德电气宣布其首个智能配送中心在印度孟买正式启用。
- 西门子股份公司推出了一款用于直流应用的精密功率测量设备——SIRIUS 3UG546直流负载监控继电器。
- Report ID: 3674
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
